美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4239
港元兑人民币(HKDCNY) 0.8522
澳大利亚元兑人民币(AUDCNY) 4.5746
英镑兑人民币(GBPCNY) 8.881
阿联酋迪拉姆兑人民币(AEDCNY) 1.8205
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.566
巴西雷亚尔兑人民币(BRLCNY) 1.1957
加拿大元兑人民币(CADCNY) 4.697
瑞士法郎兑人民币(CHFCNY) 8.0451
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4239
港元兑人民币(HKDCNY) 0.8522
澳大利亚元兑人民币(AUDCNY) 4.5746
英镑兑人民币(GBPCNY) 8.881
捷克克朗兑人民币(CZKCNY) 0.3061
丹麦克朗兑人民币(DKKCNY) 0.9958
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0711
日元兑人民币(JPYCNY) 0.0419
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0149
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4239
港元兑人民币(HKDCNY) 0.8522
澳大利亚元兑人民币(AUDCNY) 4.5746
英镑兑人民币(GBPCNY) 8.881
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8274
墨西哥比索兑人民币(MXNCNY) 0.3606
马来西亚林吉特兑人民币(MYRCNY) 1.6523
挪威克朗兑人民币(NOKCNY) 0.7016
新西兰元兑人民币(NZDCNY) 3.7161
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4239
港元兑人民币(HKDCNY) 0.8522
澳大利亚元兑人民币(AUDCNY) 4.5746
英镑兑人民币(GBPCNY) 8.881
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.9562
菲律宾比索兑人民币(PHPCNY) 0.1057
瑞典克朗兑人民币(SEKCNY) 0.6729
新加坡元兑人民币(SGDCNY) 5.211
泰铢兑人民币(THBCNY) 0.1987
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4239
港元兑人民币(HKDCNY) 0.8522
澳大利亚元兑人民币(AUDCNY) 4.5746
英镑兑人民币(GBPCNY) 8.881
土耳其里拉兑人民币(TRYCNY) 0.1335
新台币兑人民币(TWDCNY) 0.2028
乌拉圭比索兑人民币(UYUCNY) 0.1647
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4045
热门关键字
  • 牛肉
  • 罗非鱼
  • 罗非鱼价格
  • hfm ログイン
  • 厄尔尼诺推高海水温度6℃!金枪鱼鳀鱼种群迁徙 南美渔民被迫转行谋生
左側大圖
蒙牛特一亿诺亮相2026特殊食品大会:特医市场2026年预计突破330亿元、渗透率仅3% 获批产品超400款
11月13日,2026特殊食品大会-特医食品临床研究及应用发展会议在广西南宁同期举行。蒙牛旗下专注特殊医学营养的品牌——上海特一亿诺健康科技有限公司(以下简称“特一亿诺”)亮相大会,并深度参与专题会议,与国内临床专家、行业同仁共同剖析国产特医行业痛点,分享本土化创新实践路径,助力推动特医食品规范化临床落地。作为蒙牛布局“医学营养”的核心主体,特一亿诺依托蒙牛长期科研积累与全产业链优势,持续深化医学营养专业化布局,将本土化研发与高标准制造相结合,推动科研成果向高品质国产供给转化,更好服务国人的特殊营养需求,助力国产特医产业高质量发展。践行营养使命 保障国人“特殊口粮”安全特殊医学用途配方食品(以下简称“特医食品”)是指为满足进食受限、消化吸收障碍、代谢紊乱或者特定疾病状态人群对营养素或者膳食的特殊需要,专门加工配制而成的配方食品。我国特医食品市场需求巨大,2026年预计将突破330亿元。而受限于高门槛等因素行业供给严重不足,行业渗透率仅为3%,远低于欧美成熟市场水平。尤其是,罕见病代谢障碍、食物蛋白过敏、组件配方等细分赛道仍存在结构性供给缺口,不少患者依旧面临“无粮可吃”“选择有限”的困境,行业重心正转向实现供给与本土患者刚需的精准匹配。换句话说,国内需要特医食品的人非常多,能用上的人非常少。所以,如何打造真正适配中国患者的特医产品,成为行业亟待回应的现实命题。特一亿诺董事长郭岩在当天的主题演讲中表示:“从基础营养向医学营养扩展,既是产业发展的必然趋势,更是蒙牛践行为国人提供全生命周期营养保障的社会责任。特一亿诺不仅是蒙牛在医学营养赛道的探路者,更立志要做国产特医破局的排头兵。我们希望通过长期投入和扎实的研发,把中国人的‘特殊口粮’稳稳地端在自己手里。”锚定特医新国标,循证研发国人专属国产特医会上,业内专家表示,特医配方的适配性直接决定临床应用价值,本土化创新严格遵守新国标要求,依托中国循证数据开展研发。随着GB 25596‑2025、GB 29922‑2025两项特医新国标落地实施,行业建立起更严谨的科学技术框架,进一步完善了氨基酸代谢障碍等特殊配方的营养要求,为满足罕见病患儿的个体化营养需求提供了更明确的技术依据。截至2026年,我国获批特医食品数量已突破400款,其中国产注册占比达到90%。尽管国产特医注册数量持续增长,但细分领域供给失衡的问题依旧客观存在。市场监管总局特殊食品司相关负责人观点指出,当前国内适用于罕见病及临床急需的特医食品供给仍然偏少,不少品类依赖国外产品;从注册产品结构来看,非全营养配方食品占比约41%,全营养配方占31%,品类供给结构仍有待优化。特一亿诺致力于立足中国人群特殊营养需求,紧跟国内临床诊疗本土化趋势,打磨适配国人的专属配方。“我们的使命就是根据中国特殊人群营养需求,基于中国数据循证创新,专注特医营养,提升生命质感。我们做产品,不能仅仅是为了帮助患者补充营养,更要关注他们真实的喂养体验、心理感受,让他们活得更有尊严。”郭岩强调。注册证只是服务中国患者的起点,特一亿诺持续搭建覆盖婴儿至成人、多品类、全生命周期的特医食品矩阵,补齐罕见病、过敏、成人疾病营养支持等细分领域的供给短板。本次大会上,特一亿诺不仅展示其最新研发成果,还完整呈现品牌在婴儿罕见病、婴儿食物蛋白过敏及成人营养支持场景的研发布局,集中展示品牌深耕国人全周期医学营养的系统化思路。坚持长期主义,以自主科研攻关筑牢品质根基研发层面的突破只是特医产业发展的第一步,而产品真正落地临床、惠及患者,离不开全链条的长期投入。一直以来,为了让消费者“喝上奶、喝好奶、喝对奶”,蒙牛全面推进“一体两翼”战略,以科研创新为核心引擎,全面布局“基础营养、功能营养、医学营养”,将特医明确为集团战略创新业务,并于2022 年自主建设特医工厂,布局覆盖生产制造、临床循证、学术医务支持,延伸至患者全生命周期服务的系统性体系。在生产端,特一亿诺重资建设特医专厂专线,严守特医产品的严苛生产标准;在研发端,强调基于中国人群数据的循证研发,以此支撑覆盖全生命周期场景的产品布局;学术层面组建医务团队,联动专家与第三方机构开展共建,做好科研证据向临床实践的转化。从“喝上奶、喝好奶”再到如今的“喝对奶”,蒙牛以长期主义助力国民营养升级,也以自身实践证明了,乳业的能力边界,可以从一杯奶延伸到一罐特医产品。贯通“政产学研用体”,助力国产特医产业高质量发展国产特医产业的高质量发展,离不开“政产学研用体”的同频共振,从理顺准入通道,到科研创新探索、打造高品质产品,一直到改善患者体验,才能打通供给抵达消费者手中的“最后一公里”。有数据显示,超六成患者无法完成特医食品的推荐使用周期,一半的中国患者反映难以耐受医用饮品,口感、质地、耐受度、认知不足等都是制约消费者体验的因素,直接影响消费者选择与依从性。然而,不少特医适用人群需要长期甚至终身营养干预。为此,特一亿诺持续优化产品食用体验,开展科普宣教,搭建会员长期陪伴机制,打通医院‑社区‑家庭的营养管理链路,通过联动临床专家与第三方机构开展学术共建,以喂养顾问、专家课堂、在线咨询和会员陪伴机制,把营养管理从病房延伸到餐桌推动特医产品从“买得到”走向“用得住”,全面提升患者的疾病知识与自我管理能力、增强依从性行为,守护其生命质量与尊严。作为蒙牛“一体两翼”战略布局下的专业特医板块,特一亿诺肩负国产特医破局探路者的使命,践行乳业头部企业社会责任,主动深耕临床真实需求。站在“十五五”全新发展起点,特一亿诺将严守新国标规范,坚持基于中国人群数据的循证创新,聚焦特殊人群营养需求,持续推动特医产品本土化、规范化、高质量发展、深耕本土循证,为国人专研特医解决方案,持续打磨完善生命周期特殊营养产品与服务体系,助力“健康中国”战略落地临床营养领域,为提升特殊人群生命质感贡献新的更大力量。
新闻图片
俄挪同意2027年巴伦支海鳕鱼配额提高14%至约32.5万吨 连续五年削减后首次上调
来自SeafoodNews 11月10日消息,俄罗斯渔业署(Rosrybolovstvo)表示,俄罗斯和挪威已同意将2027年巴伦支海鳕鱼配额提高14%。俄挪联合渔业委员会已决定明年提高配额,这标志着在连续五年削减后首次上调。2026年总可捕量定为28.5万吨,为1991年以来最低水平。若提高14%,2027年总可捕量将约为32.5万吨。俄挪北极渔业联合工作组曾建议2027年渔获量不超过312,667吨,这比其2026年建议高出16%,但各方商定的增幅将比该建议高出约4%。
新闻图片
中国—东盟自贸区3.0版升级议定书将于12月1日生效 2025年双方贸易额突破1万亿美元、较2002年增长18倍
近日,商务部国际司负责人就中国—东盟自贸区3.0版升级议定书生效实施答记者问问:请介绍中国—东盟自贸区3.0版升级议定书生效实施的有关情况?答:11月16日,在菲律宾马尼拉举办的中国—东盟领导人会议上,双方领导人共同宣布中国—东盟自贸区3.0版升级议定书将于2026年12月1日正式生效实施。商务部正会同相关部门与东盟方密切沟通,做好升级议定书生效实施相关准备工作。升级议定书中英文本已经在中国自由贸易区服务网上公布,供公众查询参考,建议相关企业积极研究议定书相关内容和规则,充分把握与东盟贸易投资合作的新机遇。问:中国—东盟自贸区目前建设情况如何?取得了哪些成效?答:2002年,中国与东盟十国领导人宣布开启自贸区建设进程。2010年中国—东盟自贸区1.0版全面建成,双方对总体超过90%的产品实施零关税。2015年,2.0版升级议定书签署,并于2019年全面生效实施,进一步扩大服务投资开放,提升贸易便利化水平。2021年11月,习近平主席在中国—东盟建立对话关系30周年纪念峰会上提出,尽早启动中国—东盟自贸区3.0版建设,东盟方积极响应。2022年11月,双方启动3.0版升级谈判,并于2025年5月全面完成。2025年10月,双方正式签署3.0版升级议定书,中国—东盟自贸合作拓展至数字、绿色、标准、产供链等新兴领域。可以说,中国—东盟自贸区3.0版在1.0版和2.0版传统贸易投资自由化便利化基础上,实现了从“市场开放”到“制度共建”的重要升级,中国—东盟自贸区建设进入了规则标准融合的新阶段。随着中国—东盟自贸区建设不断深化,中国已连续17年保持东盟第一大贸易伙伴,东盟连续6年成为中国第一大贸易伙伴。2025年双方贸易额突破1万亿美元,比2002年中国—东盟自贸区建设之初增长了18倍。中国—东盟自贸区为促进双方经贸合作发挥了重要作用,成为中国与周边国家合作发展、互利共赢的典范。问:中国—东盟自贸区3.0版升级议定书生效实施有什么重要意义?答:升级议定书的生效实施是落实习近平主席与东盟领导人在中国—东盟建立对话关系30周年纪念峰会上达成重要共识的标志性成果,也是落实“十五五”规划纲要关于扩大高水平对外开放、开创合作共赢新局面的重大举措,充分体现了中国与东盟坚定支持多边主义和自由贸易的共同承诺。其意义不仅在于深化和拓展双边合作,更在于以开放合作应对全球挑战,为双方及世界各国企业创造丰富的市场和产业合作机遇,为亚太经济一体化注入新动能,给区域乃至全球经济增长带来更大信心。升级议定书生效实施是国际经贸新形势下开展互利合作的成功实践。升级议定书将进一步推动中国与东盟经贸合作从“要素流动”向“规则协同”跃升,构建全方位、高质量、可持续的合作格局,体现了互利共赢、共同发展的鲜明特点。中国—东盟自贸区实现3.0版升级,将在不确定的全球经贸环境中,为所有区域内企业打造更加开放、便利、安全、稳定和可预期的区域大市场和产业链供应链体系,是以区域合作应对全球挑战的实践范例。问:中国—东盟自贸区3.0版升级议定书生效实施将给企业带来哪些新机遇?答:升级议定书既包括贸易便利化等“边境上”措施,也涵盖数字、绿色、标准、供应链等“边境后”新兴领域,将为双方企业进一步深入挖掘贸易投资合作潜力提供更多新机遇。在数字经济领域,双方建立了目前各自缔约实践中最高水平的经贸规则体系及合作安排,将为促进区域数字经济发展创造良好政策环境。双方不仅将在物流、数字基础设施等“硬联通”领域开展互联互通合作,还将加强单一窗口、电子发票、电子支付、电子提单等“软联通”合作,提高系统兼容性,降低企业成本,并涵盖人工智能等新兴领域合作,力求贴合市场与企业发展需求。加强数字经济合作,有利于推动构建开放、安全、稳定、可预期的中国东盟数字贸易和投资合作环境,赋能近21亿人口的区域大市场和产业链供应链,给企业带来巨大商机。在绿色经济领域,双方以全球发展倡议目标原则为引领,建立了自贸区项下的全面合作框架,并确立了绿色贸易、绿色投资、循环经济、可持续金融、绿色技术、绿色标准、可持续能源、数字化绿色化协同发展8大优先领域,贯穿研发、融资、生产、消费、回收全链条,积极打造区域经济绿色引擎、促进高质量发展。未来双方将在上述框架下,共同推动加强新能源汽车、光伏等重点领域合作,力争取得实质性成果,让企业和民众从区域经济绿色化发展中更多受益。在标准和技术法规与合格评定程序领域,双方首次明确在制定自身标准时,如果没有可供参考的国际标准,可考虑参考对方标准,鼓励承认彼此合格评定结果,联合制定合格评定程序,并提出新能源汽车、电子电器等优先合作领域。加强标准合作,将有利于减少企业在区域内不同国家进行重复检测和认证的成本和时间,让产品更加顺畅高效地进入区域市场。对于企业来说,这比单纯关税优惠更有利于提升产品的竞争力。在供应链互联互通领域,双方首次在自贸协定中纳入供应链合作单独章节,并共同作出高水平承诺。双方将共同促进关键产品和服务自由流通,利用数字技术进一步提升贸易便利化水平,增强区域供应链韧性和联通性。同时,强化基础设施互联互通,鼓励通过开展多式联运、促进可持续口岸发展、提升口岸生产力和效率等助力解决物流和交通瓶颈问题,便利双方产品和服务流通。当前中国与东盟产业链供应链合作正朝着覆盖上中下游全链条深度融合的方向发展。随着升级议定书的实施,双方企业充分发挥各自优势、实现协同发展将迎来更广阔空间。在海关程序和贸易便利化领域,双方将利用数字化技术进一步提高贸易便利化水平。同时,加强“智慧海关”合作,提升海关监管的智能化、数字化水平,简化通关程序,减少通关时间。以智慧口岸为例,口岸通关可实现24小时“不打烊”“零等待”,极大提升通关效率。企业提前上传电子报关单、电子发票、检疫证明等单证,系统自动与主管部门共享,实现“一次提交、一次查验、一次放行”。数字化智能化的发展将为中国与东盟推进贸易便利化合作创造更多新的可能,给企业带来实实在在高效便利的感受。此外,在竞争和消费者保护领域,双方将致力于打造公平有序的区域市场环境;在中小微企业领域,双方将支持中小企业更好融入区域价值链;在卫生与植物卫生措施领域,双方将进一步加强信息交流与技术合作,提升法律法规及政策透明度。总体来说,升级议定书不直接涉及市场准入优惠,但着眼于推动更深层次的区域内规则标准协同,目的是通过制度性安排让企业对区域市场更有信心,产业发展环境更有确定性。问:商务部对做好中国—东盟自贸区3.0版升级议定书实施工作有哪些考虑?答:一方面,我们将支持各地方和产业界立足自身实际,多措并举为企业做好服务,组织开展有针对性的宣介培训,帮助企业更好了解中国—东盟自贸区的新规则新安排,主动研究和挖掘升级议定书带来的新机遇,力争实现新发展。另一方面,我们将会同东盟方充分发挥中国—东盟自贸区联委会机制作用,按照升级议定书规定成立数字、绿色、标准、中小企业等相应分委会,积极推动各领域务实合作。同时,根据升级议定书中的未来工作计划,积极开展有关条款审议,并就数字经济、人工智能等领域进一步开展磋商合作,争取取得更多务实成果。
新闻图片
进博会:阿根廷对华牛肉出口占其总量60%、总额40% 14家企业参展 谷饲询价越来越多
阿根廷牛肉促进协会(IPCVA)近日在中国国际进口博览会(下称进博会)上参展,取得的成果再次印证了中国市场对阿根廷肉类产业链的重要性。目前,对中国市场的出口占阿根廷牛肉出口总量的60%、出口总额的40%。阿根廷新闻社12日报道,IPCVA主席格奥尔斯·布莱奇米特(Georges Breitschmitt)表示:“这场展会再次印证了中国市场的重要性。”他指出,中国需求结构持续升级,“关于谷饲牛肉的询价越来越多,这个市场一直在变化,不断给我们惊喜”。此外,布莱奇米特强调,在阿根廷牛肉产品的商业整合方面,中国市场发挥着基础性作用,其所消化的产品与阿根廷销往其他国际市场的产品形成了互补。这种动态机制使各类牛肉部位和产品类别能实现更高的价值,从而惠及整个产业链,尤其是养牛生产者本身。参展企业普遍认为,中国市场当前处于“商业谨慎期”,但部分产品的前景依然向好。“Bustos y Beltrán”公司此次以获准出口资质工厂的身份首次参加进博会,代表胡安·曼努埃尔·贝尔特兰(Juan Manuel Beltrán)十分看好谷饲牛肉的前景:“中国市场对即将进口的巴西牛肉存在不确定心态,这为谷饲牛肉产品带来了机遇。”他认为,只有在品质、生产和标签上下足功夫,才能接住新需求。“Frimsa”公司代表托马斯·科埃略(Tomás Coelho)指出,母牛类产品正面临价格压力,而小公牛和育肥场出栏牛肉价格更为平稳。在他看来,阿根廷产品在中国市场的地位已得到充分巩固,中国方面的观望主要是在等巴西产品的量价明朗。持同样观点的还有来自“Gorina”公司的佩德罗·埃尔宾(Pedro Erbin)。他指出,短期的商业投机行为并不会改变长期的市场前景:“对于某些特定部位的牛肉而言,中国将继续是一个高价值市场。”他强调,中国消费者对谷饲牛肉的需求日益增长,这一细分市场近年来呈现出扩张态势。本届进博会有14家阿根廷出口企业随IPCVA参展。除商贸洽谈外,IPCVA同步开展了推广活动,以强化阿根廷牛肉在中国消费者中的定位:“阿根廷牛肉”展馆接待了12位社交平台创作者,他们在抖音、小红书、微博等平台合计拥有逾1050万粉丝;上海报业集团、腾讯视频、爱奇艺、网易、搜狐、哔哩哔哩等11家媒体和数字平台代表亦到场交流。这些活动扩大了阿根廷牛肉在中国数字生态中的影响。
央视曝光猪肉染色冒充牛肉:进价10到14块卖30多一斤 四川今年查办肉制品行政违法案件3769起
今年5月,绵阳游仙监管人员巡逻的时候发现一个流动肉摊,摊主车上摆着颜色很红润的鲜肉。执法人员让他拿出检疫证明,摊主说去拿证件,结果丢下一车肉直接跑了。摊主跑了之后,有市民过来问:牛肉多少钱一斤?执法人员瞬间察觉不对劲,摊主明明说自己卖的是猪肉,顾客却当成牛肉来买。仔细一看,肉上面的筋膜颜色一块深一块浅,明显是人工染出来的。而且卖30到35一斤,比正常牛肉便宜一大截。四个疑点凑在一起,监管马上联系公安。警方调监控,只用 2 小时就锁定嫌疑人,直接冲进居民区的秘密加工点。进去的时候,嫌疑人正在着急清理工具,被当场抓包。(源自央视财经)造假套路一共三步,堪称 “三重伪装”:低价猪腱子肉,柠檬黄上色,喷牛肉香精,外面再抹一层牛油,把猪肉的味道和样子全部盖住。猪肉进价才10到14块一斤,加工完摇身一变,当成牛肉卖30多一斤。从去年5月开始,两个人一直这么干,一年多赚了一百多万。最后DNA鉴定一锤定音:全是猪肉!法院宣判,主犯被判七年,另一人缓刑三年。不止绵阳这一起,四川全省同步开展肉制品专项整治。泸州有人拿过期兔肉做腊肉、乱加色素;内江把鸭肉干换包装冒充牦牛肉网上卖;还有假进口牛肉、无检疫冻猪油陆续被查。今年以来,四川肉制品整治成效显著,累计查办行政违法案件3769起,侦办刑事案件810起,抓获嫌疑人1706人,打掉制假窝点306处,涉案总金额高达1.8亿余元,持续对食品违法犯罪保持高压震慑。
11月16日猪价26省上涨无下跌 广东突破5元至4.9-5.1元/斤 全国区间4.1~5.1元/斤
今日猪价全景(11月16日)涨势延续,分化初现!26 省上涨,黑龙江、海南持平,无下跌省份,福建、山西涨幅加大至 0.2 元 / 斤,广东突破 5 元关口来到 4.9-5.1 元,腌腊旺季需求继续发力,但连续多日上涨后,盘面已经出现滞涨信号,风险进一步加大。上涨区域(26 省)华东:上海、安徽、江苏、山东、浙江(+0.1);福建(+0.2) 华中:湖北、江西、河南、湖南(+0.1) 华南:广东、广西(+0.1) 华北:北京、天津、河北(+0.1);山西(+0.2) 东北:吉林、辽宁(+0.1)西南:重庆、四川、云南、贵州(+0.1)西北:陕西、甘肃、新疆(+0.1)持平区域(2 省)东北:黑龙江 华南:海南全国猪价区间:4.1~5.1 元 / 斤,广东 4.9-5.1 元,为全国最高价;贵州 4.1 元起。盘面特点:连续第三天普涨,福建、山西继续加速上涨;黑龙江率先止涨持平,说明东北产区涨势乏力,上涨动能开始分层。两广腌腊销区依旧稳步走高,广东站上 5.1 元,腌腊需求红利还在兑现,但部分地区已经涨不动。盘面核心逻辑:华北反弹后进入休整昨天华北触底修复上涨,今天报价稳住,属于反弹之后的观望阶段,屠宰端没有继续加价,要看后续腌腊订单能不能持续跟进。东北、河南、浙江接力走强,属于轮动修复前期连续下跌的产区,养殖户惜售、出栏节奏放缓,叠加局部需求支撑,出现补涨;属于超跌后的修复,不是供需彻底反转。南方腌腊支撑力度参差不齐广东继续小幅下跌,说明腌腊还没有形成大规模集中抢猪,只是局部地区有需求增量,整体供给量依旧充足,很难走出持续普涨行情。养殖户 & 冻品贸易商操作建议:养殖户:上涨省份(浙江、河南、黑龙江、辽宁):抓住本轮反弹机会分批出栏,落袋优先,不要惜售赌连涨。持平省份:按原有计划正常出栏,保持观望,不盲目压栏。下跌省份:不要扛价,顺势出栏,控制亏损。屠宰 & 冻品贸易商:行情轮动震荡,区域价差明显,按需分批采购,不一次性重仓囤货,持续跟踪南方腌腊加工订单。后市预判盘面维持震荡磨底格局,上涨板块来回切换。核心观察点依旧是两广、川渝腌腊开工放量情况;如果腌腊订单持续释放偏弱,反弹持续性差,容易再度走弱。
穗港进境水果空运中转专线开通:不再要求原箱运输 首月预计为白云机场口岸释放约200吨运力
新修订的《进境水果检验检疫监督管理办法》规定,不再要求经港澳空运方式中转进境水果通过原箱运输,将进一步降低企业物流成本。据《南方日报》报道,为了让更多全球优质鲜果快速入粤,近日,广州海关与香港海关签署“穗港进境水果空运中转专线”监管合作备忘录,依托香港、广州两地机场国际航空货运枢纽功能,叠加创新协同监管,拓宽经香港空运中转至广州的水果进口方式。广州既是国际消费中心城市,也是华南地区乃至全国重要的进口水果集散分拨地。近年来,品类丰富的进口水果消费需求持续攀升,消费旺季从产地直飞广州及内地机场的运力极为紧张,一度“有货无机、一机难求”。而生鲜水果运输时效要求高,从新鲜采摘、全程冷链保鲜到上市销售,全流程以小时计,运力瓶颈不仅影响企业效益,也压缩了消费者选购优质果品的空间。作为全球重要的国际航空货运枢纽,香港国际机场航线覆盖全球多种水果的主要产区,全货机航班密度高、运力充足,经香港中转能有效扩充广州白云国际机场直飞航线运力饱和时期的货运量。同时,香港国际机场完善的冷链设施和专业的生鲜货物操作经验,也保证了水果在中转进境过程中品质可控。据了解,今年11月1日起施行的新修订的《进境水果检验检疫监督管理办法》规定,特殊情况下,经海关总署同意,经香港、澳门特别行政区以空运方式中转进境水果的,按照原包装和原植物检疫证书进境。这一创新的进口方式,不再要求经港澳空运方式中转进境水果通过原箱运输,将进一步降低企业物流成本,让“全球—香港—广州—全国”的水果运输路径成为可能。按照此次签署的合作备忘录,穗港两地海关“信息互通、监管互认、执法互助”的协同监管将进一步深化。在香港国际机场空空中转进口的水果,经香港海关监管后出具转运确认书,运抵广州白云国际机场后,在广州白云机场海关径行办理通关手续。在严守国门生物安全、食品安全的前提下,企业可根据运输时效和成本需求灵活选择运输方案,进一步释放香港国际机场与大湾区内地机场协同联动的货运潜力。规则“软联通”为高质量发展持续注入新动能。据企业测算,合作机制实施首月,预计可为广州白云机场口岸水果进口释放约200吨运力,推动优质进口水果供应链高效稳定,进一步丰富广大消费者的鲜果选择。同时,穗港两地机场间协调联动的不断深化,也让香港、广州国际航空货运枢纽的地位更加巩固,促进大湾区高水平对外开放。
全球资讯
更多
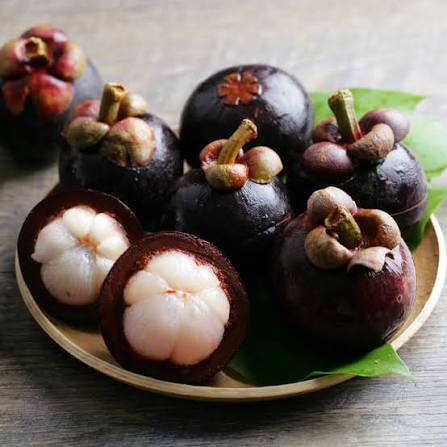
泰中签署3份农业合作文件:鲜山竹首次打开中国市场 预计每年约2000吨出口机会、价值约7600万泰铢
据泰媒报道,泰国农业与合作社部长素里亚·曾龙伦吉与中共中央外事工作委员会办公室副主任、外交部副部长马朝旭共同签署3份农业合作文件,泰国总理阿努廷·参威拉恭与中国总理李强在总理府内和平楼见证签约。此次合作旨在提升泰国农产品标准、便利贸易、建立从供应链源头到终端的植物检疫与食品安全信心,在“一带一路”倡议(BRI)框架下推进,并为泰国农产品在中国这一重要出口市场拓展机会。首份协定的核心是《泰国鲜山竹输华植物检疫要求议定书》,标志着泰国鲜山竹首次打开中国市场,涵盖4个经济品种:เนินวง(嫩旺)、สุมาลี(苏玛丽)、หม้อ(莫)、อินโด(印多),产地主要来自尖竹汶、博他仑、那拉提瓦、洛坤和素叻他尼等府。“此次市场开放预计将为泰国鲜山竹增加约每年2000吨的出口机会,价值约7600万泰铢,有助于拓宽销售渠道、分散产量过剩风险,并为农民创造收入机会。不过,出口须符合中国植物检疫要求,产地必须遵循良好农业规范(GAP),包装厂须达到良好生产规范(GMP)标准,并建立追溯体系,以控制产品质量与安全。”第二份协定是修订《泰国鲜榴莲输华植物检疫要求议定书》,以适应当前贸易形势和需求。榴莲是泰国在中国市场价值极高的重点出口农产品,核心方向是系统化管理检疫性有害生物风险。从源头果园到包装厂提升追溯能力,制定食品安全检测计划,以增强中国监管机构信心,降低货物被扣留或拒收风险,维护泰国榴莲出口长期稳定。标准提升对出口链条上所有经营者——从农民、收购商、包装厂到出口商——都具有重要意义,各方须严格遵守规定,以保持泰国榴莲在中国市场的竞争力。第三份协定是签署“一带一路”进出口食品安全合作机制框架文件,为泰国加入多国合作框架打开通道。该机制将支持信息交流、风险预警以及国际间食品安全法规与标准协调,有助于提升食品风险应对效率,增强泰国农产品和食品在海外市场的信心。三份协定的签署是泰中农业合作的又一进展,既包括新市场开放,也包括主要出口商品贸易条件的修订,以及食品安全合作网络的拓展。对泰国农业而言,接下来的重要挑战是推动农民和经营者持续做好准,遵守既定标准,将市场开放带来的机会转化为实际订单和收入,同时维护泰国农产品在中国及全球市场的质量与信誉。
新闻图片
蒙牛特一亿诺亮相2026特殊食品大会:特医市场2026年预计突破330亿元、渗透率仅3% 获批产品超400款
11月13日,2026特殊食品大会-特医食品临床研究及应用发展会议在广西南宁同期举行。蒙牛旗下专注特殊医学营养的品牌——上海特一亿诺健康科技有限公司(以下简称“特一亿诺”)亮相大会,并深度参与专题会议,与国内临床专家、行业同仁共同剖析国产特医行业痛点,分享本土化创新实践路径,助力推动特医食品规范化临床落地。作为蒙牛布局“医学营养”的核心主体,特一亿诺依托蒙牛长期科研积累与全产业链优势,持续深化医学营养专业化布局,将本土化研发与高标准制造相结合,推动科研成果向高品质国产供给转化,更好服务国人的特殊营养需求,助力国产特医产业高质量发展。践行营养使命 保障国人“特殊口粮”安全特殊医学用途配方食品(以下简称“特医食品”)是指为满足进食受限、消化吸收障碍、代谢紊乱或者特定疾病状态人群对营养素或者膳食的特殊需要,专门加工配制而成的配方食品。我国特医食品市场需求巨大,2026年预计将突破330亿元。而受限于高门槛等因素行业供给严重不足,行业渗透率仅为3%,远低于欧美成熟市场水平。尤其是,罕见病代谢障碍、食物蛋白过敏、组件配方等细分赛道仍存在结构性供给缺口,不少患者依旧面临“无粮可吃”“选择有限”的困境,行业重心正转向实现供给与本土患者刚需的精准匹配。换句话说,国内需要特医食品的人非常多,能用上的人非常少。所以,如何打造真正适配中国患者的特医产品,成为行业亟待回应的现实命题。特一亿诺董事长郭岩在当天的主题演讲中表示:“从基础营养向医学营养扩展,既是产业发展的必然趋势,更是蒙牛践行为国人提供全生命周期营养保障的社会责任。特一亿诺不仅是蒙牛在医学营养赛道的探路者,更立志要做国产特医破局的排头兵。我们希望通过长期投入和扎实的研发,把中国人的‘特殊口粮’稳稳地端在自己手里。”锚定特医新国标,循证研发国人专属国产特医会上,业内专家表示,特医配方的适配性直接决定临床应用价值,本土化创新严格遵守新国标要求,依托中国循证数据开展研发。随着GB 25596‑2025、GB 29922‑2025两项特医新国标落地实施,行业建立起更严谨的科学技术框架,进一步完善了氨基酸代谢障碍等特殊配方的营养要求,为满足罕见病患儿的个体化营养需求提供了更明确的技术依据。截至2026年,我国获批特医食品数量已突破400款,其中国产注册占比达到90%。尽管国产特医注册数量持续增长,但细分领域供给失衡的问题依旧客观存在。市场监管总局特殊食品司相关负责人观点指出,当前国内适用于罕见病及临床急需的特医食品供给仍然偏少,不少品类依赖国外产品;从注册产品结构来看,非全营养配方食品占比约41%,全营养配方占31%,品类供给结构仍有待优化。特一亿诺致力于立足中国人群特殊营养需求,紧跟国内临床诊疗本土化趋势,打磨适配国人的专属配方。“我们的使命就是根据中国特殊人群营养需求,基于中国数据循证创新,专注特医营养,提升生命质感。我们做产品,不能仅仅是为了帮助患者补充营养,更要关注他们真实的喂养体验、心理感受,让他们活得更有尊严。”郭岩强调。注册证只是服务中国患者的起点,特一亿诺持续搭建覆盖婴儿至成人、多品类、全生命周期的特医食品矩阵,补齐罕见病、过敏、成人疾病营养支持等细分领域的供给短板。本次大会上,特一亿诺不仅展示其最新研发成果,还完整呈现品牌在婴儿罕见病、婴儿食物蛋白过敏及成人营养支持场景的研发布局,集中展示品牌深耕国人全周期医学营养的系统化思路。坚持长期主义,以自主科研攻关筑牢品质根基研发层面的突破只是特医产业发展的第一步,而产品真正落地临床、惠及患者,离不开全链条的长期投入。一直以来,为了让消费者“喝上奶、喝好奶、喝对奶”,蒙牛全面推进“一体两翼”战略,以科研创新为核心引擎,全面布局“基础营养、功能营养、医学营养”,将特医明确为集团战略创新业务,并于2022 年自主建设特医工厂,布局覆盖生产制造、临床循证、学术医务支持,延伸至患者全生命周期服务的系统性体系。在生产端,特一亿诺重资建设特医专厂专线,严守特医产品的严苛生产标准;在研发端,强调基于中国人群数据的循证研发,以此支撑覆盖全生命周期场景的产品布局;学术层面组建医务团队,联动专家与第三方机构开展共建,做好科研证据向临床实践的转化。从“喝上奶、喝好奶”再到如今的“喝对奶”,蒙牛以长期主义助力国民营养升级,也以自身实践证明了,乳业的能力边界,可以从一杯奶延伸到一罐特医产品。贯通“政产学研用体”,助力国产特医产业高质量发展国产特医产业的高质量发展,离不开“政产学研用体”的同频共振,从理顺准入通道,到科研创新探索、打造高品质产品,一直到改善患者体验,才能打通供给抵达消费者手中的“最后一公里”。有数据显示,超六成患者无法完成特医食品的推荐使用周期,一半的中国患者反映难以耐受医用饮品,口感、质地、耐受度、认知不足等都是制约消费者体验的因素,直接影响消费者选择与依从性。然而,不少特医适用人群需要长期甚至终身营养干预。为此,特一亿诺持续优化产品食用体验,开展科普宣教,搭建会员长期陪伴机制,打通医院‑社区‑家庭的营养管理链路,通过联动临床专家与第三方机构开展学术共建,以喂养顾问、专家课堂、在线咨询和会员陪伴机制,把营养管理从病房延伸到餐桌推动特医产品从“买得到”走向“用得住”,全面提升患者的疾病知识与自我管理能力、增强依从性行为,守护其生命质量与尊严。作为蒙牛“一体两翼”战略布局下的专业特医板块,特一亿诺肩负国产特医破局探路者的使命,践行乳业头部企业社会责任,主动深耕临床真实需求。站在“十五五”全新发展起点,特一亿诺将严守新国标规范,坚持基于中国人群数据的循证创新,聚焦特殊人群营养需求,持续推动特医产品本土化、规范化、高质量发展、深耕本土循证,为国人专研特医解决方案,持续打磨完善生命周期特殊营养产品与服务体系,助力“健康中国”战略落地临床营养领域,为提升特殊人群生命质感贡献新的更大力量。
新闻图片
马士基对穿越霍尔木兹海峡货物每箱加收1000美元 中东港口延误料将继续扩大
马士基最新一期《中东运营更新》通告里有一句直接进账单的话:穿越霍尔木兹海峡的货物,每箱加收1000美元,费用涵盖保险保费和船员风险补偿。换句话说,这不是什么“过路费”名目,海峡的风险升到了什么程度,钱就涨到什么程度,这笔钱是风险本身的价。货还没落地,账单先到,这项费用按基本海运费开具。订豪尔费坎的货,目的港变了同一份通告还改了目的港,订到豪尔费坎码头的部分货载,最终目的港将改为杰贝阿里,要么在富查伊拉卸船后保税陆运过去,要么支线船直接过海峡进杰贝阿里。通告写明,客户可能面临更长运输和交付时间、提货安排变更,以及额外的运输、操作、清关或仓储费用,费用按马士基运输条款由货方承担。同时,码头的动作也在变,豪尔费坎堆场利用率高、道路拥堵、集卡等待时间拉长,码头正把集装箱转移到Sajja内陆堆场;富查伊拉码头则自行将部分运往杰贝阿里的重柜转入Al Hayl港外堆场,转堆产生的移箱、操作和仓储费用同样向货方收取。订舱端的口径更紧,伊拉克、科威特、卡塔尔、巴林、沙特达曼和朱拜勒方向暂停接订;阿联酋方向只保留豪尔费坎(仅进口)和杰贝阿里(经陆桥);冷藏箱暂停范围更大,危险品按IMO分类逐项设限。吉达方向本地收货人订舱适用3800美元的紧急运价。东岸三港,等泊以周计钱是新的,堵不是新的。据德迅港口监测(数据截至10月30日):豪尔费坎平均等泊7.25天,过去30天挂靠船舶平均晚到7.4天、晚离5.7天;富查伊拉集装箱船过去7天平均等待8.86天,晚到7.58天、晚离7.65天;沙迦等泊约3天,进出港延误均超4天。富查伊拉还有一个别的港没有的麻烦,外国货物、危险品和特种设备的卸货限制仍在执行,排到泊位,部分柜子照样卸不下来。堵也不止在海侧,从豪尔费坎、富查伊拉向杰贝阿里、沙迦、阿布扎比的码头转运,已从原来的5天左右拉长到12至15天。一个中东柜子的完整链条现在是,锚地等约7至9天,卸货受品类限制,上岸后再等两周左右才能转到目的仓。堆场、集卡、清关资源全线吃紧。德迅评估称,中东进口需求依然强劲,预防性备货在继续加压,替代门户港接近饱和,未来几周延误还会扩大。海峡这边,评级还是“严重”据联合海事信息中心(JMIC)11月8日第112期海上安全更新:霍尔木兹海峡风险等级维持“严重”(SEVERE),当前条件下针对商船的蓄意敌对行动仍被认为极有可能发生;3月1日以来确认的船舶事件已累计177起,最近一个报告期新增5起。JMIC同时估算,11月8日富查伊拉、豪尔费坎一带锚地约有162艘船停泊,并预计积压将持续。Gulf News报道援引UKMTO最新周报,海峡通行量较冲突前水平低约65%,多数开着应答器的船走北侧航线;截至11月6日的一周内,海峡及周边至少11艘船遇袭,其中3艘沉没。JMIC的独立跟踪显示,日均通行只有个位数到低双位数。船等不了,货等得起吗?The Signal Group干散货周报援引Signal Ocean平台数据:截至10月28日,波斯湾和阿曼湾29个港口共265艘散货船在等,其中富查伊拉外74艘、苏哈尔外50艘,比去年同期高约75%,这还只是散货船的口径,不含集装箱船。替代港在哪,德迅给了两个名字德迅建议货主分散船司和门户港组合,并点名了两个替代港,阿曼的萨拉拉(Salalah)和杜库姆(Duqm),目前两地拖车运力相对充裕。但替代港也不轻松,赫伯罗特运营通报表示:萨拉拉堆场密度高达84%,泊位延误最高36小时;苏哈尔等泊2至3天。替代方案能分散压力,摊不平缺口。马士基的通告没有给结束日期,措施按周滚动评估。也就是说,1000美元收多久、目的港改到什么时候,下一期更新之前没人知道。中东线最近要报价的同行,海运段多1000美元、陆运段多一周,这两笔都要先写进对客户的预期管理里。
新闻图片
乌拉圭输华牛骨产品检出氟佐隆残留:GB 31650肌肉限量200 µg/kg 涉事企业未被暂停注册资格
据乌拉圭牧农渔业部(MGAP)官网通报:2026年11月12日,中国官方主管部门通知乌方,一批乌拉圭产输华牛骨头产品中检出兽药氟佐隆(Fluazuron)残留。由于这是涉事企业出口产品中首次检出该类兽药残留且非中国官方的禁用类兽药,因此该在华注册企业未被暂停其注册资格,该涉事企业对华贸易仍可以正常开展。从通知发布的信息来看:接到该通报后,MGAP已启动调查,以查明事件起因,识别所涉养殖场及动物,并采取相应的纠正与预防措施。体现了乌拉圭官方对出口中国食品农产品合规的重视。兽药规范使用:同时满足中乌两国要求在我国,氟佐隆(Fluazuron)属于限用药。《食品安全国家标准 食品中兽药最大残留限量》(GB 31650—2019)对动物牛的肌肉、脂肪、肝和肾4个靶组织均设定了氟佐隆的最大残留限量,分别为:肌肉200 µg/kg、脂肪7000 µg/kg、肝500 µg/kg、肾500 µg/kg,此次被检出的“bovinos (huesos)”,其可食用部分应执行“肌肉”限量要求。依据海关总署令第249号《进出口食品安全管理办法》第三十三条规定,进口食品经海关合格评定不合格的,由海关出具不合格证明;涉及安全、健康、环境保护项目不合格的,由海关书面通知食品进口商,责令其销毁或者退运。本次事件涉及食品安全问题,相关货柜将会依照官方要求,采取销毁或退运安排。在乌拉圭,氟佐隆是由乌拉圭畜牧服务总局(DGSG)通过兽医实验室司注册并批准使用的兽药,用于防治牛蜱(Rhipicephalus (Boophilus) microplus)。乌拉圭发布的兽药残留限量清单(DGSG 第 11A/2010 号决议附件一,后经单项决议陆续增补)虽未收载氟佐隆,但DGSG已于2025年11月答复众议院议员问询时明确,国家生物残留计划(PNRB)对氟佐隆适用的限量与中方法规及Codex标准一致。使用该药物是防控牛蜱的重要手段。然而,与所有用于食用性动物生产的兽药一样,必须严格遵守使用条件,并在动物送宰前切实执行规定的休药期。若未遵守送宰前休药期的规定,就容易引发问题。为此,MGAP提醒养殖从业者:务必在《卫生控制记录表》中如实登记用药情况,对已用药动物作出标识,并完整核实相关休药期的执行情况。乌方应对措施:强化监管框架与官方控制MGAP在通知中提醒,畜牧服务总局已于2025年10月24日批准第311/025号决议,规定在送宰牛只中检出超过允许限量的体外寄生虫类兽药残留,以及不遵守已批准产品的使用条件,均属“严重违规”。该法规规定了经济处罚,并规定可对运往屠宰场的牛只移动实施预防性限制措施。此外,通过第88/2026号法令,DGSG的卫生调查与干预职权得到加强,可用于预防、调查和处置兽药最大残留限量(MRL)违规行为的工具随之扩充。上述规定是MGAP持续实施的一系列措施的组成部分,旨在加强养殖场的官方监管、提高屠宰场的残留监测水平,并强化面对不合格结果时的溯源与调查机制。结合此前有关中方审核组访问乌拉圭的报道,中方审核组此次核查任务目标之一是实地走访曾出现药物残留问题的工厂、屠宰厂,同时也考察无相关问题的企业,以此评估针对已发现问题案件的处置措施,核查乌拉圭牧农渔业部(MGAP)与行业企业为解决问题所执行的整套流程。由此可见乌拉圭官方对兽药残留采取的措施已接近“零容忍”,乌拉圭官方对相关整改也表现出了较为积极的态度并且拿出行之有效的方案,督促行业按照中国相关标准和要求开展输华贸易,确保输华产品合规。维护产品信誉:乌方对国际市场做出承诺据外媒《观察家报》(El Observador)了解,此次新出现的不利情况令MGAP尤为担忧,因为案例仍在不断增加,业界担心某个时候可能出现重大障碍,影响乌拉圭向中国(其畜牧农工业产品三大主要市场之一)继续供货。MGAP目前正依照双边议定书框架与中华人民共和国主管部门保持沟通,并将继续开展相关调查与处置工作。该部重申其承诺:将持续强化覆盖整个生产链条的预防、控制和监督体系,以保障食品安全、防止此类事件再次发生。食品安全始于养殖场。规范使用兽药并严格执行休药期,是维护国家产品信誉、保持乌拉圭卫生声誉不可或缺的承诺。
新闻图片
11月16日猪价26省上涨无下跌 广东突破5元至4.9-5.1元/斤 全国区间4.1~5.1元/斤
今日猪价全景(11月16日)涨势延续,分化初现!26 省上涨,黑龙江、海南持平,无下跌省份,福建、山西涨幅加大至 0.2 元 / 斤,广东突破 5 元关口来到 4.9-5.1 元,腌腊旺季需求继续发力,但连续多日上涨后,盘面已经出现滞涨信号,风险进一步加大。上涨区域(26 省)华东:上海、安徽、江苏、山东、浙江(+0.1);福建(+0.2) 华中:湖北、江西、河南、湖南(+0.1) 华南:广东、广西(+0.1) 华北:北京、天津、河北(+0.1);山西(+0.2) 东北:吉林、辽宁(+0.1)西南:重庆、四川、云南、贵州(+0.1)西北:陕西、甘肃、新疆(+0.1)持平区域(2 省)东北:黑龙江 华南:海南全国猪价区间:4.1~5.1 元 / 斤,广东 4.9-5.1 元,为全国最高价;贵州 4.1 元起。盘面特点:连续第三天普涨,福建、山西继续加速上涨;黑龙江率先止涨持平,说明东北产区涨势乏力,上涨动能开始分层。两广腌腊销区依旧稳步走高,广东站上 5.1 元,腌腊需求红利还在兑现,但部分地区已经涨不动。盘面核心逻辑:华北反弹后进入休整昨天华北触底修复上涨,今天报价稳住,属于反弹之后的观望阶段,屠宰端没有继续加价,要看后续腌腊订单能不能持续跟进。东北、河南、浙江接力走强,属于轮动修复前期连续下跌的产区,养殖户惜售、出栏节奏放缓,叠加局部需求支撑,出现补涨;属于超跌后的修复,不是供需彻底反转。南方腌腊支撑力度参差不齐广东继续小幅下跌,说明腌腊还没有形成大规模集中抢猪,只是局部地区有需求增量,整体供给量依旧充足,很难走出持续普涨行情。养殖户 & 冻品贸易商操作建议:养殖户:上涨省份(浙江、河南、黑龙江、辽宁):抓住本轮反弹机会分批出栏,落袋优先,不要惜售赌连涨。持平省份:按原有计划正常出栏,保持观望,不盲目压栏。下跌省份:不要扛价,顺势出栏,控制亏损。屠宰 & 冻品贸易商:行情轮动震荡,区域价差明显,按需分批采购,不一次性重仓囤货,持续跟踪南方腌腊加工订单。后市预判盘面维持震荡磨底格局,上涨板块来回切换。核心观察点依旧是两广、川渝腌腊开工放量情况;如果腌腊订单持续释放偏弱,反弹持续性差,容易再度走弱。
新闻图片
产品动态
更多
活動圖片
乌拉圭输华牛骨产品检出氟佐隆残留:GB 31650肌肉限量200 µg/kg 涉事企业未被暂停注册资格
据乌拉圭牧农渔业部(MGAP)官网通报:2026年11月12日,中国官方主管部门通知乌方,一批乌拉圭产输华牛骨头产品中检出兽药氟佐隆(Fluazuron)残留。由于这是涉事企业出口产品中首次检出该类兽药残留且非中国官方的禁用类兽药,因此该在华注册企业未被暂停其注册资格,该涉事企业对华贸易仍可以正常开展。从通知发布的信息来看:接到该通报后,MGAP已启动调查,以查明事件起因,识别所涉养殖场及动物,并采取相应的纠正与预防措施。体现了乌拉圭官方对出口中国食品农产品合规的重视。兽药规范使用:同时满足中乌两国要求在我国,氟佐隆(Fluazuron)属于限用药。《食品安全国家标准 食品中兽药最大残留限量》(GB 31650—2019)对动物牛的肌肉、脂肪、肝和肾4个靶组织均设定了氟佐隆的最大残留限量,分别为:肌肉200 µg/kg、脂肪7000 µg/kg、肝500 µg/kg、肾500 µg/kg,此次被检出的“bovinos (huesos)”,其可食用部分应执行“肌肉”限量要求。依据海关总署令第249号《进出口食品安全管理办法》第三十三条规定,进口食品经海关合格评定不合格的,由海关出具不合格证明;涉及安全、健康、环境保护项目不合格的,由海关书面通知食品进口商,责令其销毁或者退运。本次事件涉及食品安全问题,相关货柜将会依照官方要求,采取销毁或退运安排。在乌拉圭,氟佐隆是由乌拉圭畜牧服务总局(DGSG)通过兽医实验室司注册并批准使用的兽药,用于防治牛蜱(Rhipicephalus (Boophilus) microplus)。乌拉圭发布的兽药残留限量清单(DGSG 第 11A/2010 号决议附件一,后经单项决议陆续增补)虽未收载氟佐隆,但DGSG已于2025年11月答复众议院议员问询时明确,国家生物残留计划(PNRB)对氟佐隆适用的限量与中方法规及Codex标准一致。使用该药物是防控牛蜱的重要手段。然而,与所有用于食用性动物生产的兽药一样,必须严格遵守使用条件,并在动物送宰前切实执行规定的休药期。若未遵守送宰前休药期的规定,就容易引发问题。为此,MGAP提醒养殖从业者:务必在《卫生控制记录表》中如实登记用药情况,对已用药动物作出标识,并完整核实相关休药期的执行情况。乌方应对措施:强化监管框架与官方控制MGAP在通知中提醒,畜牧服务总局已于2025年10月24日批准第311/025号决议,规定在送宰牛只中检出超过允许限量的体外寄生虫类兽药残留,以及不遵守已批准产品的使用条件,均属“严重违规”。该法规规定了经济处罚,并规定可对运往屠宰场的牛只移动实施预防性限制措施。此外,通过第88/2026号法令,DGSG的卫生调查与干预职权得到加强,可用于预防、调查和处置兽药最大残留限量(MRL)违规行为的工具随之扩充。上述规定是MGAP持续实施的一系列措施的组成部分,旨在加强养殖场的官方监管、提高屠宰场的残留监测水平,并强化面对不合格结果时的溯源与调查机制。结合此前有关中方审核组访问乌拉圭的报道,中方审核组此次核查任务目标之一是实地走访曾出现药物残留问题的工厂、屠宰厂,同时也考察无相关问题的企业,以此评估针对已发现问题案件的处置措施,核查乌拉圭牧农渔业部(MGAP)与行业企业为解决问题所执行的整套流程。由此可见乌拉圭官方对兽药残留采取的措施已接近“零容忍”,乌拉圭官方对相关整改也表现出了较为积极的态度并且拿出行之有效的方案,督促行业按照中国相关标准和要求开展输华贸易,确保输华产品合规。维护产品信誉:乌方对国际市场做出承诺据外媒《观察家报》(El Observador)了解,此次新出现的不利情况令MGAP尤为担忧,因为案例仍在不断增加,业界担心某个时候可能出现重大障碍,影响乌拉圭向中国(其畜牧农工业产品三大主要市场之一)继续供货。MGAP目前正依照双边议定书框架与中华人民共和国主管部门保持沟通,并将继续开展相关调查与处置工作。该部重申其承诺:将持续强化覆盖整个生产链条的预防、控制和监督体系,以保障食品安全、防止此类事件再次发生。食品安全始于养殖场。规范使用兽药并严格执行休药期,是维护国家产品信誉、保持乌拉圭卫生声誉不可或缺的承诺。
活動圖片
蒙牛特一亿诺亮相2026特殊食品大会:特医市场2026年预计突破330亿元、渗透率仅3% 获批产品超400款
11月13日,2026特殊食品大会-特医食品临床研究及应用发展会议在广西南宁同期举行。蒙牛旗下专注特殊医学营养的品牌——上海特一亿诺健康科技有限公司(以下简称“特一亿诺”)亮相大会,并深度参与专题会议,与国内临床专家、行业同仁共同剖析国产特医行业痛点,分享本土化创新实践路径,助力推动特医食品规范化临床落地。作为蒙牛布局“医学营养”的核心主体,特一亿诺依托蒙牛长期科研积累与全产业链优势,持续深化医学营养专业化布局,将本土化研发与高标准制造相结合,推动科研成果向高品质国产供给转化,更好服务国人的特殊营养需求,助力国产特医产业高质量发展。践行营养使命 保障国人“特殊口粮”安全特殊医学用途配方食品(以下简称“特医食品”)是指为满足进食受限、消化吸收障碍、代谢紊乱或者特定疾病状态人群对营养素或者膳食的特殊需要,专门加工配制而成的配方食品。我国特医食品市场需求巨大,2026年预计将突破330亿元。而受限于高门槛等因素行业供给严重不足,行业渗透率仅为3%,远低于欧美成熟市场水平。尤其是,罕见病代谢障碍、食物蛋白过敏、组件配方等细分赛道仍存在结构性供给缺口,不少患者依旧面临“无粮可吃”“选择有限”的困境,行业重心正转向实现供给与本土患者刚需的精准匹配。换句话说,国内需要特医食品的人非常多,能用上的人非常少。所以,如何打造真正适配中国患者的特医产品,成为行业亟待回应的现实命题。特一亿诺董事长郭岩在当天的主题演讲中表示:“从基础营养向医学营养扩展,既是产业发展的必然趋势,更是蒙牛践行为国人提供全生命周期营养保障的社会责任。特一亿诺不仅是蒙牛在医学营养赛道的探路者,更立志要做国产特医破局的排头兵。我们希望通过长期投入和扎实的研发,把中国人的‘特殊口粮’稳稳地端在自己手里。”锚定特医新国标,循证研发国人专属国产特医会上,业内专家表示,特医配方的适配性直接决定临床应用价值,本土化创新严格遵守新国标要求,依托中国循证数据开展研发。随着GB 25596‑2025、GB 29922‑2025两项特医新国标落地实施,行业建立起更严谨的科学技术框架,进一步完善了氨基酸代谢障碍等特殊配方的营养要求,为满足罕见病患儿的个体化营养需求提供了更明确的技术依据。截至2026年,我国获批特医食品数量已突破400款,其中国产注册占比达到90%。尽管国产特医注册数量持续增长,但细分领域供给失衡的问题依旧客观存在。市场监管总局特殊食品司相关负责人观点指出,当前国内适用于罕见病及临床急需的特医食品供给仍然偏少,不少品类依赖国外产品;从注册产品结构来看,非全营养配方食品占比约41%,全营养配方占31%,品类供给结构仍有待优化。特一亿诺致力于立足中国人群特殊营养需求,紧跟国内临床诊疗本土化趋势,打磨适配国人的专属配方。“我们的使命就是根据中国特殊人群营养需求,基于中国数据循证创新,专注特医营养,提升生命质感。我们做产品,不能仅仅是为了帮助患者补充营养,更要关注他们真实的喂养体验、心理感受,让他们活得更有尊严。”郭岩强调。注册证只是服务中国患者的起点,特一亿诺持续搭建覆盖婴儿至成人、多品类、全生命周期的特医食品矩阵,补齐罕见病、过敏、成人疾病营养支持等细分领域的供给短板。本次大会上,特一亿诺不仅展示其最新研发成果,还完整呈现品牌在婴儿罕见病、婴儿食物蛋白过敏及成人营养支持场景的研发布局,集中展示品牌深耕国人全周期医学营养的系统化思路。坚持长期主义,以自主科研攻关筑牢品质根基研发层面的突破只是特医产业发展的第一步,而产品真正落地临床、惠及患者,离不开全链条的长期投入。一直以来,为了让消费者“喝上奶、喝好奶、喝对奶”,蒙牛全面推进“一体两翼”战略,以科研创新为核心引擎,全面布局“基础营养、功能营养、医学营养”,将特医明确为集团战略创新业务,并于2022 年自主建设特医工厂,布局覆盖生产制造、临床循证、学术医务支持,延伸至患者全生命周期服务的系统性体系。在生产端,特一亿诺重资建设特医专厂专线,严守特医产品的严苛生产标准;在研发端,强调基于中国人群数据的循证研发,以此支撑覆盖全生命周期场景的产品布局;学术层面组建医务团队,联动专家与第三方机构开展共建,做好科研证据向临床实践的转化。从“喝上奶、喝好奶”再到如今的“喝对奶”,蒙牛以长期主义助力国民营养升级,也以自身实践证明了,乳业的能力边界,可以从一杯奶延伸到一罐特医产品。贯通“政产学研用体”,助力国产特医产业高质量发展国产特医产业的高质量发展,离不开“政产学研用体”的同频共振,从理顺准入通道,到科研创新探索、打造高品质产品,一直到改善患者体验,才能打通供给抵达消费者手中的“最后一公里”。有数据显示,超六成患者无法完成特医食品的推荐使用周期,一半的中国患者反映难以耐受医用饮品,口感、质地、耐受度、认知不足等都是制约消费者体验的因素,直接影响消费者选择与依从性。然而,不少特医适用人群需要长期甚至终身营养干预。为此,特一亿诺持续优化产品食用体验,开展科普宣教,搭建会员长期陪伴机制,打通医院‑社区‑家庭的营养管理链路,通过联动临床专家与第三方机构开展学术共建,以喂养顾问、专家课堂、在线咨询和会员陪伴机制,把营养管理从病房延伸到餐桌推动特医产品从“买得到”走向“用得住”,全面提升患者的疾病知识与自我管理能力、增强依从性行为,守护其生命质量与尊严。作为蒙牛“一体两翼”战略布局下的专业特医板块,特一亿诺肩负国产特医破局探路者的使命,践行乳业头部企业社会责任,主动深耕临床真实需求。站在“十五五”全新发展起点,特一亿诺将严守新国标规范,坚持基于中国人群数据的循证创新,聚焦特殊人群营养需求,持续推动特医产品本土化、规范化、高质量发展、深耕本土循证,为国人专研特医解决方案,持续打磨完善生命周期特殊营养产品与服务体系,助力“健康中国”战略落地临床营养领域,为提升特殊人群生命质感贡献新的更大力量。
活動圖片
进博会:阿根廷对华牛肉出口占其总量60%、总额40% 14家企业参展 谷饲询价越来越多
阿根廷牛肉促进协会(IPCVA)近日在中国国际进口博览会(下称进博会)上参展,取得的成果再次印证了中国市场对阿根廷肉类产业链的重要性。目前,对中国市场的出口占阿根廷牛肉出口总量的60%、出口总额的40%。阿根廷新闻社12日报道,IPCVA主席格奥尔斯·布莱奇米特(Georges Breitschmitt)表示:“这场展会再次印证了中国市场的重要性。”他指出,中国需求结构持续升级,“关于谷饲牛肉的询价越来越多,这个市场一直在变化,不断给我们惊喜”。此外,布莱奇米特强调,在阿根廷牛肉产品的商业整合方面,中国市场发挥着基础性作用,其所消化的产品与阿根廷销往其他国际市场的产品形成了互补。这种动态机制使各类牛肉部位和产品类别能实现更高的价值,从而惠及整个产业链,尤其是养牛生产者本身。参展企业普遍认为,中国市场当前处于“商业谨慎期”,但部分产品的前景依然向好。“Bustos y Beltrán”公司此次以获准出口资质工厂的身份首次参加进博会,代表胡安·曼努埃尔·贝尔特兰(Juan Manuel Beltrán)十分看好谷饲牛肉的前景:“中国市场对即将进口的巴西牛肉存在不确定心态,这为谷饲牛肉产品带来了机遇。”他认为,只有在品质、生产和标签上下足功夫,才能接住新需求。“Frimsa”公司代表托马斯·科埃略(Tomás Coelho)指出,母牛类产品正面临价格压力,而小公牛和育肥场出栏牛肉价格更为平稳。在他看来,阿根廷产品在中国市场的地位已得到充分巩固,中国方面的观望主要是在等巴西产品的量价明朗。持同样观点的还有来自“Gorina”公司的佩德罗·埃尔宾(Pedro Erbin)。他指出,短期的商业投机行为并不会改变长期的市场前景:“对于某些特定部位的牛肉而言,中国将继续是一个高价值市场。”他强调,中国消费者对谷饲牛肉的需求日益增长,这一细分市场近年来呈现出扩张态势。本届进博会有14家阿根廷出口企业随IPCVA参展。除商贸洽谈外,IPCVA同步开展了推广活动,以强化阿根廷牛肉在中国消费者中的定位:“阿根廷牛肉”展馆接待了12位社交平台创作者,他们在抖音、小红书、微博等平台合计拥有逾1050万粉丝;上海报业集团、腾讯视频、爱奇艺、网易、搜狐、哔哩哔哩等11家媒体和数字平台代表亦到场交流。这些活动扩大了阿根廷牛肉在中国数字生态中的影响。
活動圖片
央视曝光猪肉染色冒充牛肉:进价10到14块卖30多一斤 四川今年查办肉制品行政违法案件3769起
今年5月,绵阳游仙监管人员巡逻的时候发现一个流动肉摊,摊主车上摆着颜色很红润的鲜肉。执法人员让他拿出检疫证明,摊主说去拿证件,结果丢下一车肉直接跑了。摊主跑了之后,有市民过来问:牛肉多少钱一斤?执法人员瞬间察觉不对劲,摊主明明说自己卖的是猪肉,顾客却当成牛肉来买。仔细一看,肉上面的筋膜颜色一块深一块浅,明显是人工染出来的。而且卖30到35一斤,比正常牛肉便宜一大截。四个疑点凑在一起,监管马上联系公安。警方调监控,只用 2 小时就锁定嫌疑人,直接冲进居民区的秘密加工点。进去的时候,嫌疑人正在着急清理工具,被当场抓包。(源自央视财经)造假套路一共三步,堪称 “三重伪装”:低价猪腱子肉,柠檬黄上色,喷牛肉香精,外面再抹一层牛油,把猪肉的味道和样子全部盖住。猪肉进价才10到14块一斤,加工完摇身一变,当成牛肉卖30多一斤。从去年5月开始,两个人一直这么干,一年多赚了一百多万。最后DNA鉴定一锤定音:全是猪肉!法院宣判,主犯被判七年,另一人缓刑三年。不止绵阳这一起,四川全省同步开展肉制品专项整治。泸州有人拿过期兔肉做腊肉、乱加色素;内江把鸭肉干换包装冒充牦牛肉网上卖;还有假进口牛肉、无检疫冻猪油陆续被查。今年以来,四川肉制品整治成效显著,累计查办行政违法案件3769起,侦办刑事案件810起,抓获嫌疑人1706人,打掉制假窝点306处,涉案总金额高达1.8亿余元,持续对食品违法犯罪保持高压震慑。
10/2026
更多
海关总署、农业农村部第153号公告:冈比亚发生新城疫、口蹄疫 禽及偶蹄动物产品禁止输华
海关总署 农业农村部公告2026年第153号(关于防止冈比亚新城疫、口蹄疫传入我国的公告)近日,世界动物卫生组织(WOAH)发布信息,冈比亚发生新城疫、口蹄疫疫情。为防止疫情传入,保护我国畜牧业安全和生物安全,根据相关法律法规,现公告如下: 一、禁止直接或间接从冈比亚输入禽、偶蹄动物及相关产品(源于禽、偶蹄动物未经加工或者虽经加工但仍有可能传播疫病的产品)。二、禁止寄递或携带来自冈比亚的禽、偶蹄动物及相关产品入境。一经发现一律作退回或销毁处理。三、来自冈比亚的进境运输工具上卸下的动植物性废弃物、泔水等,一律在海关的监督下作除害处理,不得擅自抛弃。四、对边防检查等部门截获的非法入境的来自冈比亚的禽、偶蹄动物及相关产品,一律在海关的监督下作销毁处理。五、凡违反上述规定者,由海关依照《中华人民共和国海关法》、《中华人民共和国生物安全法》、《中华人民共和国进出境动植物检疫法》及其实施条例有关规定处理。六、各级海关、各级农业农村部门要分别按照《中华人民共和国海关法》《中华人民共和国生物安全法》《中华人民共和国进出境动植物检疫法》《中华人民共和国动物防疫法》等有关规定,密切配合,做好检疫、防疫和监督工作。本公告自发布之日起实施。特此公告。海关总署 农业农村部2026年10月28日
安井、三全、海欣齐发涨价函!鱼糜价格连续六个季度上涨 牛肉连涨16周
龙头企业齐发涨价函安井食品是较早宣布调价的行业巨头。9月21日,安井食品正式对外发布调价通知,由于鱼糜制品类的原材料大幅上涨,且货源紧张,导致产品成本大幅上升,为确保持续稳定经营,自10月1日起,公司拟对部分鱼糜制品上调5-10元不等,其他产品视原料上涨情况适度上调。海欣食品紧跟其后宣布涨价,原因同样是鱼糜制品和其他大宗原料大幅上涨,决定自11月1日起,对部分产品进行阶段性涨价,调价幅度为3%-5%不等。10月16日,三全食品肉制品事业部也发布了调价函,因原材料价格飙升,为保证产品质量稳定,公司决定自10月20日起,部分产品将上调5-10元/箱或调整促销力度。头条君在朋友圈留意到,多个牛肉厂家近日齐齐发布了涨价函:同步涨价的冻品品类,还有豆制品、黑鱼片、冻鸡副、鲍鱼、藕制品等多种。为什么非涨不可?因为这波原料涨的太狠了。先来看鱼糜。截至2026年,鱼糜价格已经连续第六个季度上涨。2026 年 B 季比 A 季再涨25%–35%,是有记录以来最大涨幅。俄罗斯、美国阿拉斯加、日本北海道的狭鳕鱼糜产量全部下降,有的甚至在20%以上。一方面是受厄尔尼诺影响北太平洋海水鱼资源紧张,另一方面是俄罗斯厂商主动把更多狭鳕原料转向高附加值鱼片生产。产出鱼糜减少,供不应求,价格就上来了。再来看肉类大宗原料,其中牛肉和羊肉今年涨势最为凶猛。牛肉已经连涨16周!根据农业农村部的发布,截至10月15日,全国农产品批发市场牛肉均价72.62元/公斤,环比:-0.3%,同比+10%,较去年同期明显走高。从今年5月中旬的66.50一公斤,涨到10月中旬的72.62一公斤,一吨涨了6120元。羊肉价格也涨到了近三年新高。农业农村部数据显示,第三季度羊肉价格总体稳步上涨,9月涨幅明显加快。相比去年同期,今年7-9月,羊肉价格涨幅在3500-4100元/吨。面粉也在“小步慢涨”。今年小麦市场价格延续上涨态势,山东华统面业收购价来到1.255元/斤,陕西高点维持在1.26元/斤。受此影响,益海嘉里、中粮五得利、金沙河、天邦粮油等全国面粉企业纷纷涨价,主流调整幅度多在4—20元/吨区间,看似涨幅不大,但架不住涨的企业多、范围广、频率高,积少成多效应正在产业中游加工企业显现。此外,黑鱼在水产原材料中涨价一枝独秀,进入10月后,6斤硬头报至13元,连续两周累计涨幅高达4元。大豆从今年5月中旬到10月中旬,每吨上涨202元。对大批量成吨采购原料的冻品生产企业而言,原料端多点同步涨价,有的品类每吨涨几百,有的涨几千,成本压力层层叠加,很难扛得住。压力给到了经销商?值得注意的是,这轮涨价跟过去不同,“只涨渠道价、不涨终端零售价”,已然成为主流打法。多名厂家人士向头条君透露,这波原料涨价的压力,全部由厂家和经销商共同消化了,终端售价不受影响。未把压力直接转嫁给消费者,这在一定程度上使得消费者感受到的“涨价冲击”并没有那么强烈。马上赢市场调查首席运营官刘巍巍指出,考虑到当前终端市场竞争激烈、大众消费谨慎,整体市场环境其实很难支撑终端零售价直接上涨。但对经销商而言,这无疑是一道新的考题,终端售价涨不动,拿货成本却持续抬升,单品毛利被不断压缩。那么,当成本端的压力无法向下游传导,夹在中间的渠道商,正成为这轮涨价真正的承担者。“这两年,(我们)很多货一件加几块钱就出了,不少大通货只能加1块。一下子收到这么多涨价函,还不知道怎么办呢。”山东一位冻品商透露。不过,为了缓解渠道客户的压力,部分品牌也配套了缓冲方案,比如:在销售终端推出满减活动,采用基础差价+核销佣金的组合模式,缓和涨价带来的体感。也有声音认为,稳定的价盘能彻底避免乱价内卷、利润缩水,是经销商最核心、最稳健的利润保障。好卖的产品通过供货提价+销售激励的方式,反而会有利于经销商和渠道销货的积极性,本质是优胜劣汰。
巴西牛肉对华报价每吨较10月初低约400美元!出口商激进压价抢2027年配额份额
巴西主要出口工厂对华报价,集中在明年1月1日之后到港、即2027年新配额开启时的发货。部分工厂的激进报价,对整个地区价格形成下行压力。整体来看,当前报价低于一个月前。一位中国进口商表示,平均报价比10月初“每吨低了约400美元”。考虑到这几周巴西国内活牛价格还在上涨,这一情况颇为反常;但出口商为了抢到2027年的配额份额,竞争激烈,因而主动压低了报价要求。此外,雷亚尔兑美元贬值(较上周收盘贬值约5%至7%)也是原因之一。具体部位报价如下(到岸价,后同):巴西牛前七件套7,200美元/吨,八件套7,200至7,300美元/吨;前腱9,000美元/吨,后腱9,500美元/吨;80 VL牛裙肉6,300至6,500美元/吨。牛后部位方面,牛后件套8,000美元/吨起。其中,牛霖最低报7,400至7,500美元/吨,针扒8,000美元/吨,大米龙最高报8,400至8,500美元/吨;80 VL碎肉5,400至5,600美元/吨,眼肉9,300美元/吨。阿根廷市场同样面临价格下行压力。前腱/后腱报价8,200至8,300美元/吨,80 VL碎肉4,700至4,800美元/吨。出口商试图以6,700至6,800美元/吨的价格成交母牛6切;但考虑到当前活牛采购成本,业内普遍认为,只有卖到7,000美元/吨左右才能有利可图。23切成交价目前在6,550美元/吨左右。
09/2026
更多
海关新增4家巴西屠宰厂获准输华 牛肉禽肉各2家名单公布
两家牛肉工厂和两家禽肉工厂获资质海关总署本周二(9月29日)宣布新批准四家巴西屠宰厂对华出口。这些工厂是巴西农业部今年5月向中国政府提交的17家单位名单的一部分。获批的两家牛肉工厂为:Supremo Carnes(SIF4293,米纳斯吉拉斯州卡洛斯沙加斯)和Masterboi(SIF5317,伯南布哥州卡尼奥蒂尼奥);两家禽肉工厂为:Avivar Alimentos(SIF960,米纳斯吉拉斯州西圣塞巴斯蒂昂)和Cooperativa Dália Alimentos(SIF317,南里奥格兰德州阿罗约杜梅约)。上周,17家工厂接受了视频审计,其中11家为牛肉、3家为猪肉、3家为禽肉。至此,巴西共有150家单位获准对华出口(69家牛肉、61家禽肉、19家猪肉)。预计本周三全天还将有新资质获批。商业伙伴关系巴西动物蛋白协会ABPA庆祝两家新禽肉工厂获准对华出口。至此,获准对华出口鸡肉的企业数量增至60家(SIF516被暂停进口)。该协会表示,此次获批是政府与生产部门同中国当局对话的成果,巩固了始于2009年的商业伙伴关系。目前,巴西占中国鸡肉进口的70%以上。ABPA主席里卡多·桑廷在声明中表示:“巴西和中国建立了对双方都重要的关系。资质扩容为巴西企业提供了新机遇,并在农业部、生产部门和中国当局的合作下加强了对中国市场的供应。”8月,中国是巴西鸡肉出口的主要目的地,发运50,988吨。
配额用尽!巴西牛肉达标第3日起加征55%关税 国产肉牛迎红利期
就在9月29日,巴西对华牛肉进口量触及保障措施国别配额上限,达标第3日起,巴西牛肉将额外加征55%关税。继澳大利亚之后,巴西成为第二个触发我国牛肉保障措施配额的大国,这件事对国内养牛、肉牛产业链影响不小。9月第二周9月7日-13日全国牛肉价格出炉:全国牛肉均价70.29元/公斤,环比几乎持平;活牛均价29.96元/公斤。国内牛肉市场区域分化特征突出,销区走强、产区偏弱。华南均价76.50元/公斤领跑全国,华东环比大涨1元/公斤;而东北、西北主产区价格仍承压下跌,区域供需差异明显。其实配额压力早已提前反应,巴西8月对华牛肉出口同比暴跌超九成,出口商主动减少发货。很多人寄希望于乌拉圭、新西兰等国补缺口,但全球牛肉供给增量有限:南美、大洋洲正在牛群扩繁周期,压减屠宰保母牛;美国也在全球抢牛肉现货,替代货源很难补上巴西减量。另外,海关新增2家巴西输华牛肉工厂属于境外生产企业资质准入,厂号分别为SIF4293和SIF5317。和商务部保障措施进口总量配额分属两套规则,不会改变巴西牛肉已触发配额、即将加征55%额外关税的现状,短期进口货源收紧的行情逻辑不变。短期来看,巴西冻品库存可以暂时稳住进口肉价格,但后续巴西牛肉到港量持续萎缩,进口冻品价格易偏强。低价进口肉冲击减弱,国产牛肉的竞争环境得到改善。当前国内产区活牛价格偏弱,正是进口冲击尚未完全消退的阶段,随着后续巴西货逐步减少,国产牛肉有望获得溢价空间。中长期,全球牛肉贸易流向重构,国产肉牛地位提升。巴西牛肉转销中东、东南亚,流入国内的低价货源进一步收缩。倒逼国内肉牛产业补强繁育、育肥短板,国产肉牛的市场地位持续提升,养殖户有望拿到更好的出栏溢价。外部进口约束也会倒逼整个肉牛产业链向内发力,推动国内重视肉牛繁育、育肥体系建设,补齐本土产能短板,持续提升国内牛肉自给水平。长远来看,国产肉牛的话语权会逐步增强。提醒养殖户的朋友们,后市一定紧盯这4个关键点: 1.巴西牛肉到港量、国内冻品库存消耗速度; 2.其他国家对华牛肉供给增量能否兑现; 3.国际牛肉报价波动; 4.国内活牛出栏节奏,把握养殖收益窗口。
超量却不触线?巴西牛肉配额卡在模糊地带 转让扩容都难快速落地
2026年,中国对进口牛肉实施的"国别配额+配额外加征55%关税"保障措施进入首个执行年度。根据海关进口数据统计,2026年1-8月中国牛肉进口总量为195.4万吨,其中各主要来源国的配额消耗节奏呈现出显著分化,而最大供应国巴西的配额使用情况,更是出现了一组值得深思的矛盾现象。从官方披露的节奏来看,商务部贸易救济调查局于7月24日发布提示,自巴西进口牛肉于7月21日达到年度配额数量的80%;8月11日再次发布提示,于8月10日达到90%。按照保障措施公告的规定,当进口数量达到规定数量100%的第3日起,将在现行适用关税税率基础上加征55%关税。然而,截至9月下旬,中方始终未发布巴西配额使用量达到100%的官方提示信息。这一"沉默"与海关实际进口数据形成了直接反差——根据1-8月的进口统计,巴西累计对华出口牛肉已达114.47万吨,而其2026年度国别配额为110.6万吨,配额使用率已达103.5%,实质上已经超量3.87万吨。分月来看,巴西配额消耗的节奏更为清晰:1月进口21.1万吨(使用率19.1%),2月16.1万吨(33.6%),3月14.0万吨(46.3%),4月骤降至10.1万吨(55.4%),5月回升至11.1万吨(65.4%),6月14.8万吨(78.9%),7月14.0万吨(91.5%),8月13.2万吨(103.5%)。值得注意的是,7月底巴西累计进口已达101.2万吨,使用率91.5%,与商务部8月10日发布的90%提示在时间上基本吻合;而进入8月后,随着13.2万吨货物完成清关,配额正式突破100%。一边是海关数据层面的"已超量",一边是官方层面的"未确认触发",这一矛盾现象引起了市场从业者的多维度猜想和讨论。市场关于巴西和乌拉圭配额转让或置换的消息引发关注,从配额转让的方向来看,这是当前最具现实操作性、也最受市场关注的路径:乌拉圭全年预计仅能使用14-15万吨配额,闲置超17万吨,其产能瓶颈在活牛存栏和屠宰端,短期无法突破,闲置配额对其既无实际经济价值,还可能引起来年配额被调减的风险,因此主动让渡部分额度符合乌拉圭自身利益。巴乌两国元首已公开表达转让意向,传闻规模约8万吨,相当于巴西约半个月的正常进口量。转让方案的核心优势在于不改变保障措施总配额量,对国内产业的总体冲击程度不变,政治成本远低于直接扩容,可作为扩容的功能性替代。从市场影响来看,若转让落地,8万吨规模虽仅够巴西维持约半个月正常进口、短期缓解有限,但制度意义重大——配额从免费行政指标变为可定价资产,中长期可能形成配额交易市场,产能国买入、产能不足国卖出,全球牛肉贸易分工将被重塑;若转让未能落地,市场将进入"配额即命运"的分化格局,有配额国量价齐升,无配额国实质退出主流渠道。也有部分业内人士表示,巴西这样的供给大国有可能会有配额扩容的可能,这是逻辑上最直接但政治成本最高的选项:巴西作为最大供应国,月均13-14万吨的进口规模一旦加征55%关税,参照澳大利亚经验收缩幅度可能在80%以上,而阿根廷月度进口已从1月5.52万吨降至8月3.58万吨,乌拉圭从1.99万吨降至1万吨左右,两者产能瓶颈决定了其无法填补巴西留下的缺口,供给侧将面临结构性短缺。保障措施的政策定位是"阶段性帮助国内产业而非限制正常贸易",在最大供应国触线可能引发市场剧烈波动的背景下,适度扩容以平滑冲击,在政策逻辑上并非没有空间,从市场影响来看,若扩容10-20万吨,巴西进口恢复至月均12-14万吨,稀缺性溢价消退,均价可能从6761美元/吨回落至6000-6300区间,阿根廷、乌拉圭因需求转移推升的价格也将回调;若不扩容,巴西进口量腰斩,整体进口牛肉价格中枢系统性上移,国内肉牛产业获得保护窗口。然而,无论是配额转让还是配额扩容,都面临着不容忽视的共同制约因素。在法律层面,保障措施经正式法律程序公告实施,三年配额数量明确,国别配额具有身份属性,中途调整或跨国转让均需走相应程序,现行法规对配额转让缺乏操作细则,巴西货物占用乌拉圭配额还涉及原产地规则的适用问题。在公平性层面,澳大利亚已触线并承受关税,若巴西通过扩容或转让获得额外额度,澳方及其他供应国的公平性质疑将构成直接压力,甚至形成"会哭的孩子有奶吃"的逆向激励——澳大利亚已率先询问乌拉圭配额,若开先例,所有配额紧张国都将效仿。在国内产业层面,扩容或转让后巴西实际进口量增加,等于变相扩大最大进口来源国的市场准入,国内肉牛养殖和加工企业可能认为这削弱了保障措施的保护效果,通过行业协会渠道表达反对。在外部规则层面,WTO《保障措施协定》对配额调整的非歧视性有相应要求,中方在当前全球贸易环境下更倾向于保持规则一致性,避免引发贸易争端。这些制约因素叠加,决定了无论是转让还是扩容,都不太可能以大规模、制度化的方式快速落地。
活動圖片
澳大利亚红肉出口创纪录达283亿美元 较2024年增长27% 行业营业额接近1000亿美元
根据澳大利亚肉类与畜牧业协会(MLA)最新发布的《行业状况报告》,澳大利亚红肉和畜牧业在2025年加强了对国民经济的贡献,行业营业额接近1000亿美元,出口创下新纪录。这些成绩是在许多生产商面临充满挑战的经营环境下取得的,2025年直至2026年,多变的季节性条件和居高不下的投入成本持续给个体农场经营带来压力。《2026年行业状况报告》全面展现了该行业的表现,涵盖生产、贸易、国内消费、经济贡献和就业等方面。2024–25年度,行业营业额同比增长24.5%,达到999亿美元;行业增加值增长20.1%,达到195亿美元。MLA总经理迈克尔·克劳利表示,这些结果反映了市场对澳大利亚红肉的强劲需求以及该行业对经济的贡献规模,同时也承认整个供应链正在感受到的压力。克劳利先生说:“营业额接近1000亿美元,彰显了澳大利亚红肉和畜牧业对国民经济以及澳大利亚各地区社区所作出的重大贡献。”“与此同时,这些总体数据需要结合生产商所处的经营环境来看待,许多企业仍在持续应对居高不下的投入成本、季节性波动以及利润空间受到挤压的问题。”“牲畜价格强劲、加工活动活跃以及国际客户的持续需求支撑了行业表现,尽管澳大利亚北部大部分地区条件有利,而南部部分地区条件则更为艰难。”进入2026年,地缘政治紧张局势、保障措施、关税以及供应链中断也加剧了包括燃料和化肥在内的关键农业投入品的波动,给生产商和更广泛的供应链带来了进一步的成本压力。农业、渔业和林业部长朱莉·柯林斯议员表示,这些结果凸显了该行业对澳大利亚经济和区域社区的重要性。柯林斯部长说:“我们的政府将始终支持我们的农民和生产商取得成功,从开拓更多贸易机会,到确保我们全年都能提供支持以保持粮食生产强劲。”“尽管面临挑战,我们的农民仍在不断适应、创新,不仅为澳大利亚社区,也为那些依赖我们世界级产品的国家提供供应。”“阿尔巴尼斯政府将继续与行业携手合作,提升生产力,开拓新的市场机遇,并确保澳大利亚农业在未来几代人中保持全球竞争力。”出口2025年,澳大利亚红肉和牲畜出口达到创纪录的283亿美元,较2024年增长27%,较2020年水平高出72.6%。澳大利亚仍是仅次于巴西的世界第二大牛肉出口国,同时是世界最大的绵羊肉和山羊肉出口国。在国际需求强劲和全球供应紧张的支撑下,牛肉出口值增长33.3%,达到187亿澳元,而美国按出口量成为澳大利亚牛肉和羔羊肉的最大出口市场。2025年,澳大利亚还出口了804,111头活牛和330,445只活羊,活牛和活羊出口为红肉和牲畜出口总值贡献了约11亿澳元。克劳利先生说:“我们能够进入100多个国际市场,这使行业在全球条件变化时具备灵活应对的能力,并继续将澳大利亚红肉销往最珍视它的客户。”“随着行业应对不断变化的贸易环境、地缘政治不确定性和全球供应链中断,这种多元化仍将十分重要。”澳大利亚国内消费2025年,澳大利亚消费者仍是世界上红肉消费量最大的群体之一。牛肉消费量约为每人22.7公斤,而全球平均为5.9公斤;绵羊肉消费量约为每人6.5公斤,而全球平均为1.3公斤。尽管长期来看人均红肉消费量逐步下降,但过去五年消费量相对稳定。报告还发现,过去一年有92%的澳大利亚家庭购买了牛肉,72%购买了羔羊肉。MLA消费者研究显示,2025年有24%的澳大利亚人表示增加了红肉摄入量,高于2024年的18%。行业营业额2024–25年度,澳大利亚红肉和牲畜行业创造了999亿美元的营业额,较上一年增长24.5%。这一增长反映了全行业牲畜价格走强和加工活动增加,但与此同时,个体企业仍持续面临经营成本和投入成本上升的压力。肉牛养殖营业额增长40.6%,绵羊养殖营业额增长17.3%,育肥场营业额增长45.4%。加工营业额增长23.4%,达到约358亿美元;而包含肉牛养殖、绵羊养殖和育肥场在内的生产环节占行业总营业额的近一半,达494亿美元。行业增加值增长20.1%,达到195亿美元,凸显了该行业对澳大利亚整体经济的重要贡献。该行业还支撑了约432,800个直接和间接就业岗位。克劳利先生表示,这些结果既体现了行业的经济重要性,也说明了保持其长期竞争力的重要性。克劳利先生说:“对澳大利亚红肉的强劲需求提供了积极的基础,但生产商和更广泛的供应链仍在充满挑战和变化的环境中经营。”“生物安全、地缘政治紧张局势、包括保障措施和关税在内的市场准入挑战、全球供应链中断以及投入成本上升,都会影响澳大利亚红肉未来几年的竞争力。”“持续投资于生产力、诚信体系、创新、营销和市场准入,对于帮助企业应对这些压力、确保行业继续为生产商、区域社区和澳大利亚整体经济创造价值至关重要。”
活動圖片
海关总署暂停受理蒙古两家企业输华申报 23家羊肉工厂维持有效准入
11月10日,海关总署更新《符合评估审查要求的国家或地区输华肉类产品名单》,宣布暂停受理蒙古两家企业(6161154、6180876)自2026年11月10日(含)起启运的输华产品进口申报。名单调整后,蒙古输华羊肉供给主体结构出现变化,目前共有23家输华羊肉工厂维持有效准入状态,3家羊肉工厂处于暂停状态,另有3家羊肉工厂已注销准入资质。此次准入名单的动态调整,是我国依据检验检疫风险评估结果,常态化管控境外肉类输华质量安全的举措,也为国内羊肉进口供给端带来小幅扰动。放眼全球肉类市场,牛肉市场的中长期产量与贸易格局正在迎来明显重塑。美国农业部(USDA)发布最新预测数据显示,2027年全球牛肉产量预计为6000万吨,总量和2026年基本持平,但对比2025年水平下滑228万吨,降幅达到3.7%,全球牛肉供给整体呈收缩趋势。从主要生产国来看,多数传统牛肉产国产量承压下行。巴西作为全球头号牛肉生产国,2027年牛肉产量预计1195万吨,较2025年减少65.5万吨;美国预计产量1124万吨,较2025年减少60.4万吨;我国预计产量675万吨,两年累计减产126万吨,减产幅度突出。在多国产量回落的背景下,印度、澳大利亚成为为数不多的增量来源,支撑全球牛肉供给:印度牛肉产量预计达到500万吨,较2025年增加32万吨;澳大利亚预计产量293万吨,小幅增加3.9万吨。产量分化直接传导至全球牛肉贸易版图。出口端,巴西依旧牢牢占据全球牛肉出口龙头位置,预计出口量410万吨,遥遥领先;澳大利亚以224万吨紧随其后,印度、美国、阿根廷分别预计出口195万吨、106万吨、80万吨。进口市场方面,需求集中度极高,中国与美国两大买家合计占全球牛肉进口总量的52%,是拉动全球牛肉贸易走向的核心力量。一边是主要产国减产带来供给收紧,一边是两大消费市场持续主导进口需求,后续全球牛肉价格、贸易流向都存在较大波动空间。整体来看,当前国内外肉品市场呈现差异化特征:羊肉方面,我国持续对境外输华企业实施动态准入管理,守住进口食品安全底线,蒙古羊肉产能供给随之调整;牛肉赛道则进入供给收缩周期,产国之间此消彼长,贸易重心进一步向核心进口国倾斜,国内牛羊肉市场也将持续受到国际供给变化、进口准入政策的双重影响。
活動圖片
把溯源码印上包装 羊肉卷企业“飞天羊”为何被众多商超看好
从"看正面"到"看背面",消费者和渠道都变了超市冷柜前,90后赵珂拿起一包羊肉卷,匆匆扫了一眼正面包装,便翻到背面,认认真真研究起了配料表——有几种成分、有没有添加剂,配料表能不能看明白……如今这样的消费者越来越多。买食品先看配料表,正在成为一种普遍的购物习惯。数据也印证了这种变化。青年志与叮咚买菜联合发布的《食品决策力指数》显示,83%的消费者会主动研究配料表。在叮咚买菜App发起的一项超13000名用户参与的配料表投票中,高达95%以上的用户认为"我是成分党"。消费端变了,商超的选品逻辑也在发生变化。过去商超挑供应商,问的是产能、价格、账期。现在他们盯得越来越细——产品配料表干净吗?消费者能看懂吗?对牛羊肉产品来说,更要多问一句:是真原切吗?肉源靠得住吗?过去凭经验、凭关系的选品,如今多了几道硬性标准。不仅如此,渠道对产品的“透明度”要求也越来越高,"溯源"正从加分项变成准入门槛——过去很多藏在后台的信息,如今都要摆到台面上,让顾客扫码就能看到。飞天羊总经理赵学志和他的团队,很早就注意到了这种变化。在他看来,消费者对高品质牛羊肉"干净"和"透明"的要求只会越来越高,可问题是——谁来给出一份让消费者和渠道都信得过的答案?"原切验证"+"一袋一码",飞天羊给肉卷行业打了个样飞天羊的做法,是主动联合第三方检测,把产品的真实水平交给外部标准去核对,拿下了原切牛羊肉卷验证+一袋一码溯源,以及调理牛羊肉清洁标签验证。这既亮出了实力,也表达了诚意。飞天羊为什么要做这些验证?答案藏在两个正在发生的行业变化里。趋势一:原切肉卷成为增速最快的细分赛道。有权威预测,2026年牛羊肉卷市场规模有望突破1400亿元,且仍在快速增长。其中,原切牛羊肉卷凭借干净的配料表、天然的肉香,成了增速最快的细分赛道。在山姆、盒马、淘小胖等商超冷柜中,原切牛羊肉卷占据最大陈列面积,是肉卷类商品的"绝对C位"。消费需求已经很明确,可"原切"这两个字,如何自证?总经理赵学志在和验证机构沟通时,也被问过同样的问题。在他看来,"原切"的国家标准很清楚——属于生鲜冻肉,配料表只能有肉,不许添加任何食品添加剂。但标准约束的是产品本身,消费者依然很难仅凭配料表和外观看出产品究竟是不是"真原切"。经过多方调研,赵学志主动联合国内权威的第三方检测机构——华测检测,推动飞天羊的原切进口羔羊肋腹卷、原切进口牛腩卷拿下牛羊肉卷原切验证和一袋一码溯源,飞天羊也成为牛羊肉行业首家把第三方权威验证落到产品实处的企业。赵学志说:“由验证机构到现场核查,把企业的真实水平交给外部标准去核对,我们就是想给消费者和渠道商一个看得见、信得过、可对照的判断依据。”"真原切,真溯源,让产品信息透明,让消费者买的放心",飞天羊食品凭这份诚意,赢得了渠道和消费者的信赖。趋势二:全程可追溯成为渠道"入场资格证"。渠道的准入门槛也在抬高。眼下,京东七鲜、天虹、家家悦等一批商超都在给生鲜商品"赋码"。大型商超、连锁餐饮、生鲜电商在挑选牛羊肉供应商时,越来越多地把"可追溯能力"列为硬性准入条件。于是,飞天羊食品不仅为牛羊肉卷做了原切验证,也让每一包肉卷产品都配上了溯源码,一袋一码。扫一扫包装上的溯源码,这袋产品的信息一次性展开:产品名称、规格、重量、食用方式、储存条件、原料产地,以及精选肉源、供应商准入审核等完整溯源记录,都一目了然。在行业内,把"原切验证"和"一袋一码"同时做到这一步,飞天羊当属首例。对消费者来说,这是把"企业的承诺"变成"随手可查的事实";对渠道商来说,这让审核过程更透明、更清晰,也降低了解释成本。飞天羊不满足于在包装上写一句"全程可追溯",而是让每一袋产品都有一张"数字身份证"——码在包装上,信息在溯源系统里,主动权在消费者手里。这份"看得见的原切",也正是它在一众商超货架上被看好的原因。不仅如此,飞天羊食品的羊肉卷、肥牛卷、迷迭香上脑牛排、迷迭香西冷牛排四款产品,还获得华测(CTI)四星级清洁标签验证。四星级意味成品成分配料表只允许使用两种以下添加剂,加工过程没有人为添加的风险。这不是“少加一点”的自我约束,而是配方纯净度经得起逐项核对的硬标准。为什么飞天羊可以率先实现“原切肉溯源码”验证?这两项验证和一枚小小的溯源码,考验的都是硬功夫,而这些恰恰落在飞天羊最擅长的区间里。1.源头原料:锁定核心牧区飞天羊长期与内蒙古锡林郭勒、宁夏盐池等核心牧区战略合作,定点采购处于黄金出栏期的草原羔羊和优质肉牛,从源头把握住肉源的安全和品质。2.工艺:用智能化生产托起稳定品质飞天羊食品生产车间配备十万级空气净化、速冻锁鲜等一系列智能设备,同时结合丰富的生产经验和严格的生产流程把控,把稳定、安全落实到每一个肉卷的生产环节。3.品控:用四重检测兜底飞天羊食品建立了源头产地、原料入厂、生产过程、成品出厂四重检测体系,批批抽检、批批留样、批批溯源。从牧区到冷柜,每一个环节都有记录、有责任人、有据可查——验证考的是这些家底,溯源码展示的也正是这些家底。也正因为如此,飞天羊能做到的不是"多贴一张标",而是把多年的积累一次性变成可被外部核对的事实。飞天羊食品的“原切验证”背后,带给行业什么启示?当下的食品消费,正在完成一次底层逻辑的转变:从"吃得饱"到"吃得好",再到"吃得明白"。配料表要能看懂,产地要查得到,过程要说得清——透明本身,已经成了一种新的消费刚需。面对这样的变化,有两种企业:一种等风向明确了再行动,另一种在风向刚起时就先走一步。飞天羊属于后者——它不是在需求爆发后追赶,而是在需求尚未成型时就认定了方向,然后通过长期主义的踏实打磨把这件事做扎实。这才是"扛旗"二字的真正含义:扛旗不是跑得快,而是提前站在了该站的地方。因此,飞天羊拿出的不只是几项验证、一枚溯源码,而是把"干净"和"透明"变成了牛羊肉卷行业新的竞争起跑线。它衡量的不再是一包产品的好坏,而是整个品类向上提升的新高度。
活動圖片
立冬开涨:冻羊肉率先启动旺季行情 火锅备货集中、部分单品持续小幅上行
立冬一过,火锅、羊汤、碳锅、涮肉店集中备货,冻羊肉率先启动旺季行情,部分单品持续小幅上行;冻牛肉整体以稳为主,火锅精品、精修单品被动跟涨,通货大货波动不大。很多老板问:到底哪些单品涨价?哪些还稳?国产和进口差价多少?今天整理一份单品清单和批发参考价表方便大家参考。羔羊胴体、羊腿、羊排、羔羊卷在涨;羊排尖、普通羊蝎子价格不动。牛前、普通牛腩库存足,价格稳;牛腱、精修上脑、保乐肩这类火锅卤货精品小幅涨价。目前对于羊肉来讲,季节性刚需为王:立冬之后,北方羊汤、碳锅、火锅集中启动;新西兰、澳洲羔羊到港量阶段性收紧,港口到货节奏偏慢,叠加加工厂囤羔卷原料,所以羔羊胴体、腿、排、羔羊卷率先涨价。业内分析:从现在到冬至、春节前,羊肉易涨难跌,逢大降温容易继续上调,不建议压大量长线库存,按需分批补。牛肉通货库存充足,精品跟随需求:进口牛肉到港一直比较稳定,牛前、普通牛腩这类大宗货供给充足,没有大涨基础;涨价集中在卤货、火锅精品单品,属于餐饮旺季带动的被动上涨,力度弱于羊肉。后期牛肉整体以震荡为主,很难出现连续大涨;如果后续羊肉持续走强,会间接带动国产牛肉价格。
10/2026
更多
海关总署、农业农村部第153号公告:冈比亚发生新城疫、口蹄疫 禽及偶蹄动物产品禁止输华
海关总署 农业农村部公告2026年第153号(关于防止冈比亚新城疫、口蹄疫传入我国的公告)近日,世界动物卫生组织(WOAH)发布信息,冈比亚发生新城疫、口蹄疫疫情。为防止疫情传入,保护我国畜牧业安全和生物安全,根据相关法律法规,现公告如下: 一、禁止直接或间接从冈比亚输入禽、偶蹄动物及相关产品(源于禽、偶蹄动物未经加工或者虽经加工但仍有可能传播疫病的产品)。二、禁止寄递或携带来自冈比亚的禽、偶蹄动物及相关产品入境。一经发现一律作退回或销毁处理。三、来自冈比亚的进境运输工具上卸下的动植物性废弃物、泔水等,一律在海关的监督下作除害处理,不得擅自抛弃。四、对边防检查等部门截获的非法入境的来自冈比亚的禽、偶蹄动物及相关产品,一律在海关的监督下作销毁处理。五、凡违反上述规定者,由海关依照《中华人民共和国海关法》、《中华人民共和国生物安全法》、《中华人民共和国进出境动植物检疫法》及其实施条例有关规定处理。六、各级海关、各级农业农村部门要分别按照《中华人民共和国海关法》《中华人民共和国生物安全法》《中华人民共和国进出境动植物检疫法》《中华人民共和国动物防疫法》等有关规定,密切配合,做好检疫、防疫和监督工作。本公告自发布之日起实施。特此公告。海关总署 农业农村部2026年10月28日
安井、三全、海欣齐发涨价函!鱼糜价格连续六个季度上涨 牛肉连涨16周
龙头企业齐发涨价函安井食品是较早宣布调价的行业巨头。9月21日,安井食品正式对外发布调价通知,由于鱼糜制品类的原材料大幅上涨,且货源紧张,导致产品成本大幅上升,为确保持续稳定经营,自10月1日起,公司拟对部分鱼糜制品上调5-10元不等,其他产品视原料上涨情况适度上调。海欣食品紧跟其后宣布涨价,原因同样是鱼糜制品和其他大宗原料大幅上涨,决定自11月1日起,对部分产品进行阶段性涨价,调价幅度为3%-5%不等。10月16日,三全食品肉制品事业部也发布了调价函,因原材料价格飙升,为保证产品质量稳定,公司决定自10月20日起,部分产品将上调5-10元/箱或调整促销力度。头条君在朋友圈留意到,多个牛肉厂家近日齐齐发布了涨价函:同步涨价的冻品品类,还有豆制品、黑鱼片、冻鸡副、鲍鱼、藕制品等多种。为什么非涨不可?因为这波原料涨的太狠了。先来看鱼糜。截至2026年,鱼糜价格已经连续第六个季度上涨。2026 年 B 季比 A 季再涨25%–35%,是有记录以来最大涨幅。俄罗斯、美国阿拉斯加、日本北海道的狭鳕鱼糜产量全部下降,有的甚至在20%以上。一方面是受厄尔尼诺影响北太平洋海水鱼资源紧张,另一方面是俄罗斯厂商主动把更多狭鳕原料转向高附加值鱼片生产。产出鱼糜减少,供不应求,价格就上来了。再来看肉类大宗原料,其中牛肉和羊肉今年涨势最为凶猛。牛肉已经连涨16周!根据农业农村部的发布,截至10月15日,全国农产品批发市场牛肉均价72.62元/公斤,环比:-0.3%,同比+10%,较去年同期明显走高。从今年5月中旬的66.50一公斤,涨到10月中旬的72.62一公斤,一吨涨了6120元。羊肉价格也涨到了近三年新高。农业农村部数据显示,第三季度羊肉价格总体稳步上涨,9月涨幅明显加快。相比去年同期,今年7-9月,羊肉价格涨幅在3500-4100元/吨。面粉也在“小步慢涨”。今年小麦市场价格延续上涨态势,山东华统面业收购价来到1.255元/斤,陕西高点维持在1.26元/斤。受此影响,益海嘉里、中粮五得利、金沙河、天邦粮油等全国面粉企业纷纷涨价,主流调整幅度多在4—20元/吨区间,看似涨幅不大,但架不住涨的企业多、范围广、频率高,积少成多效应正在产业中游加工企业显现。此外,黑鱼在水产原材料中涨价一枝独秀,进入10月后,6斤硬头报至13元,连续两周累计涨幅高达4元。大豆从今年5月中旬到10月中旬,每吨上涨202元。对大批量成吨采购原料的冻品生产企业而言,原料端多点同步涨价,有的品类每吨涨几百,有的涨几千,成本压力层层叠加,很难扛得住。压力给到了经销商?值得注意的是,这轮涨价跟过去不同,“只涨渠道价、不涨终端零售价”,已然成为主流打法。多名厂家人士向头条君透露,这波原料涨价的压力,全部由厂家和经销商共同消化了,终端售价不受影响。未把压力直接转嫁给消费者,这在一定程度上使得消费者感受到的“涨价冲击”并没有那么强烈。马上赢市场调查首席运营官刘巍巍指出,考虑到当前终端市场竞争激烈、大众消费谨慎,整体市场环境其实很难支撑终端零售价直接上涨。但对经销商而言,这无疑是一道新的考题,终端售价涨不动,拿货成本却持续抬升,单品毛利被不断压缩。那么,当成本端的压力无法向下游传导,夹在中间的渠道商,正成为这轮涨价真正的承担者。“这两年,(我们)很多货一件加几块钱就出了,不少大通货只能加1块。一下子收到这么多涨价函,还不知道怎么办呢。”山东一位冻品商透露。不过,为了缓解渠道客户的压力,部分品牌也配套了缓冲方案,比如:在销售终端推出满减活动,采用基础差价+核销佣金的组合模式,缓和涨价带来的体感。也有声音认为,稳定的价盘能彻底避免乱价内卷、利润缩水,是经销商最核心、最稳健的利润保障。好卖的产品通过供货提价+销售激励的方式,反而会有利于经销商和渠道销货的积极性,本质是优胜劣汰。
海关总署赴乌拉圭审计12厂344厂!乌方预计解禁流程快速推进
乌拉圭牧农渔业部(MGAP)预计审计进程将快速推进。本周一,中国海关总署开始对乌拉圭畜牧及牛肉生产体系进行官方审计。乌拉圭官方消息人士向本国专业媒体证实,中方技术人员将走访此前被中国暂停进口的两家工厂——San Jacinto(乌拉圭344厂)和Tacuarembó(乌拉圭12厂)。这两家工厂分别于今年3月和8月因检出超标杀虫剂残留而被暂停。此外,中方人员还将走访畜牧养殖场及牧农渔业部下属机构。乌拉圭当局计划在现场展示针对残留检测及畜牧生产中杀虫剂使用所实施的新管控措施。数周前,牧农渔业部曾表示有意赴华,继续与中国有关部门保持接触。最初的计划是参加11月5日至10日在上海举行的中国国际进口博览会(CIIE),但尚未最终确认。此外,也有关于年底前访华的猜测。畜牧服务局局长马塞洛·罗德里格斯在接受乌拉圭广播电台“De Siembre”节目采访时表示,此次接待将向中方代表团说明被暂停工厂采取了哪些“措施”,以避免再次出现残留超标问题。罗德里格斯补充说,牧农渔业部一直向中方通报在管控和法规层面采取的行动,以防止乌拉圭12厂和344厂类似事件重演。他表示,审计结束后,可能的恢复进口流程将会很快。“中方人员离开这里时会形成初步建议,随后提交给主管部门,由后者决定是解除还是维持限制。”畜牧服务局局长说。
09/2026
更多
中美第八轮经贸磋商达成多项共识
【经贸要闻】中美第八轮经贸磋商达成多项共识【监管要闻】海关总署:新增白俄罗斯、格鲁吉亚、新西兰等多家肉类企业输华注册【监管要闻】海关总署:新增阿根廷、澳大利亚、加拿大等等26国68家水产品企业输华注册【监管要闻】农业农村部畜牧兽医局关于公布兽药非临床研究质量管理规范和兽药临床试验质量管理规范监督检查结果(第六十二批)的通知【监管要闻】包头:严查“冒牌”,守护本土地标好羊肉【经贸要闻】中美第八轮经贸磋商达成多项共识央视新闻9月24日消息,在今天下午召开的商务部例行新闻发布会上,新闻发言人何亚东就中美经贸团队在美国纽约举行的第八轮经贸磋商相关情况进行回应。何亚东介绍,近日,中美两国经贸团队在美国举行第八轮经贸磋商。双方以两国元首重要共识为引领,秉持相互尊重、和平共处、合作共赢的原则,围绕落实已有经贸磋商共识、对等降税安排、建立贸易理事会和投资理事会、吉隆坡经贸磋商联合安排延期等双方共同关注的经贸问题,进行了坦诚、深入、富有建设性的交流,达成多项共识。何立峰副总理与贝森特财长作为中美各自牵头人在中美经贸磋商机制下就人工智能进行了首次对话。下一步,中方将与美方在中美经贸磋商机制下,就后续工作保持密切沟通。【监管要闻】海关总署:新增白俄罗斯、格鲁吉亚。新西兰等多家肉类企业输华注册1.海关总署新增白俄罗斯1家牛肉产品企业输华注册,(注册编码为:BY 04-02-35)自2026年9月23日及之后生产的符合中国要求的牛肉产品允许输华。2.海关总署新增格鲁吉亚1家肉产品企业输华注册,(注册编码为:405151936)自2026年9月23日及之后生产的符合中国要求的禽肉产品允许输华。3.海关总署新增新西兰1家鹿肉产品企业输华注册,(注册编码为:PH499)自2026年9月23日及之后生产的符合中国要求的鹿肉产品允许输华。【监管要闻】海关总署:新增阿根廷、澳大利亚、加拿大等等26国68家水产品企业输华注册1.海关总署新增阿根廷1家水产品企业输华注册,(注册编码为:4840)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。2.海关总署新增澳大利亚2家水产品企业输华注册,(注册编码为:3580、408)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。3.海关总署新增孟加拉国2家水产品企业输华注册,(注册编码为:DHK/148、DHK/NON-PACK/301)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。4.海关总署新增加拿大3家水产品企业输华注册,(注册编码为:1E32、6291、1E34)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。5.海关总署新增塞浦路斯1家水产品企业输华注册,(注册编码为:1)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。6.海关总署新增丹麦1家水产品企业输华注册,(注册编码为:DK5671)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。7.海关总署新增印度尼西亚5家水产品企业输华注册,(注册编码为:CR 1388 - 02、CR 1212 - 16、CR 947 - 27、CR 1378 - 16、CR 1262 - 24)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。8.海关总署新增印度1家水产品企业输华注册,(注册编码为:2405)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。9.海关总署新增爱尔兰1家水产品企业输华注册,(注册编码为:IEDL0058)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。10.海关总署新增伊朗1家水产品企业输华注册,(注册编码为:10019)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。11.海关总署新增肯尼亚1家水产品企业输华注册,(注册编码为:99/LA/KEN)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。12.海关总署新增韩国12家水产品企业输华注册,(注册编码为:KP-1112、KP-1102、KP-1105、KP-1094、KP-1098、KP-1110、KP-958、KP-1083、KP-1111、KP-1106、KP-1097、KP-994)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。13.海关总署新增马来西亚1家水产品企业输华注册,(注册编码为:CN193)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。14.海关总署新增挪威5家水产品企业输华注册,(注册编码为:M666、M2247、NT166、N1041、N2413)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。15.海关总署新增新西兰3家水产品企业输华注册,(注册编码为:CIK01、NB02、NZNUTRIT3)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。16.海关总署新增巴基斯坦6家水产品企业输华注册,(注册编码为:PRM-B84E18/2025、PRM-6C080A/2023, T-418/2003、PRM-1D745A/2023,T-674/2022、PRM-8AD50D/2023, T-604/G-20、PRM-FDA8D1/2025、PRM-837A1F/2023, T-445/2004)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。17.海关总署新增秘鲁1家水产品企业输华注册,(注册编码为:P413-ISL-POPS)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。18.海关总署新增菲律宾2家水产品企业输华注册,(注册编码为:3000002302534、3000015103436)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。19.海关总署新增塞拉利昂1家水产品企业输华注册,(注册编码为:SLE120816REDSE1600354)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。20.海关总署新增塞舌尔1家水产品企业输华注册,(注册编码为:SCF03)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。21.海关总署新增泰国1家水产品企业输华注册,(注册编码为:3251)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。22.海关总署新增坦桑尼亚1家水产品企业输华注册,(注册编码为:APPB 232)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。23.海关总署新增美国6家水产品企业输华注册,(注册编码为:3001182785、3032906526、2010986、3001237484、3003228301、3032774399)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。24.海关总署新增越南7家水产品企业输华注册,(注册编码为:TS 1261、TS 1325、TS 1318、TS 1150、TS 1266、TS 1134、TS 910)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。25.海关总署新增瓦努阿图1家水产品企业输华注册,(注册编码为:2488)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。26.海关总署新增也门1家水产品企业输华注册,(注册编码为:19/1668)自2026年9月23日及之后生产的符合中国要求的水产品允许输华。【监管要闻】农业农村部畜牧兽医局关于公布兽药非临床研究质量管理规范和兽药临床试验质量管理规范监督检查结果(第六十二批)的通知为规范兽药研究活动,根据《兽药管理条例》、《兽药非临床研究质量管理规范》、《兽药临床试验质量管理规范》以及有关监督检查办法和标准要求,我局组织中国兽医药品监察所对河南省源余堂药物研究开发有限公司进行了监督检查。经检查,该公司申请开展的6个试验项目符合兽药临床试验质量管理规范(以下简称“GCP”)要求,现将检查结果予以公布。山东信得动物疫苗有限公司等11家单位申请增加兽药GCP动物试验场所、安徽赛如分析检测科技有限公司等3家单位申请变更兽药GCP项目负责人以及西咸新区国睿一诺药物安全评价研究有限公司申请变更兽药非临床研究单位名称,经我局组织资格确认,符合相关要求,详细信息见中国兽药信息网“兽药GCP/GLP监督检查结果”。
加拿大终止中国光伏双反关税 中加农产品海产关税减免预期升温
当地时间2026年9月18日,加拿大政府官网发布公告,加拿大国际贸易法庭(CITT)于9月17日作出裁定,正式终止针对原产于中国光伏组件及层压板产品的反倾销、反补贴日落复审,并撤销相关关税命令。自9月18日起,加拿大边境服务署(加拿大海关)不再对相关中国光伏产品征收反倾销税与反补贴税。公告显示,本次取消的两项关税中,反倾销税税率区间为9.3%–154.4%,多数中国出口企业适用154.4%的反倾销税率;反补贴税执行标准为0.340元/瓦。两项关税取消后,相关产品适用加拿大最惠国税率,而该品类最惠国税率本身即为0,叠加无其他额外关税,中国光伏组件及层压板进入加拿大市场关税归零。从市场基本面看,加拿大本土光伏制造产能大幅萎缩,Heliene等本土厂商自2022年底基本停止同类产品生产,国内超过95%离网光伏组件依靠进口。市场分析认为:加拿大本土几乎无规模化光伏组件产能,是国际贸易法庭终止双反措施的核心原因,取消关税对加拿大本土制造业及相关就业几乎不会形成冲击。关税清零后,中国晶体硅光伏组件在加拿大市场的价格竞争力将显著提升。放到更大的政策背景下看,这个结果其实早有伏笔。2026年1月加拿大总理卡尼访华期间,中加双方签署了经贸合作路线图。此后加方取消了对中国电动汽车的100%惩罚性关税,并正式公告不再推进2024年秋季经济声明中拟议的对中国光伏和半导体产品加征关税的计划。本次光伏双反措施终止,是加拿大对华经贸政策调整的又一举措。此举被广泛视为加拿大对华政策从“追随美国遏制”转向“务实合作与战略自主”的标志性事件。在贸易保护主义抬头背景下,这为通过规则协商解决贸易摩擦提供了正面示范。总体而言,关税归零是实质性利好。加拿大国际贸易部长西杜已明确表示,计划在今年秋季与中方会晤,讨论进一步减免油菜籽、豌豆和海产品关税。会晤很可能在11月于深圳举行的APEC峰会期间进行。加方希望为本国农民争取更长期的确定性,而中方则关注电动汽车配额的实际运作与市场准入。中加关税的削减已经从“是否可能”进入了“如何落实与深化”的阶段。年内(APEC峰会期间)进一步减免加拿大农产品关税的可能性较高,但中方大概率会要求加方在电动汽车认证、配额实际使用或本土化投资上给出更明确的安排。
中央储备冻牛羊肉轮换一出一进5100吨 中秋国庆肉价怎么走
近日,华商储备商品管理中心发布多份中央储备冻牛羊肉竞价交易通知,将开展中央储备冻牛羊肉出库轮换以及新一轮收储工作,通过 “吐库 + 入库” 的轮换调节方式,用好中央肉储备 “蓄水池” 功能,稳定牛羊肉市场供应与价格。中秋、国庆双节临近,中央储备冻牛羊肉启动轮换操作,9月23日挂牌出库5100吨冻牛羊肉,节后10月13日安排合计5100吨收储,一出一进总量持平,属于储备正常新老更替,并非增量应急投放。收储品种上,外部库点收储冻黄牛肉、冻牦牛肉和冻胴体羊;西藏库点收储品种为冻牦牛肉、冻胴体羊。通知明确,本次收储的牛羊肉,必须是收储交易日之后生产加工的新品,保证入库储备肉新鲜度。收储按标的交易,每标的 100 吨或者 200 吨,同一标的的牛羊肉,要求屠宰加工企业、品名、等级、包装、商标保持一致,保障储备肉品质统一。竞价将确定承储企业、入库数量和成交价格,设置交易上限价。本次出库恰逢节前备货窗口期,将增加冻牛羊肉市场货源,形成价格锚点,有助于平抑市场涨价预期,抑制冻品价格短期快速冲高。但投放总量放在全国消费大盘中体量有限,且投放标的为冻品,对鲜牛羊肉、活牛活羊直接拉动不强,鲜品行情仍取决于活畜出栏、本地供应与终端实际消费。收储安排在国庆假期结束之后,主要作用是托底节后需求回落阶段的市场,防范节后集中出货引发的价格下行,对节前旺季行情无支撑作用。综合来看,预计双节期间牛羊肉行情或以高位震荡为主,大幅暴涨、深跌的概率都不大,后续重点关注本次竞价成交情况以及终端实际备货需求。
最高法最高检联合发布网络食品安全犯罪典型案例 剑指幽灵外卖
9月22日,最高人民法院、最高人民检察院联合发布一批依法惩治网络食品安全犯罪典型案例,通过以案释法,净化网络食品市场环境,切实保障人民群众合法权益。近年来,随着电子商务平台的快速发展,网络食品销售活动日趋活跃,极大便利了人民群众的消费需求。与此同时,一些不法分子利用网络空间特点,借助算法推荐快速精准锁定目标客户,通过组织虚假交易进行网络刷单,人为提升商品搜索排名,实现快速引流。在社交网络平台销售及直播带货等销售模式中,还通过私聊议价或者使用隐晦词汇等方式逃避平台监管,致使食品安全风险扩散的速度、广度及危害程度远超传统线下销售模式。此外,部分平台经营者食品安全主体责任落实不到位,对入网食品经营者的经营资质、备案信息等审核把关不严,部分不法分子大肆伪造、买卖虚假证件,并使用虚假证件注册入驻外卖平台开展食品生产经营活动,埋下食品安全隐患,也增加了监管治理难度。此类利用网络实施的危害食品安全违法犯罪严重扰乱市场经济秩序,危害公众生命安全和身体健康,人民群众反映强烈。今年4月,国家市场监督管理总局对7家电商平台“幽灵外卖”系列案件作出行政处罚,并开展网络食品销售虚假宣传专项整治行动。各级人民法院、人民检察院依法加大对网络食品安全犯罪的惩治力度,为进一步规范网络食品经营活动、净化网络市场环境提供有力司法保障。此次发布的5个刑事典型案例,司法机关均协同推动市场监管部门开展排查治理,压实平台经营者主体责任,从个案惩治延伸到行业治理,实现“办理一案,治理一片”的效果。案例一:在电商平台销售假进口蜂蜜,被告人获刑15年,罚120万元简要案情2023年3月至10月,被告人黄某祥为获取非法利润,在河南省长葛市某村其家中厂房内,利用果葡糖浆、葡萄糖粉、香精等原材料勾兑加工假蜂蜜,在蜂蜜瓶身打上“原产国”“进口商”等字样,贴上外文标签,冒充原装外国进口椴树蜜。同时,黄某祥利用他人身份信息在不同电商平台注册多个店铺,以每斤6元左右的低价销售假蜂蜜,并虚假标注“原装进口正品”“纯天然无添加”“自然结晶”等关键词,宣传“超划算买1瓶发5瓶”,借助平台的推送功能,扩大曝光率、提高成交量,日均销售1200单,销售金额共计206万余元。经检测,涉案蜂蜜中未检出蜂蜜蛋白质。诉讼过程河南省长葛市人民检察院以生产、销售伪劣产品罪对被告人黄某祥提起公诉。长葛市人民法院经审理,认定被告人黄某祥使用糖浆、糖粉等勾兑生产假蜂蜜,冒充原装外国进口椴树蜜进行销售,以假充真,其行为已构成生产、销售伪劣产品罪。据此,以生产、销售伪劣产品罪判处被告人黄某祥有期徒刑十五年,并处罚金人民币一百二十万元。宣判后,黄某祥提出上诉,后申请撤回上诉,河南省许昌市中级人民法院经审理,裁定准许黄某祥撤回上诉,判决已发生法律效力。案例二:通过电商平台付费引流销售伪劣驼奶粉,被告人获刑3年,罚20万元简要案情2024年12月,被告人吴某保、安某帅、宋某飞商议在某电商平台共同经营店铺销售驼奶粉。吴某保通过网络渠道低价采购劣质乳粉原料、成套空白包装物料,并自行设计、印制假冒外国品牌的驼奶粉标签,刻意营造产品系进口高端驼奶粉的假象。吴某保在未取得食品生产许可的情况下,组织安某帅、宋某飞在居民出租屋内对劣质原料进行分装、贴标和二次封装,批量生产伪劣驼奶粉成品。三人共同在某电商平台注册运营三家店铺,通过向电商平台付费推广工具“直通车”充值的方式付费引流,采取盗用他人正规产品实拍图及宣传文案等方式,夸大宣传产品具有提升免疫力、降血糖等功效,以低价噱头面向老年人、学生群体推广销售,销售金额共计40万元。吴某保等人经营的店铺客服自2025年1月多次收到打假人投诉和索赔要求,三人在明知所售驼奶粉为伪劣奶粉的情况下,仍继续生产、销售。2025年7月,安徽省亳州市市场监督管理局收到举报线索后,对快递点中吴某保等人销售的奶粉产品进行检查。经检测,涉案驼奶粉中钙、脂肪、蛋白质项目均不符合国家标准,属于不合格产品。诉讼过程安徽省亳州市谯城区人民检察院以生产、销售伪劣产品罪对被告人吴某保、安某帅、宋某飞提起公诉。亳州市谯城区人民法院经审理,认定三名被告人生产、销售不合格驼奶粉,销售金额40万元,其行为均已构成生产、销售伪劣产品罪。三名被告人具有自首、认罪认罚情节,并退出全部违法所得。据此,以生产、销售伪劣产品罪分别判处被告人吴某保有期徒刑三年,并处罚金人民币二十万元;判处被告人安某帅有期徒刑二年十个月,并处罚金人民币二十万元;判处被告人宋某飞有期徒刑二年十个月,并处罚金人民币二十万元。宣判后,在法定期限内没有上诉、抗诉,判决已发生法律效力。案例三:通过直播电商平台销售有毒、有害减肥压片糖果被告人获刑简要案情2024年10月至11月,被告人孙某在明知购进的“海藻植物果蔬纤维压片糖果”中含有药物成分的情况下,在某直播电商平台开立网络店铺,以底薪加提成的方式雇佣被告人李某芬作为主播,利用免费试吃、退货包邮的营销手段,通过直播带货方式向北京市海淀区等地销售,销售金额共计1.4万余元。部分消费者反映食用后出现尿多、头晕、全身无力等不良反应,李某芬套用其他同类产品主播的话术,以服用方式、个体代谢差异等理由搪塞。在同一平台销售同一产品的其他主播被查获后,二被告人仍继续销售,直至被抓获。案发后,公安人员在孙某、李某芬经营地查获部分“海藻植物果蔬纤维压片糖果”。经检测,涉案产品检出布噻嗪成分。北京市市场监管综合执法总队组织专家对该物质的危害性进行论证,专家认为,在食品中检出布噻嗪属于非法添加,该物质添加在食品中有对人体产生毒副作用的风险,可能影响人体健康甚至危害生命。诉讼过程北京市海淀区人民检察院以销售有毒、有害食品罪对被告人孙某、李某芬提起公诉。北京市海淀区人民法院经审理,认定二被告人销售明知掺入有毒、有害非食品原料的食品,其行为均已构成销售有毒、有害食品罪。在共同犯罪中孙某系主犯,李某芬系从犯,依法对李某芬从轻处罚。二被告人均认罪认罚,依法均可从宽处理。据此,以销售有毒、有害食品罪判处被告人孙某有期徒刑一年,并处罚金人民币二万元;判处被告人李某芬有期徒刑九个月,并处罚金人民币一万元。宣判后,在法定期限内没有上诉、抗诉,判决已发生法律效力。案例四:通过社交网络平台销售非法添加西布曲明的减肥咖啡被告人获刑简要案情2021年11月至2024年8月,内蒙古自治区巴林右旗商户被告人张某静在未取得食品经营许可资质、未核实上家食品合格证明及检验报告等信息的情况下,通过电商平台等联系六名商家洽谈代理事宜后,购进简称“蓝咖”“黑咖”的减肥咖啡,通过社交网络平台以及发展下游代理商的形式对外销售,销售金额共计17万余元。2022年至2024年,被告人马某作为张某静的下游代理商,购买“蓝咖”“黑咖”后通过社交网络平台进行销售,金额共计1.7万余元。销售过程中,张某静的上家出现失联、频繁更换收款账号等情况,部分消费者反映服用上述产品后出现无力、心慌、恶心、冒汗等不良反应,个别消费者因服用后身体不适自行委托鉴定,发现含有西布曲明成分并告知销售者。张某静、马某得知上述情况后仍继续销售。经鉴定,涉案“蓝咖”“黑咖”中均检出西布曲明成分。诉讼过程内蒙古自治区巴林右旗人民检察院以销售有毒、有害食品罪对张某静、马某提起公诉。巴林右旗人民法院经审理,认定被告人张某静、马某违反国家食品安全管理法规,销售明知掺有有毒、有害的非食品原料的食品,其行为均已构成销售有毒、有害食品罪。张某静销售金额10万元以上不满20万元,销售持续时间6个月以上,依法认定为具有“其他严重情节”。二被告人均有自首情节,且均认罪认罚,依法对张某静减轻处罚,对马某从轻处罚。据此,以销售有毒、有害食品罪分别判处被告人张某静有期徒刑二年十个月,并处罚金人民币三十五万元;判处被告人马某有期徒刑一年,并处罚金人民币五万元。宣判后,在法定期限内没有上诉、抗诉,判决已发生法律效力。案例五伪造、买卖营业执照、食品经营许可证,注册“幽灵外卖”店铺转售牟利,主犯获刑6年,罚10万元简要案情2024年至2025年7月,被告人罗某华为谋取非法利益,使用修图软件伪造营业执照、食品经营许可证等证件,通过社交网络平台发布广告以及朋友介绍等方式招揽客户,以每张50元至300元不等的价格销售至江西省九江市等全国多个省、市,伪造、销售国家机关证件共计3961张,非法获利36万余元。2025年3月起,被告人陈某福协助罗某华伪造相关证件共计1170张,非法获利共计2万余元。被告人聂某卫、王某南、杨某欢、张某红、王某祺、胡某伟等六人为谋取非法利益,自行伪造及从罗某华处购买伪造的营业执照、食品经营许可证20余张至150余张不等,并使用上述假证在外卖平台注册店铺后出售给他人经营,以收取费用或经营抽成的方式从中非法获利0.2万元至3万余元不等,致使不具备合法资质的人员违规经营外卖平台店铺,对外制售食品。诉讼过程江西省九江市濂溪区人民检察院以伪造、买卖国家机关证件罪和买卖国家机关证件罪分别对被告人罗某华、王某南等八人提起公诉。九江市濂溪区人民法院经审理,认定被告人罗某华、陈某福、聂某卫伪造、买卖营业执照、食品经营许可证,其行为均构成伪造、买卖国家机关证件罪;被告人王某南等五人买卖伪造的营业执照、食品经营许可证,其行为均构成买卖国家机关证件罪。罗某华、陈某福伪造、买卖国家机关证件,情节严重,依法应在三年以上十年以下有期徒刑内量刑。其中,罗某华系主犯,陈某福系从犯,对陈某福依法从轻处罚。王某南具有自首情节,对其依法从轻处罚。陈某福、聂某卫等人还分别具有坦白、认罪认罚、退缴违法所得等情节。据此,以伪造、买卖国家机关证件罪分别判处被告人罗某华有期徒刑六年,并处罚金人民币十万元;判处被告人陈某福有期徒刑三年六个月,并处罚金人民币一万元;判处被告人聂某卫有期徒刑二年六个月,并处罚金人民币一万元。另以买卖国家机关证件罪分别判处被告人王某南等五人一年十个月至一年二个月不等有期徒刑,并处罚金。宣判后,罗某华、陈某福、杨某欢、张某红、王某祺、胡某伟提出上诉,江西省九江市中级人民法院经审理,依法驳回上诉,维持原判。
活動圖片
央视曝光猪肉染色冒充牛肉:进价10到14块卖30多一斤 四川今年查办肉制品行政违法案件3769起
今年5月,绵阳游仙监管人员巡逻的时候发现一个流动肉摊,摊主车上摆着颜色很红润的鲜肉。执法人员让他拿出检疫证明,摊主说去拿证件,结果丢下一车肉直接跑了。摊主跑了之后,有市民过来问:牛肉多少钱一斤?执法人员瞬间察觉不对劲,摊主明明说自己卖的是猪肉,顾客却当成牛肉来买。仔细一看,肉上面的筋膜颜色一块深一块浅,明显是人工染出来的。而且卖30到35一斤,比正常牛肉便宜一大截。四个疑点凑在一起,监管马上联系公安。警方调监控,只用 2 小时就锁定嫌疑人,直接冲进居民区的秘密加工点。进去的时候,嫌疑人正在着急清理工具,被当场抓包。(源自央视财经)造假套路一共三步,堪称 “三重伪装”:低价猪腱子肉,柠檬黄上色,喷牛肉香精,外面再抹一层牛油,把猪肉的味道和样子全部盖住。猪肉进价才10到14块一斤,加工完摇身一变,当成牛肉卖30多一斤。从去年5月开始,两个人一直这么干,一年多赚了一百多万。最后DNA鉴定一锤定音:全是猪肉!法院宣判,主犯被判七年,另一人缓刑三年。不止绵阳这一起,四川全省同步开展肉制品专项整治。泸州有人拿过期兔肉做腊肉、乱加色素;内江把鸭肉干换包装冒充牦牛肉网上卖;还有假进口牛肉、无检疫冻猪油陆续被查。今年以来,四川肉制品整治成效显著,累计查办行政违法案件3769起,侦办刑事案件810起,抓获嫌疑人1706人,打掉制假窝点306处,涉案总金额高达1.8亿余元,持续对食品违法犯罪保持高压震慑。
活動圖片
11月16日猪价26省上涨无下跌 广东突破5元至4.9-5.1元/斤 全国区间4.1~5.1元/斤
今日猪价全景(11月16日)涨势延续,分化初现!26 省上涨,黑龙江、海南持平,无下跌省份,福建、山西涨幅加大至 0.2 元 / 斤,广东突破 5 元关口来到 4.9-5.1 元,腌腊旺季需求继续发力,但连续多日上涨后,盘面已经出现滞涨信号,风险进一步加大。上涨区域(26 省)华东:上海、安徽、江苏、山东、浙江(+0.1);福建(+0.2) 华中:湖北、江西、河南、湖南(+0.1) 华南:广东、广西(+0.1) 华北:北京、天津、河北(+0.1);山西(+0.2) 东北:吉林、辽宁(+0.1)西南:重庆、四川、云南、贵州(+0.1)西北:陕西、甘肃、新疆(+0.1)持平区域(2 省)东北:黑龙江 华南:海南全国猪价区间:4.1~5.1 元 / 斤,广东 4.9-5.1 元,为全国最高价;贵州 4.1 元起。盘面特点:连续第三天普涨,福建、山西继续加速上涨;黑龙江率先止涨持平,说明东北产区涨势乏力,上涨动能开始分层。两广腌腊销区依旧稳步走高,广东站上 5.1 元,腌腊需求红利还在兑现,但部分地区已经涨不动。盘面核心逻辑:华北反弹后进入休整昨天华北触底修复上涨,今天报价稳住,属于反弹之后的观望阶段,屠宰端没有继续加价,要看后续腌腊订单能不能持续跟进。东北、河南、浙江接力走强,属于轮动修复前期连续下跌的产区,养殖户惜售、出栏节奏放缓,叠加局部需求支撑,出现补涨;属于超跌后的修复,不是供需彻底反转。南方腌腊支撑力度参差不齐广东继续小幅下跌,说明腌腊还没有形成大规模集中抢猪,只是局部地区有需求增量,整体供给量依旧充足,很难走出持续普涨行情。养殖户 & 冻品贸易商操作建议:养殖户:上涨省份(浙江、河南、黑龙江、辽宁):抓住本轮反弹机会分批出栏,落袋优先,不要惜售赌连涨。持平省份:按原有计划正常出栏,保持观望,不盲目压栏。下跌省份:不要扛价,顺势出栏,控制亏损。屠宰 & 冻品贸易商:行情轮动震荡,区域价差明显,按需分批采购,不一次性重仓囤货,持续跟踪南方腌腊加工订单。后市预判盘面维持震荡磨底格局,上涨板块来回切换。核心观察点依旧是两广、川渝腌腊开工放量情况;如果腌腊订单持续释放偏弱,反弹持续性差,容易再度走弱。
活動圖片
11月14日猪价27省上涨仅海南持平 全国猪价区间3.9~4.9元/斤 腌腊备货需求集中释放
今日猪价全景(11月14日)全线普涨行情来袭!27 省上涨,仅海南持平,无下跌省份,前期持续走弱的两广销区成功翻红,产销同步走强,腌腊备货需求集中释放,本轮反弹迎来最强一天。上涨区域(27 省,涨幅 0.1 元 / 斤)华东:上海、安徽、福建、江苏、山东、浙江 华中:湖北、江西、河南、湖南 华南:广东、广西 华北:北京、天津、山西、河北 东北:黑龙江、吉林、辽宁 西南:重庆、四川、云南、贵州 西北:陕西、甘肃、新疆持平区域(1 省)华南:海南全国猪价区间:3.9~4.9 元 / 斤,广东 4.7-4.9 元为当前高价区;贵州 3.9 元起。盘面特点:之前一直是产区涨、销区拖后腿的分化行情,今天格局扭转!广东、广西同步上涨,腌腊销区启动,全国各大区集体抬价,只有海南保持平稳。市场看涨情绪明显升温。盘面核心逻辑:华北反弹后进入休整昨天华北触底修复上涨,今天报价稳住,属于反弹之后的观望阶段,屠宰端没有继续加价,要看后续腌腊订单能不能持续跟进。东北、河南、浙江接力走强,属于轮动修复前期连续下跌的产区,养殖户惜售、出栏节奏放缓,叠加局部需求支撑,出现补涨;属于超跌后的修复,不是供需彻底反转。南方腌腊支撑力度参差不齐广东继续小幅下跌,说明腌腊还没有形成大规模集中抢猪,只是局部地区有需求增量,整体供给量依旧充足,很难走出持续普涨行情。养殖户 & 冻品贸易商操作建议:养殖户:上涨省份(浙江、河南、黑龙江、辽宁):抓住本轮反弹机会分批出栏,落袋优先,不要惜售赌连涨。持平省份:按原有计划正常出栏,保持观望,不盲目压栏。下跌省份:不要扛价,顺势出栏,控制亏损。屠宰 & 冻品贸易商:行情轮动震荡,区域价差明显,按需分批采购,不一次性重仓囤货,持续跟踪南方腌腊加工订单。后市预判盘面维持震荡磨底格局,上涨板块来回切换。核心观察点依旧是两广、川渝腌腊开工放量情况;如果腌腊订单持续释放偏弱,反弹持续性差,容易再度走弱。
活動圖片
国家发改委:蛋鸡养殖每只盈利22.30元 肉鸡每只亏损0.52元 生猪养殖头均亏损383.04元
国家发改委:蛋鸡养殖每只盈利22.30元,肉鸡每只亏损0.52元,生猪养殖头均亏损383元 2026年11月10日,国家发改委公布最新一期(11月第1周)生猪、肉鸡、蛋鸡一周价格分析。蛋鸡方面,养殖环节顺势淘鸡,大码货源压力有所减轻,养殖端库存低位,低价出货意愿不强,另外气温下降利于鸡蛋储存,贸易商适度补库,流通环节走货较前期改善。未来蛋鸡养殖盈利22.30元/只。肉鸡方面,毛鸡出栏量尚可,但产品需求平淡,屠宰企业收购积极性不高。未来肉鸡养殖预期亏损0.52元/只。生猪方面,未来仔猪育肥模式的生猪养殖头均亏损383.04元。蛋鸡养殖盈利22.3元/只全国鸡蛋出场价格及饲料市场价格本周全国蛋料比价为3.13,环比上涨5.03%。按目前价格及成本推算,未来蛋鸡养殖每只盈利22.30元。本周鸡蛋价格继续上涨。养殖环节顺势淘鸡,大码货源压力有所减轻,养殖端库存低位,低价出货意愿不强,另外气温下降利于鸡蛋储存,贸易商适度补库,流通环节走货较前期改善,支撑蛋价上涨。随着蛋价上涨至阶段性高位后,下游采购高价货源意愿或下降,市场流通或放缓,预计下周蛋价先稳后跌。肉鸡养殖亏损0.52元/只全国肉鸡(活鸡)棚前收购价格及饲料市场价格本周全国鸡料比价为1.98,环比上涨0.51%。按目前价格及成本推算,未来肉鸡养殖预期亏损0.52元/只。本周毛鸡出栏量尚可,但产品需求平淡,屠宰企业收购积极性不高,供需博弈激烈,鸡价微降。下周产品市场需求或较为稳定,屠宰企业收购积极性趋稳,鸡源总量预计稍减,走货加快,预计鸡价小幅上涨。生猪养殖亏损383.04元/头全国生猪出场价格及饲料市场价格
10/2026
更多
猪价10月30日:21省下跌、0省上涨!上海大跌0.2元/斤 仅浙江广西云南甘肃稳住
今日猪价全景(10月30日)行情继续走弱,下跌范围进一步扩大,21 省下跌,3 省持平,0 省上涨,上海大跌 0.2 元 / 斤,仅浙江、广西、云南、甘肃少数地区稳住,腌腊支撑力度减弱。上涨区域:0 省 下跌区域(21 省)华东:上海(-0.2)、安徽、福建、江苏、山东 华中:湖北、江西、河南、湖南 华南:广东、海南 华北:北京、天津、山西、河北 东北:黑龙江、吉林、辽宁 西南:重庆、四川、贵州 西北:陕西、新疆持平区域(3 省)华东:浙江 华南:广西 西南:云南 西北:甘肃全国猪价区间:4.1~5.3 元 / 斤,广东依旧是高价区;新疆 4.1-4.3 元为全国低位。盘面特点:昨天还有韧性的西南板块今天大面积转跌,重庆、四川、贵州开始掉价;上海大跌 0.2 元领跌华东;只剩广西、云南、浙江、甘肃守住报价,之前腌腊带来的支撑明显减弱,盘面压力进一步加大。盘面核心逻辑:短暂修复行情结束,再度进入普跌前一日只是超跌带来的点状小反弹,没有基本面支撑,今天反弹行情消失,华东全部由平转跌,说明当前市场底气不足,屠宰压价力度再起。需求端依旧偏弱,腌腊备货迟迟没有启动四季度腌腊预期一直存在,但加工企业目前还没有大规模备货,没有实质需求来承接市场供给。生猪供给宽松的大格局没变,缺乏持续托底力量。仅少数省份抗跌湖南、两广、山西、东北吉辽保持平稳,属于相对抗跌区域,但没有涨价动力,仅仅止跌,很难走出独立上涨行情。养殖户 & 冻品贸易商操作建议:养殖户持平省份(京津冀、东北三省、甘肃):行情止跌磨底,不赌大涨,按计划有序出栏,不要压栏等反弹。下跌省份(南方大部分、山西、陕西、新疆):继续顺势出栏,优先出大肥,减少亏损,不扛价。屠宰 & 冻品贸易商行情分化,北方低位企稳、南方偏弱,按需采购,分批拿货,继续等待腌腊订单落地信号,不大量囤货。后市预判短期维持震荡磨底格局。接下来重点看两点:北方涨价省份能不能守住价位;南方腌腊订单能不能集中落地。如果腌腊需求迟迟不集中放量,这种轮动反弹很容易冲高回落。
海关总署、农业农村部第153号公告:冈比亚发生新城疫、口蹄疫 禽及偶蹄动物产品禁止输华
海关总署 农业农村部公告2026年第153号(关于防止冈比亚新城疫、口蹄疫传入我国的公告)近日,世界动物卫生组织(WOAH)发布信息,冈比亚发生新城疫、口蹄疫疫情。为防止疫情传入,保护我国畜牧业安全和生物安全,根据相关法律法规,现公告如下: 一、禁止直接或间接从冈比亚输入禽、偶蹄动物及相关产品(源于禽、偶蹄动物未经加工或者虽经加工但仍有可能传播疫病的产品)。二、禁止寄递或携带来自冈比亚的禽、偶蹄动物及相关产品入境。一经发现一律作退回或销毁处理。三、来自冈比亚的进境运输工具上卸下的动植物性废弃物、泔水等,一律在海关的监督下作除害处理,不得擅自抛弃。四、对边防检查等部门截获的非法入境的来自冈比亚的禽、偶蹄动物及相关产品,一律在海关的监督下作销毁处理。五、凡违反上述规定者,由海关依照《中华人民共和国海关法》、《中华人民共和国生物安全法》、《中华人民共和国进出境动植物检疫法》及其实施条例有关规定处理。六、各级海关、各级农业农村部门要分别按照《中华人民共和国海关法》《中华人民共和国生物安全法》《中华人民共和国进出境动植物检疫法》《中华人民共和国动物防疫法》等有关规定,密切配合,做好检疫、防疫和监督工作。本公告自发布之日起实施。特此公告。海关总署 农业农村部2026年10月28日
猪价10月29日:16省下跌、0省上涨!安徽大跌0.2元/斤 仅西南两广等地稳住
今日猪价全景(10月29日)大盘继续走弱,下跌省份依然居多,16 省下跌,10 省持平,0 省上涨,安徽大跌 0.2 元 / 斤,为今日跌幅最大省份,仅西南、两广、部分华东华中稳住报价。上涨区域:0 省 下跌区域(16 省)华东:安徽(-0.2)、福建、江苏、山东 华中:江西、河南 华南:广东 华北:北京、天津、山西、河北 东北:黑龙江、吉林、辽宁 西南:贵州 西北:陕西、新疆持平区域(10 省)华东:上海、浙江 华中:湖北、湖南 华南:广西、海南 西南:重庆、四川、云南 西北:甘肃全国猪价区间:4.2~5.4 元 / 斤,广东依旧是高价区;新疆、贵州、吉林低位运行。盘面特点:昨天飘红的广西、新疆今日分化,广西稳住、新疆转跌;安徽大幅下调 0.2 元,是今天的重点弱区;西南整体抗跌性最强,全部稳住(除贵州),腌腊产区有一定托底,但依然没有带动全国上涨。盘面核心逻辑:短暂修复行情结束,再度进入普跌前一日只是超跌带来的点状小反弹,没有基本面支撑,今天反弹行情消失,华东全部由平转跌,说明当前市场底气不足,屠宰压价力度再起。需求端依旧偏弱,腌腊备货迟迟没有启动四季度腌腊预期一直存在,但加工企业目前还没有大规模备货,没有实质需求来承接市场供给。生猪供给宽松的大格局没变,缺乏持续托底力量。仅少数省份抗跌湖南、两广、山西、东北吉辽保持平稳,属于相对抗跌区域,但没有涨价动力,仅仅止跌,很难走出独立上涨行情。养殖户 & 冻品贸易商操作建议:养殖户持平省份(京津冀、东北三省、甘肃):行情止跌磨底,不赌大涨,按计划有序出栏,不要压栏等反弹。下跌省份(南方大部分、山西、陕西、新疆):继续顺势出栏,优先出大肥,减少亏损,不扛价。屠宰 & 冻品贸易商行情分化,北方低位企稳、南方偏弱,按需采购,分批拿货,继续等待腌腊订单落地信号,不大量囤货。后市预判短期维持震荡磨底格局。接下来重点看两点:北方涨价省份能不能守住价位;南方腌腊订单能不能集中落地。如果腌腊需求迟迟不集中放量,这种轮动反弹很容易冲高回落。
安井食品三季报:营收134.61亿增18.38%、净利11.42亿增20.27% 创历史同期新高
昨日盘后,安井食品公布2026年三季报,前三季实现营业总收入134.61亿元,同比增长18.38%;归母净利润11.42亿元,同比增长20.27%;营收净利均实现双位数增长,创历史同期业绩新高。还有哪些关注的点?一起来看下。前三季度营收净利双位数增长烘焙食品大增355.32%10月28日盘后,安井食品发布2026年三季报显示,公司前三季实现营业总收入134.61亿元,同比增长18.38%;归母净利润11.42亿元,同比增长20.27%;扣非归母净利润10.50亿元,同比增长21.07%。其中,第三季度营业收入41.95亿元,同比增长11.37%;归母净利润3.2亿元,同比增长16.93%;扣非净利润2.97亿元,同比增长12.52%。报告期内,安井持续优化产品结构、强化渠道优势,主营业务收入保持增长。✅ 从产品结构看,速冻调制食品作为公司传统优势板块继续保持较快增长,速冻菜肴制品实现同比增长,速冻面米制品同比降幅有所收窄。值得注意的是,烘焙食品收入同比增长较快,前三季度实现营收1.46亿元,同比大增355.32%,主要系控股子公司江苏鼎味泰食品股份有限公司于 2025 年 7 月纳入公司合并报表范围。此外,其他产品中鱼糜销量增加、鱼粉价格上涨亦对收入增长形成一定贡献。✅ 从渠道看,经销商渠道、特通直营渠道保持稳健增长。新零售及电商渠道延续较快增长态势,实现同比增长46.13%。安井表示,公司持续强化产品策略,明确与传统经销商体系在产品及价格带上的区隔,针对不同平台实施差异化运营策略,抖音、快手等电商平台及盒马等新零售渠道保持良好发展态势。✅ 从区域看,报告期内公司各大区营业收入均实现同比增长,其中华东、华南、西南等地区保持较快增长。公司持续推进境外市场开拓,境外业务收入同比增长29.32%,保持良好增长态势。此外,截止报告期末,安井经销商数量合计 2371 家,比期初数量增加3.54%。进一步落地国际化战略押宝烘焙新赛道三季度以来,安井食品在产品迭代、价格调整、海外布局与新赛道拓展上动作密集,引发速冻食品行业广泛关注。产品端,安井在火锅食材板块推出升级款黑虎大颗粒虾滑与锁鲜四宝组合;肠类产品线新增糯米肠、奥尔良脆骨台式烤肠、脆骨霸王肠,进一步丰富核心品类矩阵。价格端,9月21日,安井食品发布鱼糜制品调价函,10月1日起正式执行,对部分鱼糜类产品调整经销价或缩减促销力度,部分单品调价最高达10元。官方说明涨价直接原因是鱼糜等主要原材料价格上涨、货源紧张。有行业人士表示,调价或许会促使经销商短期内增加进货量,或对三季度业绩有所帮助。出海布局方面,9月9日,在第二十六届中国国际投资贸易洽谈会的RCEP国家/地区投资对接会上,安井食品与三林集团印尼合资项目正式签约,项目落地印尼中爪哇省,将分期建设安井印尼食品生产基地,由安井输出研发技术与制造标准,三林集团提供渠道网络与本地化运营支持。同日安井公告,拟通过旗下香港全资子公司与合作方共同设立香港路径公司,再由其在印尼分别组建生产子公司与贸易子公司,全面推进印尼及周边市场拓展,落地国际化战略。值得注意的是,冷冻烘焙成为安井今年押宝的新赛道。数据显示,2026年上半年,旗下鼎味泰的吐司、贝果等产品通过新式茶饮、合作商超渠道持续放量,烘焙板块营收达7776万元,已超过2025年全年6795.51万元的收入规模。前三季度持续放量,实现营收1.46亿元。9月,“安井烘焙工坊”商标注册申请获受理;10月12日,安井宣布拟以3047.40万美元现金收购新加坡冷冻烘焙企业IFC 60.0005%股权,取得其控制权;与此同时,“安井烘焙工坊”旗下蛋挞皮、榴莲披萨、奥尔良鸡肉披萨等新品也集中上市。此外,就在刚结束的2026安井华东经销商联谊会上,“肠驱直入 焙见未来”的主题,也明确传递出肠类升级与烘焙赛道将成为下一阶段的核心发力方向。近年来,中国冷冻食品行业经历了飞速的发展,产业结构完善,技术创新不断推进,市场规模持续扩大。但同时,消费群体改变、渠道调整以及行业格局变迁,冷冻食品市场竞争激烈,行业内卷加剧。因此,冷冻食品行业充满机遇与挑战,亟需创新与变革。
09/2026
更多
9月收官!9月30日猪价22省下跌0省上涨 每斤普降0.1元
今日猪价全景(9月30日)肉交所 9 月 30 日 110kg 标准出栏生猪报价,9 月最后一个交易日,0 省上涨,3 省持平,22 省下跌。除广东、广西、海南保持平稳之外,全国其余省份全部下调 0.1 元 / 斤,福建高价区也开始回落,全月行情收官偏弱。上涨区域:今日无省份上涨持平区域(3 省)华南:广东、广西、海南下跌区域(全部跌幅 - 0.10 元 / 斤)华东:上海、安徽、福建、江苏、山东、浙江华中:湖北、江西、河南、湖南华北:北京、天津、山西、河北东北:黑龙江、吉林、辽宁西南:重庆、四川、云南、贵州西北:陕西、甘肃、新疆全国出栏价格区间4.6~5.9 元 / 斤;福建 5.8-5.9 元依旧为全国高价区,但相比昨日下调 0.1 元;新疆最低价维持 4.6 元 / 斤。盘面特点:9 月收官日大面积普跌,就连一直抗跌的福建也开始下跌。仅华南三省稳住,全国其余地区同步下调,整个 9 月下旬跌势贯穿始终。盘面核心逻辑:节前备货基本结束,需求端拉动消失中秋节日采购已经接近尾声,屠宰厂、食品企业停止大规模备货,仅维持日常刚需,消费端支撑大幅减弱,无力承接市场出栏量。集中出栏延续,供给持续释放趁着节前有限窗口期,养殖户抓紧出栏变现,标猪供给持续宽松。屠宰企业收猪货源充足,主动下压收购价,带动全国大范围回落。就连之前高价坚挺的福建,今日也出现下调。西南成为独有的避风港重庆、四川、云南、贵州全部维持平盘,没有跟随全国下跌。本地消费基础尚可,出栏释放节奏相对温和,因此表现出强抗跌性,但不代表节后不会面临补跌压力。行情定性:中秋脉冲行情完全结束,马上进入节后压力周期9 月初由节日带动的反弹行情彻底走完,接下来市场逻辑切换为节后消费回落,行情压力会进一步显现。养殖户 & 冻品贸易商操作建议:养殖户北方今日反弹,抓住窗口分批出栏,切忌再次盲目压栏赌持续大涨,不要被单日上涨迷惑。南方还在下跌区域,避免恐慌性扎堆抛售,合理安排出栏节奏,优先处置大肥。心里一定要做好预案:中秋过后行情很大概率走弱,不要把猪全部留到节后。屠宰 & 冻品贸易商南北价差拉大,北方涨价、南方下跌;按需分区域采购,不要赌节前大幅冲高,节日临近严控库存,规避节后回调风险。后市预判短期(9 月下旬):阴跌压力仍存,重点观察东北、西南跌势会不会继续向华东扩散。行情大概率维持震荡偏弱,很难快速反转。9 月下旬:缺少节日消费拉动,整体依旧筑底,很难走出持续上涨行情。中长期:能繁母猪去化逻辑不变,四季度消费旺季预期不变;9 月磨底,行情机会依旧重点看 10‑11 月。
十五五定调!猪肉消费基本达峰 肉类总产量不设增量目标
【监管要闻】海关总署公告2026年第143号(关于进口塔吉克斯坦鲜食核果植物检疫要求的公告)【行业要闻】农业部畜牧兽医行业发展“十五五”规划:猪肉消费基本达峰、未设定肉类总产量增量目标【海外禽业】香港食安中心:美国部分地区禽肉及禽类产品暂停进口【动物疫情】纳米比亚发生一起口蹄疫疫情【国际果蔬】泰国暴雨引发洪水,尖竹汶府、罗勇府榴莲产区受影响【监管要闻】海关总署公告2026年第143号(关于进口塔吉克斯坦鲜食核果植物检疫要求的公告)根据我国相关法律法规和中华人民共和国海关总署(以下称中方)与塔吉克斯坦共和国食品安全委员会(以下称塔方)有关塔吉克斯坦鲜食核果输华植物检疫要求的规定,即日起,允许符合以下相关要求的塔吉克斯坦鲜食核果进口。一、检疫依据(一)《中华人民共和国生物安全法》;(二)《中华人民共和国进出境动植物检疫法》及其实施条例;(三)《中华人民共和国食品安全法》及其实施条例;(四)《进境水果检验检疫监督管理办法》;(五)《中华人民共和国海关总署与塔吉克斯坦共和国食品安全委员会关于塔吉克斯坦鲜食核果输华植物检疫要求议定书》。二、允许进境商品名称鲜食核果(以下简称核果)包括李(学名Prunus salicina,英文名Plum)和杏(学名Prunus armeniaca,英文名Apricot)。三、允许的产地塔吉克斯坦核果产区。四、批准的果园和包装厂输华核果果园、包装厂均须经塔方审核,并由中方批准注册。注册信息包括名称、地址及注册号码等,以便在出口货物不符合本公告相关规定时准确溯源。每年出口季节前,塔方应向中方提供注册名单,经中方审核批准后,在海关总署网站公布。五、中方关注的检疫性有害生物名单1.苹果蠹蛾Cydia pomonella2.扁桃仁蜂Eurytoma amygdali3.李小叶蜂Hoplocampa minuta4.葡萄花翅小卷蛾Lobesia botrana5.霍氏长盾蚧Mercetaspis halli6.桃大黑蚜Pterochloroides persicae7.吐伦褐球蚧Rhodococcus turanicus【行业要闻】农业部畜牧兽医行业发展“十五五”规划:猪肉消费基本达峰、未设定肉类总产量增量目标近期,农业农村部印发《全国畜牧兽医行业发展“十五五”规划》(以下简称《规划》)。日前,农业农村部畜牧兽医局负责人就《规划》有关情况回答了记者提问。问:《规划》在具体发展目标设定上有哪些考虑?答:兼顾前瞻性和可行性,《规划》提出15项定量目标,包括肉类总产量、禽蛋产量、奶类产量、工业饲料总产量、饲草总产量等5项产量指标,畜禽养殖规模化率、国产种源市场占有率、科技进步贡献率、畜禽粪污综合利用率、畜禽产品抽检合格率等5项产业综合素质指标,新兽药产品注册数量、跨省调运畜禽落地报告率、执业兽医数量、规模以上生猪屠宰厂(场)数量占比以及动物疫病净化场、无疫小区、无疫区数量等5项专项领域发展指标,综合反映了畜牧兽医行业各个领域和环节的发展需要,在稳定生产基础上,突出了提质增效、优化结构等目标取向。其中,肉类总产量指标未设定增量目标,主要考虑是适应生猪综合生产能力快速提升、猪肉消费基本达峰的供需新形势,落实生猪产能综合调控要求,引导生猪产业由数量增长转向高质量发展。问:如何保障《规划》落实落地?答:结合重大工程项目和重点工作计划,《规划》设置了“生猪产能常态化精准调控”、“畜牧业提质增效”、“动物疫病风险防控”等专栏,明确区域布局,细化任务措施,量化任务目标,确保《规划》可落实、见实效。同时,《规划》还提出了4项保障措施。一是强化责任落实。推动落实地方各级人民政府、行业管理部门、生产经营主体责任,引导加强行业自律。二是加强法治保障。健全畜牧兽医领域法律法规体系,完善相关配套规章制度及技术标准体系,完善基层综合执法工作机制。三是强化政策协同。强化产业政策、环保监管、产能调控等政策的协同联动,推动完善部门工作机制。加强项目资金全过程监管。四是加强人才队伍建设。加强基层动物防疫和畜牧技术推广队伍建设,强化官方兽医队伍管理,开展执业兽医和乡村兽医继续教育,发挥畜牧业产业技术体系作用,打造高素质专业队伍。【海外禽业】香港食安中心:美国部分地区禽肉及禽类产品暂停进口香港食物环境卫生署食物安全中心(中心)九月二十八日宣布,因应世界动物卫生组织通报,指美国部分地区爆发高致病性H5N1禽流感,中心即时指示业界暂停从有关地区进口禽肉及禽类产品(包括禽蛋),以保障本港公众健康。有关地区为:南达科他州Turner县、明尼苏达州Becker县、Otter Tail县、北达科他州LaMoure县。中心发言人说,根据政府统计处的资料,本港今年首六个月从美国进口约二万四千一百九十公吨冰鲜和冷藏禽肉及约二千零二十万只禽蛋。发言人说:「中心已就事件联络美国当局,并会继续密切留意世界动物卫生组织及有关当局发出关于爆发禽流感的消息,因应当地疫情发展,采取适当行动。」【动物疫情】纳米比亚发生一起口蹄疫疫情据世界动物卫生组织(WOAH)消息,2026年9月23日,纳米比亚农林水利部向WOAH报告称,纳米比亚发生一起口蹄疫疫情。本次疫情发生地为卡拉斯区,于2026年9月23日得到确认。疫情源头未知或不确定。经临床与实验室检测发现,有11头牛发病。目前疫情尚未结束,纳米比亚农林水利部将每周提交后续报告。
巴西猪内脏获准输华!三州16厂上榜 年增量或超10万吨
议定书签署:猪肝、猪心、食管正式获准进入中国9月26日(周六),巴西农业部长安德烈·德保拉(André de Paula)与中国驻巴西大使朱京桥(Zhu Qingqiao)共同签署卫生议定书,授权巴西向中国出口猪肝、猪心、食管等猪内脏产品。此前巴西已获准对华出口猪耳、猪尾、猪鼻等外脏,此次扩项将内脏纳入准入清单。该议定书的前置技术谈判已于今年5月巴西农业代表团访华期间完成,本次签署为正式落地。此前仅有圣卡塔琳娜州(因长期维持无口蹄疫免疫状态)可对华出口外脏;2026年6月起南里奥格兰德和巴拉那州陆续获授权。此次扩项后,内脏出口覆盖三州16厂。市场潜力:年增量超10万吨,增收逾1亿美元巴西动物蛋白协会(ABPA)估算,新议定书生效后,巴西每年可额外向中国市场输送逾10万吨猪杂,为行业带来超1亿美元的增量收入:圣卡塔琳娜州:年潜在输华猪内脏约6.59万吨;南里奥格兰德州:年潜在输华猪杂超4万吨(含带骨猪肉机会);两州合计已超10万吨/年。ABPA主席里卡多·桑廷(Ricardo Santin)表示:"这些产品在其他市场已有销路和价格,但中国需求尤为强劲。收益来自目的地的升级——巴中消费习惯的高度互补,使胴体利用率提升、生产附加值增加。我们估计这一举措可为行业带来超1亿美元额外收入。"谈判背景:中方审计收官,全面卫生成果铺路议定书签署恰逢中国审计巴西屠宰厂收官。9月20日起,中方技术人员对巴西南部六州(涉及牛、猪、禽)的生产场、屠宰厂、官方实验室进行了实地核查。不过此次未宣布新增工厂注册,也未解除牛/禽工厂的暂停措施。协议落地也受益于巴西整体卫生地位的提升:2025年5月,世界动物卫生组织(WOAH)认定巴西全境为无口蹄疫免疫区,为国际准入打开了更大空间。官方表态农业部长德保拉:“这标志着巴西养猪业的重要篇章——打开年规模超25亿美元的市场准入,提升我国产品附加值,为农业和工业创造更多就业与收入。”中国大使朱京桥:“签署为巴西对华出口开辟新机遇,是双方共同努力的具体成果,彰显了两国农业合作的活力。”ABPA桑廷:“这是部长德保拉及农业部团队与中方持续对话、技术工作扎实推进的成果。
跌势加剧!9月29日猪价19省下跌 沪皖浙单日大跌0.2元
今日猪价全景(9月29日)肉交所 9 月 29 日 110kg 标准出栏生猪报价,今日跌势进一步加重,0 省上涨,6 省持平,19 省下跌。上海、安徽、浙江单日大跌 0.2 元,其余多数省份每斤下调 0.1 元,市场抛压持续释放,猪价继续下探。上涨区域:今日没有省份上涨🟡持平区域 🟡华东:福建 🟡华中:湖南 🟡华南:广西、海南 🟡西北:甘肃、新疆下跌区域 华东:上海、安徽、浙江(跌幅 - 0.20 元 / 斤);江苏、山东(-0.10 元 / 斤) 华中:湖北、江西、河南(-0.10 元 / 斤) 华南:广东(-0.10 元 / 斤) 华北:北京、天津、山西、河北(全线下跌,-0.10 元 / 斤) 东北:黑龙江、吉林、辽宁(东北三省全线下跌,-0.10 元 / 斤) 西南:重庆、四川、云南、贵州(全线下跌,-0.10 元 / 斤) 西北:陕西(-0.10 元 / 斤)全国主流出栏区间4.6~6.0 元 / 斤;福建 5.8-6.0 元依旧为全国高价区;新疆低价底线维持 4.6 元 / 斤。盘面特点:华东成为今日下跌主力,上海、安徽、浙江一次性跌去 0.2 元,跌幅明显放大。全国无上涨省份,仅 6 个省份保持横盘抗跌,其余区域普跌,市场悲观情绪升温。盘面核心逻辑:节前备货基本结束,需求端拉动消失中秋节日采购已经接近尾声,屠宰厂、食品企业停止大规模备货,仅维持日常刚需,消费端支撑大幅减弱,无力承接市场出栏量。集中出栏延续,供给持续释放趁着节前有限窗口期,养殖户抓紧出栏变现,标猪供给持续宽松。屠宰企业收猪货源充足,主动下压收购价,带动全国大范围回落。就连之前高价坚挺的福建,今日也出现下调。西南成为独有的避风港重庆、四川、云南、贵州全部维持平盘,没有跟随全国下跌。本地消费基础尚可,出栏释放节奏相对温和,因此表现出强抗跌性,但不代表节后不会面临补跌压力。行情定性:中秋脉冲行情完全结束,马上进入节后压力周期9 月初由节日带动的反弹行情彻底走完,接下来市场逻辑切换为节后消费回落,行情压力会进一步显现。养殖户 & 冻品贸易商操作建议:养殖户北方今日反弹,抓住窗口分批出栏,切忌再次盲目压栏赌持续大涨,不要被单日上涨迷惑。南方还在下跌区域,避免恐慌性扎堆抛售,合理安排出栏节奏,优先处置大肥。心里一定要做好预案:中秋过后行情很大概率走弱,不要把猪全部留到节后。屠宰 & 冻品贸易商南北价差拉大,北方涨价、南方下跌;按需分区域采购,不要赌节前大幅冲高,节日临近严控库存,规避节后回调风险。后市预判短期(9 月下旬):阴跌压力仍存,重点观察东北、西南跌势会不会继续向华东扩散。行情大概率维持震荡偏弱,很难快速反转。9 月下旬:缺少节日消费拉动,整体依旧筑底,很难走出持续上涨行情。中长期:能繁母猪去化逻辑不变,四季度消费旺季预期不变;9 月磨底,行情机会依旧重点看 10‑11 月。
活動圖片
阿根廷红虾开捕待定:11月14—15日试探性调查定夺 上季上岸量约8.5万吨、低于10.9万吨均值
阿根廷丘布特省定于11月14—15日在罗森港附近海域开展为期两天的阿根廷红虾(Argentine red shrimp, Pleoticus muelleri)试探性调查,结果将决定商业捕捞能否在11月16日启动,或需等到12月再评估。本轮仅开放"限制捕捞努力量区"北部、22艘船参与,随船观察员监测渔获量、规格、阿根廷无须鳕(Argentine hake, Merluccius hubbsi)兼捕与抛弃物。上一轮南北两区调查未达开季标准。强风与风暴或再推迟开季至11月20日左右;加工厂已面临"断料",上一季上岸量约8.5万吨,低于2016—2019年平均10.9万吨。国际采购仍显低迷,部分买家已在提前锁定去年短缺的规格。阿根廷丘布特省的罗森港,正处在新一季阿根廷红虾(Argentine red shrimp, Pleoticus muelleri)开捕前的关键窗口。11月14—15日,当地在罗森港附近海域进行一次为期两天的试探性调查,结果将决定商业捕捞能否在11月16日启动,还是船队要等到12月再做评估。此前一轮覆盖南北两区的调查未达开季所需的生物学标准,而强风与风暴又可能压缩本轮调查时间;与此同时,上一季推迟采购的买家曾遭遇缺货,加工厂已经在为"没有原料可加工"做准备。原料节奏、生物条件与采购节奏,三者正交织成这一季的开局。两天的调查,决定一个渔季能否开秤阿根廷丘布特省已安排在11月14—15日,在罗森港附近海域开展为期两天的阿根廷红虾(Argentine red shrimp, Pleoticus muelleri)试探性调查。结果将决定陆上商业捕捞能否在11月16日启动,或者船队需等到12月再做一次评估。据当地媒体Canal 12报道,省级渔业主管部门把作业范围限制在"限制捕捞努力量区"的北部区域,计划22艘船参与。随船观察员将监测渔获量、虾的规格、阿根廷无须鳕(Argentine hake, Merluccius hubbsi)兼捕量与抛弃物;只有结果达到规定的生物学参数,商业捕捞才会获批。上一轮覆盖南北两区的调查未能给出足以开季的产量——部分地区无须鳕密度偏高,另一些地区虾量不足。开季或再推迟一周,加工厂已近乎"断料"调查本身还可能被天气打断:预计下周有强风和风暴,可能压缩调查可用时间,即便授权获批也会推迟捕捞。第二位行业消息人士称,即便情景乐观,实际捕捞也可能要到下周后半段才开始,把开季推向11月20日左右。原料短缺已在影响加工运转——一位消息人士表示,公司从国家水域渔季剩下的虾只够加工几天,罗森产量启动前几乎没有活可干,"那之后我们就没什么可加工的了",他称之为"一项重大的运营挑战"。拥有固定员工的企业在维持员工在岗上尤为困难;依赖临时工的工厂则通常要等到确认开季日期、并对预期捕捞量有大致的判断后,才加招人手。渔季长短看生物条件,买家态度也在变化最终开季日期不一定决定渔季能持续多久。按该渔业的管理框架,捕捞活动受生物条件制约,包括无须鳕兼捕、小规格虾占比以及渔获量的可持续性。"我不认为开季晚了,就能把渔季延长到年内更晚的时间,"第一位消息人士说,并补充该渔业已不再按"捕到可用资源耗尽为止"的方式管理。上一季上岸量约8.5万吨,低于2016—2019年平均的10.9万吨。第二位消息人士预计新季相对短暂、渔获形势有挑战,但虾的可获得性会随捕捞推进逐渐清晰。国际采购仍在低位:欧洲客户基本完成圣诞采购,其他市场需求同样安静;部分买家继续观望,而阿根廷新产量的缺位,可能促使需要货源者去锁定剩余数量。从因果、趋势到影响串起来看,本轮罗森红虾延期的本质不是"运气不好",而是管理框架换轨后的必然摩擦——渔季已由"捕到资源耗尽"转为"兼捕与生物学指标约束",因此开季晚意味着渔季被压缩、而非顺延,这是采购与运营决策必须首先接受的前提;趋势上,本季大概率呈现"前松后紧、南部反复启闭"的形态,无须鳕兼捕比例而非天气才是真正的持续性变量,而加工端的固定工与临时工错配会把这层不确定性进一步放大;据此,机遇在于被压抑的补货需求一旦开季确认可能集中释放、以及去年短缺规格的溢价窗口,风险则集中在二次推迟与区域关闭这两条路径上,建议以"授权日+天气窗口+兼捕指标"三重条件做情景推演、合同保留顺延条款,并把无须鳕兼捕指标设为前置监测项。
活動圖片
第46周上海港秘鲁超级鱼粉报价持平仍处历史最高位 终结连续四周上涨 港口库存连续第五周下降
2026年第46周(11月9—15日),上海港秘鲁超级鱼粉报价与上周持平、仍处历史最高位,终结此前连续四周上涨;同比涨幅由70.1%降至60.8%,一级/日本级、标准级、泰国级周环比同样持平,同比分别涨59.6%、58.8%、56.9%。中国港口进口鱼粉库存周环比降5.0%,为连续第五周下降,处于2021年2月中旬以来最低、同比低56.1%。国内仅广东上涨2.4%,辽、鲁、浙持稳,国内价格同比高48.3%—49.2%(浙江最大)。供给端,秘鲁本生物学年鳀鱼上岸量同比降55.5%,白鳀探索捕捞延长至17.6万吨上限,并首次授权15天探索性沙丁鱼捕捞;分析机构认为鳀鱼是下潜至120米深水而非消失,预计5—7月回升。同期,广东省农业农村厅被援引的调查显示当地鱼粉原料掺假率达50%,主要手法是添加非蛋白氮。2026年第46周(11月9日至15日),上海港秘鲁超级(Super Prime)鱼粉报价与上周持平,仍处历史最高位——这结束了此前连续四周的上涨。超级鱼粉同比高出60.8%,低于前一周的70.1%;一级/日本级(Prime)、标准级(Standard)、泰国级(Thai grade)周环比同样持平,同比涨幅分别为59.6%、58.8%和56.9%,四档全部落在56.9%至60.8%之间。价格"扛住不动"的背后,是两条同时收紧的线:中国港口进口鱼粉库存周环比下降5.0%,为连续第五周下降,处于2021年2月中旬以来最低、同比低56.1%;而秘鲁方面的供给收缩仍在延续——秘鲁鳀(Peruvian anchoveta,学名 Engraulis ringens)本生物学年上岸量同比大降55.5%,生产部把白鳀(samasa,white anchovy,学名 Anchoa nasus)探索性捕捞延长至176,000公吨上限,并首次授权探索性沙丁鱼捕捞。此外,中国水产养殖行业的注意力正在转向鱼粉掺假问题:有报道援引广东省农业农村厅的调查称,该省抽样的鱼粉原料中50%存在掺假,主要手法是添加非蛋白氮人为提高氮含量——这可能是本周广东国内鱼粉价格上涨的一个因素。第46周上海港超级鱼粉报价持平,终结连续四周上涨上海港秘鲁超级(Super Prime)鱼粉报价在第46周(11月9日至15日)与上周持平,仍处于历史最高位。这一持平结束了此前连续四周的上涨。超级鱼粉成交有限,暗示这一高等级品类在中国市场可能已触及天花板;除此之外,还有来自秘鲁的供应短缺。从同比看,超级鱼粉报价高出60.8%,低于前一周的70.1%;一级/日本级(Prime)、标准级(Standard)与泰国级(Thai grade)报价周环比同样持平,其中一级录得其他等级中最大的同比涨幅59.6%,其后是标准级58.8%、泰国级56.9%。所有秘鲁等级均比一年前高出56.9%至60.8%。进口鱼粉指数维持在历史高位,该指数涵盖在上海港报价的四档秘鲁鱼粉,其走势与中国港口库存一并列示。库存连续第五周下降,国内价格仅广东上行,掺假问题浮出水面供给与库存端同步收紧:中国港口进口鱼粉库存周环比下降5.0%,为连续第五周下降,目前处于2021年2月中旬以来的最低水平,比去年同期低56.1%;该库存数据涵盖中国港口(包括上海、广州、天津和大连)存放的全部进口鱼粉。国内价格方面,广东周环比上涨2.4%,是追踪的四省中唯一出现变动的省份,辽宁、山东与浙江价格保持稳定;国内价格同比高出48.3%至49.2%,其中浙江涨幅最大。由于超级鱼粉报价持平,广东的上涨略微缩小了其与进口鱼粉之间的价差。与此同时,中国水产养殖行业的注意力已转向有关鱼粉掺假的报道:有报道援引广东省农业农村厅的一项调查称,该省抽样的鱼粉原料中有50%为掺假产品,掺假主要通过添加非蛋白氮(non-protein nitrogen)来人为提高氮含量,该调查可能是本周广东国内鱼粉价格上涨的一个因素。秘鲁供给端继续收缩:鳀鱼上岸量-55.5%,白鳀探索捕捞延长至17.6万吨秘鲁方面的供给收缩仍在延续。据利马经纪商MSICeres的James Frank与Charles Levy介绍,秘鲁本生物学年的鳀鱼上岸量较上一学年下降55.5%,该期间覆盖2025年第二季与2026年第一季。据秘鲁官方厄尔尼诺委员会ENFEN于10月30日的声明,该委员会仍预计异常状况将持续至2月,并在6月前逐步缓解。与预期相反,秘鲁生产部(Produce)已把白鳀(samasa,white anchovy,学名 Anchoa nasus)探索性捕捞延长至Imarpe设定的176,000公吨上限,除非提前停止;截至11月8日,Bayovar的上岸量合计7,095吨、约折合1,690吨鱼粉,11月9日至11日因大风天气无上岸记录,MSICeres认为这批鱼粉一部分将在12月售出,但因质量低于标准且数量小,不太可能影响价格。生产部还授权小型手工渔船开展为期15天的探索性沙丁鱼捕捞,因海水变暖使该物种回归——秘鲁自2019年以来一直没有沙丁鱼上岸量;Imarpe于11月6日启动的鳀鱼幼鱼调查,将为2027年第一季的决策提供依据。对资源本身的判断来自分析机构Fishmeal Experts的分析师Jean-Francois Mittaine:秘鲁鳀没有消失,而是被创纪录的海表温度压到100米以下、深至120米,而围网只能下到约50米,因此捕捞低效;智利北部上岸量糟糕说明鱼未南迁,而是下潜至更冷水域;他预计厄尔尼诺持续到2—4月、3—5月减弱、5—6月前后结束,鱼群将在5月至7月前后重新上浮。财务层面,Mittaine认为秘鲁生产商的状况远好于1998年厄尔尼诺时期,并未处于真正的财务危险之中,更大的担忧是手工船队;但另一位行业专家描绘了更严峻的画面,称所有公司今年都在艰难维持、债务正在累积,并指望2027年条件好转。智利方面,9月鱼粉出口较8月几乎翻倍(+92.4%),但同比仍低25.2%;中国仍是最大买家、约占总量的三分之一,但到货量同比低52.9%,对欧盟出口则从一年前的949吨跃升至6,055吨。IFFO数据显示,9月鱼粉价格连续第二个月小幅走低,秘鲁与智利超级鱼粉价格较8月略有下滑、进一步低于7月的创纪录高位,但仍远高于一年前;9月鱼油价格持稳于8月的历史最高位。本期最值得警惕的是"价格持平"的成因发生了反转:过去四周的连涨源于供给收缩下的抢货,而本周的持平则来自需求端在高位失去弹性——超级鱼粉成交有限、国内四省中三省止步,说明价格已经顶到了下游可承受的边界,而库存连续五周下降并非需求旺盛,而是"到货越来越少"造成的被动去化,因此这种平衡非常脆弱:一旦四季度备货或节前刚需出现,价格仍有再度上冲的动能。趋势上,秘鲁供给的恢复不是行政问题而是物理问题——鳀鱼被压至120米深水、围网只能到50米,即便ENFEN预计异常状况在6月前缓解、鱼群在5—7月回升,"资源恢复—配额发放—鱼粉到港"的时滞意味着2027年上半年供给仍将偏紧,IFFO给出的亚洲年度缺口约120万吨鱼粉也指向同一结论。与此同时,饲料端正在用低鱼粉/无鱼粉配方主动削弱鱼粉的刚需属性,这条需求侧的负反馈会在中期压制价格上行空间,也正是本轮"高位僵持"能维持的原因。落到决策上,采购方应把定价锚从"报价"转向"到货与库存信号",以短单滚动替代追高囤货,并把幼鱼调查结果与2027年第一季配额公告设为两个必须盯住的时间节点;从业者应在货源集中、品质争议升温的窗口期把原料真实性核验能力当作核心风控资产,避免等级掺混带来的合规与信誉风险;终端消费者则应对四季度至明年一季度水产品与畜禽产品的成本推动型价格上行有所预期。真正需要盯住的风险变量是:秘鲁第二捕季是否在2027年重启、幼鱼占比能否回落、以及掺假治理对广东等主销区现货价格的脉冲式影响;机遇变量则是高等级鱼粉稀缺带来的等级溢价、替代蛋白配方落地的技术窗口,以及多源比价下采购结构的重构机会。
活動圖片
北大西洋冷水虾供应跌至2017年以来最低:2030年渔获预测从22.5万吨下调至约20万吨
北大西洋冷水虾供应收缩的趋势,可能比此前预期更为严峻。在11月11日于英国伦敦举行的2026年国际冷水虾论坛(ICWPF)上,丹麦国家水产资源研究所研究人员卡斯滕·赫文格尔(Carsten Hvingel)下调了北大西洋冷水虾未来供应预测。他此前预计,到2030年北大西洋冷水虾年渔获量将稳定在22.5万吨;最新模型显示,即使在较为乐观的情况下,年渔获量也可能只有约20万吨。论坛数据预计,2026年全球相关冷水虾上岸量略高于23.6万吨,低于2025年的240,214吨,为2017年以来最低水平。供应预期下调的核心原因,是大西洋鳕种群回升带来的捕食压力。北方长额虾(Pandalus borealis)资源分布和种群变化受到捕食关系影响,加拿大及格陵兰部分海域已经出现资源量下降,北大西洋冷水虾产业可能面临更长时间的供应约束。供应预测从22.5万吨下调至20万吨两年前,在荷兰阿姆斯特丹举行的国际冷水虾论坛上,赫文格尔的模型曾预计,北大西洋冷水虾渔获量到2030年将稳定在每年22.5万吨左右。但过去两年的资源变化并未朝着这一方向发展。赫文格尔在伦敦论坛上指出,大西洋鳕种群增加,意味着冷水虾面临更大的捕食压力。根据最新模型,即使按最乐观的情景估算,北大西洋冷水虾年渔获量也可能只有约20万吨。与此前22.5万吨的预测相比,这一数字减少了2.5万吨,降幅约11%。这并不只是短期捕捞波动。资源变化正在影响多个主要产区,尤其是加拿大和格陵兰海域。若西大西洋延续此前东大西洋的资源下降路径,未来几年供应仍有收缩空间。加拿大和格陵兰可能继续减产赫文格尔此前的研究显示,北大西洋东部冷水虾渔业的渔获量在1990年代至2010年代下降约60%。他曾以这一变化作为参照,评估西大西洋未来的资源走势。2000年至2020年间,西大西洋冷水虾上岸量已经下降约52%。按照东部资源下降路径推算,西部可能还存在约8%的下降空间,相当于减少约4万吨供应。但最新模型显示,西部供应下降的风险可能更大。赫文格尔指出,2024年以来的模型结果显示,西大西洋渔业可能还会减少约2万吨供应,影响区域主要涉及加拿大和格陵兰。他认为,此前对西部资源下降幅度的预测可能偏乐观,实际下降速度存在快于预期的可能。加拿大南部相关评估区的冷水虾资源量自2020年前后已经明显下降。加拿大北部可能成为下一个承压区域,西格陵兰也面临资源量下降风险。北大西洋东部的情况则相对不同。赫文格尔预计,冰岛和北海冷水虾资源仍将处于低位,短期内不会出现明显改善。巴伦支海捕捞减少,资源预期却相对乐观北大西洋各产区并非同步减产,巴伦支海的情况尤其具有代表性。挪威在巴伦支海的冷水虾捕捞量从2024年的超过7.5万吨,降至2025年的约5.8万吨。2026年预计还将减少约6,000吨。从实际捕捞表现看,巴伦支海供应明显回落。不过,赫文格尔对该区域的资源前景相对乐观,预计虾类种群数量到2030年及以后有望保持稳定或上升。这意味着,当前捕捞量下降并不完全等同于资源长期衰退。捕捞活动、渔业管理和资源评估之间存在时间差,短期上岸量不能直接代表未来资源走势。格陵兰则出现了不同方向的配额变化。格陵兰渔业、狩猎、农业与自给部司长卡特琳·凯尔高(Katrine Kaergaard)在论坛上表示,格陵兰计划按照科学建议,将2027年西部冷水虾主要捕捞配额提高至8万吨,比2026年增加5,000吨。这一调整反映出格陵兰西部资源管理部门对当地资源状况的判断,与加拿大部分海域的下降趋势并不完全一致。配额上调也不意味着实际捕捞量必然同步增加,最终供应仍取决于捕捞执行情况和渔船作业安排。2026年全球上岸量创2017年以来新低论坛数据显示,2025年全球相关冷水虾上岸量为240,214吨,2026年预计略高于23.6万吨。这一预测数字已经低于2025年水平,也将成为2017年以来最低年度上岸量。2017年全球相关上岸量为228,134吨。需要说明的是,该统计口径不仅包括北方长额虾,还纳入美国产乔氏长额虾(Pandalus jordani)和蒙氏长额虾(Pandalus montagui)等品种。因此,全球总量不能直接等同于北大西洋北方长额虾的供应量。对于冷水虾加工和贸易企业而言,全球总量下降只是一个信号。不同产区的资源变化、配额安排和产品规格,才是决定具体采购成本和货源稳定性的关键因素。加拿大部分海域资源承压,冰岛和北海维持低位,巴伦支海捕捞量回落但资源预期相对较好,格陵兰西部则计划提高配额。不同产区的供应变化,将使全球冷水虾贸易更加依赖具体产地和捕捞季节。北大西洋冷水虾年供应量向20万吨靠近,已经成为行业需要面对的新预测。对依赖进口原料的加工企业和贸易商来说,未来采购不能只看全球年度总量,还需要跟踪加拿大、格陵兰、挪威和冰岛等主要产区的资源评估、配额及实际上岸进度。
10/2026
更多
俄蓝帝王蟹开捕、对华供应上升!SMT蟹类配额增至10,662吨 批发价回落至150元/斤
9月底启动的西白令海蓝帝王蟹捕捞季,正把更多俄罗斯活蟹推向中国市场,首批活蟹赶在国庆前抵达珲春口岸。远东帝王蟹供应商西格玛海洋科技公司(Sigma Marine Technology,SMT)销售人员介绍,该海域蓝帝王蟹捕捞已经展开,近期发往中国市场的货量逐步上升。SMT总部位于哈巴罗夫斯克,是远东地区大型帝王蟹供应商。按该公司披露的2026年配额,蟹类捕捞配额总量增至10,662吨,其中帝王蟹类合计4,575吨、雪蟹类合计6,088吨。分品种看,灰眼雪蟹(snow crab)5,081吨,蓝帝王蟹2,931吨,红帝王蟹1,359吨,红眼雪蟹(Tanner crab)1,007吨,棕帝王蟹285吨。灰眼雪蟹以接近半数的份额居首,蓝帝王蟹则是帝王蟹类中配额最大的品种,约占帝王蟹类配额的64%,规模约为红帝王蟹的2倍,其配额集中对应西白令海渔场,棕帝王蟹则是帝王蟹类中配额最小的品种。除蟹类外,SMT还是俄罗斯远东狭鳕、太平洋鲱鱼和太平洋真鳕的重要供应商。该公司宣传资料显示,2026年总捕捞量将达到354,450吨,涵盖鱼类、鱿鱼和蟹类,蟹类在其中的占比约3%。中国是俄罗斯帝王蟹最大的出口市场。俄罗斯渔船船东协会(ASRF)援引中国海关总署数据,今年1—7月俄罗斯对华活蟹出口24,600吨,同比增长17%,出口额增长27%至6.986亿美元;同期冷冻蟹出口3,800吨,同比增长39%,出口额翻倍至8,400万美元。两项合计,前7个月俄罗斯对华蟹类出口约28,400吨、约7.8亿美元,活蟹占其中约87%。俄罗斯蟹类配额在多家企业间分布。以头部企业俄罗斯蟹业集团为例,其年捕捞配额约25,200吨,占远东蟹类总配额约20%;SMT的10,662吨蟹类配额低于这一规模,蓝帝王蟹配额为2,931吨。俄罗斯活蟹进入中国主要经由吉林珲春口岸,新疆吉木乃口岸也已开通活体帝王蟹入境通道。俄罗斯活、鲜或冷藏蟹进口规模从2015年的594吨增至2025年的15,683吨,2026年上半年已达9,850吨、超过去年全年的六成。活蟹在俄罗斯沿海登陆后,部分转入跨境公路运输,经陆路运抵珲春,再进入国内暂养和分拨环节。放量已在到货环节体现。10月上旬,俄罗斯蓝帝王蟹新产季首批活蟹陆续抵达珲春口岸,到货量逐日攀升;远东与巴伦支海红帝王蟹产季也已在9月底全面铺开,其中远东13艘渔船专注活蟹捕捞,产出几乎全部销往亚洲,巴伦支海另有7艘捕捞船,活蟹主要输往中国。据公开报道,国内帝王蟹批发价已从此前的每斤约210元回落至150元上下,约合300元/公斤。西白令海蓝帝王蟹产季启动后,SMT对华发货逐步上升,2,931吨蓝帝王蟹配额对应的货源将陆续到港。
智利银鲑H&G报价8.50美元/公斤创历史新高!本季产量10月几近售罄
10月28日至30日,第29届中国国际渔业博览会(CFSE)在青岛红岛国际会议展览中心举行,展出面积11.76万平方米,来自50个国家和地区的1,617家企业参展。智利展团由智利出口促进局(ProChile)协调组织,洛斯拉各斯大区的Pure Nature Foods、Salmones de Chile、Pacific Star、Pesquera Catalunya四家企业参展,展出三文鱼、银鲑、贻贝等南太平洋水产品。展会期间,智利养殖银鲑(coho salmon,Oncorhynchus kisutch)去头去脏(H&G)产品报出每公斤8.50美元(CFR青岛)的价格,创下历史新高。这一报价是一路走高的结果。2024年青岛渔博会期间,智利4-6磅冷冻H&G银鲑报价为每公斤7.20美元;2026年10月初,智利产地报价已升至8.00美元;10月22日前后,中国市场整条冷冻三文鱼约8.40美元/公斤。8.50美元/公斤明显高于智利产地均价——据第三方机构统计,2026年第三季度银鲑均价日本约9.80美元/公斤、美国约8.90美元/公斤,全球均价约8.62美元/公斤,智利产地均价7.60美元/公斤为四个主要市场中最低。需求火爆直接体现在去库存速度上。智利银鲑供应商CTLE Seafood在官网上写明,大部分银鲑H&G产量已被预订,需求非常火爆,价格开始上涨,并提示客户在产季产量售罄前下单。智利生产商在10月即几乎将本季产量预售一空。供应收紧推升报价。10月8日的一则报道显示,日本买家已锁定约6万吨2026-27产季银鲑H&G货源,智利加工商计划降低H&G产量,产地报价逼近8.00美元/公斤。智利三文鱼供应整体也在收紧,10月初西班牙维戈Conxemar展会上多家供应商表示,2026年智利三文鱼供应量将缩减2%-3%。日本是智利银鲑最大的单一进口市场,历来采购规模居首,2023-24年度进口14.5万吨H&G银鲑,占智利银鲑出口量的67%。日本进口的冷冻H&G银鲑通常加工成盐渍鱼片(teien)后再分销至零售端。近年来日本占智利银鲑出口的份额已从此前约九成降至五至六成,韩国、东南亚及墨西哥等市场占比上升。6-9磅规格如今占智利银鲑总产量的70%以上,6-9磅及9磅以上规格大量销往东南亚。冷冻与冰鲜三文鱼的价格出现倒挂。据公开报道,中国市场整条冷冻三文鱼约8.40美元/公斤,冷冻去头去内脏(HOG)整鱼均价超过8.00美元/公斤,而冰鲜三文鱼FOB价格仍在7.00美元/公斤区间,冷冻价高于冰鲜价在往年并不多见。截至青岛渔博会,智利银鲑H&G报价已站上8.50美元/公斤,本季产量在10月几近售罄,报价与到货量将随产季收尾及新增货源落地而变化。
美国严查进口冷冻海鲜短重!11家外国企业被列入进口警示名单
10月23日,美国政府发布“美国优先海鲜战略”(America First Seafood Strategy),这份33页的联邦计划依据2025年4月17日签署的行政令(Executive Order 14276,恢复美国海产品竞争力)制定,旨在扩大本土海产品生产、升级基础设施、开拓美国渔民和加工商的市场,并打击所谓不公平的外国竞争。战略之下,美国食品药品监督管理局(FDA)发布行业指南草案,允许美国生产商在合格产品上使用“U.S.-Caught”(美国捕获)等原产地声明及含美国国旗元素的图形,帮助消费者识别由美国渔民在美国海域或美国籍渔船上捕捞的海产品。该指南要求原产地声明须有充分依据,征求意见截止12月13日,docket编号FDA-2026-D-6729。另一项核心举措是打击进口冷冻海鲜的“短斤少两”。FDA最新抽样检测发现,46%的进口冷冻海鲜样本净重不足,部分产品标示重量比实际海鲜含量最多夸大了32.8%,主要手段是把保护性冰层(ice glaze)的重量计入标示净重。FDA已将涉事的11家外国企业列入进口警示名单(Import Alert 99-47),这些企业的产品运抵美国边境时,海关可不经实物检查直接扣留。此前一轮抽样(2022-2024年采集,2025年9月公布)中,28份进口冷冻海鲜样本有10份净重不足、占比36%,短重幅度在2.3%至9.9%之间;最新一轮的46%短重比例和32.8%的最大短重幅度均明显高于上一轮。卫生与公众服务部部长Robert F. Kennedy Jr.表示,美国渔民和海鲜生产商理应拥有公平的市场,美国家庭应当知道食物来源并物有所值。代理FDA局长Kyle Diamantas称,美国人购买海鲜时应得到纯净、诚实、高品质的营养,而非受污染或造假的产品。官方同步推出网站Seafood.gov,作为渔民和消费者获取联邦海鲜计划及营养信息的统一入口。美国消费的海鲜约80%来自进口,2023年美国食用海鲜进口63亿磅、约250亿美元,贸易逆差约200亿美元;同年美国商业渔民上岸84亿磅海产品、价值51亿美元。战略还涉及国内加工与融资。美国农业部(USDA)通过“加强美国牧场主加工担保贷款计划”(SPUR)提供至少50亿美元担保贷款,覆盖肉类、禽类和海产品加工,单笔贷款上限1.75亿美元、政府担保90%;商务部将评估渔业融资计划和资本建设基金中阻碍投资美国渔船更新的障碍。商务部长Howard Lutnick表示,美国海鲜的未来将由美国渔民、工人和产业建造,而非外国进口。本轮抽样的26份样本采集于2025年5月至9月,其中12份净重不足。FDA表示,该抽样并非按原产国设计,未用于国别比较。涉事11家企业被列进口警示后,其产品进入美国市场前须证明问题已纠正。
越南水产品出口额今年有望创120亿美元历史新高!前9个月产量789万吨增3.9%
据越南农业与环境部公布的数据,2026年前9个月,越南水产品总产量达789万吨,完成全年计划的78.1%,同比增长3.9%。其中,水产养殖继续成为主要增长动力,产量达486万吨。截至10月15日,水产品出口额已达97亿美元。今年前9个月的水产品出口情况表明,虾类和巴沙鱼继续为出口业绩作出重要贡献。越南水产品加工与出口协会(VSEP)统计数据显示,虾类出口额达37.5亿美元,同比增长11%,约占水产品出口总额的41%。由此可见,虾类出口走势将对全行业整体业绩产生重大影响。越南水产品加工与出口协会市场专家冯氏金秋表示,尽管在中国市场和部分《全面与进步跨太平洋伙伴关系协定》(CPTPP)成员国市场的带动下,虾类出口保持增长,但9月份对美出口下降,增长势头有所放缓。关税压力、国际竞争以及原料供应困难,给企业今年最后几个月运营带来了不少挑战。然而,企业仍看好美国市场对深加工、高附加值产品的需求。明富水产集团股份公司总经理黎文光表示,美国已超越日本成为该企业最大的出口市场。尽管美国对越南虾类加征12.5%的关税,但与印度和厄瓜多尔虾类产品之间的关税差距尚不足以削弱越南高附加值产品的竞争力。9月份巴沙鱼出口额约2.14亿美元,同期增长18.6%;前九月出口额累计达17.4亿美元,同期增长10.7%。越南水产品加工与出口协会副秘书长黎恒表示,部分捕捞白肉鱼类供应趋紧,为越南巴沙鱼创造了更多机遇。在日本市场,巴沙鱼产品通过专业分销渠道进行推广,释放出值得关注的积极信号。价格优势和稳定的供应正使越南巴沙鱼受到更多关注。除水产品出口保持良好增长外,今年前九月水产生产和养殖业也实现较快增长,为保障消费及出口加工所需的原料供应充足作出了贡献。在今年前九个月达789万吨的水产品总产量中,鱼类产量为541万吨,虾类近138万吨,其他水产品110万吨。水产养殖继续成为主要增长动力,海洋捕捞则为加工和消费补充了原料供应。水产养殖活动保持较快增长,这得益于科学技术和先进工艺的加大应用,逐步提高了生产率、产品质量和经济效益。凭借前九个月产量增长和积极出口成果,2026年越南水产品出口额有望创下120亿美元的历史新纪录。
09/2026
更多
美国撤销285家印度虾企反倾销复审 占名单超七成
9月28日,美国商务部在《联邦公报》发布公告,部分撤销2025—26年度冷冻暖水虾反倾销行政复审,将285家印度出口商从复审名单中剔除,占原393家企业名单的72.5%。被剔除的企业,均因在复审期内没有受调查商品的报关记录而不列入本次复审。本次行政复审的审查期为2025年2月1日至2026年1月31日,针对从印度进口的冷冻暖水虾反倾销税令。美国商务部此次撤销,是对复审名单中"在审查期内无相关报关记录"企业的一次集中清理,285家印度虾出口商因此不再进入本轮复审程序,其余企业继续接受行政复审。在此之前,美国商务部已完成上一期(2024年2月至2025年1月)的冷冻暖水虾反倾销行政复审。本轮复审名单由393家缩减至百余家。据印度商务部初步数据,2026年4月至8月印度海鲜出口额达36.5亿美元,同比增长14.3%;8月单月出口额约7.6亿美元,同比增长27%。美国对印度虾类适用的反倾销税率此前已从59.71%降至18%,印度海产品出口发展局(MPEDA)主席 P Jawar 称,关税成本由美国进口商与印度出口商共同分担。南美白虾(凡纳滨对虾,Litopenaeus vannamei)是印度海鲜出口的主力品种,也是本次反倾销复审对应的核心产品。印度是仅次于厄瓜多尔的全球第二大白虾出口国,其冷冻暖水虾长期大量进入美国市场。美国商务部的反倾销复审,按审查期内各出口商的实际报关价格重新核定其适用税率,进而决定是否调整现金保证金率。本次撤销仅涉及行政复审的程序性名单,不改变已生效的反倾销税令本身。285家被剔除的企业在审查期内无受调查商品报关记录,其此前所适用的反倾销税率不受本次撤销影响。美国商务部对继续留在名单内的印度出口商的复审结果,将另行公布。印度是全球南美白虾的主要养殖与出口产地,养殖区域集中在安得拉邦、古吉拉特邦等沿海地区,其中安得拉邦是印度南美白虾养殖规模最大的邦,出口产品以去头带壳冷冻虾为主。美国市场是印度虾类出口的重要目的地。美国商务部的反倾销行政复审,是对审查期内有报关记录的企业重新核定实际倾销幅度、并据此调整现金保证金率的程序,无报关记录的企业被移出复审名单属于该程序下的常规清理。欧盟方面也在同步扩大印度水产企业的准入范围。据印度官方信息,欧盟近期新批准21家印度水产企业进入欧盟市场,累计获准企业数量达625家。印度2025—26财年海鲜出口额创下84.3亿美元的历史纪录,同比增长14%。
103项海产品进降税清单!中美300亿对等降税 关税有望35%降至7%
中美双方9月27-28日公布"300亿对300亿"对等降税清单:中方1,619个税号中103项为海产品HS编码,覆盖龙虾、狭鳕、鳕鱼、黑线鳕、鲑鳟鱼、蟹类、金枪鱼、比目鱼、虾类、鲱鱼鲭鱼及软体动物、海参海胆、鱼卵鱼油等全品类;美方77个税号(玩具家电等)不含海产品。目前这些海产品关税最高达35%(最惠国税率+对美报复性附加关税),降税后将回归7%最惠国水平(部分鲑科/鲤科10-12%),超90%产品将免除相互加征关税。2025年美国对华出口海产品约29.7万吨、11亿美元(NOAA口径35.2万吨、11.3亿美元,中国为美最大单一出口市场),前五大单品为冷冻鳕鱼、活龙虾、冷冻阿拉斯加狭鳕、鱼粉、冷冻黄鳍鲽;规模仅为2017年(47.2万吨、13亿美元)的六成。同时,贸易休战延长两个月至2027年1月10日,贸易理事会与农业工作组机制化运行,中美海产品贸易进入制度性修复阶段。美方清单排除大豆,贝森特称大豆采购承诺在轨、其他农产品承诺落后。减税需双方完成国内程序后同步实施,日期未定。中美"300亿对300亿"对等降税框架9月27-28日正式落地:中国1,619项减税清单中包含103个海产品HS编码,从龙虾、狭鳕、鳕鱼到蟹类、金枪鱼、软体动物几乎全品类覆盖,降税后绝大多数海产品关税将从最高35%回归7%的最惠国水平。对美国海产品出口商而言,这意味着一块年约11亿美元的盘子正迎来贸易战八年来最直接的"政策回春"——2025年美国对华出口已恢复至29.7万吨、11亿美元(NOAA口径35.2万吨、11.3亿美元,中国为美最大单一出口市场),但仍只有2017年(47.2万吨、13亿美元)的六成。减税之外,贸易休战再延两月至2027年1月10日,叠加贸易理事会与农业工作组的机制化安排,中美海产品贸易正从"关税对抗"进入"制度性修复"通道。1 103项海产品全品类覆盖,最高35%关税有望回归7%中方清单几乎覆盖了美国对华出口的全部主力海产品:冷冻和活龙虾、鳕鱼、黑线鳕、阿拉斯加狭鳕、冷冻大西洋鲑鱼与鳟鱼等鲑科鱼类、雪蟹及其他蟹类、鲜冻金枪鱼(黄鳍/大西洋蓝鳍/太平洋蓝鳍)、鲽鱼等比目鱼类、冷水虾与对虾、鲱鱼和鲭鱼,外加软体动物(牡蛎、扇贝、贻贝、鱿鱼、章鱼、蛤蜊、鸟蛤、鲍鱼)、海参海胆水母等无脊椎动物以及鱼卵、鱼肝、鱼鳍、鱼苗、鱼油、鱼胶等副产品。目前这些商品综合关税最高达35%(最惠国税率+对美报复性附加关税),降税后将回到7%的标准最惠国水平,部分鲑科和鲤科为10-12%。参照2024年度双边贸易额,这份清单对应约300亿美元自美进口,超90%产品将免除相互加征的全部关税。2 11亿美元的盘子,等待与2017年"重逢"2025年美国对华出口海产品约29.7万吨、价值11亿美元(量+16%、值+10%),NOAA口径为35.2万吨、11.3亿美元,中国已超越加拿大成为美国海产品最大单一出口市场。前五大单品是冷冻鳕鱼(2.19万吨、1.21亿美元)、活龙虾(4,951吨、1.006亿美元)、冷冻阿拉斯加狭鳕(2.49万吨、5,190万美元)、鱼粉(3.1万吨、4,730万美元)和冷冻黄鳍鲽(2.49万吨、4,020万美元)。但对照贸易战前2017年的47.2万吨、13亿美元,当前规模仍缩水约37%。贸易战八年间,中美双向货物贸易从约6,590亿美元萎缩至4,150亿美元(-37%),美国进口商为海产品支付的关税负担则从2024年的3.64亿美元激增至2025年的约22亿美元——降税若能落地,进口成本与出口规模的"跷跷板"将同时反转。3 休战延期+理事会机制,中美海产品贸易进入"制度性修复"通道9月24日,中美同意将贸易休战再延两个月,到期日从11月10日推迟至2027年1月10日,延续2025年10月"吉隆坡"联合安排确立的框架:美方维持中国商品10%基准关税并暂停更高对等税率,中方继续暂停多项报复措施。财长贝森特表示,额外两个月将用于处理中国购买美国农产品、稀土与关键矿产供应及市场准入等未决问题——大豆采购承诺在轨,其他农产品承诺仍落后。制度层面,2026年5月设立的中美贸易理事会成为降税框架的载体,农业工作组计划年底前召开首次会议,清单日后修订频率预计不超过每年一次。对中国水产企业而言,这既是美国海产品重新争夺中国市场的信号,也意味着中美"互相加税—互相豁免"的博弈正转向更可预期的规则化管理。"300亿对300亿"降税框架的核心信号不是关税数字本身,而是中美在"战略竞争"主线之外,为海产品这类非敏感民生品类开辟了一条可预期、可迭代的制度化修复通道——103项海产品、7%最惠国税率、贸易理事会+农业工作组+一年一调清单,构成了完整的政策闭环。对行业而言,最确定的判断是:美国海产品对华出口的"政策底"已经出现,2026-2027年将从11亿美元向2017年水平(13亿美元)修复;最需要警惕的是:修复节奏取决于程序落地与履约挂钩,而中国市场的采购结构已被俄产白鱼与第三方供应重塑,美国产品需要靠价格与质量重新赢得份额。对中国进口商来说,这是难得的"采购组合再配置窗口"——提前锁定龙虾、雪蟹、鳕鱼等品类的关税红利,同时保留俄产白鱼的性价比选项,才能在下一轮格局中占据主动。
配额暴涨55%提前收官!加拿大北部鳕鱼95%已上岸 出口量额双翻倍
加拿大北部鳕鱼2026-27渔季配额暴涨55%至5.9万吨,近岸船队已吃掉95%配额,秋季渔期或10月第一周提前收官。配额放量+周限额翻倍导致A级品率下滑、加工厂"盛宴转饥荒";离岸船队10月开工,前七个月出口量额双双翻倍,2026年出口有望创纪录。DFO评估显示SSB约54万吨、为全球最大鳕鱼种群,种群首次进入"健康区";2027年配额料再上调,行业呼吁调整周限额、扩容加工产能,北部鳕鱼已进入MSC认证流程,剑指欧洲高端市场。1992年,加拿大一纸禁令关停了年产峰值高达81万吨的"北部真鳕鱼"渔业,让纽芬兰渔村一夜间失去生计;2026年,这条曾经崩溃的渔业正以令人眩晕的速度复活——配额一年暴涨55%至5.9万吨,捕捞者最快本周末就要收官,2026年出口量额双双翻倍、剑指历史纪录。但"复活"来得太快也有代价:每周单船限额翻倍后,八周吃掉95%配额、A级品率全线下滑、加工厂"盛宴转饥荒"。当资源恢复遇上市场爆发,质量与节奏成为加拿大鳕鱼重新征战全球市场的两道必答题。1 配额暴涨55%,渔季"提前交卷"——加拿大鳕鱼的复兴之年2026-27渔季,加拿大北部真鳕鱼TAC从3.8万吨跃升至5.9万吨,增幅55%,是2024年结束32年禁渔令、重启商业捕捞以来最大的一次配额增长。近岸与中岸船队手握41,300吨(70%)配额,截至9月27日已上岸39,246吨、完成95%;秋季渔期9月14日开捕,捕捞者预计两三周内、最迟10月第一周捕完——而2025年同一渔期一直拖到11月底。离岸船队(含OCI拖网船)10月开工,获分配11,806吨(20%),支撑全年供应不断档。供应端放量直接兑现到贸易端:2026年前七个月加拿大鳕鱼出口6,530吨(+102.11%)、货值5,730万美元(+106.9%),2026年出口有望创纪录。这一复兴并非凭空而来——DFO评估显示北部鳕鱼SSB约54万吨、较2024年增长约67%,为全球鳕鱼种群之最,种群首次自1992年以来进入"健康区";加拿大正跻身全球第三大大西洋真鳕供应国(仅次于挪威与俄罗斯)2 "太快了、太多了"——产量冲刺反噬品质与加工配额放量叠加每周单船限额从4,000磅翻倍至10,000磅,近岸捕捞者在约八周内就吃掉夏季渔期大部分配额。Icewater老板Wareham直言"出水太快、太多了":去年90-92%的A级品率今年全线下滑,加工线从每天两班、每周六天缩减到9月大部分时间每周一班;8月中旬他还一度担心夏季配额提前捕完导致工厂断供停工。这份"甜蜜的烦恼"背后,是加拿大重新争夺全球鳕鱼市场话语权的关键命题——市场主导权仍掌握在巴伦支海产区(挪威、冰岛)手中,2026年全球大西洋真鳕供应预计收缩11%至约64万吨,巴伦支海配额降至1991年以来最低的28.5万吨,这为加拿大创造了罕见的窗口期,但前提是品质过硬。捕捞者Ryan已用30万加元的钩钓系统与RSW深度冰鲜舱押注A级品质,甚至考虑引入挪威式螺旋放血设备——"有好供应不代表世界会接受,除非我们妥善处理"。3 2027年前瞻——政策、产能与质量的再平衡配额增长的预期没有悬念:DFO评估显示SSB最高可能达70万吨,2027年配额预计再度上调。但行业与政府都清楚,必须为"增长的烦恼"打上补丁:Wareham呼吁调整每周单船限额、把渔获摊开(均衡投放),FFAW已在复盘2026年得失,OCI首次在Triton工厂处理鳕鱼、Icewater类纯加工厂面临扩容议题,渔业部长Thompson明确表态"有机会纠正航向,现在就需要做这项工作"。此外,北部鳕鱼2026年已正式进入MSC认证评估流程,有望为加拿大打开欧洲高端市场大门。对全球买家而言,一个稳健、可追溯、可持续的加拿大鳕鱼供应源正在成形;而对加拿大自身,如何在资源恢复与产业收益、放量与质量之间找到平衡,将决定这条"复活"的渔业能走多远。加拿大北部鳕鱼渔季"提前收官"表面上是配额放量的顺理成章,实质是资源恢复(SSB 54万吨、全球最大)、政策放闸(TAC+55%)与市场窗口(全球真鳕供应-11%)三股力量在2026年交汇的结果。但这轮复兴的真正考验不在捕捞端——39,246吨已上岸证明了资源的底气,而在于节奏与品质:周限额翻倍让八周吃掉95%配额、A级品率全线走低、加工厂"盛宴转饥荒",说明"增长的烦恼"已经出现。2027年配额大概率再上调,行业与政府已把议题转向"摊开渔获、扩容产能、质量优先",MSC认证则为这条渔业装上通往欧洲高端市场的"通行证"。对中国从业者而言,加拿大崛起是难得的供应多元化和比价机会,但务必把握两点:一是以MSC认证为锚布局合规供应链、吃透"品质溢价",二是防范"冲刺式放量"带来的阶段性品质与供应波动——毕竟,从1992年到2026年,纽芬兰用34年证明了"鱼会回来",而能否"让世界接受",终究取决于每一次上岸后的处理是否配得上"高端产品"四个字。
僵持了!罗非鱼养殖户盼年底9元/公斤 加工厂只肯短期企稳
2026年第40周中国罗非鱼(Oreochromis niloticus)原料价格在连涨数周后企稳:广东、广西500-800g到厂价持平,海南微涨0.10元/公斤,因加工厂黄金周前主动减购。海南价格三省最低(专注出口市场)。养殖户盼涨,媒体预测年底达9元/公斤;加工厂则预计短期企稳,等待美国买家接受更高鱼片报价。第39周美国批发5-7盎司冷冻鱼片首次规格性上调0.05美元/磅(含水2.55、化学无添加2.75美元/磅),标志成本传导开始穿透库存缓冲,但涨幅远非全面,美国库存仍充足、批发价处历史低位。2026年第40周,中国罗非鱼(Oreochromis niloticus)产业链在黄金周前夜按下了"暂停键":连续数周上涨的原料价格终于企稳——广东、广西500-800克到厂价与前一周持平,唯有海南微涨0.10元/公斤;加工厂主动收缩采购,把赌注押向节后;养殖户却仍在盼涨,媒体喊出"年底9元/公斤"的口号。这条产业链的每一次价格波动,都被大洋彼岸的美国批发市场实时映照:第39周,5-7盎司冷冻鱼片终于等来了0.05美元/磅的规格性上调,却只是"选择性上涨"——充足库存给了买家足够的底气说不。当上游成本传导至下游价格的链条在库存缓冲下艰难延伸,一场围绕"成本推涨"与"库存压制"的拉锯战,正在中美两端的罗非鱼市场同时上演。1 节前"抢鱼大战"突然熄火:加工厂减购背后的博弈逻辑第40周原料价格企稳,看似突兀,实则是加工厂与养殖户之间"抢鱼大战"的阶段性休战。此前的涨价逻辑清晰而残酷:春季投苗量锐减40%-50%,存塘鱼一条条出清,加工厂海外订单催命,只能加价抢鱼,广东1-1.6斤工厂价从9月初的4.1元/斤一路升至4.2元/斤。但黄金周假期(10月1-7日)改变了博弈天平:工厂在节前主动减购,既是规避假期物流与人工成本,更是向养殖端传递"不接受无限涨价"的信号。值得注意的是,海南高管"原料价格短期内将保持稳定"的预判,与养殖户"年底9元/公斤"(折合约4.5元/斤,与业内预测的工厂价上限4.5元/斤吻合)的期待形成鲜明对照——一边是出口导向的加工厂等待国际买家消化涨价,一边是国内养殖端对稀缺供应的价格憧憬,两者之间的裂口,正是节后行情的最大变量。2 海南的"出口孤岛"效应:价格垫底背后的产业分工海南原料价格三省最低(1-1.6斤工厂价3.9元/斤 vs 广东4.2元/斤,价差0.3-0.4元/斤),并非品质差异,而是产业定位的必然:该省几乎所有加工厂都专注出口市场,采购逻辑完全由国际订单价格决定,而非国内消费。当美国买家尚未普遍接受更高的鱼片报价时,海南加工厂缺乏提价收鱼的动力——它们宁可少收鱼,也不愿在出口价格未定之前抬高成本。广东、广西则因内销市场(活鱼走水车、农贸市场)的参与,价格弹性更大:广西百色1.5斤以上活鱼塘头价已飙至5.2元/斤,远超加工厂收购价,正是"内销溢价"对"出口定价"的偏离。这一产业分工意味着,未来罗非鱼价格走势将取决于两条线:出口线(美国买家对鱼片涨价的接受度)与内销线(国内消费与流通的承接力),海南将成为出口线的晴雨表。3 0.05美元/磅的意义:成本传导链的第一块多米诺骨牌第39周美国批发5-7盎司冷冻罗非鱼片上调0.05美元/磅(含水2.55、化学无添加2.75美元/磅),是数月来美国批发价格首次规格性上涨——此前第15周还在下调0.05美元/磅。这一微小涨幅的商业意义重大:它标志着产地原料成本上涨终于开始穿透"美国库存缓冲带"。此前的传导路径是单向的:中国加工厂为抢原料不断加价,而美国买家依托充足库存(2026年1-2月进口量降至2012年以来同期最低、市场处于主动去库存阶段)坚决抵制涨价,成本全部淤积在加工厂利润表中。5-7盎司的上涨说明"库存抵抗"出现松动,但距离全面传导仍远:其他规格维持原区间、美国买家"有些人已接受、其他人还需要时间"。历史参照显示,2025年中国去皮冷冻鱼片出口均价同比下跌22.7%、处于低位区间,这意味着本轮成本传导若不能持续,加工厂的利润挤压将进一步加深——0.05美元/磅只是第一块多米诺骨牌,牌局才刚刚开始。2026年第40周中国罗非鱼(Oreochromis niloticus)产业链正处于"成本推涨"与"库存压制"的深度拉锯期。原料端,连续数周上涨后企稳(广东广西500-800g持平、海南微涨0.10元/公斤)并非供需逆转,而是加工厂在黄金周前的策略性减购——粤西工厂已处于"高价收鱼、低价出货"的亏损窗口,其采购行为实质上在向养殖端宣告价格顶部的存在;养殖端则凭借存塘缺口(春季投苗锐减40%-50%、缺口或延续至2027年2月)维持惜售,并以"年底9元/公斤"(4.5元/斤,与业内预判吻合)的预期强化博弈筹码。海南"出口孤岛"的结构(三省最低价、全部产能面向出口)使其成为美国需求变化的温度计,而两广的"内销双轨"(广西百色活鱼5.2元/斤 vs 工厂价4.2元/斤)提供了价格黏性。出口端,第39周美国5-7盎司鱼片上调0.05美元/磅(2.55/2.75美元/磅)是数月来首次规格性破冰,标志着产地成本开始穿透美国库存缓冲带(此前进口量降至2012年以来同期最低、市场处于主动去库存阶段),但上涨远非全面——关税虽降至37.5%,充足库存仍给买家抵制空间。综合判断,短期内原料价格将维持"上有顶(加工厂承受上限)、下有底(存塘缺口)"的窄幅震荡,破局变量有二:一是第40-42周美国买家对涨价的接受广度(决定路径一"顺利传导"还是路径二"僵持拉锯");二是圣诞备货季(11月)订单启动节奏(决定是否提前触发第三轮涨价)。对产业链参与者而言,当前最优策略是"锁定成本、管理库存、跟踪规格":加工厂宜在企稳窗口锁定原料、避免追高;进口商宜观察5-7盎司涨价的扩散性作为美国市场风向标;养殖户宜分批出塘而非孤注一掷赌顶。中国罗非鱼产业正在从"供给主导型价格周期"向"外部市场约束型价格周期"转型,适应这一转变者将在新一轮利润再分配中占据主动。
活動圖片
荷兰禽流感疫情持续扩散:两座养殖场合计近8万只家禽被扑杀 10月28日宣布全国重启家禽圈养隔离
荷兰暴发疫情,近8万只家禽被扑杀 荷兰禽流感疫情持续扩散。位于东部海尔德兰省哈德韦克市(Harderwijk)的两座养殖场先后检出禽流感,两座场直线距离不足1公里,场内合计近8万只家禽被扑杀处理。据荷兰农业、自然及食品质量部11月11日通报,其中一座养殖场约有7万只家禽被扑杀,另一座约9500只。为防止病毒向外扩散,官方以发病场为中心划定管控区域:1公里范围内的另一座农场已列入重点监测;3公里范围内没有其他养殖场;10公里范围内另有11家农场,自通报之日起禁止向外调运活禽、种蛋与商品蛋、饲料,以及禽粪、垫料和废弃物等。值得注意的是,这两座农场在2022年至2025年间都曾发生过禽流感疫情。针对本次复发,当局将把传染源和传播途径作为重点调查方向,排查重复感染的原因。进入10月秋冬季节后,禽流感在荷兰再度抬头。此前北部格罗宁根省、北荷兰省已有多家农场确诊,累计扑杀家禽接近10万只。为压住疫情,荷兰政府10月28日宣布在全国范围内重启家禽圈养隔离措施:不仅养殖场家禽须留在舍内,私人养鸟爱好者饲养的鸟类同样适用;鸡、鸭、鹅等易感禽类的展览活动也一并暂停。
活動圖片
国家发改委:蛋鸡养殖每只盈利22.30元 肉鸡每只亏损0.52元 生猪养殖头均亏损383.04元
国家发改委:蛋鸡养殖每只盈利22.30元,肉鸡每只亏损0.52元,生猪养殖头均亏损383元 2026年11月10日,国家发改委公布最新一期(11月第1周)生猪、肉鸡、蛋鸡一周价格分析。蛋鸡方面,养殖环节顺势淘鸡,大码货源压力有所减轻,养殖端库存低位,低价出货意愿不强,另外气温下降利于鸡蛋储存,贸易商适度补库,流通环节走货较前期改善。未来蛋鸡养殖盈利22.30元/只。肉鸡方面,毛鸡出栏量尚可,但产品需求平淡,屠宰企业收购积极性不高。未来肉鸡养殖预期亏损0.52元/只。生猪方面,未来仔猪育肥模式的生猪养殖头均亏损383.04元。蛋鸡养殖盈利22.3元/只全国鸡蛋出场价格及饲料市场价格本周全国蛋料比价为3.13,环比上涨5.03%。按目前价格及成本推算,未来蛋鸡养殖每只盈利22.30元。本周鸡蛋价格继续上涨。养殖环节顺势淘鸡,大码货源压力有所减轻,养殖端库存低位,低价出货意愿不强,另外气温下降利于鸡蛋储存,贸易商适度补库,流通环节走货较前期改善,支撑蛋价上涨。随着蛋价上涨至阶段性高位后,下游采购高价货源意愿或下降,市场流通或放缓,预计下周蛋价先稳后跌。肉鸡养殖亏损0.52元/只全国肉鸡(活鸡)棚前收购价格及饲料市场价格本周全国鸡料比价为1.98,环比上涨0.51%。按目前价格及成本推算,未来肉鸡养殖预期亏损0.52元/只。本周毛鸡出栏量尚可,但产品需求平淡,屠宰企业收购积极性不高,供需博弈激烈,鸡价微降。下周产品市场需求或较为稳定,屠宰企业收购积极性趋稳,鸡源总量预计稍减,走货加快,预计鸡价小幅上涨。生猪养殖亏损383.04元/头全国生猪出场价格及饲料市场价格
活動圖片
国产鸡副分割品继续小幅上调 胸肉类棒腿翅根走强 毛鸡3.2元/斤持稳
继续涨!国产鸡副分割品中胸肉类(单冻净胸、原料大胸)、棒腿、翅根 以及腿肉丁等品种继续小幅上调,毛鸡持稳、鸡苗稳中偏强。临近阳历年底,部分老日期、库存偏重的单品仍伴随量大议价或执行优惠政策,成交以让利换量为主带动鸡产品上调。从终端需求来看,经销市场走货偏平淡,大规格缺货排单。毛鸡价格虽有回暖,但对经销环节大批量补货的刺激效应有限,多点客户仍以快进快出、随用随采为主,短期内缺乏明确的行情引爆点。当前供需矛盾主要集中在大规格单品,供给偏紧、需要排单;胸肉类则受出口及深加工渠道需求支撑,盘面相对坚挺。家禽上下游:毛鸡持稳、鸡苗稳中偏强成本端,11月12日山东毛鸡价格约3.2元/斤,整体持稳,收鸡加价力度有所减弱山东益生种畜禽股份有限公司隆众资讯;鸡苗端,山东大厂报价约2.7元/只,苗价稳中偏强,供应端仍有一定支撑。进口方面,巴西、俄罗斯等产地冻鸡副产品(凤爪、翅中、翅根等)到港报价相对平稳,货源按需补库,对国内同类副产品价格形成外部参照与一定压制;进口货源并未对国内分割品盘面形成明显冲击。后市鸡肉价格还涨吗?综合来看,产业链成本端相对平稳,终端消费恢复节奏仍偏慢,分割品整体供应充裕。短期行情大概率延续结构性分化,有出口、深加工支撑以及规格偏紧的品种易涨难跌;库存压力较大的品种仍需让利走货。后续走势大家重点观察这两点:1.终端餐饮消费的复苏进度,2.大规格单品供给的缓解情况。在消费没有明显放量之前,盘面仍将以个别品种的小幅波动为主。
活動圖片
欧洲多地通报非洲猪瘟疫情 英国H5N1禽流感涉及约6.7万只家禽 巴西牛肉三季度出口降28%
【动物疫情】近日欧洲多地通报非洲猪瘟疫情11月2日,保加利亚通报锡利斯特拉州等6地发生29起野猪非洲猪瘟疫情,33头野猪感染死亡。11月2日,罗马尼亚通报萨图马雷县等5地发生3起野猪和6起家猪非洲猪瘟疫情,3头野猪感染死亡,111头家猪感染,8头死亡,103头被扑杀。11月3日,匈牙利通报巴兰尼亚州等3地发生16起野猪非洲猪瘟疫情,17头野猪感染死亡。11月4日,爱沙尼亚通报耶尔瓦县发生1起野猪非洲猪瘟疫情,1头野猪感染死亡。11月4日,塞尔维亚通报波杜纳夫列区发生1起家猪非洲猪瘟疫情,6头家猪感染死亡,55头被扑杀。11月5日,西班牙通报加泰罗尼亚自治区发生1起野猪非洲猪瘟疫情,1头野猪感染死亡。11月6日,意大利通报托斯卡纳大区等4地发生17起野猪非洲猪瘟疫情,17头野猪感染,3头死亡,4头被扑杀。11月6日,克罗地亚通报奥西耶克-巴拉尼亚县等2地发生5起野猪非洲猪瘟疫情,5头野猪感染死亡。11月6日,拉脱维亚通报多贝莱市等6地发生60起野猪非洲猪瘟疫情,60头野猪感染死亡。11月6日,芬兰通报南芬兰区发生6起野猪非洲猪瘟疫情,6头野猪感染死亡。【动物疫情】英国发生H5N1型高致病性禽流感疫情,涉及约6.7万只家禽据世界动物卫生组织(WOAH)疫情数据及英国环境、食品与农村事务部(Defra)通报,2026年11月4日,英国英格兰北林肯郡Brigg附近一处商业家禽养殖场确诊H5N1型高致病性禽流感疫情。英国于11月6日向WOAH提交首次疫情报告。根据WOAH疫情数据整理信息,该养殖场涉及约67,000只家禽,其中报告感染及死亡家禽1,576只。疫情始于10月29日,感染来源尚不明确。英国有关部门已在疫点周围设立3公里保护区和10公里监测区,并要求对涉疫场所全部家禽实施扑杀。截至11月10日,相关防疫限制仍在执行,疫情事件尚未结案。【进口肉类】巴西牛肉出口在第三季度下降28%2026年第三季度巴西鲜牛肉出口总量为61.9万吨,同比下降28%,较前三个月下降22%。这一结果主要受中国出口减少影响,此前巴西对亚洲市场的出口配额在季度下半期已填满。数据来自Minerva Foods发布的第三季度行业概览,该报告汇集了南美和大洋洲国家牛肉和羊肉市场的指标。巴西屠宰量也有所回落,7月至9月间约660万头,比第二季度减少10%,同比下降19%。调查显示,部分屠宰场因中国市场限制调整了屠宰速度,与畜牧业周期相关的动物供应减少也导致供应下降。圣保罗州ESALQ/BM&F活牛指标本季度为每阿罗巴344.30雷亚尔,较2025年同期上涨13%,但较第二季度下降3%。即使出货量减少,中国仍是巴西牛肉主要出口地,该期间占出口收入的18%。美国位居第二占16%,其次智利9%,俄罗斯和墨西哥各6%,荷兰5%。巴西出口牛肉平均价格达每公斤6.30美元,同比增长12%,但较第二季度下降2%;以巴西货币计为每公斤32.20雷亚尔,一年内上涨6%,季度比较下降1%。
10/2026
更多
海关总署、农业农村部第153号公告:冈比亚发生新城疫、口蹄疫 禽及偶蹄动物产品禁止输华
海关总署 农业农村部公告2026年第153号(关于防止冈比亚新城疫、口蹄疫传入我国的公告)近日,世界动物卫生组织(WOAH)发布信息,冈比亚发生新城疫、口蹄疫疫情。为防止疫情传入,保护我国畜牧业安全和生物安全,根据相关法律法规,现公告如下: 一、禁止直接或间接从冈比亚输入禽、偶蹄动物及相关产品(源于禽、偶蹄动物未经加工或者虽经加工但仍有可能传播疫病的产品)。二、禁止寄递或携带来自冈比亚的禽、偶蹄动物及相关产品入境。一经发现一律作退回或销毁处理。三、来自冈比亚的进境运输工具上卸下的动植物性废弃物、泔水等,一律在海关的监督下作除害处理,不得擅自抛弃。四、对边防检查等部门截获的非法入境的来自冈比亚的禽、偶蹄动物及相关产品,一律在海关的监督下作销毁处理。五、凡违反上述规定者,由海关依照《中华人民共和国海关法》、《中华人民共和国生物安全法》、《中华人民共和国进出境动植物检疫法》及其实施条例有关规定处理。六、各级海关、各级农业农村部门要分别按照《中华人民共和国海关法》《中华人民共和国生物安全法》《中华人民共和国进出境动植物检疫法》《中华人民共和国动物防疫法》等有关规定,密切配合,做好检疫、防疫和监督工作。本公告自发布之日起实施。特此公告。海关总署 农业农村部2026年10月28日
安井、三全、海欣齐发涨价函!鱼糜价格连续六个季度上涨 牛肉连涨16周
龙头企业齐发涨价函安井食品是较早宣布调价的行业巨头。9月21日,安井食品正式对外发布调价通知,由于鱼糜制品类的原材料大幅上涨,且货源紧张,导致产品成本大幅上升,为确保持续稳定经营,自10月1日起,公司拟对部分鱼糜制品上调5-10元不等,其他产品视原料上涨情况适度上调。海欣食品紧跟其后宣布涨价,原因同样是鱼糜制品和其他大宗原料大幅上涨,决定自11月1日起,对部分产品进行阶段性涨价,调价幅度为3%-5%不等。10月16日,三全食品肉制品事业部也发布了调价函,因原材料价格飙升,为保证产品质量稳定,公司决定自10月20日起,部分产品将上调5-10元/箱或调整促销力度。头条君在朋友圈留意到,多个牛肉厂家近日齐齐发布了涨价函:同步涨价的冻品品类,还有豆制品、黑鱼片、冻鸡副、鲍鱼、藕制品等多种。为什么非涨不可?因为这波原料涨的太狠了。先来看鱼糜。截至2026年,鱼糜价格已经连续第六个季度上涨。2026 年 B 季比 A 季再涨25%–35%,是有记录以来最大涨幅。俄罗斯、美国阿拉斯加、日本北海道的狭鳕鱼糜产量全部下降,有的甚至在20%以上。一方面是受厄尔尼诺影响北太平洋海水鱼资源紧张,另一方面是俄罗斯厂商主动把更多狭鳕原料转向高附加值鱼片生产。产出鱼糜减少,供不应求,价格就上来了。再来看肉类大宗原料,其中牛肉和羊肉今年涨势最为凶猛。牛肉已经连涨16周!根据农业农村部的发布,截至10月15日,全国农产品批发市场牛肉均价72.62元/公斤,环比:-0.3%,同比+10%,较去年同期明显走高。从今年5月中旬的66.50一公斤,涨到10月中旬的72.62一公斤,一吨涨了6120元。羊肉价格也涨到了近三年新高。农业农村部数据显示,第三季度羊肉价格总体稳步上涨,9月涨幅明显加快。相比去年同期,今年7-9月,羊肉价格涨幅在3500-4100元/吨。面粉也在“小步慢涨”。今年小麦市场价格延续上涨态势,山东华统面业收购价来到1.255元/斤,陕西高点维持在1.26元/斤。受此影响,益海嘉里、中粮五得利、金沙河、天邦粮油等全国面粉企业纷纷涨价,主流调整幅度多在4—20元/吨区间,看似涨幅不大,但架不住涨的企业多、范围广、频率高,积少成多效应正在产业中游加工企业显现。此外,黑鱼在水产原材料中涨价一枝独秀,进入10月后,6斤硬头报至13元,连续两周累计涨幅高达4元。大豆从今年5月中旬到10月中旬,每吨上涨202元。对大批量成吨采购原料的冻品生产企业而言,原料端多点同步涨价,有的品类每吨涨几百,有的涨几千,成本压力层层叠加,很难扛得住。压力给到了经销商?值得注意的是,这轮涨价跟过去不同,“只涨渠道价、不涨终端零售价”,已然成为主流打法。多名厂家人士向头条君透露,这波原料涨价的压力,全部由厂家和经销商共同消化了,终端售价不受影响。未把压力直接转嫁给消费者,这在一定程度上使得消费者感受到的“涨价冲击”并没有那么强烈。马上赢市场调查首席运营官刘巍巍指出,考虑到当前终端市场竞争激烈、大众消费谨慎,整体市场环境其实很难支撑终端零售价直接上涨。但对经销商而言,这无疑是一道新的考题,终端售价涨不动,拿货成本却持续抬升,单品毛利被不断压缩。那么,当成本端的压力无法向下游传导,夹在中间的渠道商,正成为这轮涨价真正的承担者。“这两年,(我们)很多货一件加几块钱就出了,不少大通货只能加1块。一下子收到这么多涨价函,还不知道怎么办呢。”山东一位冻品商透露。不过,为了缓解渠道客户的压力,部分品牌也配套了缓冲方案,比如:在销售终端推出满减活动,采用基础差价+核销佣金的组合模式,缓和涨价带来的体感。也有声音认为,稳定的价盘能彻底避免乱价内卷、利润缩水,是经销商最核心、最稳健的利润保障。好卖的产品通过供货提价+销售激励的方式,反而会有利于经销商和渠道销货的积极性,本质是优胜劣汰。
海关总署第151号公告:苏里南暴发高致病性禽流感!禽类及相关产品输入紧急叫停
海关总署 农业农村部公告2026年第151号(关于防止苏里南高致病性禽流感传入我国的公告)近日,世界动物卫生组织(WOAH)发布信息,苏里南发生高致病性禽流感疫情。为防止疫情传入,保护我国畜牧业安全和生物安全,根据相关法律法规,现公告如下: 一、禁止直接或间接从苏里南输入禽及相关产品(源于禽未经加工或者虽经加工但仍有可能传播疫病的产品)。二、禁止寄递或携带来自苏里南的禽及相关产品入境。一经发现一律作退回或销毁处理。三、来自苏里南的进境运输工具上卸下的动植物性废弃物、泔水等,一律在海关的监督下作除害处理,不得擅自抛弃。四、对边防检查等部门截获的非法入境的来自苏里南的禽及相关产品,一律在海关的监督下作销毁处理。五、凡违反上述规定者,由海关依照《中华人民共和国海关法》、《中华人民共和国生物安全法》、《中华人民共和国进出境动植物检疫法》及其实施条例有关规定处理。六、各级海关、各级农业农村部门要分别按照《中华人民共和国海关法》《中华人民共和国生物安全法》《中华人民共和国进出境动植物检疫法》《中华人民共和国动物防疫法》等有关规定,密切配合,做好检疫、防疫和监督工作。本公告自发布之日起实施。特此公告。海关总署 农业农村部2026年10月23日
09/2026
更多
海关新增4家巴西屠宰厂获准输华 牛肉禽肉各2家名单公布
两家牛肉工厂和两家禽肉工厂获资质海关总署本周二(9月29日)宣布新批准四家巴西屠宰厂对华出口。这些工厂是巴西农业部今年5月向中国政府提交的17家单位名单的一部分。获批的两家牛肉工厂为:Supremo Carnes(SIF4293,米纳斯吉拉斯州卡洛斯沙加斯)和Masterboi(SIF5317,伯南布哥州卡尼奥蒂尼奥);两家禽肉工厂为:Avivar Alimentos(SIF960,米纳斯吉拉斯州西圣塞巴斯蒂昂)和Cooperativa Dália Alimentos(SIF317,南里奥格兰德州阿罗约杜梅约)。上周,17家工厂接受了视频审计,其中11家为牛肉、3家为猪肉、3家为禽肉。至此,巴西共有150家单位获准对华出口(69家牛肉、61家禽肉、19家猪肉)。预计本周三全天还将有新资质获批。商业伙伴关系巴西动物蛋白协会ABPA庆祝两家新禽肉工厂获准对华出口。至此,获准对华出口鸡肉的企业数量增至60家(SIF516被暂停进口)。该协会表示,此次获批是政府与生产部门同中国当局对话的成果,巩固了始于2009年的商业伙伴关系。目前,巴西占中国鸡肉进口的70%以上。ABPA主席里卡多·桑廷在声明中表示:“巴西和中国建立了对双方都重要的关系。资质扩容为巴西企业提供了新机遇,并在农业部、生产部门和中国当局的合作下加强了对中国市场的供应。”8月,中国是巴西鸡肉出口的主要目的地,发运50,988吨。
超1.3亿美元!嘉吉加码亚洲家禽业务 泰国菲律宾产能升级
嘉吉公司承诺在未来两年内投资超过1.3亿美元,用于扩大和现代化其在泰国和菲律宾的家禽业务,此举旨在满足全球对高品质熟禽产品不断增长的需求。这笔投资将用于提升公司在这两个国家家禽网络的生产能力、效率、技术和供应链。嘉吉表示,这些项目旨在提高韧性,同时为全球零售和餐饮服务客户加强食品安全、产品质量和创新能力。泰国将获得这笔投资的很大一部分,包括在嘉吉位于沙拉武里的家禽加工厂新增一条自动化熟鸡生产线。该新生产线预计于2028年完工,将提升公司的熟禽产品生产能力。嘉吉还计划在未来两年内进行广泛的技术升级,包括引进先进机械以及用于处理和分析数据的人工智能应用。公司预计这些改进将支持更快、更精准的生产决策,同时进一步加强其食品安全和质量管理体系。泰国目前是嘉吉的战略家禽出口枢纽,向日本、欧洲、亚洲和北美市场供应熟禽产品。扩建完成后,公司预计其熟禽总产量将达到约16万公吨。增产预计将为泰国带来约250亿泰铢的年出口额,并创造300多个当地就业岗位。公司还在投资粮食仓储基础设施。泰国正在建设一座新的3万吨粮食筒仓,预计于2027年初完工。该设施将增强嘉吉储存原材料的能力,并使公司在全年采购粮食方面拥有更大的灵活性。预计它还将允许粮食在传统收获期之后销售,从而为农民创造额外收入机会。在菲律宾,嘉吉正在建设一座年产能19万公吨的新饲料厂。该设施计划于2027年底完工,预计将创造100多个就业岗位。它将提高饲料供应量,并改善公司在该国家禽供应链的效率和可靠性。嘉吉还在通过增加孵化能力以及对种鸡和肉鸡养殖场的投资来扩大其菲律宾家禽网络。此次扩张旨在改善供应和成本效率,同时支持公司国内的餐饮服务客户及其Tip-Top零售品牌的消费者。这笔投资反映了嘉吉为应对全球不断增长的蛋白质需求而做出的更广泛努力,同时加强其家禽业务背后的基础设施。公司表示,这些项目还将为其运营所在地区的农民、供应商、企业和社区带来长期经济利益。近几年都有哪些农牧食品企业在重点拓展东南亚市场?JBS(巴西)—— 牛肉/蛋白领域最大单笔2026年8月,JBS与印尼主权财富基金Danantara成立合资公司,印方出资25亿美元获得25%股权,合资公司总资本可达50亿美元。资金优先投向印尼蛋白生产领域,两年后可扩展至整个东南亚及澳新地区。这是近五年东南亚肉类领域金额最大的外资动作。Sojitz(日本)—— 越南牛肉加工日本贸易商社Sojitz与越南畜牧公司VLC合资成立JVL(Sojitz持股49%),2026年以约4460万美元收购越南北部的Vinabeef Tam Dao综合肉牛养殖加工基地。该基地肉牛存栏1万头、年屠宰加工能力3万头,满产后年产约1万吨牛肉产品供应越南市场。Sojitz计划进一步扩产,增加第二条剔骨分割线,并打造“Nikuichi”品牌主打日本卫生标准。De Heus(荷兰)—— 饲料与禽类产业链荷兰家族企业De Heus近两年在东南亚扩张密集。2026年3月完成对韩国CJ CheilJedang旗下CJ Feed & Care的收购,获得17家饲料厂及养殖业务,覆盖越南、印尼、柬埔寨,并进入韩国和菲律宾市场。2026年7月又通过子公司收购印尼上市禽企Janu Putra Sejahtera的部分土地、厂房及设备资产,交易额约700亿印尼盾。CAB Cakaran(马来西亚)—— 印尼禽肉加工马来西亚禽企CAB Cakaran与印尼最大企业集团Salim Group的合资项目在拖延八年后于2025年底正式推进。首阶段投资1000万美元在印尼建设食品加工厂,目标2026年第二季度投产,生产清真禽肉产品,借助Salim旗下Indomaret超过2.2万家门店的零售网络分销。CP Group / CPF(泰国)—— 全产业链深耕(以饮料并购为主)泰国正大集团旗下CPF在东南亚肉类产业链布局本就深厚,近两年的并购动作主要集中在饮料端,包括收购泰国瓶装水企业Brew Factory 51%股权、越南果汁品牌Le Fruit母公司76.57%股权,交易总额近5000亿越南盾。但CPF在越南、泰国等地的饲料、养殖、屠宰加工基本盘持续运作,属于长期深耕型选手。牧原股份——从“卖技术”转向“自己下场养”,力度最大牧原的东南亚布局经历了明显的战略升级。早期以轻资产切入:2024年与越南本土企业BAF签约提供猪场设计与技术服务,2025年3月设立的越南牧原注册资本仅15万美元。但到2026年,牧原已转为重资产自建——越南嘉莱省项目由越南牧原持股99%,总投资约10亿元人民币,规划建设存栏能繁母猪1.62万头的智能猪场及年产36万吨的配套饲料厂,计划2028年一季度投产,后续还计划建面向出口的肉类加工厂。牧原明确将东南亚作为海外拓展重点,已重点考察菲律宾和泰国。
再生变数!阿根廷新增H5禽流感病例 禽肉恢复输华时间表再度延后
阿根廷国家农业食品质量卫生局(Senasa)通报,布宜诺斯艾利斯省卡洛斯・斯佩加齐尼镇一处后院散养家禽场确诊H5高致病性禽流感病例。机构对场内鸡、鸭样本检测后确认感染,已在疫点周边划定3公里预防管控区,开展病毒封锁处置与流行病学溯源排查。Senasa表示,本次病例发生在散养后院禽场,不会改变阿根廷高致病性禽流感无疫国的官方卫生状态。截至本次新增病例,阿根廷今年累计报告24例禽流感阳性,集中分布在布宜诺斯艾利斯省、科尔多瓦省、内格罗河省;布宜诺斯艾利斯自治市另在野生鸟类中检出1例阳性。对禽肉出口冲击最大的是今年2-3月四起商业养殖场疫情,当时阿根廷一度暂停禽肉出口,仅认可区域化防疫规则的国家继续保持贸易。4月底,Senasa正式宣告四起商业养殖场疫情全部扑灭,阿根廷恢复高致病性禽流感无疫国自我声明,随即启动与各国的市场复开谈判。目前欧盟、智利、秘鲁、日本等主要市场已恢复阿根廷鸡肉进口,中国市场尚未解除禁令。中国是阿根廷禽肉重要出口目的地。自4月阿方恢复无疫国声明后,Senasa启动对华复出口的技术磋商,行业原本预期2026年四季度中方会重新评估解禁事宜。但本次新增病例虽属于后院散养单元,并非规模化商业养殖场,依然会引起中方对阿根廷生物安全防控持续性的关注。在海关总署、农业农村部2025年第182号禁令公告尚未撤销的前提下,任何新增阳性病例,都有可能推迟阿根廷禽肉对华放行。这已经不是阿根廷第一次因为禽流感影响对华禽肉贸易。2025年8月商业场疫情触发中方暂停进口;2026年2月商业场疫情复发,阿根廷主动暂停禽肉出口;4月疫情扑灭后全球市场陆续开放,仅对华仍在法规撤销流程中。此次9月新增散养场病例,虽严重程度低于商业养殖场,但在中方审慎的检疫审批规则下,阿根廷禽肉对华恢复出口的时间预期再度延后。
活動圖片
穗港进境水果空运中转专线开通:不再要求原箱运输 首月预计为白云机场口岸释放约200吨运力
新修订的《进境水果检验检疫监督管理办法》规定,不再要求经港澳空运方式中转进境水果通过原箱运输,将进一步降低企业物流成本。据《南方日报》报道,为了让更多全球优质鲜果快速入粤,近日,广州海关与香港海关签署“穗港进境水果空运中转专线”监管合作备忘录,依托香港、广州两地机场国际航空货运枢纽功能,叠加创新协同监管,拓宽经香港空运中转至广州的水果进口方式。广州既是国际消费中心城市,也是华南地区乃至全国重要的进口水果集散分拨地。近年来,品类丰富的进口水果消费需求持续攀升,消费旺季从产地直飞广州及内地机场的运力极为紧张,一度“有货无机、一机难求”。而生鲜水果运输时效要求高,从新鲜采摘、全程冷链保鲜到上市销售,全流程以小时计,运力瓶颈不仅影响企业效益,也压缩了消费者选购优质果品的空间。作为全球重要的国际航空货运枢纽,香港国际机场航线覆盖全球多种水果的主要产区,全货机航班密度高、运力充足,经香港中转能有效扩充广州白云国际机场直飞航线运力饱和时期的货运量。同时,香港国际机场完善的冷链设施和专业的生鲜货物操作经验,也保证了水果在中转进境过程中品质可控。据了解,今年11月1日起施行的新修订的《进境水果检验检疫监督管理办法》规定,特殊情况下,经海关总署同意,经香港、澳门特别行政区以空运方式中转进境水果的,按照原包装和原植物检疫证书进境。这一创新的进口方式,不再要求经港澳空运方式中转进境水果通过原箱运输,将进一步降低企业物流成本,让“全球—香港—广州—全国”的水果运输路径成为可能。按照此次签署的合作备忘录,穗港两地海关“信息互通、监管互认、执法互助”的协同监管将进一步深化。在香港国际机场空空中转进口的水果,经香港海关监管后出具转运确认书,运抵广州白云国际机场后,在广州白云机场海关径行办理通关手续。在严守国门生物安全、食品安全的前提下,企业可根据运输时效和成本需求灵活选择运输方案,进一步释放香港国际机场与大湾区内地机场协同联动的货运潜力。规则“软联通”为高质量发展持续注入新动能。据企业测算,合作机制实施首月,预计可为广州白云机场口岸水果进口释放约200吨运力,推动优质进口水果供应链高效稳定,进一步丰富广大消费者的鲜果选择。同时,穗港两地机场间协调联动的不断深化,也让香港、广州国际航空货运枢纽的地位更加巩固,促进大湾区高水平对外开放。
活動圖片
荷兰合作银行:全球鲜食蓝莓出口有望2027/28季突破100万吨 中国崛起为区域出口国
品种选择与田间管理对于蓝莓生产企业的盈利能力将变得至关重要。荷兰合作银行(Rabobank)于11月发布了2026年全球蓝莓市场更新报告,全面剖析了全球蓝莓的生产、贸易流向、价格走势及消费习惯。荷兰合作银行在报告中指出,在秘鲁的强力引领下,全球鲜食蓝莓出口量有望在2027/28季突破100万吨。“受厄尔尼诺现象对秘鲁生产的影响,全球鲜食蓝莓出口量预计在2026/27季略有放缓,随后在2027/28季突破100万公吨,”报告确认。全球蓝莓的产区范围正在不断扩大。该银行强调了中国作为区域出口国的崛起,以及欧洲和美国供应档期日益拥挤的现状。与此同时,摩洛哥、南非等新兴产区供货周期的拉长,将进一步加剧市场竞争。分析表明,不断上升的劳动力、农资和物流成本正在加剧利润压力,而蓝莓价格并未同步上涨。报告概括道:“优秀的品种能够提升商品果率、水果品质、采收效率和农资利用率,但最终表现仍取决于当地种植条件、生产体系及市场契合度。品种选择与田间管理对于企业的盈利能力将变得至关重要。”报告指出,随着欧洲、亚洲及其他市场在全球进口中所占份额的增加,蓝莓仍然具有“可观”的消费潜力。然而,报告警告称,更高的供应量并不等同于自动转化为持续的需求。在成熟市场,这需要实现更深度的渗透、更高的购买频率以及更多样化的食用场景。与此同时,新兴市场则需要在品牌认知度、产品可负担性、分销渠道以及合适的包装规格上进行持续投资。此外,荷兰合作银行还重点关注了线上对蓝莓日益增长的兴趣,并指出西班牙语和葡萄牙语市场中蓝莓搜索量的迅速上升,“可能预示着尚未被发掘的市场机遇”。该报告由 RaboResearch 食品农业综合企业新鲜生产部门团队成员 David Magaña、Cindy van Rijswick 和 Gonzalo Salinas 共同撰写。
活動圖片
阿根廷门多萨樱桃新季产量预计较平均水平低30% 晚春霜冻叠加持续降雨推迟采收
阴雨天气导致日照辐射不足,进一步拖慢了樱桃发育的最后阶段。受晚春霜冻和持续降雨天气影响,阿根廷门多萨省(Mendoza)的新季樱桃采收工作开局不利。当地生产商预计,今年的整体产量将比平均水平低30%。乌科谷(Uco Valley)的种植者兼门多萨经济联合会前主席 Alberto Carleti 在接受 MDZ 采访时表示:“樱桃是一种极易吸水的水果。持续的降雨会导致水果发生裂果现象。”种植者指出,阴雨天气导致日照辐射不足,进一步拖慢了樱桃发育的最后阶段。为了等待晴好天气以帮助水果膨大、进而提升市场价值,他们不得不推迟采收工作。尽管行业内存在一些缓解雨水影响的技术手段——例如喷施钙肥以提高果实硬度、出动直升机吹干树上积水,或是采用各类防护技术,但在种植者本就利润微薄的时期,这些措施会大幅推高生产成本。此外,当地生产商还对已关停的农村发展研究所(IDR)表示惋惜。该机构曾是一个联合技术部门,长期为产业提供统计数据、采收预测及咨询服务,其预测数据与实际结果的对比曾为果农提供了宝贵的宏观参考。业界指出,如果能有一家具备此类职能的机构来支持生产者,将对整个行业产生巨大帮助。同时他们也提到,目前农业保险是政府为生产者应对灾害提供的唯一可用工具。
活動圖片
泰中签署3份农业合作文件:鲜山竹首次打开中国市场 预计每年约2000吨出口机会、价值约7600万泰铢
据泰媒报道,泰国农业与合作社部长素里亚·曾龙伦吉与中共中央外事工作委员会办公室副主任、外交部副部长马朝旭共同签署3份农业合作文件,泰国总理阿努廷·参威拉恭与中国总理李强在总理府内和平楼见证签约。此次合作旨在提升泰国农产品标准、便利贸易、建立从供应链源头到终端的植物检疫与食品安全信心,在“一带一路”倡议(BRI)框架下推进,并为泰国农产品在中国这一重要出口市场拓展机会。首份协定的核心是《泰国鲜山竹输华植物检疫要求议定书》,标志着泰国鲜山竹首次打开中国市场,涵盖4个经济品种:เนินวง(嫩旺)、สุมาลี(苏玛丽)、หม้อ(莫)、อินโด(印多),产地主要来自尖竹汶、博他仑、那拉提瓦、洛坤和素叻他尼等府。“此次市场开放预计将为泰国鲜山竹增加约每年2000吨的出口机会,价值约7600万泰铢,有助于拓宽销售渠道、分散产量过剩风险,并为农民创造收入机会。不过,出口须符合中国植物检疫要求,产地必须遵循良好农业规范(GAP),包装厂须达到良好生产规范(GMP)标准,并建立追溯体系,以控制产品质量与安全。”第二份协定是修订《泰国鲜榴莲输华植物检疫要求议定书》,以适应当前贸易形势和需求。榴莲是泰国在中国市场价值极高的重点出口农产品,核心方向是系统化管理检疫性有害生物风险。从源头果园到包装厂提升追溯能力,制定食品安全检测计划,以增强中国监管机构信心,降低货物被扣留或拒收风险,维护泰国榴莲出口长期稳定。标准提升对出口链条上所有经营者——从农民、收购商、包装厂到出口商——都具有重要意义,各方须严格遵守规定,以保持泰国榴莲在中国市场的竞争力。第三份协定是签署“一带一路”进出口食品安全合作机制框架文件,为泰国加入多国合作框架打开通道。该机制将支持信息交流、风险预警以及国际间食品安全法规与标准协调,有助于提升食品风险应对效率,增强泰国农产品和食品在海外市场的信心。三份协定的签署是泰中农业合作的又一进展,既包括新市场开放,也包括主要出口商品贸易条件的修订,以及食品安全合作网络的拓展。对泰国农业而言,接下来的重要挑战是推动农民和经营者持续做好准,遵守既定标准,将市场开放带来的机会转化为实际订单和收入,同时维护泰国农产品在中国及全球市场的质量与信誉。
10/2026
更多
越南同塔榴莲大量落果、树木死亡!31100公顷对华出口大产区遇灾
据越南媒体报道,位于越南西南部湄公河三角洲的同塔省,许多反季节榴莲种植区的果园出现大量幼果落果、接近成熟的果实落果以及叶片灼伤,甚至树木死亡等情况。Hiep Duc乡一位果农Ngo Van Hai的榴莲园占地0.3公顷,树龄5-6年。该园此前已进行反季节结果处理,并准备在两周后采摘,现在却遭遇了大规模落果。其中35棵树的果实全部脱落,剩余的25棵年幼树苗也出现了枝枯和叶片灼伤的情况。来自胡志明市的ABZ食品进出口有限公司化肥分公司的技术人员走访后发现,榴莲落果的原因是榴莲树营养失衡、化肥使用不当以及农药滥用。农民在不恰当的时间错误地使用化肥和喷洒农药,导致营养冲击、氮肥突然过量,而榴莲树吸收速度极快,最终造成大量落果。经检查发现,果农Ngo Van Hai使用了多种含有高浓度有毒活性成分的杀虫剂,且用量很大,导致果园周围的自然微生物环境破坏严重,生态系统扰乱等严重后果。过度使用这些有毒化学品会导致根腐病,损害养分吸收,削弱植物的抵抗力,使其无法抵御病害和不利环境。在同塔省Hau My乡,许多反季节种植的榴莲园也出现了叶片灼伤、开花少、坐果率低等问题。一些果农不得不剪掉花朵,以便为明年的主产季保留养分。部分果园由于前段时间的暴雨再加上海水倒灌,削弱了榴莲树的根系,导致病害爆发。同塔省目前拥有31100公顷榴莲种植园,年产量超过35万吨。当地有355个榴莲种植区和66个包装厂获得了中国海关编码,可以向中国出口榴莲。
09/2026
更多
跌落神坛!葡萄界爱马仕妮娜皇后最低15元/斤 价格两极分化
妮娜皇后,源自日本的高端葡萄品种,果肉脆嫩,带有独特红酒香气,几年前上市时因稀缺性,零售价最高可达200元/斤,被市场称为 “葡萄界爱马仕”。2026产季,该品种价格出现明显回落,市场呈现极强的两极分化特征。今年9月,宁夏、四川等产区,上色不均、花脸、香气不足的次等通货,产地零售最低跌至15元/斤;主流商品果产地批发价25–40元/斤,商超零售普遍 35–60元/斤。但着色均匀、穗型完整、糖度与香气达标的顶级精品果,在高端商超、礼盒渠道依旧维持60–120元/斤的售价,高溢价并未完全消失。价格跳水核心原因是国内种植面积快速扩张。四川西昌、云南宾川、辽宁、陕西等产区大量新建果园陆续投产,供给量大幅增长。妮娜皇后栽培难点集中在果实着色环节,技术门槛高;大量散户跟风种植,但管理水平不足,产出大量着色差的 “花脸果”,这部分低价次果大量流入市场,拉低大众对该品种的价格认知。同时网红消费热度褪去,消费者不再愿意单纯为品种概念支付高额溢价,价格回归农产品本身价值。业内人士分析,妮娜皇后正在复刻阳光玫瑰的发展路径:产能扩张之后,市场依靠品质分层定价,低价通货面向大众尝鲜市场,只有精细化管理的精品果才能守住利润。未来2–3年,普通果价格仍有下行压力;想要持续盈利,果园必须做好疏果、光照调控、水肥管理,稳定果实着色与风味。从外贸角度看,当前妮娜皇后鲜果出口订单规模较小。制约出口的痛点包括:果实着色稳定性差、储运损耗偏高,海外采购商认知度不及阳光玫瑰;若开发出口订单,必须严格筛选精品果,同时落实果园农残管控,满足进口国检疫标准。
水果抽检不合格率达5.18% 剧毒农药仍在用 农残超标根在哪
2026年上半年全国食品安全抽检数据显示,蔬菜、水果不合格率分别达4.92%和5.18%,甚至被禁用的剧毒农药仍在使用。这是因为病虫害更猖獗了吗?从表面看,这是“虫害增加→农药加量→残留上升”的简单链条。但深入调查发现,虫害加剧的深层原因指向生态失衡等争议。农户“用药依赖”背后,是越来越难防的虫害与绿色防控技术成本的门槛。根据农业农村部组织的国家农产品质量安全例行监测数据,2024年监测总体合格率首次达到98%,2025年全年合格率维持在98%。监测参数从2001年的13项增至2025年的139项,覆盖蔬菜、水果、茶叶、畜禽产品和水产品5大类153个品种。与此同时,全国种植业农药使用量已连续8年保持下降趋势,2024年降至24.2万吨。“现在中国的农产品,无论是从监管力度、质量还是用药安全性,均优于欧美标准。但是,不合格的农产品也是存在的,总有一部分违法分子存在。”一位生态农业的负责人说。农产品合格率从2001年的62.5%提升至98%,是一个不争的事实,但那些“点上的问题”也是真实存在。农残也的确存在。那么,农残存在的原因是虫害增多吗?虫害的现状如何?从公开数据看,近五年(2021~2025年)全国农作物重大病虫害发生面积呈高位波动、总体上升态势。据全国农技中心发布的预报数据,2022年粮食作物重大病虫害发生面积为20.26亿亩次;2024年升至23.3亿亩次;2025年增至25.18亿亩次,23种重大病虫害呈重发态势。其中,水稻“三虫两病”始终是权重最大的板块,2025年达11.2亿亩次;小麦赤霉病、条锈病在江淮、黄淮麦区连年偏重流行;草地贪夜蛾自2021年发生2073万亩后持续扩散,2025年预计为5000万亩次。虫害与剧毒农药的使用及农残的存在,也说明“虫害越来越难防”。“10年之前打虫,直升机打虫最多,一季水稻最多打2次。”上述生态农业的负责人称,“现在要打6到7次甚至8次,还不一定打得死。”从2次到8次,意味着农药使用频次增加了三倍。这是为什么?抗药性是第一层原因。“药不管用了。”上述生态农业的负责人说。他的解释指向一个被长期讨论但仍未得到足够重视的问题:病虫害的越冬基数在逐年累积,代际繁殖使得害虫对农药的抗性不断增强,“秸秆返田,导致寄存在秸秆根部的卵越冬繁殖,并且具有上一年的抗药基因。多年下来,药抗性增高”。梳理全国农业技术推广服务中心历年发布的《全国农业有害生物抗药性监测报告》发现,2020至2023年,褐飞虱对三氟苯嘧啶等药剂的抗性在持续上升。草地贪夜蛾作为入侵性害虫,其抗性发展备受关注。研究发现,田间种群已对茚虫威和氯虫苯甲酰胺产生了低水平抗性。《2025年蔬菜主要害虫抗药性监测报告》显示,全国58个监测点对豆大蓟马、西花蓟马、小菜蛾、烟粉虱、甜菜夜蛾5种害虫进行监测,抗药性问题普遍且严重。豆大蓟马在海南、福建对甲氨基阿维菌素苯甲酸盐抗性高达379~478倍;烟粉虱在北方及长江中下游对噻虫嗪普遍表现为高水平抗性,最高达3492倍;小菜蛾在云南对氯虫苯甲酰胺抗性达745倍;甜菜夜蛾对虫威抗性达306~462倍。该监测报告建议,在高水平抗性地区暂停使用相应农药,轮换用药,每季每种药剂使用不超过1次。害虫在自然状态下通常有天敌控制,数量维持在低水平平衡状态。但是,在“虫多—打农药—抗药性—继续打农药”的循环中,与害虫的天敌也在减少。“在宁夏的枸杞园,主要害虫有6~7种,调查到的天敌种类将近五六十种;在以化学农药防治为主的园区里,这些天敌很难找到,甚至找不到,可能已被杀死。”宁夏农林科学院植物保护研究所何嘉副所长表示。“用药依赖”背后,还有一个更现实的问题:绿色防控技术已经存在,但成本让它难以普及。以宁夏枸杞为例。枸杞是宁夏的优势特色产业,种植面积32.5万亩,但病虫害种类多、发生严重,年防治次数达7至11次,使用的农药多达40余种。宁夏农林科学院植保所副所长何嘉所在的团队从2020年开始研发天敌防治技术,选中了一种本地优势寄生蜂——粗脊蚜茧蜂。这种蜂将卵产在蚜虫体内,幼虫取食蚜虫体液,田间自然寄生率可达60%至70%,人工释放后寄生率能达到80%。“化学药剂打完以后,蚜虫抗药性增加,7到10天下一代又繁殖起来了。”何嘉对比道,“但蚜茧蜂用上以后,种群能持续压住,虽然见效慢一点,但控制是持续性的。”2025年,这项技术在宁夏枸杞园推广了1万亩;2026年扩展到1.5万亩;2027年的计划是3万亩。何嘉还透露,宁夏对采用生物防治的枸杞园补贴100元/亩。但即便有补贴,推广过程依然艰难。“刚开始有积极参与的,比如百瑞源,龙头企业对产品质量要求高,他们很积极。”何嘉回忆道,还有的企业就是试试看的态度。还有一些企业,你白送到地头他也不稀罕。整个过程实际上是比较艰辛的。成本是核心障碍。何嘉估算,天敌防治技术的防治成本比化学农药增加约20%至30%。“随着大量使用,希望会慢慢降下来。”宁夏的模式提供了一个参考样本:产业主管部门给补助、天敌公司配套资金、科研单位提供技术服务、种植端零投入。何嘉说,产业主管部门说至少3到5年要扶持,让大家愿意用,最后主动用。但这种模式能否在更广泛的作物和地区复制,仍是未知数。综合来看,“农残不合格率上升”的原因,是一条多环节交织的链条:虫害加剧(秸秆处理方式改变、设施农业连作扩张、天敌被化学农药杀伤)→防治难度增加(害虫抗药性上升、采果期无药可用)→ 化学农药依赖加深→农残风险上升。而绿色防控技术虽然已经具备,却受制于成本门槛和认知惯性,推广速度慢于虫害恶化的速度。破局的关键,是一套让绿色防控“用得起、用得好”的制度设计:科研端持续降本、政策端精准补贴、产业端打通推广“最后一公里”。
提前10-14天!南非葡萄新产季开启 出口量预计破7840万箱
目前的迹象表明,本产季可能会比往年提前约十到14天。南非鲜食葡萄行业新一年出口季即将提前展开。2026/27季的首轮产量预测显示,本季长势稳定,预计体量足以满足市场需求。初步预测显示,2026/27季(通过出口检验的)全国总产量预计为7840万箱,预测下限与上限分别为7680万箱和7990万箱。这一数据低于上一产季8130万箱的实际出口量。行业机构南非提子协会(SATI)近日表示,首份预测数据与过去五年的平均水平基本持平,印证了南非具备向国际市场持续稳定供货的能力。此外,五大主产区的预测产量也均与其各自的五年平均水平保持一致。“大坝水量充足,水资源条件良好,这为即将到来的新季奠定了积极基础,”SATI主席 Alwyn Dippenaar 表示。“同时,偏暖的天气条件加速了水果的生长。目前的迹象表明,本产季可能会比往年提前约十到14天。”2026年,南非全国总种植面积微降了不到0.5%,至19434公顷。“初步预测表明,南非已做好充分准备,能够提供数量充足的高品质果品,以满足国际市场的需求,”SATI 首席执行官 Mecia Petersen 指出。“SATI 将继续与种植者、出口商、物流供应商、港口以及整个价值链上的其他各方保持紧密合作,以促进整季的高效运输,确保2026/27季的鲜果能够在出口窗口期内持续稳定地运抵各个市场。”该协会补充称,首份产量预测是综合当前天气条件和生产趋势等多重因素做出的合理推断。
海关新增进口水果!塔吉克斯坦鲜食核果(杏、李)获准输华
海关总署公告2026年第143号(关于进口塔吉克斯坦鲜食核果植物检疫要求的公告)根据我国相关法律法规和中华人民共和国海关总署(以下称中方)与塔吉克斯坦共和国食品安全委员会(以下称塔方)有关塔吉克斯坦鲜食核果输华植物检疫要求的规定,即日起,允许符合以下相关要求的塔吉克斯坦鲜食核果进口。一、检疫依据 (一)《中华人民共和国生物安全法》; (二)《中华人民共和国进出境动植物检疫法》及其实施条例; (三)《中华人民共和国食品安全法》及其实施条例; (四)《进境水果检验检疫监督管理办法》; (五)《中华人民共和国海关总署与塔吉克斯坦共和国食品安全委员会关于塔吉克斯坦鲜食核果输华植物检疫要求议定书》。二、允许进境商品名称 鲜食核果(以下简称核果)包括李(学名Prunus salicina,英文名Plum)和杏(学名Prunus armeniaca,英文名Apricot)。三、允许的产地 塔吉克斯坦核果产区。四、批准的果园和包装厂 输华核果果园、包装厂均须经塔方审核,并由中方批准注册。注册信息包括名称、地址及注册号码等,以便在出口货物不符合本公告相关规定时准确溯源。每年出口季节前,塔方应向中方提供注册名单,经中方审核批准后,在海关总署网站公布。五、中方关注的检疫性有害生物名单 1.苹果蠹蛾Cydia pomonella 2.扁桃仁蜂Eurytoma amygdali 3.李小叶蜂Hoplocampa minuta 4.葡萄花翅小卷蛾Lobesia botrana 5.霍氏长盾蚧Mercetaspis halli 6.桃大黑蚜Pterochloroides persicae 7.吐伦褐球蚧Rhodococcus turanicus 六、出口前管理 (一)果园管理。1.输华核果果园应在塔方监管下建立完善的质量管理体系和溯源体系,实施良好农业操作规范(GAP),维持果园卫生条件,及时清理落果、烂果等;并实施有害生物综合治理(IPM),包括定期开展有害生物监测调查,物理、化学或生物防治有害生物以及农事操作等控制措施,避免或最大程度降低核果上发生中方关注的检疫性有害生物。2.塔方应根据国际植物检疫措施标准第6号(ISPM 6)的要求,针对中方关注的检疫性有害生物制定管理计划,全年组织实施果园监测。如在监测中发现有害生物或其相应症状,采取包括化学、物理或生物防治在内的综合管理措施,以控制有害生物种群密度或维持低度流行水平。3.有害生物的监测与防治应在专业技术人员指导下实施。技术人员应当接受塔方或其授权机构培训。4.输华果园应保留有害生物的监测记录及防治记录,并在需要时由塔方向中方提供。有害生物监测及防治记录应当至少包括监测时间、发现的有害生物名称、采取的防治措施;化学防控记录应包括在生长季节内使用的所有化学试剂的名称、活性成分、浓度、施用日期等详细信息。5.针对苹果蠹蛾和葡萄花翅小卷蛾,输华核果须来自苹果蠹蛾、葡萄花翅小卷蛾非疫产区或经系统控制措施有效防控的果园。(1)非疫产区 应由国家植物保护组织按照国际植物检疫措施标准第10号(ISPM 10)建立,并由塔方按照相关要求开展有害生物监测,并须得到中方批准。如相关非疫产区内发现苹果蠹蛾或葡萄花翅小卷蛾,塔方应立即暂停非疫产区地位,并在48小时内通报中方,启动应急预案。当塔方消除疫情并经中方认可后,非疫产区方可恢复。(2)系统控制措施 如无法建立非疫产区,塔方应采用系统控制措施,利用信息素诱捕监测的方法,对输华果园进行苹果蠹蛾、葡萄花翅小卷蛾监测,并应要求向中方提供监测记录。针对苹果蠹蛾,输华果园应从开花期至收获结束,开展苹果蠹蛾监测。果园中诱捕器设置密度为每公顷1个,面积小于3公顷的果园必须至少安装3个诱捕器,诱芯每月更换一次,每两周检查一次诱捕器。如发现诱捕器中有3个或3个以上的苹果蠹蛾,要立即进行有效防治(如使用干扰交配技术等)。防治不彻底的果园,塔方应暂停该果园输华资格,并立即通知中方。应要求,塔方应向中方提供有害生物调查报告或管理记录。针对葡萄花翅小卷蛾,塔方或其授权人员须从开花期至收获结束,通过田间调查及诱捕器监测在注册果园进行有害生物控制。果园内诱捕器的设置密度为每公顷至少2个,每两周至少检查一次。塔方应按要求在每年出口季前向中方提供监测报告。一旦监测到葡萄花翅小卷蛾,要立即进行有效防治(如使用干扰交配技术等)。防治不彻底的果园,塔方应暂停该果园输华资格,并立即通知中方。应要求,塔方应向中方提供有害生物调查报告或管理记录。6.针对蚜虫、介壳虫类和其他有害生物,输华果园应在塔方技术人员监管和指导下开展监测,从开花至收获期,每两周进行一次果园调查,重点调查枝干、茎、叶和果实是否有上述有害生物发生。如发现任何有害生物或其相应症状,应立即采取措施,如生物、物理或化学防治,控制有害生物的发生。(二)包装厂管理。1.输华核果的加工、包装、储藏和装运过程,须在塔方或其授权人员检疫监管下进行。2.输华核果的包装厂应整洁卫生,地面需硬化,且有原料场和成品库。3.输华核果的加工、处理、储藏等功能区相对独立、布局合理,且与生活区采取隔离措施并有适当的距离。4.输华核果在包装过程中,应经人工挑选、分级和清洁等工序,剔除病果、虫果、烂果、畸形果、枝叶或其他植物残体及土壤等。5.包装好的核果如需存储,应当立即入库并单独存放,避免受到有害生物再次感染。6.注册包装厂应建立溯源体系以保证输华核果可追溯至注册果园,记录加工包装日期、来源果园名称或其注册号码、出口日期、出口数量、输往国家、集装箱号码等信息。(三)包装要求。1.包装材料应干净卫生、未使用过,符合中国有关植物检疫要求。如使用木质包装,须符合国际植物检疫措施标准第15号(ISPM 15)要求。2.每个包装箱上必须用中文或英文标注水果种类、品种、出口国家、产地、果园和包装厂的名称或注册号等信息。每个包装箱和托盘需用中文或英文标出“输往中华人民共和国”或“Exported to the People’s Republic of China”。3.装有出口中国核果的集装箱必须在装箱时检查是否具备良好的卫生条件,并经塔方官方确认检查记录。(四)出口前检验检疫。1.出口前,塔方应按照每批货物2%的比例对输华核果进行抽样检查,最小取样量为1200个果实,同时至少对其中的60个果实或检查过程中发现的可疑果实进行剖果检查。如两年内没有发生植物检疫问题,抽样比例降为1%。2.如发现中方关注的检疫性有害生物活体,该批货物不得出口中国,并视情况暂停本出口季相关果园、包装厂核果输华。如来自非疫产区,则取消相关非疫产区地位。塔方应查明原因,并采取改进措施。同时,保存查获记录,应要求提供给中方。(五)植物检疫证书要求。经检疫合格的,塔方应按国际植物检疫措施标准第12号(ISPM 12)出具植物检疫证书,注明果园和包装厂名称或代码,并在附加声明中注明:“This consignment complies with the requirements specified in the Protocol of Phytosanitary Requirements for Export of Fresh Stone Fruits from Tajikistan to China, and is free from quarantine pests of concern to China.”(该批货物符合塔吉克斯坦鲜食核果输华植物检疫议定书要求,不带中方关注的检疫性有害生物。) 七、进境检验检疫及不合格处理 输华核果到达中国进境口岸时,中国海关按照以下要求实施检验检疫。(一)有关证书和标识核查。1.核查进口核果是否获得《进境动植物检疫许可证》。2.核查植物检疫证书是否符合本公告第六条第(五)项规定。3.核查包装箱和托盘上的标识是否符合本公告第六条第(三)项规定。(二)进境检验检疫。1.输华核果应从中方允许进口水果的口岸进境。2.核果到达中国进境口岸时,海关将核查有关单证和标识,并按照中国法律法规和国家标准及本公告要求实施检验检疫。经检验检疫合格的,准予进境。(三)不合格处理。1.如发现来自未经中方批准的果园、包装厂,则该批货物不准进境。2.如发现苹果蠹蛾或葡萄花翅小卷蛾活体,则该批货物作退回或销毁处理。3.如发现中方关注的检疫性有害生物或塔吉克斯坦新发生的检疫性有害生物,则该批货物作退回、销毁或除害处理。4.如发现不符合中国食品安全法律法规及国家标准的,则对该批货物作退回或销毁处理。特此公告。海关总署 2026年9月28日
合作伙伴
OCEAN CHOICE INTERNATIONAL
STANBROKE
BARRA MANSA
BATALLÉ
Hofseth
FERGUSON
Blumar
Minerva Foods