
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
阿联酋迪拉姆兑人民币(AEDCNY) 1.8198
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5647
巴西雷亚尔兑人民币(BRLCNY) 1.3435
加拿大元兑人民币(CADCNY) 4.7664
瑞士法郎兑人民币(CHFCNY) 8.0841
智利比索兑人民币(CLPCNY) 0.0067
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
捷克克朗兑人民币(CZKCNY) 0.3075
丹麦克朗兑人民币(DKKCNY) 1.0014
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0703
日元兑人民币(JPYCNY) 0.0424
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0147
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8273
墨西哥比索兑人民币(MXNCNY) 0.3578
马来西亚林吉特兑人民币(MYRCNY) 1.6404
挪威克朗兑人民币(NOKCNY) 0.7164
新西兰元兑人民币(NZDCNY) 3.7893
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.9429
菲律宾比索兑人民币(PHPCNY) 0.1047
瑞典克朗兑人民币(SEKCNY) 0.6716
新加坡元兑人民币(SGDCNY) 5.2219
泰铢兑人民币(THBCNY) 0.198
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
土耳其里拉兑人民币(TRYCNY) 0.1346
新台币兑人民币(TWDCNY) 0.2048
乌拉圭比索兑人民币(UYUCNY) 0.1667
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4028
新闻图片3283
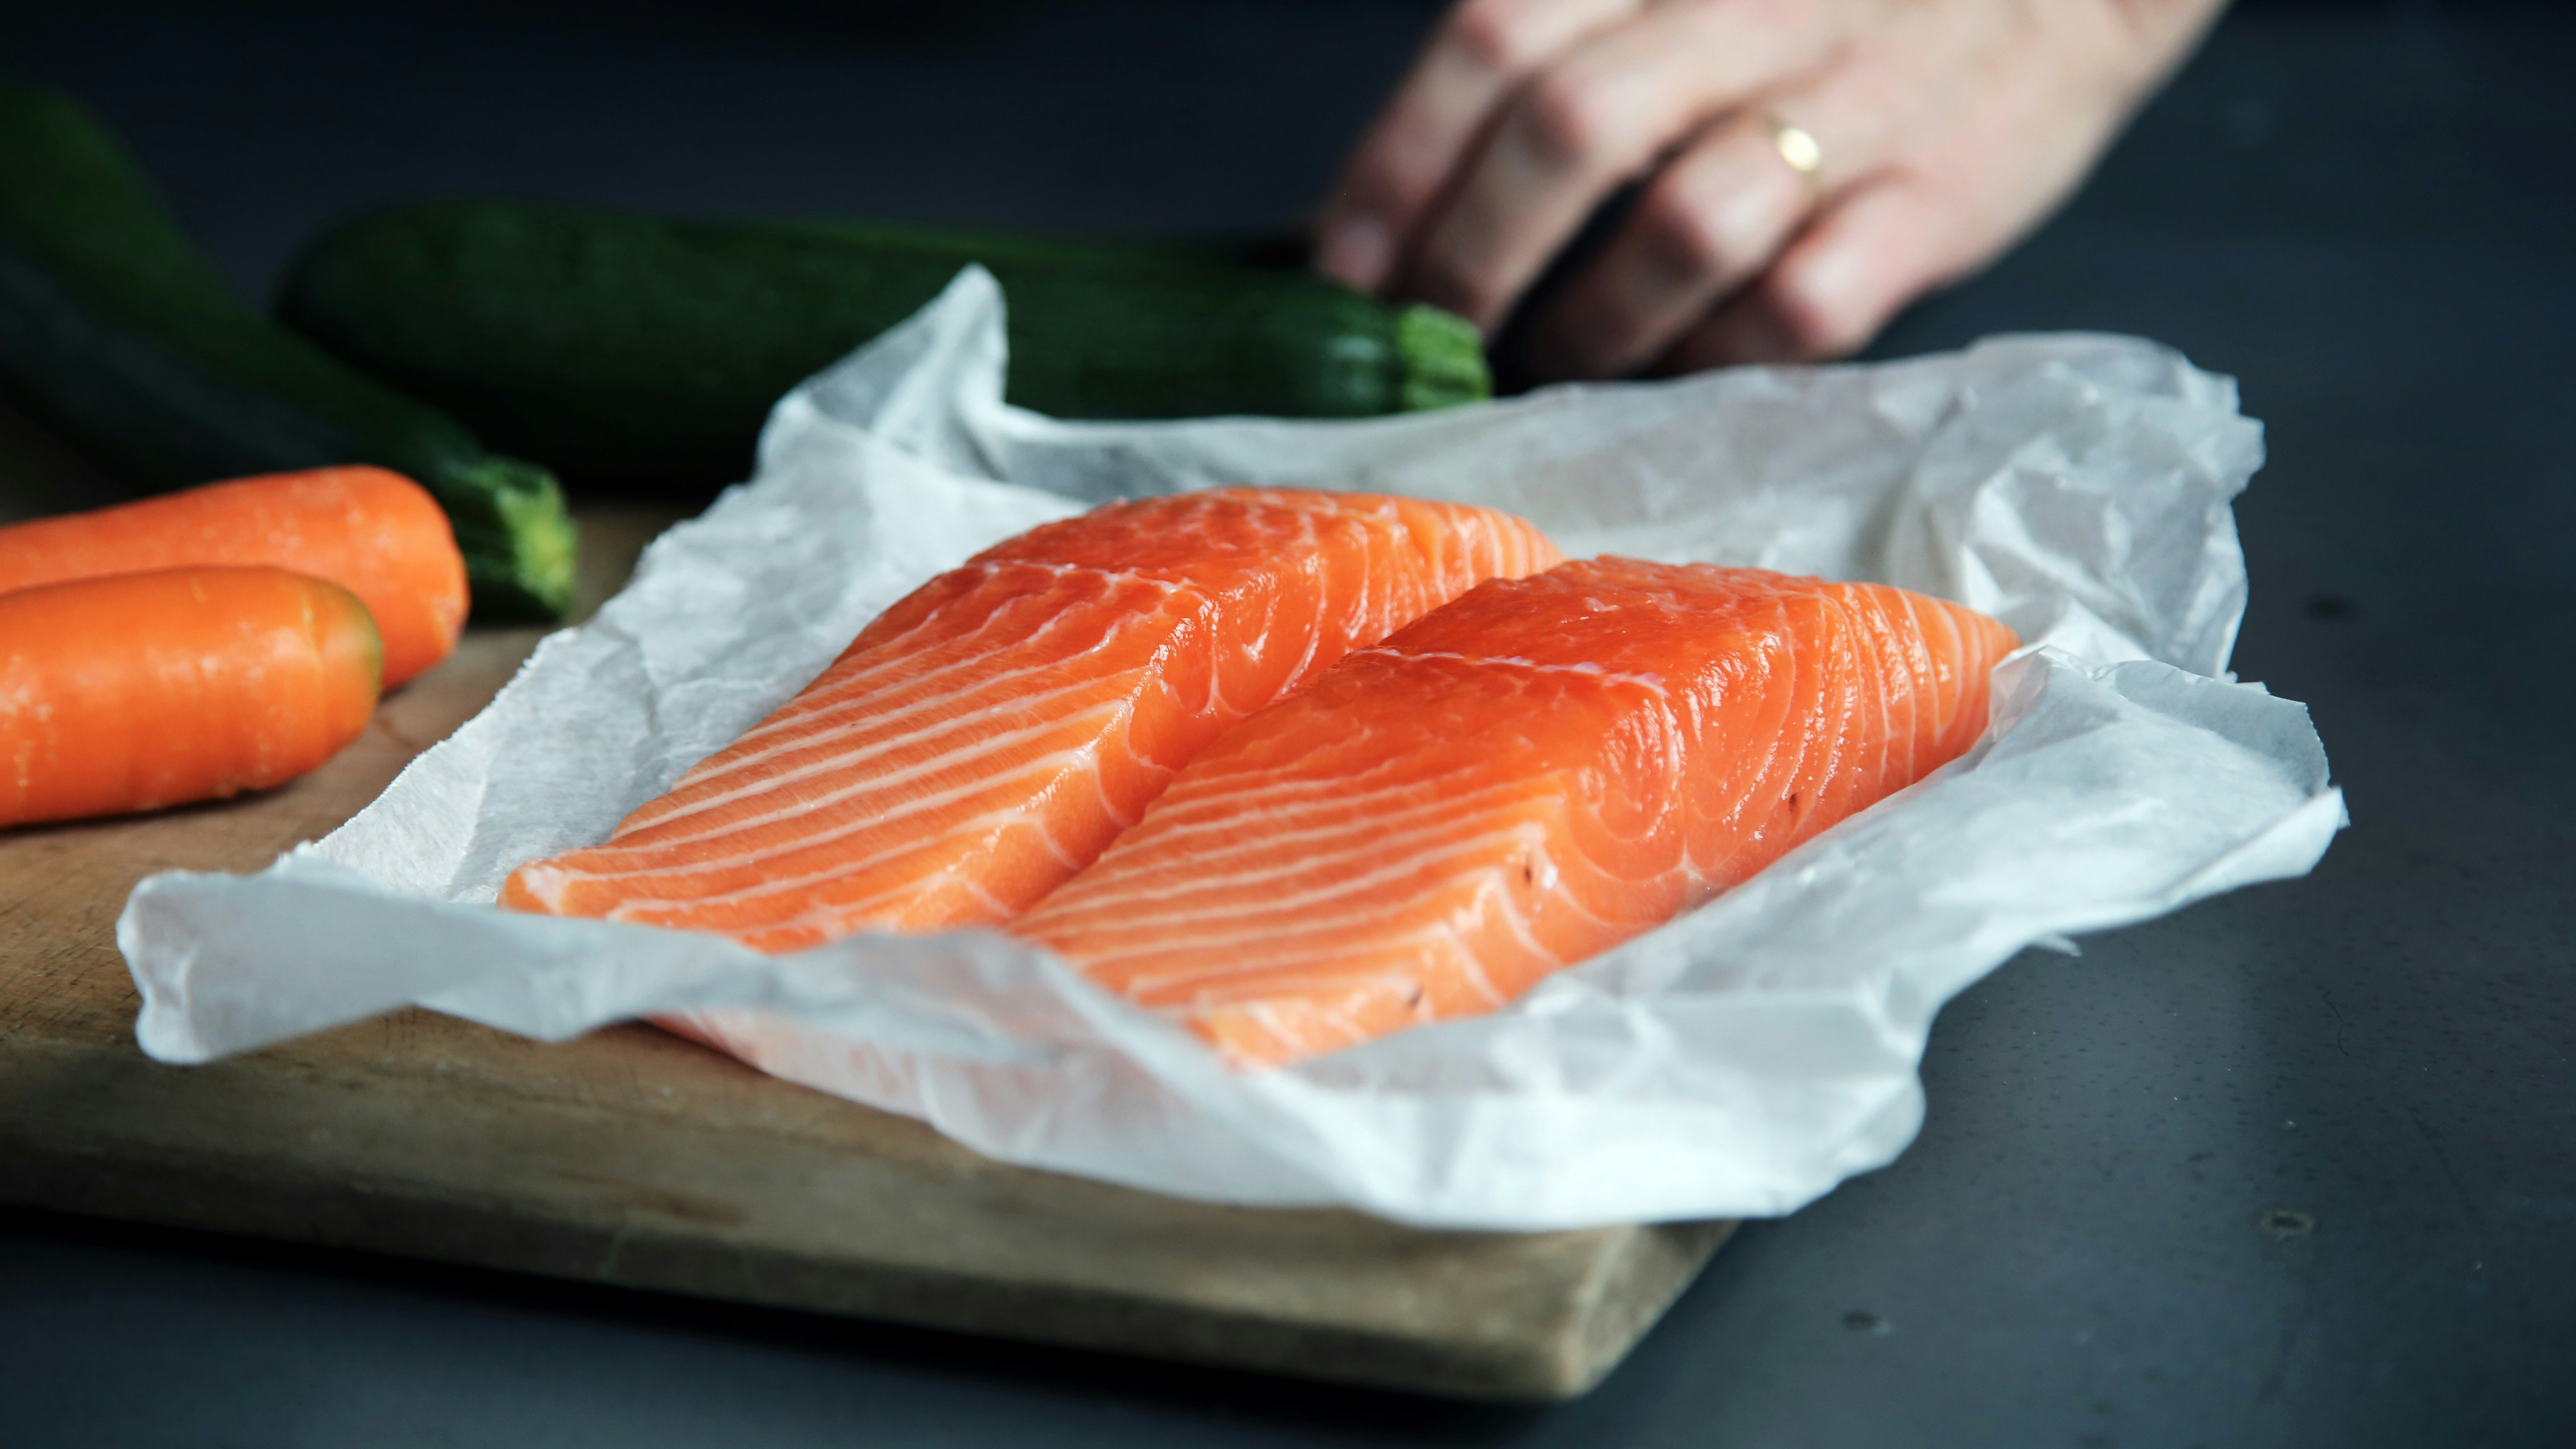
挪威三文鱼出口创年度新高 中国进口激增166% 美国市场遭关税重挫
挪威三文鱼出口在2025年第34周呈现强劲增长态势,单周出货量达到28,271吨,创下年度新高。欧洲与亚洲市场成为主要增长动力,而美国市场因关税政策调整持续承压。最新数据显示,当周新鲜三文鱼出口量环比增长3.2%,同比显著上升16%。平均出口价格回升至67.20挪威克朗/公斤,但较去年同期仍存在12.6%的差距。市场分化趋势明显:欧盟进口量突破2万吨,同比增长7%;中国市场表现尤为亮眼,进口量同比激增166%至2351吨;韩国市场保持11%的同比增长。与之形成对比的是,美国市场进口量降至493吨,同比下滑29%。分析师指出,这主要源于华盛顿将挪威三文鱼关税提高至15%后导致的结构性调整。行业专家表示,挪威出口商正在积极开拓欧洲和亚洲替代市场,以抵消美国市场竞争力下降的影响。尽管美国仍是高端产品重要市场,但流量结构正在发生根本性转变。新鲜三文鱼鱼片出口同步走高,当周出口2810吨创年度纪录,同比增长17%。但价格压力依然存在,均价124.61克朗/公斤较去年同期下跌17.1%。欧盟以1128吨进口量位居第一买家,美国以779吨紧随其后,韩国进口162吨。冷冻产品板块呈现差异化表现:冷冻整鱼出口726吨,达到去年同期两倍以上;冷冻鱼片出口1584吨,同比猛增56%。价格方面,冷冻整鱼均价69.86克朗/公斤,冷冻鱼片均价138.10克朗/公斤,均较2024年同期有所回落。市场分析认为,尽管挪威出口商积极调整市场策略,但美国市场的规模优势难以完全替代。若过量产品转向亚洲和欧洲市场,可能对当地价格体系形成压制。未来需密切关注关税政策的持续影响及全球市场需求结构变化。
新闻图片3284
鳕鱼价格破历史纪录 挪威原料飙至9550美元/吨 俄罗斯产品跟涨350美元
国际鳕鱼市场正在经历历史性价格波动。最新行业数据显示,第35周期间挪威去头去内脏鳕鱼中国到岸价突破9000美元/吨关键点位,8月26日甚至录得9550美元/吨成交纪录,带动俄罗斯同类产品价格同步攀升。市场消息证实,挪威1-2.5公斤规格冷冻大西洋鳕鱼主流成交价已稳定在9000美元/吨上方,奥勒松拍卖行同期两批拖网鳕鱼分别以9100美元/吨和9200美元/吨价格达成交易。贸易商指出"当前价格包含合理利润空间,市场存在实质性成交支撑"。俄罗斯鳕鱼供应紧张态势同步加剧,促使买家跨产地采购,导致挪威与俄罗斯原料价差持续收窄。欧洲对华供应商透露:"现货市场鳕鱼稀缺,买家陷入被动追涨局面。"受此影响,1-2公斤俄罗斯鳕鱼中国到岸评估价上调350美元/吨,意味着过去两周内俄挪两国产品价格累计暴涨超425美元/吨。黑线鳕市场同样异动明显。挪威800克以上规格产品拍卖价跃升至6150美元/吨,推动评估价上调350美元/吨。行业分析指出,零售商对俄罗斯产地的规避行为加剧了挪威原料的供应紧张。虽然俄罗斯黑线鳕价格相对稳定,但评估价仍上调125美元/吨,使挪威产品溢价空间较春季主捕期显著收窄。美国批发市场暂未受海外原料波动影响。监测数据显示冰岛单冻鱼片和中国双冻鱼排价格保持稳定,当前高价原料传导至终端市场预计需要六个月周期。美国本土太平洋鳕成品价格自7月以来持续横盘,虽然大西洋鳕替代需求存在,但配额忧虑使买家保持谨慎。值得关注的是,鳕鱼原料短缺引发替代品种价格飙升。挪威冷冻绿青鳕拍卖价第34周暴涨至38.6挪威克朗/公斤,1.2-2.3公斤基准规格逼近40克朗/公斤历史心理关口,较去年同期20.2克朗/公斤的价格实现价值翻倍。
新闻图片3272
全球白虾市场遭遇关税风暴!印度出口遭50%重税 越南逆势涨价抢占欧美市场
2025年第35周全球南美白虾市场呈现结构性震荡,美国对印度加征25%关税的决定引发产业链重构。据最新价格监测数据显示,全球60支规格白虾基准指数微涨至每公斤3.65美元,同比上涨3.1%,但各主产国表现呈现显著分化。印度市场虽维持表面平稳,安得拉邦产区30-100支规格塘头价周环比持平,但行业内部已出现剧烈动荡。古吉拉特邦养殖户透露,实际价格已下跌0.30-0.50美元/公斤,加工商暂停采购引发全国性恐慌。美国国土安全部确认自8月27日起对印度产品加征关税,总税率突破50%,正值圣诞备货旺季的出口商表示"决策系统陷入混乱"。种苗企业产量骤减30%-40%,第二造虾投苗计划充满不确定性。厄瓜多尔方面保持价格稳定,20/30-120/140支规格周环比无波动。但沿海20-22°C低温持续导致生长缓慢和死亡率上升,小型养殖场出现抛售现象。尽管对中国出口量保持16%同比增长,但加工商利润受原料高企与需求疲软双重挤压。越南市场呈现结构性上涨,30支大规格虾涨0.7%,80/90支小规格微涨0.3%。首造虾供应紧张推动价格走强,上半年对欧盟出口量值分别增长24%和29%,对美国出口量值提升13%和25%,即便面临20%关税税率仍显竞争优势。中国市场区域分化明显,福建因供应短缺60支规格暴涨13.3%,而山东同等规格下跌6.3%。广东、广西地区病害增加与野生海鲜大量上岸继续压制整体消费需求。印尼市场全线回调,东爪哇80支规格暴跌13.2%,100支跌12.0%,呈现技术性修正态势。泰国60支规格反弹3.6%,基准中规格保持稳定。目前印尼与泰国共享19%对美关税优势,较越南20%和印度50%以上税率具备显著竞争力。全球白虾市场正在经历新一轮格局重构,关税政策、天气因素与供应链调整共同推动价格体系演化。
新闻图片3275
订单持续缺失 中国罗非鱼价低迷不振
在经历了连续两个月的低迷后,中国罗非鱼塘头价依旧徘徊在成本线以下,农户与加工企业的矛盾情绪逐渐加剧。根据市场监测,2025年第35周(8月25日–31日),中国主要养殖区罗非鱼价格继续维持稳定,但长时间的低价已经让农户不堪重负。在广东省,500–800克规格的罗非鱼交付加工厂价格维持在每公斤7.30元人民币(约合1.02美元);而在海南和广西,价格同样维持在每公斤7.40元,较上周没有变化。然而,这一价格水平低于多数农户的盈亏平衡点(约7.6元/公斤,不含前期固定投入),意味着大部分养殖户仍处于亏损状态。农户不满情绪升温 自7月以来,中国加工厂几乎未接到来自美国的实质性订单,原料需求不足导致塘头价持续走低,引发农户强烈不满。一些农户在媒体社交平台上直接表达了不满,指责加工厂压价行为。一位农户愤怒地评论称:“工厂就是为了降低自己的成本,把价格压得这么低。”另一位补充道:“他们每天还在收鱼,说明还是有订单。可外国客商听说中国工厂价格低,跟着下单的价钱也压得更低。” 也有农户表达了另一种无奈的声音:“我池塘里还有上万斤鱼卖不掉,工厂根本消化不了这么多。如果在去年,这些鱼早就卖光了。现在鱼越养越大,我甚至停料半个月了。” 加工厂压力同样巨大 面对指责,加工商也表达了无奈。一家广东加工厂高管指出:“我们没有美国订单,但收购鱼并没有完全停下。问题是库存里的冻品越来越多,工厂几乎没有空间再收鱼了。” 一位海南企业负责人则坦言:“情况和广东差不多。现在全球经济不景气,短期内市场根本无法消化这么大的供应量。” 美国批发价走势:大规格小幅下滑 与此同时,美国市场在第34周的批发价出现了分化走势。数据显示,来自中国的冷冻罗非鱼片中,大规格(7–9盎司)的“增水”和“无化学处理”产品价格均下跌0.05美元/磅;而小规格(3–7盎司)保持稳定。行业人士分析,这种调整反映出美国餐饮渠道需求依旧疲软,买家即便面对低价也不敢轻易下单。虽然中美双方的临时关税缓冲协议已延长90天(至11月10日),维持55%的关税水平,但高税率仍让美国进口商保持谨慎。在国内,原料价格已逼近甚至跌破农户盈亏平衡线。业内人士担忧,如果美方需求迟迟无法恢复,中国罗非鱼产业链可能将面临更大规模的资金与库存压力。