
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
阿联酋迪拉姆兑人民币(AEDCNY) 1.8182
阿根廷比索兑人民币(ARSCNY) 0.0044
玻利维亚诺兑人民币(BOBCNY) 0.5665
巴西雷亚尔兑人民币(BRLCNY) 1.3212
加拿大元兑人民币(CADCNY) 4.7642
瑞士法郎兑人民币(CHFCNY) 8.0906
智利比索兑人民币(CLPCNY) 0.0067
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
捷克克朗兑人民币(CZKCNY) 0.3085
丹麦克朗兑人民币(DKKCNY) 1.0025
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0704
日元兑人民币(JPYCNY) 0.0425
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0149
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8264
墨西哥比索兑人民币(MXNCNY) 0.3582
马来西亚林吉特兑人民币(MYRCNY) 1.6423
挪威克朗兑人民币(NOKCNY) 0.7161
新西兰元兑人民币(NZDCNY) 3.7994
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
巴拿马巴波亚兑人民币(PABCNY) 6.6756
秘鲁新索尔兑人民币(PENCNY) 1.9402
菲律宾比索兑人民币(PHPCNY) 0.1053
瑞典克朗兑人民币(SEKCNY) 0.6732
新加坡元兑人民币(SGDCNY) 5.2219
泰铢兑人民币(THBCNY) 0.1982
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
土耳其里拉兑人民币(TRYCNY) 0.1347
新台币兑人民币(TWDCNY) 0.205
乌拉圭比索兑人民币(UYUCNY) 0.1665
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4043
新闻图片4086
阿根廷红虾捕捞季十年最差 新货上市恐推迟至11月后
2025年第45周,美国批发虾类市场正同时承受国内社会福利政策波动和国际贸易关税政策的双重压力,导致不同品类和产地的价格出现显著分化。关税政策推高进口成本,而低收入家庭食品补贴计划(SNAP)的资金争议则直接冲击基础消费需求,使市场呈现复杂走势。 拉丁美洲产白虾(主要为南美白虾 Litopenaeus vannamei)的去头带壳(HLSO)和带头带壳(HOSO)产品价格本周继续走软。主要利空因素是联邦政府停摆导致SNAP补贴资金在11月1日中断,影响约4200万低收入群体的食品购买力。尽管联邦法院于11月6日下令政府支付11月全款,暂时缓解危机,但不确定性仍在。SNAP福利每年支撑约80亿美元食品支出,其中海产品占比约2-3%,虾类占2980万美元。此外,消费趋势向去壳去肠(P&D)等增值产品转变,也削弱了对大宗带壳虾的需求。 亚洲产白虾(南美白虾 Litopenaeus vannamei)受关税影响,新货成本大幅增加,大多数规格价格本周上涨,其中易剥虾(Easy-peel)和熟虾(Cooked shrimp)涨幅最为明显,反映高投入成本和供应链动荡。黑虎虾(Black tiger shrimp, Penaeus monodon)市场供应紧张,关税造成替代困难,买家为有限的去头带壳(HLSO)和去壳留尾(P&D, tail-on)库存支付溢价。市场情绪波动剧烈,8月新一轮关税的实际影响难以评估。 野生虾(Wild-caught shrimp)市场本周趋于稳定,此前价格下跌被视为特定库存清仓行为而非全面降价。根本支撑在于供应极度紧张:阿根廷红虾(Argentine red shrimp, Pleoticus muelleri)2025捕捞季因工潮成为十年来最差,并于10月10日提前结束,导致该国库存枯竭;原定11月开始的岸上季已推迟至至少11月13日,短期内无新货补充。
新闻图片4084
澳大利亚紧急批准鲑鱼养殖用抗生素 塔斯马尼亚产业获救
澳大利亚塔斯马尼亚州大西洋鲑(Atlantic salmon, Salmo salar)养殖业在遭遇严重细菌性疾病冲击后,于2025年11月7日获得历史性紧急干预许可——澳大利亚农药和兽药管理局批准紧急使用抗生素氟苯尼考(Florfenicol)控制疫情,此举旨在应对2025年初导致约15,000公吨鲑鱼损失的生物安全危机。2025年1月至4月期间,沙门氏菌(Piscirickettsia salmonis)细菌性疾病在塔斯马尼亚当特尔卡斯托海峡养殖场蔓延,导致休恩水产和塔萨尔公司等主要生产商损失约15,000公吨大西洋鲑。为控制疫情,澳大利亚农药和兽药管理局于11月7日紧急批准使用抗生素氟苯尼考(Florfenicol)——该药物在智利鲑养殖中已广泛用于对抗同类疾病。塔萨尔公司已立即开始在多佛附近两个养殖场施药,其他生产商预计跟进。塔斯马尼亚州公共卫生总监马克·维奇发布公共卫生建议,提醒民众“希望避免抗生素残留者不应在距离接受治疗网箱三公里范围内捕捞或食用野生鱼类”,但同时指出氟苯尼考残留物在21天后几乎检测不到。为确保环境安全,塔斯马尼亚环境保护局将监测养殖区周边沉积物、水体及野生鱼类中的药物残留水平,所有治疗行为需公开报告,并对用药鱼实施30天强制性休药期后方可上市。此次紧急批准的有效期截至2026年8月31日。届时产业必须向监管机构提交全面评估报告,详细说明使用氟苯尼考对当地环境、动物福利及潜在抗菌素耐药性发展的影响,为后续政策调整提供科学依据。
新闻图片4085
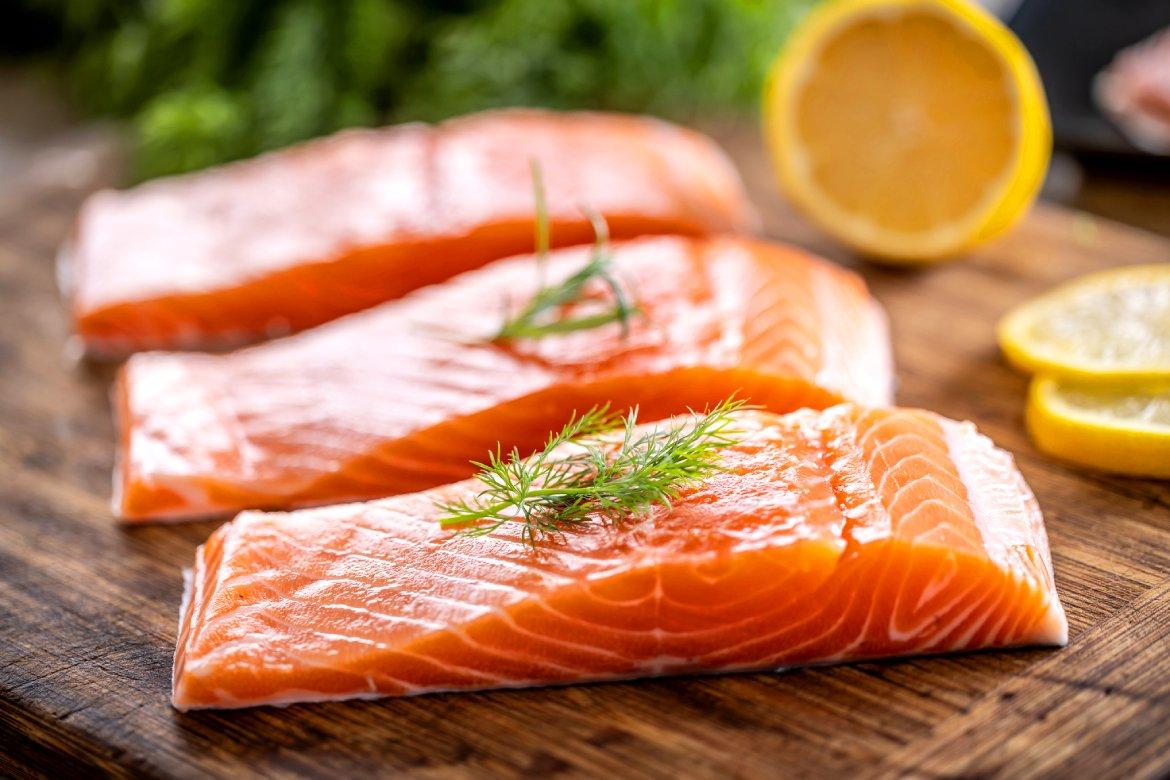
经销商每公斤挪威三文鱼亏10元 到货量庞大难消化
2025年第46周,全球大西洋鲑(Atlantic salmon, Salmo salar)现货价格呈现区域性分化。挪威产地价格出现小幅回调,而苏格兰产地价格保持强势,智利至巴西市场稳中有降,中国市场则因供应过剩持续承压。据11月7日(第45周周五)行业评估,第46周交付的挪威大西洋鲑(FCA奥斯陆,新鲜带头去脏)现货价格普遍下调。所有主流商业规格(3-6公斤)价格均下降0.85挪威克朗/公斤。具体到岸价显示:3-4公斤规格报6.90欧元/公斤(周环比持平),4-5公斤规格报7.10欧元/公斤(周环比跌0.10欧元),5-6公斤规格报6.90欧元/公斤(周环比跌0.20欧元),表明较大规格产品承受更大压力。苏格兰大西洋鲑现货价格第46周继续走强。采购方报告显示,优等级4-5公斤规格报7.00英镑/公斤,5-6公斤规格涨至7.20英镑/公斤。法国朗吉斯市场红标认证苏格兰鲑鱼价格稳居7.50欧元/公斤高位。智利至巴西市场方面,第45周所有主要规格大西洋鲑离岸价指数下跌约0.20美元/公斤,跌幅约3%,市场在智利国庆假期后进入盘整。中国市场供需矛盾突出,广州批发市场挪威鲑鱼价格成为唯一下跌主要来源。当地经销商表示,尽管价格已下调,但到货量依然庞大,导致每公斤挪威鲑鱼销售仍亏损约10元人民币(1.40美元)。中国买家在青岛渔博会期间曾要求更大降价幅度,但挪威供应商让步有限。
新闻图片4083
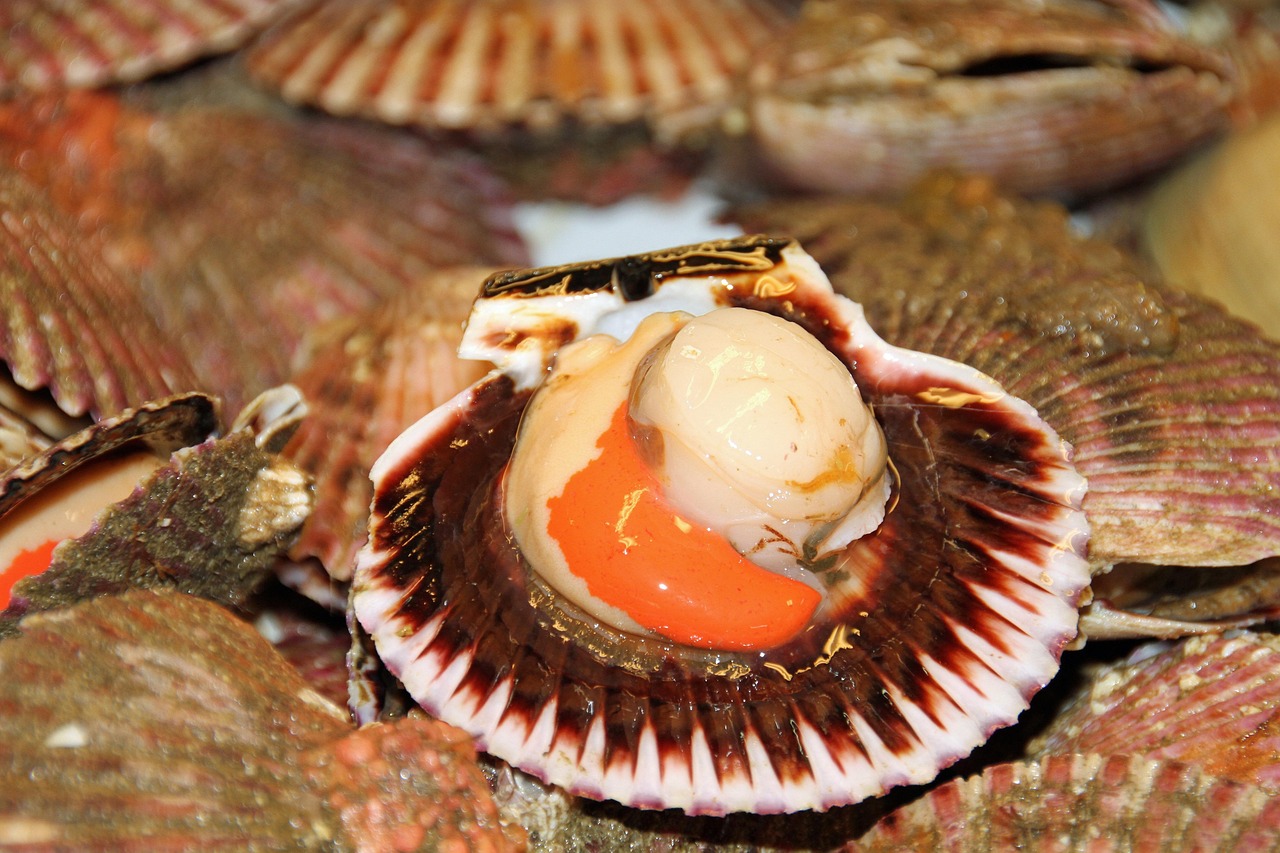
日本6吨扇贝获准输华 中方实施“五证一单+全链条监管”严防风险
根据中国海关总署2025年6月29日公告,中方有条件恢复日本10个都县(福岛、宫城、茨城等)以外产区的水产品进口。此次获准出口的6吨北海道冷冻扇贝已完成预申报,预计半个月后抵达中国口岸。产品须符合铯-134与铯-137总含量≤50贝克勒尔/公斤、麻痹性贝毒≤0.8毫克/公斤的检测标准,并提交厚生劳动省卫生证书、CNAS认证实验室报告、捕捞海域坐标证明及冷链记录等"五证一单"文件。抵达后需经机检和3-5个工作日的实验室检测,合格后缴纳4.5%的RCEP协定关税与9%增值税方可入关。此次恢复出口具较强象征意义:目前仅3家日企(共697家申请)通过中方注册审批,11月10日计划追加出口青森县600公斤盐渍海参。日本官方表示将严格遵循中方标准,以"零瑕疵"履历争取更多品类解禁。但受产业链外移、消费者信任度低等因素制约,贸易规模短期内难以恢复至禁令前水平。2023年8月禁令实施后,日本水产品对华出口额锐减93%,扇贝出口量降至5.37万吨(同比减50%)。中方确立"源头筛查+口岸严检+售后追溯"全链条监管模式,外交部强调将持续开展福岛核污染水国际监测和独立取样。目前日本扇贝批发价较2023年涨2.2倍,但中国网民调查显示多数消费者仍拒购日本水产品,要求明确标注产地。业内认为,此次6吨扇贝出口实质是"风险可控的技术性试行",核污染水处理的政治与安全争议仍是根本障碍。
新闻图片4073
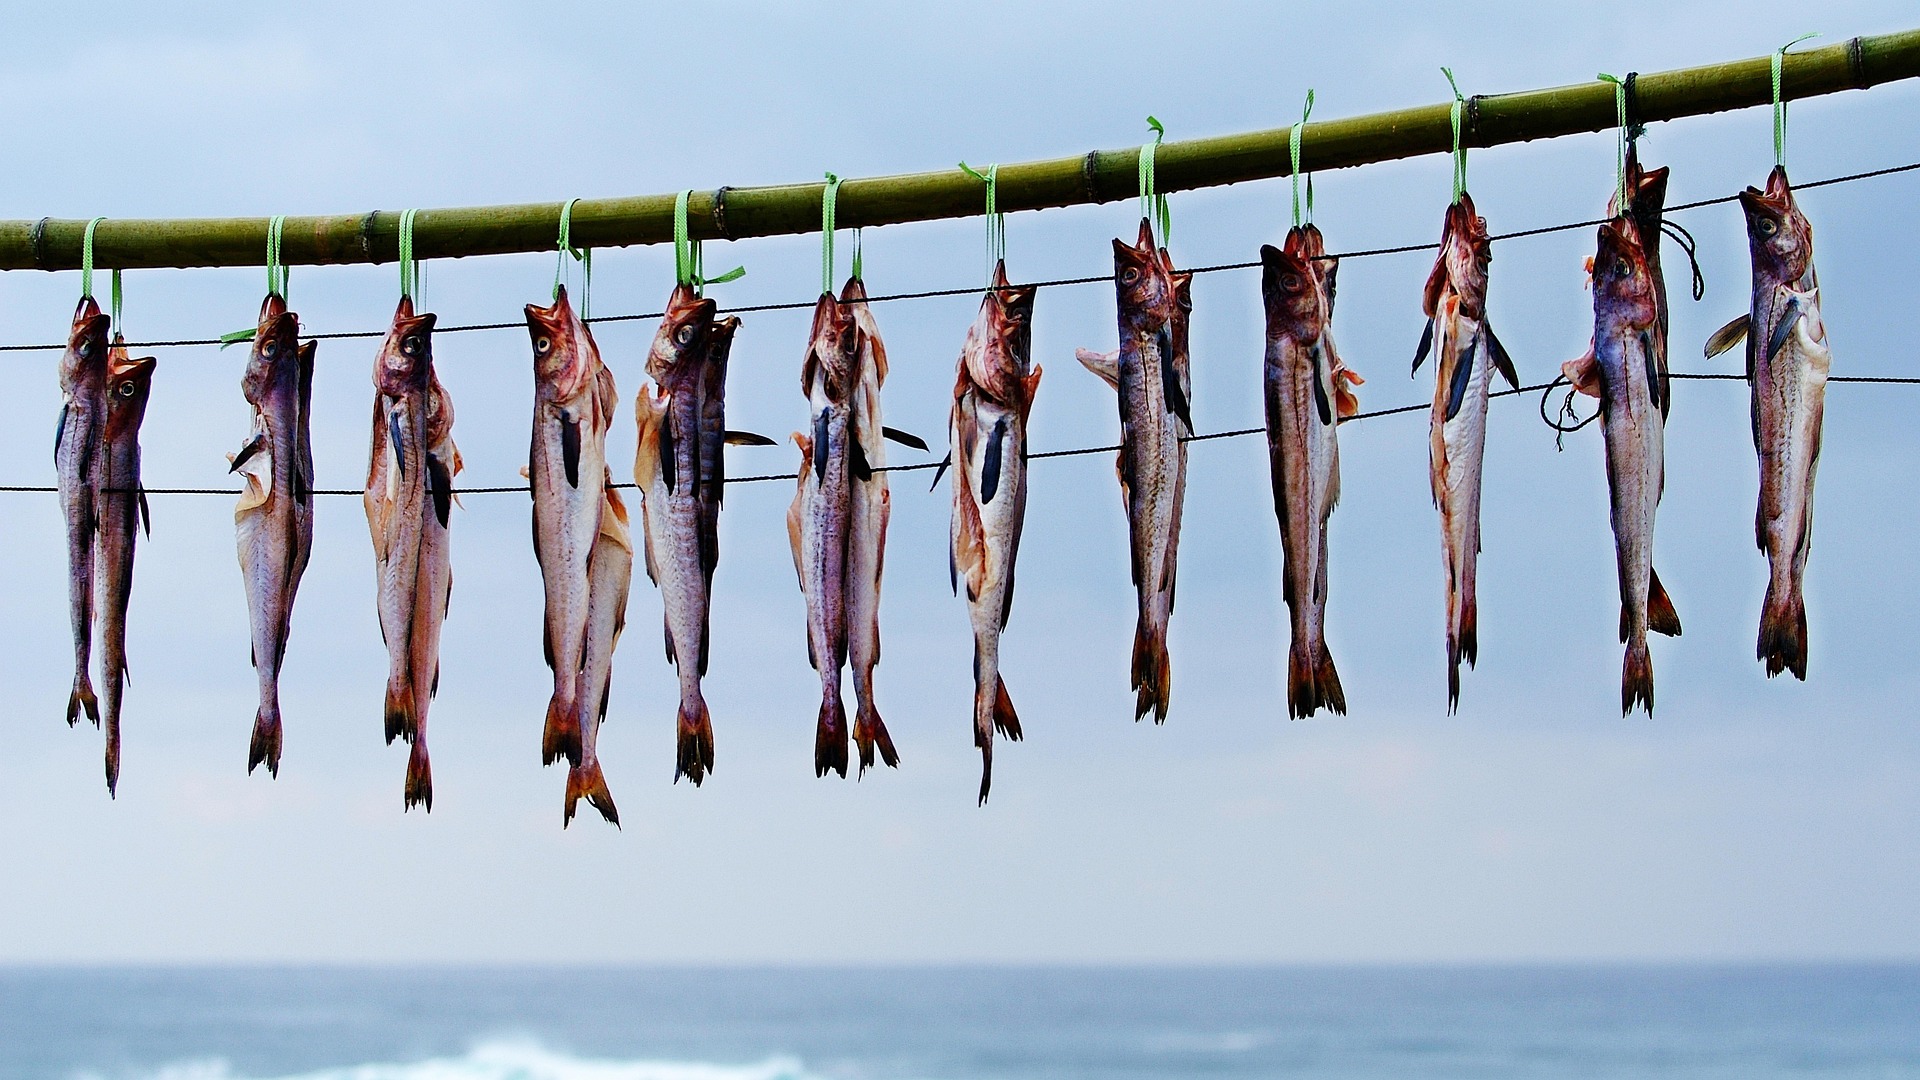
狭鳕原料、半成品价格持续上涨 欧洲压力陡增
青岛渔博会后,俄罗斯与美国狭鳕供应商对2026行情的信心进一步增强,一次与二次冷冻鱼片价格不断上涨,去头去脏(H&G)原料价格跟涨。明年A季度,美国与俄罗斯PBO鱼片出口欧洲的价格上涨$200-$500/吨不等,俄罗斯一次冷冻鱼片价格在$3,500/吨(不含税);美国PBO鱼片在$3,900/吨。然而对于欧洲买家来说,前景显得并不乐观。7月1日起,德国零售商下调了狭鳕鱼条的价格,每盒零售价下调€0.20至€2.49。据消息人士透露,零售商降价主要基于消费低迷、且原料价格维持在低位的一种假设,但从目前来看,未来六个月恐怕都很难维持下去。新一轮零售合同谈判将在明年2月份开始,如果欧洲工厂没有充足的一次冻库存,那么从中国采购二冷冻就成为了唯一选项。另一方面,H&G原料价格的涨势没有任何缓和的迹象。青岛渔博会上,俄罗斯供应商再次上调报价,25cm+报价上涨$50/吨至$1,690/吨。第45周(11月3日至9日)价格再次上涨至$1,700/吨,创下了近十年的新高。一位中国加工商表示:“每年的年末原料都要涨价,今年也不例外。但今年的情况更严峻,因为真鳕价格处在历史高位。” 对于2026年A季度原料行情,俄罗斯供应商的报价达到$1,500/吨(大批量合同),中国加工厂只能接受$1,400/吨。即便折中计算,即价格在$1,450/吨,也比今年一季度高出约13%。原料成本上涨意味着二次冻也要跟涨,10月份二次冷冻狭鳕块冻上涨$200/吨,均价在$3,250/吨(不含税)。俄罗斯刚刚发布了2026年捕捞渔业配额,其中狭鳕总配额为242万吨,比2025年增加1.7%。底层鱼论坛(Groundfish Forum)期间,俄罗斯渔业公司董事长Saveliy Karpukhin预测,2026年捕捞量大约在200万吨左右。Karpukhin称,目前该公司所有一次冻鱼片都已售完,明年3月份之前都不会有新的供应。该公司2025年持有41.8万吨狭鳕配额,仅次于Gidrostroy。
新闻图片4081
秘鲁大规格鱿鱼每吨跌100元 小规格价格持稳
在青岛中国国际渔业博览会后,中国冷冻鱿鱼市场的主要品种——秘鲁产大鱿鱼(Jumbo flying squid, Dosidicus gigas)价格出现分化,大规格产品面临回调压力。高库存与贸易商谨慎情绪成为当前市场主要特征,而秘鲁禁捕期与春节前备货需求或成未来价格关键节点。2025年第45周,秘鲁大鱿鱼在中国市场价格出现分化:1-2公斤规格产品价格持平,但2-4公斤大规格产品价格下跌每吨100元人民币;同期阿根廷鱿鱼(Argentine shortfin squid, Illex argentinus)(300-500克规格)价格保持稳定。此轮疲软主因市场库存高企及贸易商消化库存持谨慎态度。秘鲁2025年大鱿鱼捕捞丰收达60万公吨,且个体规格显著增大(10月平均超6公斤,远高于年初2-2.5公斤),加剧仓储压力。目前秘鲁海域大鱿鱼捕捞已暂停,政府自10月25日起实施为期一个月禁捕令至11月25日,以便进行种群科学研究,为12月可能开放的短期捕捞季提供决策依据。市场参与者正密切关注库存消化速度,有中国买家透露供应商面临库存压力,行业机构指出国庆假期后需求整体偏软,市场情绪谨慎。阿根廷鱿鱼捕捞季已结束,2025年1-9月其向中国出口鱿鱼12.2万吨,同比大幅增长。预计中国远洋渔船将于12月前往西南大西洋公海捕捞鱿鱼。行业认为下一波价格上行动力可能需至2026年农历新年前(春节2月17日)的集中备货期才会出现。
新闻图片4082
日水上半财年营业利润创同期新高 海外业务强劲驱动 北美部门扭亏为盈成亮点
本最大的综合水产企业之一日水株式会社公布2025财年上半年强劲业绩,营业利润达198亿日元(约合1.28亿美元),创同期历史新高。其全球业务组合成为增长核心动力,长期表现不佳的北美部门成功扭亏为盈,欧洲与南美业务亦贡献显著。上半年日水合并营业利润198亿日元,同比增长15%;销售收入4529亿日元,同比增长3%,均创同期新高。业绩增长核心来自海外业务:海外销售额达1855亿日元(增长4%),营业利润飙升74%至54亿日元。北美部门表现尤为突出,从去年同期10亿日元亏损转为13亿日元盈利,主要得益于其阿拉斯加狭鳕鱼(Pollock)业务的战略调整——因鱼片(Fillet)价格远高于鱼糜(Surimi),公司策略性将生产重心向鱼片倾斜以提升盈利。欧洲业务营业利润增长16%,子公司Cite Marine通过法国工厂扩建、生产线自动化与物流优化提升效率。南美业务强劲反弹,从去年同期60亿日元亏损转为30亿日元盈利,受益于市场价格回升、鲑鱼(Salmon)养殖存活率提高及积极汇率影响。日水宣布雄心勃勃的扩张计划,目标在2030年前将智利鲑鱼(主要为大西洋鲑 Salmo salar)年产能提至5万公吨。其智利加工子公司EMDEPES通过业务整合至加工船并优化产品结构,增加无须鳕(Hake, Merluccius gayi gayi)和长尾鳕(Hoki, Macruronus novaezelandiae)鱼片产量,提升原料价值。日本本土核心业务保持稳定:海产品部门利润大增73%,得益于鰤鱼(Yellowtail, Seriola quinqueradiata)和银鲑(Coho salmon, Oncorhynchus kisutch)养殖业务良好表现;食品部门利润增长3%,其中面向便利店的冷藏便当、面条等产品需求旺盛,但鱼糜(Surimi)原料成本上涨部分抵消了鱼肠(Fish sausage)和鱼糕(Fish cake)的稳定收益。