
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8511
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9047
阿联酋迪拉姆兑人民币(AEDCNY) 1.8182
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.556
巴西雷亚尔兑人民币(BRLCNY) 1.2461
加拿大元兑人民币(CADCNY) 4.771
瑞士法郎兑人民币(CHFCNY) 8.0841
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8511
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9047
捷克克朗兑人民币(CZKCNY) 0.3049
丹麦克朗兑人民币(DKKCNY) 0.9966
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.07
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0146
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8511
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9047
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8262
墨西哥比索兑人民币(MXNCNY) 0.3595
马来西亚林吉特兑人民币(MYRCNY) 1.6431
挪威克朗兑人民币(NOKCNY) 0.7208
新西兰元兑人民币(NZDCNY) 3.7467
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8511
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9047
巴拿马巴波亚兑人民币(PABCNY) 6.6756
秘鲁新索尔兑人民币(PENCNY) 1.9335
菲律宾比索兑人民币(PHPCNY) 0.1044
瑞典克朗兑人民币(SEKCNY) 0.6757
新加坡元兑人民币(SGDCNY) 5.2165
泰铢兑人民币(THBCNY) 0.1981
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8511
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9047
土耳其里拉兑人民币(TRYCNY) 0.1343
新台币兑人民币(TWDCNY) 0.2057
乌拉圭比索兑人民币(UYUCNY) 0.1662
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4028
新闻图片2450
苏格兰鳕鱼拍卖价格全面走强 黑线鳕因规格差异涨跌互现
2025年第24周,苏格兰两大主要海产拍卖市场——设得兰和彼得黑德鱼市呈现出明显的"鳕鱼普涨、黑线鳕分化"的市场特征。最新交易数据显示,各规格鳕鱼价格延续强劲上涨态势,而黑线鳕则因规格差异呈现涨跌互现的复杂局面。在彼得黑德市场,大规格鳕鱼表现尤为亮眼。7公斤以上A1级带头去脏鳕鱼均价攀升至6.62英镑(约合8.98美元)/公斤,4-7公斤A2级鲜鳕鱼同步上涨至6.50英镑/公斤,较去年同期分别上涨14.3%和17.5%。值得关注的是,中小规格鳕鱼涨幅更为显著:2-4公斤A3级周环比飙升16%至6.13英镑/公斤,1-2公斤A4级上涨17%至5.52英镑/公斤,300克-1公斤A5级更是录得22%的周涨幅,达到3.87英镑/公斤。设得兰海鲜拍卖市场同样呈现普涨态势。7公斤以上大规格鳕鱼价格周涨19%至6.14英镑/公斤,4-7公斤规格增长15%至6.13英镑/公斤,同比涨幅分别达16%和13%。市场分析师指出,鳕鱼价格的全面上涨主要得益于欧盟和亚洲市场需求的持续回暖,以及挪威产区供应量的季节性收紧。与鳕鱼市场的普涨格局不同,黑线鳕价格呈现明显的规格分化特征。在彼得黑德市场,大规格产品保持坚挺:1公斤以上A1级黑线鳕上涨至5.51英镑/公斤,550克-1公斤A2级和200-550克A3级分别环比增长4%和5%。然而小规格产品遭遇重挫,A4级"chipper"规格单周暴跌22%,"metro"和"round"规格分别下滑9%和18%。设得兰市场的表现同样耐人寻味。中端规格(1.2-1.8公斤)黑线鳕价格回落至5.55英镑/公斤,而超大型(1.8公斤以上)和超小型(200克以下)规格却逆势上涨。业内专家认为,这种分化走势反映了餐饮市场和加工市场需求的显著差异,高端餐饮业对大规格产品的稳定需求与食品加工业对小规格产品需求的季节性波动形成鲜明对比。市场观察人士预计,随着北半球夏季消费旺季的来临,优质海产品的价格支撑力度将持续增强,但不同品类、不同规格产品的价格分化趋势可能进一步加剧。
新闻图片2452
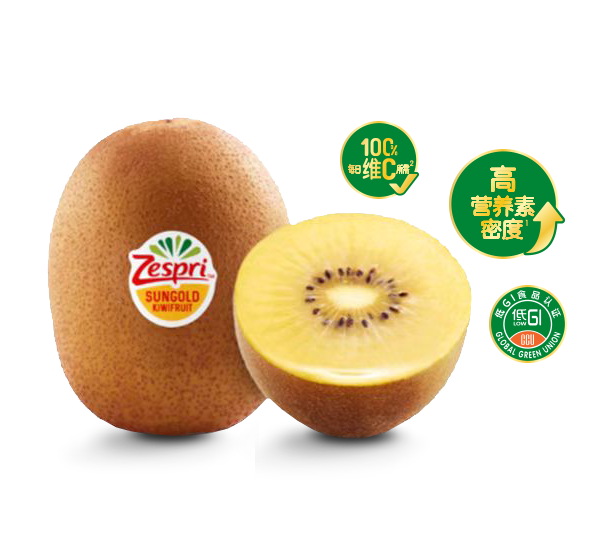
佳沛签约中国四大分销零售商 计划十年内对华出口额翻倍
佳沛高度重视与分销合作伙伴鑫荣懋、佳农,以及零售合作伙伴百果园、鲜丰水果建立的长期稳固关系。近日,奇异果营销商佳沛(Zespri)与其中国四大长期分销及零售合作伙伴签署谅解备忘录,计划未来十年将对华水果出口额提升一倍。此次佳沛与中国两大分销商鑫荣懋和佳农,以及零售合作伙伴百果园和鲜丰水果签署的协议,是在新西兰总理克里斯托弗·拉克森(Christopher Luxon)带领贸易代表团访华期间达成的。佳沛董事会主席 Nathan Flowerday 作为代表团成员出席了签约仪式。这四家企业合计约占佳沛在华业务的80%。备忘录明确了共同目标:到2033/34产季,将销售城市从目前的60个扩展至120个,实现销售额大幅增长。佳沛首席执行官 Jason Te Brake 表示,中国是佳沛重要的战略市场,大中华区年销售额超过14亿新西兰元(约合人民币60亿元),增长潜力巨大。“我们预计中国将继续保持强劲的市场表现。此次借总理贸易代表团访华之机,与四大长期合作伙伴签署新的战略协议,将助力提升销量并扩大销售城市覆盖范围,”他说。他补充道,佳沛致力于为全球包括中国消费者提供天然营养与健康产品,上季向中国市场供应了超过15亿颗奇异果。“本产季我们在华销量预计增长超8%,未来十年销售额有望翻番。我们很高兴能积极响应新西兰政府提出的出口价值翻倍目标,”他表示。“我们高度重视与分销合作伙伴鑫荣懋、佳农,以及零售合作伙伴百果园、鲜丰水果建立的长期稳固关系。很自豪能携手扩大销售网络,满足市场对佳沛奇异果日益增长的需求。” “我们将继续深耕中国市场,为中国消费者提供最优质的奇异果,支持新中贸易关系发展,并为新西兰种植者创造更大价值。” 协议还包含合作推进更环保的消费包装的计划。
新闻图片2453
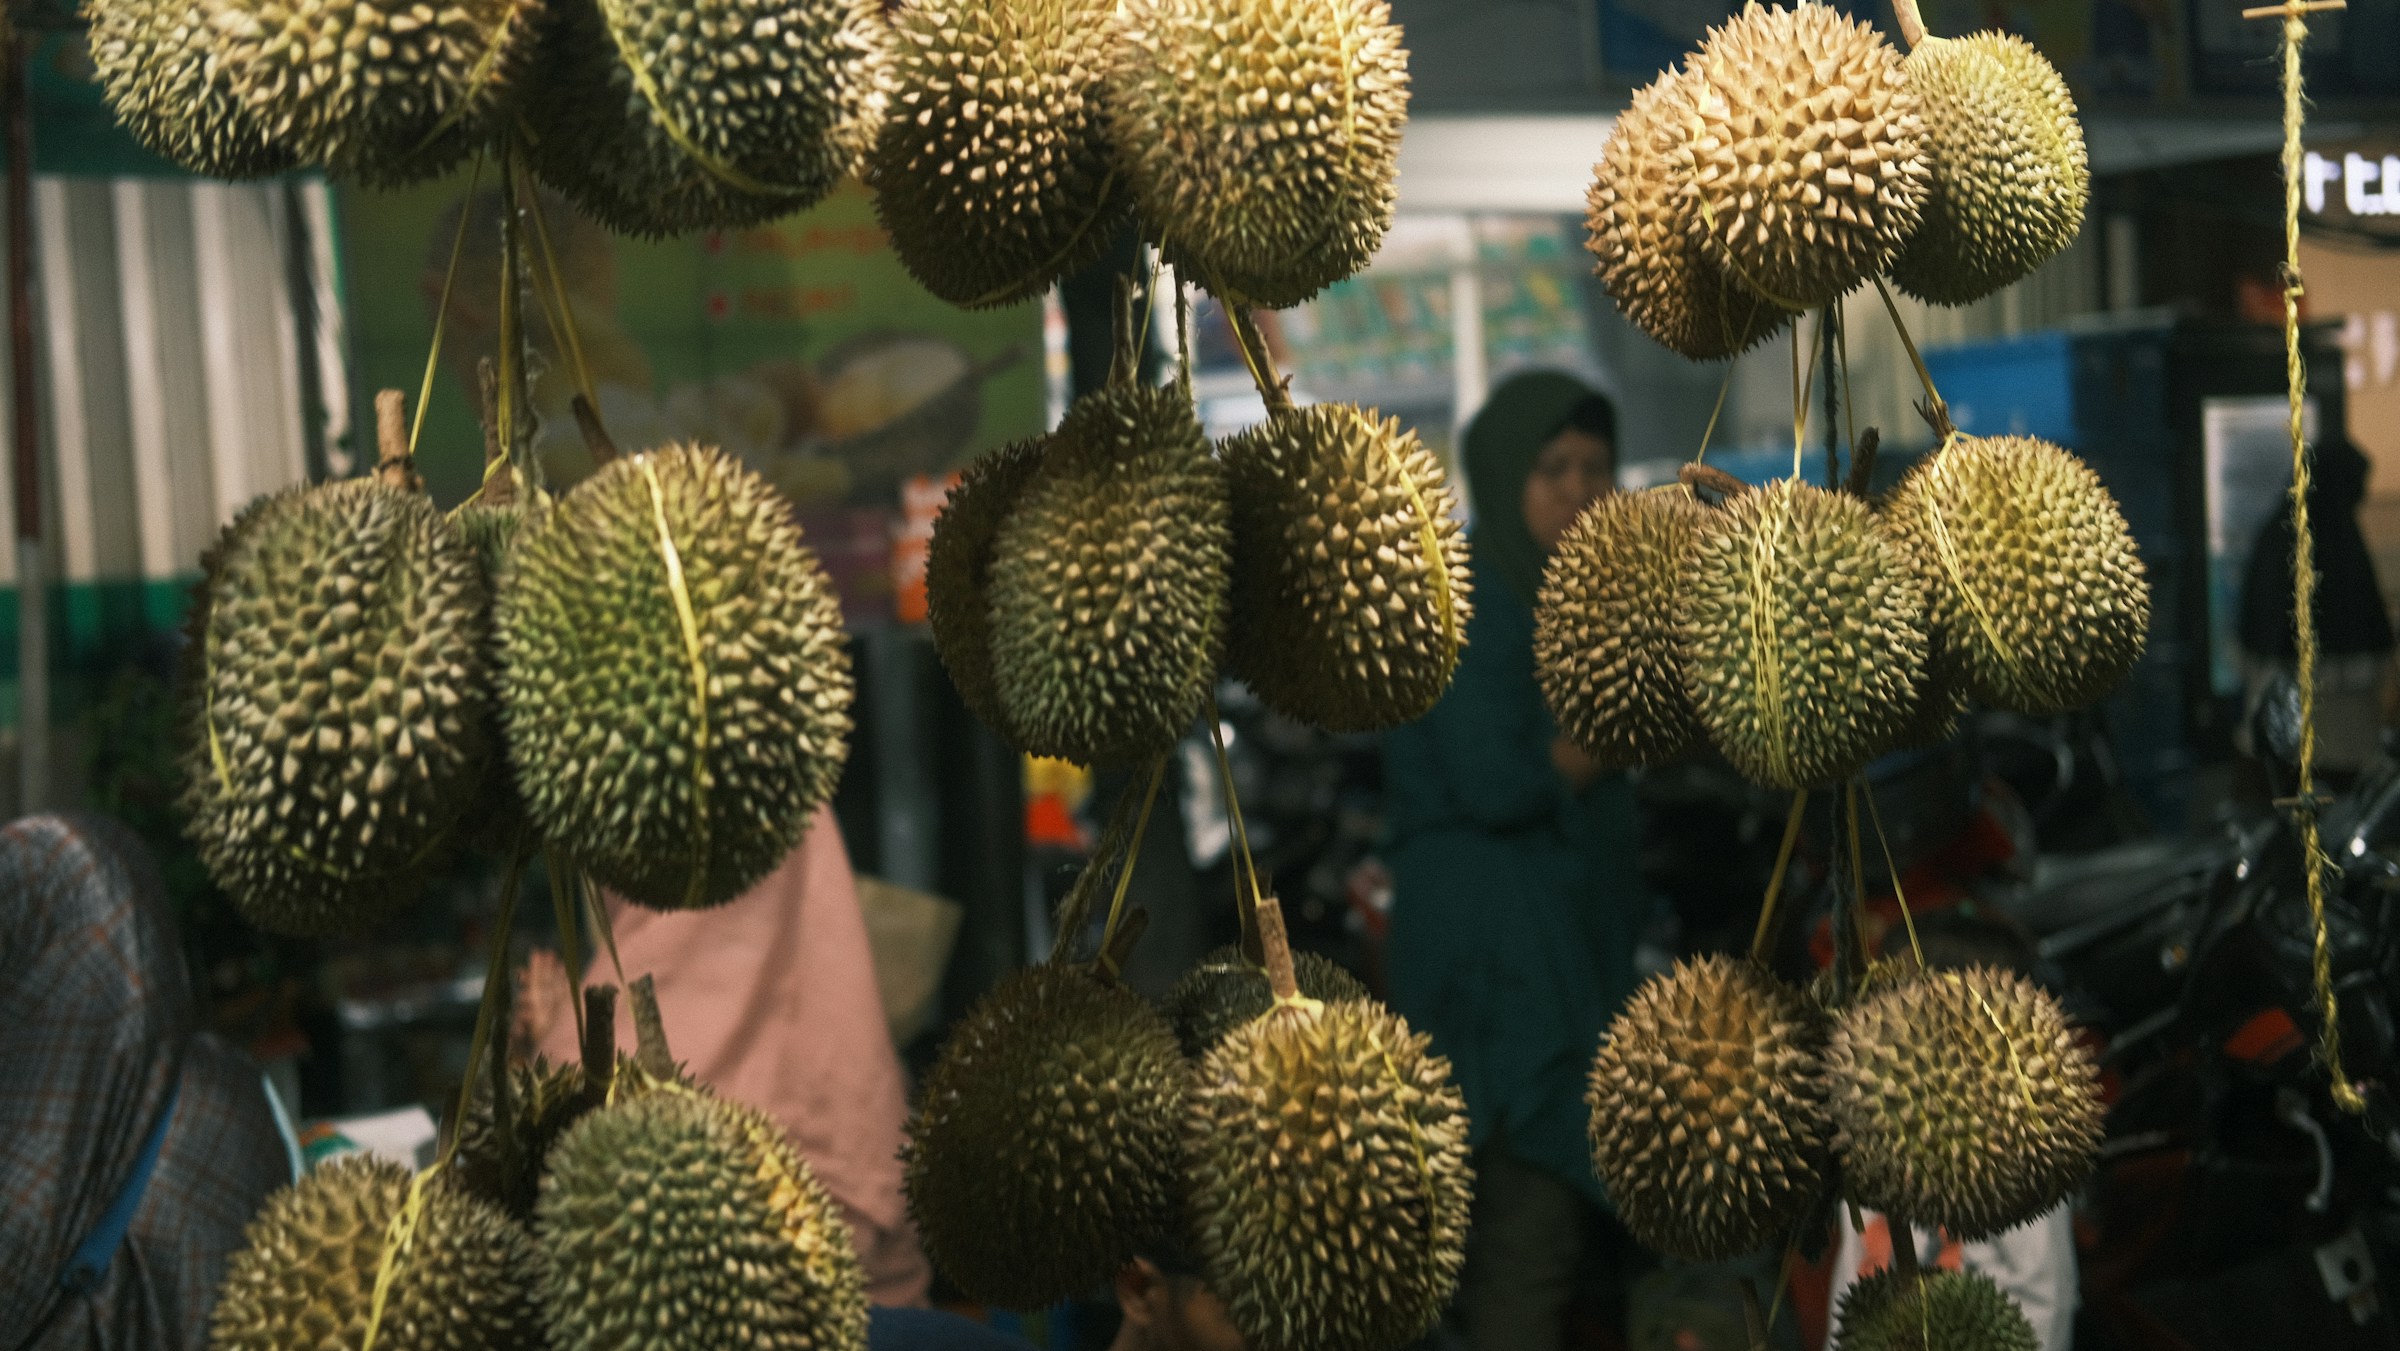
海南榴莲主产区受台风“蝴蝶”重创 大量果树受损影响上市
受到台风“蝴蝶”影响,海南省南部 三亚、乐东、保亭 等榴莲主产区的果树大量受损。由于目前榴莲正陆续进入成熟期,大量即将采摘的果实被吹落,不少种植户损失惨重。台风也是海南种植榴莲面临的最大风险之一。榴莲树的根系浅、冠幅大、枝叶茂盛,但是树干韧性不强,抗风能力弱,台风极易导致榴莲叶片及枝梢受损、枝干脆断,甚至树体倒伏。树木受损导致抵抗力降低,容易爆发病虫害等。台风前,果园已经抢收成熟榴莲,并对榴莲树进行加固措施。但是台风“蝴蝶”是海南榴莲规模化种植以来南部主产区经历的真正意义上的首次台风考验,还是对保亭、三亚、乐东等产区的榴莲树体造成了不同程度损伤。6月15至16日,海南省农业科学院果树所所长、榴莲团队首席冯学杰已带领团队分别赴三亚、乐东、保亭、陵水等榴莲主要产区进行调研和灾后复产服务。调研显示, 陵水 榴莲受损程度较其他几个市县轻,主要为少量果实被风吹落,部分叶片、枝条受损,未出现大规模倒伏或结构性损伤。三亚、乐东、保亭等榴莲产区受损严重, 三亚优旗榴莲基地、万保榴莲基地、传福榴莲基地、乐东千家优旗榴莲基地、乐东领秀榴莲基地等受损较重。主要是出现大面积枝叶损伤、树体倒伏,少则几十株,多达300-500株,其中包括很多不到一个月即可采收的挂果树。保亭加茂镇陈启邦榴莲园、九号榴莲园、保亭三道华盛榴莲园 等三个试验示范基地受损严重,主要是树体倒伏,40多株6年生榴莲树主根断裂,难以挽救;钻心虫导致树体枯死、枝干遇风脆断;山顶区域因迎风面大量落叶、枯枝和落果。2025年海南全省榴莲种植面积约为40000亩,原本将于6月底至7月陆续成熟上市。如今主产区遭遇台风打击,对榴莲产可能会造成影响。
新闻图片2444
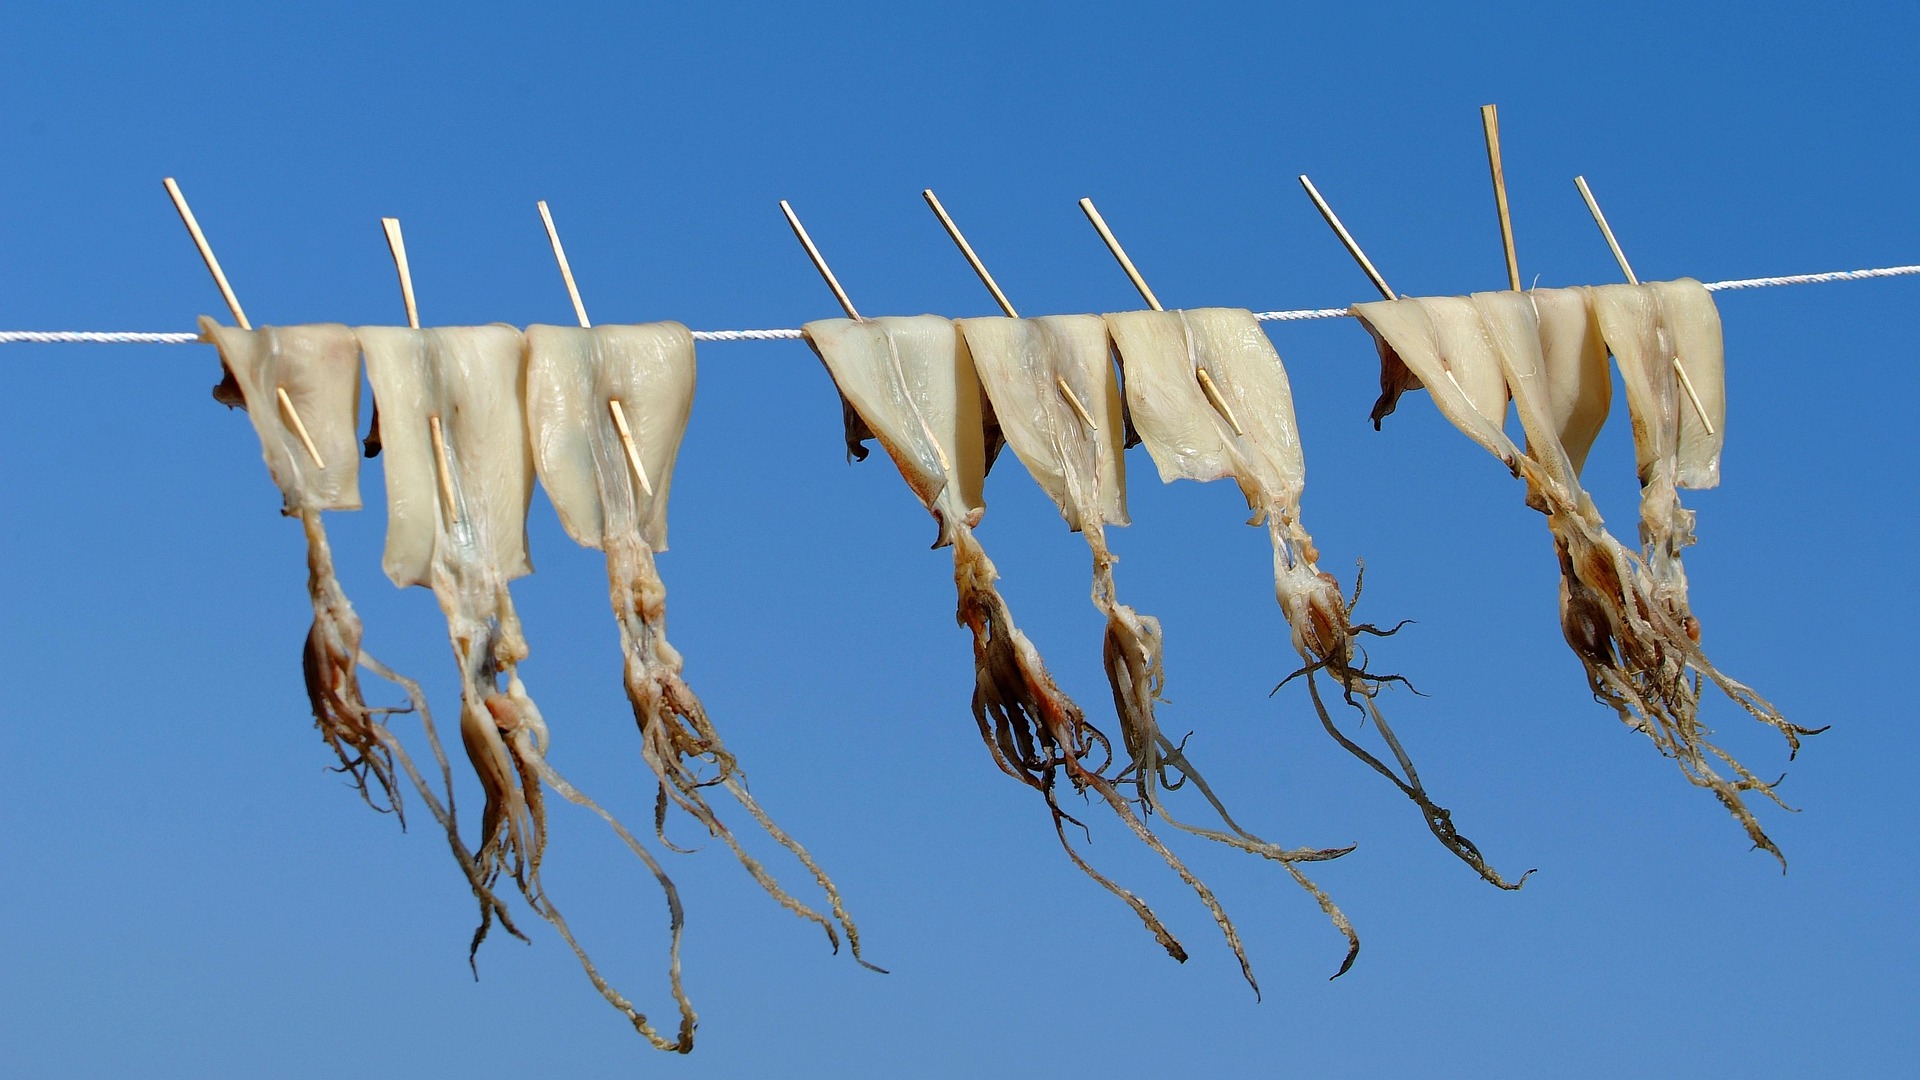
秘鲁鱿鱼出口暴涨158% 手工渔业产量大增48.4%
根据秘鲁生产部(PRODUCE)近日公布的数据,2025年前四个月(1月至4月),秘鲁手工渔业实现强劲增长,整体上岸量达到41.4万吨,同比上涨48.4%。这一趋势显示出秘鲁沿海渔业生产能力的显著回升,尤其在鱿鱼等关键物种上表现突出。多种水产品产量大幅提升 报告指出,产量上升主要由以下几个关键物种拉动:鱿鱼产量同比增长 151.2%; 竹荚鱼增长 186.2%;鲭鱼增长 81.5%;海藻增长 52.8%;鲻鱼增长 45.2%;鳀鱼增长 394.5%;鲨鱼增长 8.3%;无须鳕增长 74.6%。据介绍,这一成果得益于今年以来的良好海洋环境。PRODUCE负责人塞尔吉奥·冈萨雷斯·格雷罗(Sergio González Guerrero)表示,适宜的海水温度和丰富的营养物质为多个海洋物种的繁殖提供了良好条件,也改善了传统的作业效率,使得渔民的收获明显增长。其中,仅海上手工捕鱼的上岸量就达到40.5万吨,较去年同期的27.1万吨增长了 49.5%。此外,大陆手工捕鱼的上岸量也同比增长 12.0%,达到8900吨。出口额增长超八成,鱿鱼为主力 2025年前四个月,秘鲁手工捕捞鱼类产品出口总额达到 3.696亿美元,相比2024年同期增长了 80.1%。其中增长最显著的是:鱿鱼出口量增长 158.0%; 海藻出口量增长 71.2%。中国、韩国、西班牙和美国成为上述海产品的主要出口市场,特别是中国市场,对秘鲁鱿鱼的需求持续上升。此次手工渔业产量和出口的双重增长,不仅展现出秘鲁海洋渔业资源的恢复能力,也再次凸显鱿鱼在国际市场中的重要地位。预计接下来几个月,秘鲁海产出口仍将保持一定热度,特别是在全球鱿鱼供需紧张的背景下,秘鲁手工渔业产能优势有望继续释放。
新闻图片2442
巴西正式宣告商业家禽农场无禽流感
巴西农业和畜牧部( MAPA )于 2025 年 6 月 18 日向世界卫生组织( WOAH )提出了巴西商业家禽农场免于禽流感的正式声明。以下是来自巴西农业和畜牧部的声明: 6 月 18 日, 巴西农业与畜牧部( MAPA )正式告知世界卫生组织( WOAH ):根据国际协议规定, 巴西的卫生无疫恢复期已经结束。随着这一通知的发出, 巴西的商业农场已经没有高致病性禽流感( HPAI)。2025年 5 月 16 日,位于黑山市(南大河州)的一农场被证实在巴西的商业家禽农场中首次也是唯一一次发现一例禽流感病例。5 月 22 日,该农场完成消毒程序后巴西立即进入了 无疫恢复期。随着无疫恢复期的结束和没有新的疫情报告, 巴西全国完成了所有必要的卫生行动, 再次恢复了商业家禽农场没有禽流感的状态。¨我们不会庆祝危机, 但必须承认我们的卫生防疫系统强大,它以完全透明和高效的方式做出了反应。我们遵循了所有的规程,控制了疫情;现在我们正以负责任的态度逐步恢复对外贸易, 这展示了巴西兽医服务系统的实力。¨巴西农业和畜牧部部长卡洛斯说到。农业和畜牧部( MAPA )的动物卫生局以技术和透明的方式向世界卫生组织( WOAH )进行了全程通报。从一例禽流感病例发现开始、 无疫恢复期进度跟踪到宣布疫情结束,所有的步骤都有完整记录;这些为与巴西有贸易来往的国家,他们的政府部门此后做出决策奠定了坚实的技术基础。此外, 巴西农业和畜牧部( MAPA )已经在通知对巴西家禽出口实施临时限制的国家和市场,目的是尽快恢复国际贸易。¨今天 6 月 18 日,标志着卫生无疫恢复期的结束,疫情紧急应对工作暂时告一段落;同时我们正式宣布巴西家禽商业农场无禽流感。这不仅加强了我们卫生防御系统的可信度,也是朝着重新开放市场和出口正常化迈出的重要一步。¨负责动物卫生防疫的巴西农业和畜牧部副部长古拉特强调说。官方声明链接: 这份来自巴西农业和畜牧部(MAPA)的声明恢复了巴西的卫生地位:标志着巴西根除了整个家禽养殖史上唯一的一次商业农场的禽流感病例,巴西是世界上最大的鸡肉出口和和第二大生产国。这是加快谈判,恢复巴西对目前仍受到某种限制或者暂停出口的国家和市场的决定性的一步。鉴于此,巴西动物蛋白协会 ABPA 强调:我们对恢复出口和物流迅速匹配充满信心;巴西始终坚持全球的食品安全供应。
新闻图片2436
肯尼亚夏威夷果走私中国被查获 出口禁令致国内供应紧张
据德国媒体Mundus Agri报道,因肯尼亚当局严厉打击走私,中国供应商面临夏威夷果出口禁令困境,而特朗普关税政策迄今未能撼动该行业。非法输华货柜遭查获 据当地媒体ntv报道,情报机构6月3日在蒙巴萨港查获3个40英尺集装箱,内藏27吨未加工夏威夷果。肯尼亚实行严格的原料夏威夷果出口禁令,旨在保护农民和本地加工业并提升附加值。但过去数月间,行业代表多次警告此举将助长走私活动。涉事出口商DLI International集团试图通过伪报货物为"防水帆布",将这批价值6.43万美元的夏威夷果经莫桑比克走私至中国。目前当局已将货柜扣留在蒙巴萨进行深入调查。出口禁令冲击中国市场 近年来肯尼亚对华夏威夷果出口持续增长。世界夏威夷果组织(World Macadamia Organization)数据显示,中国年进口量从400吨激增至7,600吨,涨幅近20倍。中国本土供应商强调,由于受肯尼亚出口禁令影响,原材料供应日趋紧张,部分规格的货物已售罄。若禁令持续,价格预计将维持在高位。目前中国为全球第二大夏威夷果生产国(仅次于南非),肯尼亚位列第四(次于澳大利亚)。行业冷静应对特朗普关税 与此同时,业界对特朗普关税政策保持冷静。目前南非和肯尼亚输美产品均面临10%的全面关税。但是由于夏威夷果供应商的客户群多元,影响较为有限。美国进口商也强调供应商多元化的重要性——毕竟难以预测哪些国家将面临何种关税。现实是美国仍需依赖进口满足内需,市场预计能消化小幅涨价。
新闻图片2424
5月肉类进口:牛肉量价齐跌 猪肉稳定禽肉下滑
2025 年 5 月,我国猪、牛、羊、禽等肉类进口总量为 51 万吨,同比下降 7 .9%,仍保持自今年 2 月以来的低位运行态势,主要受到牛肉进口规模明显萎缩的拖累。羊肉、禽肉进口量虽呈现逐月下滑的趋势,但 1-5 月累计进口量超过去年同期水平;猪肉进口继续保持稳定。一、牛肉5 月进口牛肉 19 万吨,在过去的 24 个月中第二度跌破 20 万吨大关。不过随着巴西、澳大利亚等主要进口来源地在 4 至 5 月对华出口均步入高峰期,预计 6 月 /7 月的牛肉进口到货量将有所恢复。今年 1-5 月累计牛肉进口量为 109 万吨,比去年同期减少了 14 万吨( -11.7% );但相比 2023 年同期的 99 万吨,仍有 10 万吨、即 10.1% 的增长。总体而言,今年以来的牛肉进口规模相对较为适宜,既保证了市场的供应,又避免了过度的价格竞争。1-5 月牛杂碎累计进口约 1 万吨,较去年同期减少了约 1 万吨。进口价格方面: 5 月牛肉进口吨均价 为 37,535 元,连续第二个月小幅上涨。从下图可以看出,今年牛肉进口均价明显高于去年同期水平,但与 2023 年的同期价格几乎相当,走势相近。但与 2023 年在 7 月以后大幅下跌所不同的是,牛肉进口价格预计将在今年的剩余月份中在全球主要生产国供应减少而全球牛肉需求稳定的支撑下继续走强。二、猪肉5 月猪肉进口 9 万吨,为近三年以来的正常月度水平。在国内猪肉供应总体供大于求的情况下,猪肉的进口量保持了稳定。1-5 月猪肉累计进口量 45 万吨,同比还增长了约 3 吨。5 月猪杂碎进口 11 万吨,连续三个月超过 10 万吨;前五个月累计进口量约为 51 万吨,略高于去年同期水平。受国内刚需的支撑,猪杂碎进口量预计将长期维持高位。进口价格方面, 5 月猪肉进口吨均价达到 14813 元,扭转了连续两个月下跌的趋势。从下图可以看出, 1-5 月猪肉进口价格的走势与前两年同期非常相似,与前两年的平均水平大致相当。三、羊肉5 月羊肉进口量为 35,001 吨,连续第二个月环比下降。然而,今年前 5 个月中有 4 个月羊肉进口实现了同比增长, 183,962 吨的累计进口量较之去年同期增长了 9032 吨,并接近于 2023 年 1-5 月 186,189 吨的历史同期高水平。5 月羊肉进口吨均价 26872 元,较上月有小幅下跌。今年 1-5 月羊肉进口价格一直在去年年底达到的阶段性高位附近运行,并有望 在主要进口来源地澳大利亚、新西兰因进入供应淡季但需求异常旺盛而导致羊肉价格屡屡刷新纪录的推动下,冲击 2023 年 6-7 月达到的历史高位。四、禽肉5 月禽肉进口 29,678 吨,较去年同期下降 25.5%,并终止了连续 4 个月同比增长的纪录。随着巴西 5 月因禽流感被全境对华禁运而泰国等其他国家在短期内无法填补巴西留下来的缺口,预计在 6 月及以后的数月中禽肉进口量会有进一步的下降。1-5 月累计进口量 168,672 吨,较去年同期增长 10.1%,但仅相当于 2023 年同期进口量的 55%。5 月禽肉进口吨均价 19479 元,连续第二个月反弹。与其它肉类相似,今年以来禽肉进口价格在过去两年价格水平的中间位置运行,后期预计将向 2023 年靠拢。