美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8519
澳大利亚元兑人民币(AUDCNY) 4.6533
英镑兑人民币(GBPCNY) 8.9526
阿联酋迪拉姆兑人民币(AEDCNY) 1.8202
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5523
巴西雷亚尔兑人民币(BRLCNY) 1.2244
加拿大元兑人民币(CADCNY) 4.7733
瑞士法郎兑人民币(CHFCNY) 8.1367
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8519
澳大利亚元兑人民币(AUDCNY) 4.6533
英镑兑人民币(GBPCNY) 8.9526
捷克克朗兑人民币(CZKCNY) 0.3062
丹麦克朗兑人民币(DKKCNY) 0.9999
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0702
日元兑人民币(JPYCNY) 0.0422
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0147
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8519
澳大利亚元兑人民币(AUDCNY) 4.6533
英镑兑人民币(GBPCNY) 8.9526
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8271
墨西哥比索兑人民币(MXNCNY) 0.3606
马来西亚林吉特兑人民币(MYRCNY) 1.6434
挪威克朗兑人民币(NOKCNY) 0.7182
新西兰元兑人民币(NZDCNY) 3.73
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8519
澳大利亚元兑人民币(AUDCNY) 4.6533
英镑兑人民币(GBPCNY) 8.9526
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.929
菲律宾比索兑人民币(PHPCNY) 0.1049
瑞典克朗兑人民币(SEKCNY) 0.6812
新加坡元兑人民币(SGDCNY) 5.2192
泰铢兑人民币(THBCNY) 0.198
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8519
澳大利亚元兑人民币(AUDCNY) 4.6533
英镑兑人民币(GBPCNY) 8.9526
土耳其里拉兑人民币(TRYCNY) 0.1337
新台币兑人民币(TWDCNY) 0.2038
乌拉圭比索兑人民币(UYUCNY) 0.1662
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4033
新闻图片3845
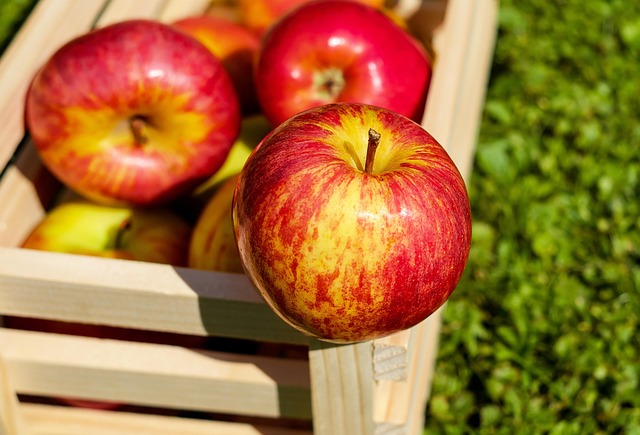
新季苹果集中上市期延后 开秤价同比涨1元
数据统计,截至10月14日,洛川70#以上半商品价格3.7-4.2元/斤;白水70#以上半商品均价3.5元/斤;静宁70#以上统货价格4-4.5元/斤;山东毕郭市场晚熟富士统货主流参考价2.5-3元/斤。截至10月13日,广东主要批发市场日均到货量为17车,较节前峰值下降37车。今年晚熟上市推迟,加之商品率偏低,当前好货供给相对偏紧,收购前期的价格将维持高位。当前正处收购前期,产区报价浮动较大,但整体来看,较去年同期上涨0.5-1元/斤。陕西苹果产区在生长期先后遭遇大风沙尘与高温干旱天气,对果实生长造成基础影响;叠加9月底起北方地区持续连阴雨,不仅延缓产区苹果上色进度,还导致水裂纹现象较多,新季苹果整体商品率明显下滑。受此影响,新季苹果集中上市期推迟,收购前期市场好货供应偏紧,优果溢价现象突出,收购价格较去年同期显著偏高。早在几个月之前,早熟的嘎啦苹果、早熟富士等上市价格都普遍高于去年。到了十月中旬,各地晚熟富士苹果开始陆续上市,从产地端来看,收购价格依旧处于高位。陕西、甘肃等晚熟富士主产区陆续开秤,平均收购价格达到5.5元/斤以上,最高甚至达到7.3元/斤。今年新产季苹果上市的高价,主要还是受天气影响。4月花期遭遇大风导致坐果率下降,6-8月黄淮、西北产区持续干旱使果个偏小,局部冰雹灾害造成陕西洛川、甘肃平凉等地果园受损。而到了十一前后,又遭遇连续阴天降雨,正值晚熟富士脱袋关键期,不仅影响果实上色,还会增加出现水裂纹的风险。陕西洛川产区的种植户反馈,今年的苹果个头普遍偏小,产量较正常年份也有所下降。西北产区早期脱袋的苹果已经上色完成,但大多数产区的阴雨天气推迟了上色进度,当前红富士商品果率普遍不足60%。据海关总署数据显示,截至2025年8月,我国苹果当月出口量为6.84万吨,较7月环比增加27.6%,较去年同期减少17.6%。我国苹果出口的传统旺季集中在每年四季度至次年一季度。24/25果季开秤价较低,保持了价格优势,25年1-3月份,出口同比大幅增加。进入4月后,经过前期持续出库,冷库剩余库存量已明显减少,可供出口的货源相对有限。加之低库存支撑下,苹果价格明显上涨,出口竞争力有所削弱。苹果出口呈现明显季节性回落态势,并在6月跌至历史偏低水平。7月后,早熟陆续上市,叠加出口货源让价走货意愿较强,出口环比大幅恢复,但出口量整体仍处在较低水平。待10月新果下树,货源供应逐步充足,将进入传统出口旺季,出口量有望大幅增加。
新闻图片3830
Hortifrut罢工风波渐平息 秘鲁基地恢复运营
当地时间本周一(10月13日)发生工人抗议罢工后,浆果巨头 Hortifrut 位于秘鲁北部的设施已恢复运营。该公司表示,预计此次事件不会对客户供应产生实质性影响。Hortifrut 工会 La Libertad 分会秘书长 Pedro Campos 指出,此次在 Trujillo 附近 Chao 地区设施的抗议行动,是针对“不达标的工作条件及对工人权利缺乏尊重的现状“。Hortifrut 对此声明,“坚决否认”这些指控。工人们同时要求公司就员工 Jean Carlos García Rodríguez 的死亡事件发表声明。据报道,该员工上周在公司农场的池塘中溺水身亡,目前警方仍在调查死因。据 Hortifrut 透露,经过与工会持续深入的对话,双方于10月15日周三达成协议后,设施已恢复运作。公司发布声明表示,“我们对上周在秘鲁 Chao 生产基地发生的工作事故深感悲痛,这场悲剧夺走了我们一位同事的生命。事发后我们第一时间通过官方渠道向全体员工和当地社区通报了情况,并向其家人与同事致以哀悼和支持。我们正全力配合警方开展的调查工作,并将持续为家属提供支持,目前正与其密切协调以满足各项需求。“事故发生后,部分工人于10月13日周一发起停工,提出了一些与事故无关的工作环境问题。这些事项已通过我们与工人代表的常规沟通渠道得到处理。在复杂的国内形势背景下,Hortifrut 秘鲁为保障人员安全,暂缓运营以优先开展与代表之间的建设性深度对话。” 通过对话,双方达成了协议,并建立了常态化的对话机制以处理更广泛议题。
新闻图片3831
智利樱桃季本周正式启动 Nimba品种首批空运发往中国
据智利水果出口商协会(Frutas de Chile)官网报道,Agrícola La Quiroga 公司位于 Cerrillos de Tamaya(Ovalle 奥瓦耶地区)的农场完成首批商业采收,将通过空运发往中国。智利北部樱桃季至此正式拉开序幕。在总经理 Marcelo Obando 带领下,该农场从2021年建立、未使用塑料覆盖物的露天种植园中采收了 Nimba 品种樱桃。这一成果验证了即便在该地区特有的强日照和大幅温差的挑战性环境下,该品种依然能够实现早期挂果。这一里程碑事件于第42周(10月13~19日)发生,智利樱桃产季正式开启,也印证了早熟产区生产进度的加快,将对后续采收计划、包装加工及物流运输产生直接影响。对出口商而言,北部产区提前启动采收,能够抓住中南部产区集中上市前的价格黄金窗口。根据 ANA 新品种管理公司的观测,Nimba 品种再次展现出卓越特性:超过80%的果实直径大于28毫米,兼具高产率、低需冷和早熟优势。这些特质使其成为冬季低温积累不足地区的理想选择,也为北部地区品种多元化战略提供了有力支持。首批露天栽培的采收表现,为那些更关注品种与管理投入而非基础设施建设的生产者提供了农学实践依据,同时也提示需要注意早熟周期特有的日照调控、灌溉管理和果实负载量控制等关键环节。行业关注点集中在到货品质、规格一致性和商业协作上,旨在把握这个再次由产区实际条件定义的早期窗口,实现效益最大化。
新闻图片3833
大蒜库存创近年新高 长期面临下行风险
2025年9月18日,全国冷库大蒜库存达到530万吨,同比增加20%,创下近年来同期历史新高。10月1日数据显示库存有所下降,至493万吨。根据农业农村部2025年9月最新发布的数据,2025年国内大蒜产量预计达到1592万吨,较年初预测值增加143万吨,同比增幅达10.3%。北方主产区(山东、河南、江苏)种植面积同比增加9.0%,总产量达925万吨,同比增幅21.4%。得益于春季光温条件适宜和灌溉设施完善,山东、河南等地大蒜单产提升至1.34吨/亩,较年初预测值提高0.12吨。例如,江苏徐州产区优品蒜(横径≥6.5cm)占比超过60%,蒜头单重显著增加。从价格表现看,今年大蒜地头价呈现“前高后低”的特点。1-2月地头均价达9.23元/公斤,为近五年同期最高,但随着5月新蒜集中上市,价格迅速回落,月末较月初下降31.8%。6-8月入库期间,价格虽有小幅回升,6月均价每公斤5.04元,7月、8月分别涨至5.08元、5.40元,但同比跌幅均超过20%,反映出市场供应充足对价格的压制作用。产区价格分化明显,山东金乡库蒜价格维持在2.63-2.86元/斤,而河南杞县、中牟受阴雨影响,蒜米料跌至2.50元/斤左右,显示市场对高价原料的接受度有限。回顾历年库存与价格关系,2021-2025年国内冷库大蒜库存量呈现“增—减—增”的波动态势。2022年入库量520多万吨,到2023年5月剩余140万吨;2023年入库440万吨,2024年5月剩余90万吨;2024年入库420万吨,2025年5月仅剩余40万吨。前两年的去库存过程伴随蒜价走高,2023年入库价接近4元/斤,2024年在3.5元/斤左右,高价刺激了蒜农扩种。今年库存反弹至500万吨高位,与前两年扩种带来的丰产直接相关。当前2.3-2.4元/斤的收储均价,虽低于前两年,但因单产提高,蒜农仍有收益。这又可能延续扩种趋势,形成新的市场循环。2025年1-7月,中国大蒜出口量151.47万吨,同比增长8.5%。但出口平均单价1157美元/吨,同比下降10.1%,导致出口额仅增0.6%。东南亚市场表现亮眼,印尼单月进口量达7.8万吨,同比增长56.62%,带动金乡特定大蒜价格升至2.90-3.00元/斤。东南亚地区合计占总出口量的46.2%,其中印尼占比24.3%。但欧美市场承压明显,美国45%的反倾销税率和欧盟技术壁垒,使企业利润压缩至5%以内,只能靠贴牌代工维持订单。值得注意的是,大蒜加工品出口增速显著,制作或保藏的蒜制品出口量同比增24.4%,远高于鲜蒜8.1%的增幅。未来一段时间,大蒜价格可能呈现“先稳后弱”的走势。短期看,9月后入库完成,冷库蒜成为供应主力,储存成本支撑价格稳中有涨。但长期压力不容忽视,近500万吨的高库存,若按年消耗400万吨计算,明年五一仍将剩余100万吨。若蒜农种植意愿不减,2026年入库量可能达560万吨。虽然东南亚需求增长和加工品出口扩容提供一定支撑,但库存高位运行和潜在扩种压力,将使蒜价长期面临下行风险。
新闻图片3829
俄罗斯狭鳕鱼子销量首超500吨
今年以来,俄罗斯狭鳕捕捞协会(PCA)在中国市场加大了营销推广力度,目前累计向中国出口了500吨狭鳕鱼子产品,成功将这一新品推向除日本和韩国以外的其他市场。2024年,狭鳕鱼子价格相对低迷,日本和韩国等传统市场增长陷入了停滞。俄罗斯狭鳕捕捞协会主席Alexey Buglak在接受UCN采访时表示:“截至目前,俄罗斯已向中国出口了超过500吨冷冻狭鳕鱼子,根据计划,俄罗斯计划在今年向中国供应至少1,000吨鱼子,未来两三年将增加至5,000吨。” 据PCA统计,2025年狭鳕鱼子占俄罗斯狭鳕产品出口总额的18%,出口量在37,000吨左右,价值1.94亿美元。日本仍然是最大的单一市场,占出口量的56%,韩国次之,占比为42%。去年狭鳕鱼子平均价格较上年下跌了21%,日韩市场表现出消费疲软、涨价乏力的情况。今年4月份釜山拍卖会上,中国买家首次采购了一批俄罗斯狭鳕鱼子,数量约180吨。俄企Tralflot CEO Vladimir Rekasov对中国市场表现高度赞赏,称这是一次“破冰之旅”。中国企业对拍卖会给予了积极反馈,几家公司在接下来的产季增加了采购量。7月份,俄罗斯狭鳕捕捞协会拜访中国水产流通与加工协会,就进一步强化狭鳕加工产品市场推广进行了交流。今年的青岛渔博会(10月29日至31日)期间,PCA将再一次举行商品推介会,重点向中国市场推介狭鳕鱼子、鱼糜、鱼片等增值产品。