美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8519
澳大利亚元兑人民币(AUDCNY) 4.6533
英镑兑人民币(GBPCNY) 8.9526
阿联酋迪拉姆兑人民币(AEDCNY) 1.8202
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5523
巴西雷亚尔兑人民币(BRLCNY) 1.2244
加拿大元兑人民币(CADCNY) 4.7733
瑞士法郎兑人民币(CHFCNY) 8.1367
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8519
澳大利亚元兑人民币(AUDCNY) 4.6533
英镑兑人民币(GBPCNY) 8.9526
捷克克朗兑人民币(CZKCNY) 0.3062
丹麦克朗兑人民币(DKKCNY) 0.9999
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0702
日元兑人民币(JPYCNY) 0.0422
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0147
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8519
澳大利亚元兑人民币(AUDCNY) 4.6533
英镑兑人民币(GBPCNY) 8.9526
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8271
墨西哥比索兑人民币(MXNCNY) 0.3606
马来西亚林吉特兑人民币(MYRCNY) 1.6434
挪威克朗兑人民币(NOKCNY) 0.7182
新西兰元兑人民币(NZDCNY) 3.73
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8519
澳大利亚元兑人民币(AUDCNY) 4.6533
英镑兑人民币(GBPCNY) 8.9526
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.929
菲律宾比索兑人民币(PHPCNY) 0.1049
瑞典克朗兑人民币(SEKCNY) 0.6812
新加坡元兑人民币(SGDCNY) 5.2192
泰铢兑人民币(THBCNY) 0.198
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8519
澳大利亚元兑人民币(AUDCNY) 4.6533
英镑兑人民币(GBPCNY) 8.9526
土耳其里拉兑人民币(TRYCNY) 0.1337
新台币兑人民币(TWDCNY) 0.2038
乌拉圭比索兑人民币(UYUCNY) 0.1662
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4033
新闻图片3873
智利车厘子1.5亿美元“天价索赔案”悬而未决!多家受损果商濒临破产
在经历长达数月的法律纠纷之后,近日,备受关注的马士基“Saltoro”号货轮再度停靠智利港口,此次靠泊正值智利瓦尔帕莱索法院审理相关损害赔偿案件的关键阶段,这场围绕1.5亿美元车厘子货损的争议仍在持续发酵。事件追溯至2025年1月,满载数千集装箱智利车厘子的马士基“Saltoro”号货轮在驶往中国途中因发动机故障,被迫在海上漂流23天,直至2月17日才最终抵达中国南沙港。这场事故不仅导致货物交付严重延误,更造成车厘子大规模腐坏,为智利出口商带来高达1.5亿美元经济损失。货损事件引发智利水果出口行业强烈震荡,或将成智利海事法规宪法解释的关键判例。针对车厘子出口商高达1.5亿美元经济损失,马士基援引国际公约,向瓦尔帕莱索法院申请设立责任限制基金,试图将赔偿责任限制在1500万美元,这一金额仅为实际损失的十分之一。此举引发智利出口商的强烈反对。今年8月,多家受损企业联合向宪法法院提起违宪审查,要求认定马士基的责任限制机制违宪。马士基方面则提交多份法律意见书,强调现行海事责任限制制度符合智利法律及国际公约。智利迭戈·波塔莱斯大学民法教授卡洛斯·佩尼亚·冈萨雷斯在意见书中指出,责任限制具有坚实的经济合理性,海运作为高风险行业,若无此制度运营成本将难以承受。他认定相关条款“未违宪或侵犯基本权利”,因其与国际实践一致。智利伊比利亚美洲海商法研究所主席雷纳托·佩索亚·韦尔塔对此补充,责任限制“非特权或任意豁免,而是维护造船业、平衡行业风险的机制”。他强调相关争议应通过普通法院解决,因“此事属合法性范畴而非合宪性问题”。阿尔贝托·乌尔塔多大学的米里亚姆·恩里克斯·维尼亚斯教授同样认定该制度“未违反法律平等或经济平等原则,赔偿上限基于客观合理标准”,并指出“智利宪法未保障完全损失赔偿的基本权利”。佩索亚律师警告废除责任限制将冲击智利外贸,若取消限制,船东因法律风险将不愿在智运营,导致运费、保费上涨,最终成本仍由出口商承担。他同时强调智利作为《汉堡规则》等国际海事公约缔约国,修改国内法否认这些规范将违反国家义务。目前宪法法院仍在审议此案,出口商面临的不确定性持续,无法获得全额赔偿使众多中小型果企濒临破产边缘,法院的最终裁决将直接影响这些企业的命运。值得一提的是,此次马士基“Saltoro”号货轮从秘鲁卡亚俄港驶抵瓦尔帕莱索湾,将进行“船东相关事务”操作,按照计划,该船于10月13日晚间转至圣安东尼奥港,随后继续北上前往墨西哥曼萨尼略港,最终将重返亚洲航线。
新闻图片3865
禁渔三十年终重启 加拿大红鱼(redfish)加工业迈入自动化 目标年产量超300万磅
2025年10月,加拿大魁北克省马德兰群岛一家海产加工企业宣布投入450万加元升级设备,将红鱼(redfish)年加工能力提升至1,370吨。这一投资恰逢南圣劳伦斯湾红鱼渔场解除30年禁捕令,但行业正面临配额利用率不足5%的现实困境。该企业从丹麦引进的自动化生产线可完成红鱼分拣、切片和包装全流程作业,魁北克省政府为此提供50万加元资金支持。公司总经理透露:“当前手工加工能力为907吨/年,新设备投产后产能将提升51%。”该工厂同时生产烟熏鳕鱼(cod)等底层鱼类,但红鱼被定为战略增长品类。此次升级响应了2024年重新开放的南圣劳伦斯湾红鱼渔场规划,该渔场2025-26年度总配额高达6万吨。加拿大渔业与海洋部数据显示,上一捕捞季红鱼实际捕捞量仅2,759吨,不足配额的5%。行业将低完成率归因于捕捞规则限制,包括渔具规格和作业水深约束。马德兰群岛渔业协会主席让·杜朗指出:“渔民需要适应新渔场生态,而旧规则增加了捕捞成本。”值得注意的是,本季度管理部门已修订规则,允许使用更高效渔具及扩大作业水深范围,旨在提升捕捞效率。红鱼属深海鲉科鱼类,其商业捕捞在1995-2024年间被禁以恢复种群。重启捕捞后,该物种被加拿大海鲜贸易委员会列为“最具增长潜力底层鱼”。然而,供应链配套不足凸显矛盾——目前魁北克省仅3家企业具备规模化红鱼加工能力,总产能不足配额的10%。渔业经济学家马克·特伦布莱分析:“从捕捞、加工到销售的产业链条需时间重构,投资产能易,激活供应链难。” 这场产能升级与捕捞效率的赛跑,折射出资源复苏与产业重建的典型挑战,正如魁北克海洋发展中心专家伊莎贝尔·福汀所言:“当生态保护红利释放时,产业链协同效率比单一环节投资更具决定性。”
新闻图片3861
东太平洋禁渔期在即 ​黄鳍金枪鱼价格跌势暂缓
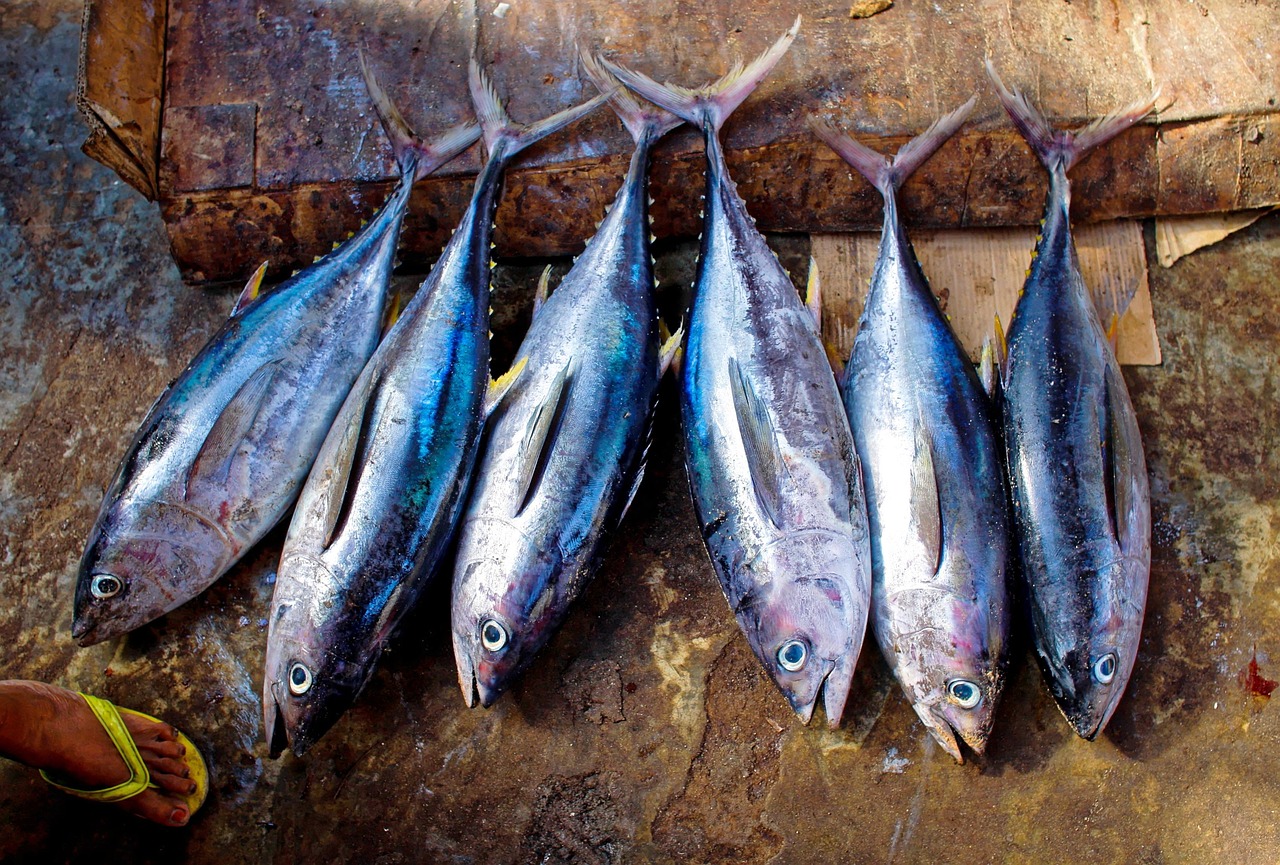
2025年10月,全球黄鳍金枪鱼(yellowfin tuna)价格持续走弱,厄瓜多尔曼塔市场10-20公斤规格船上交货价跌至1850美元/吨。东太平洋渔获中黄鳍金枪鱼占比达70%引发供应过剩,但行业预计11月第二阶段禁渔期将推动价格企稳回升。厄瓜多尔水产交易商数据显示,当前黄鳍金枪鱼价格呈现分化:10-20公斤规格报价1850美元/吨,20公斤以上规格约为1900美元/吨,但交易价差最高达10%。东太平洋区域黄鳍金枪鱼在上岸量中占比70%,远超罐头加工厂对鲣鱼(skipjack tuna)的偏好需求。然而转折点已现——第一阶段禁渔期于10月8日结束,11月9日将启动第二阶段禁渔,未来一个月捕捞窗口的集中作业可能加剧短期供应压力。市场出现明显分层:用于罐头加工的原料鱼价格承压,而-18°C冷冻的高品质黄鳍金枪鱼价格保持坚挺。大西洋产地冷冻品维持在3000欧元/吨,印度洋产地价格区间为2500-2700欧元/吨。曼塔罐头厂采购经理卡洛斯·奥尔蒂斯指出:“加工厂库存周转天数已达45天,但餐饮渠道高端冻品库存仍处于健康水平。”这种分化反映消费升级趋势对供应链的深层影响。黄鳍金枪鱼占全球金枪鱼总产量的35%,东太平洋、印度洋和大西洋为三大主产区。尽管东太平洋供应过剩,但印度洋和大西洋本季渔获量同比仅增2.3%和1.8%,对全球价格形成支撑。国际可持续发展基金会数据显示,2025年全球金枪鱼罐头消费量增速放缓至1.5%,而鲜食消费增速达4.2%。这种消费转型推动高品质冻品与原料鱼价格差距扩大至60%。
新闻图片3862
加拿大美洲螯龙虾对华活虾出口暴跌41% 对美欧冷冻出口激增
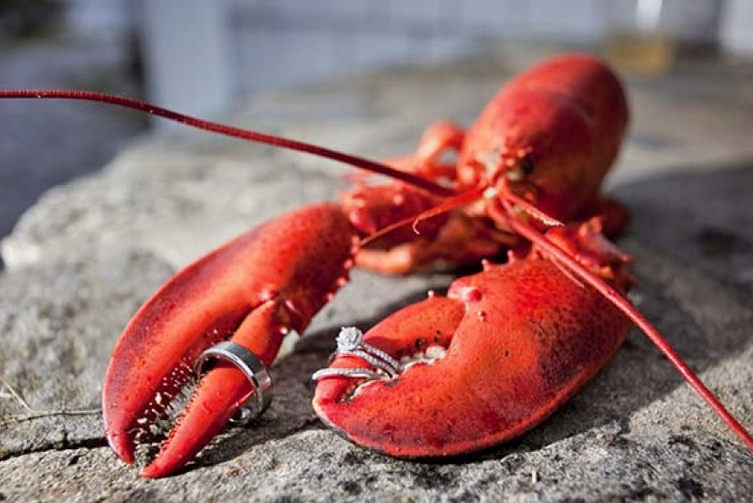
2025年1-8月,加拿大对华活龙虾出口量同比骤降40%,但产业通过将过剩产能转向冷冻品加工,成功避免价格崩盘。这场贸易重构凸显出美洲螯龙虾(Homarus americanus)产业链的短期韧性,却也加深了对美国市场的依赖风险。加拿大渔业与海洋部数据显示,对华活龙虾出口受阻后,约35%原定中国的活龙虾被转为加工冷冻产品。2025年前8个月,加拿大对美冷冻龙虾出口量增长11%,对欧盟冷冻出口激增36%。北美海产联盟分析师凯伦·米勒指出:“龙虾尾和熟冻整龙虾产品填补了欧美餐饮渠道的需求缺口。”与此同时,美国缅因州本季龙虾捕捞量下降12%,意外缓解了供应压力。尽管短期价格稳定,加拿大海产品对美国市场整体依赖度已升至危险水平。2025年数据显示,70%龙虾、88%雪蟹和超60%养殖三文鱼均流向美国。摩根士丹利报告显示,美国劳动力市场工作转换率降至4.1%,为十年新低,而消费者支出越来越依赖前20%高收入群体。这种“K型复苏”意味着基础消费品需求可能萎缩,直接威胁加拿大海产品出口稳定性。美洲螯龙虾是加拿大最具价值的海产品之一,年产值约20亿加元。为应对贸易壁垒,加拿大东海岸加工企业年内新增5条冷冻龙虾生产线,产能提升18%。但产业多元化进展缓慢——对亚洲其他市场出口增速仅3%,远低于对欧美市场15%的增幅。加拿大龙虾委员会主席马克·勒布朗坦言:“开发新市场需长期投入,而加工转型只是应急方案。” 这场贸易危机暴露出单一市场依赖的系统性风险,渥太华大学贸易政策教授索菲·张警告:“当供应链弹性建立在更集中的市场上,任何外部冲击都将通过更复杂的传导机制反噬产业链。”