
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8511
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9047
阿联酋迪拉姆兑人民币(AEDCNY) 1.8182
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.556
巴西雷亚尔兑人民币(BRLCNY) 1.2461
加拿大元兑人民币(CADCNY) 4.771
瑞士法郎兑人民币(CHFCNY) 8.0841
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8511
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9047
捷克克朗兑人民币(CZKCNY) 0.3049
丹麦克朗兑人民币(DKKCNY) 0.9966
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.07
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0146
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8511
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9047
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8262
墨西哥比索兑人民币(MXNCNY) 0.3595
马来西亚林吉特兑人民币(MYRCNY) 1.6431
挪威克朗兑人民币(NOKCNY) 0.7208
新西兰元兑人民币(NZDCNY) 3.7467
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8511
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9047
巴拿马巴波亚兑人民币(PABCNY) 6.6756
秘鲁新索尔兑人民币(PENCNY) 1.9335
菲律宾比索兑人民币(PHPCNY) 0.1044
瑞典克朗兑人民币(SEKCNY) 0.6757
新加坡元兑人民币(SGDCNY) 5.2165
泰铢兑人民币(THBCNY) 0.1981
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8511
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9047
土耳其里拉兑人民币(TRYCNY) 0.1343
新台币兑人民币(TWDCNY) 0.2057
乌拉圭比索兑人民币(UYUCNY) 0.1662
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4028
新闻图片5406
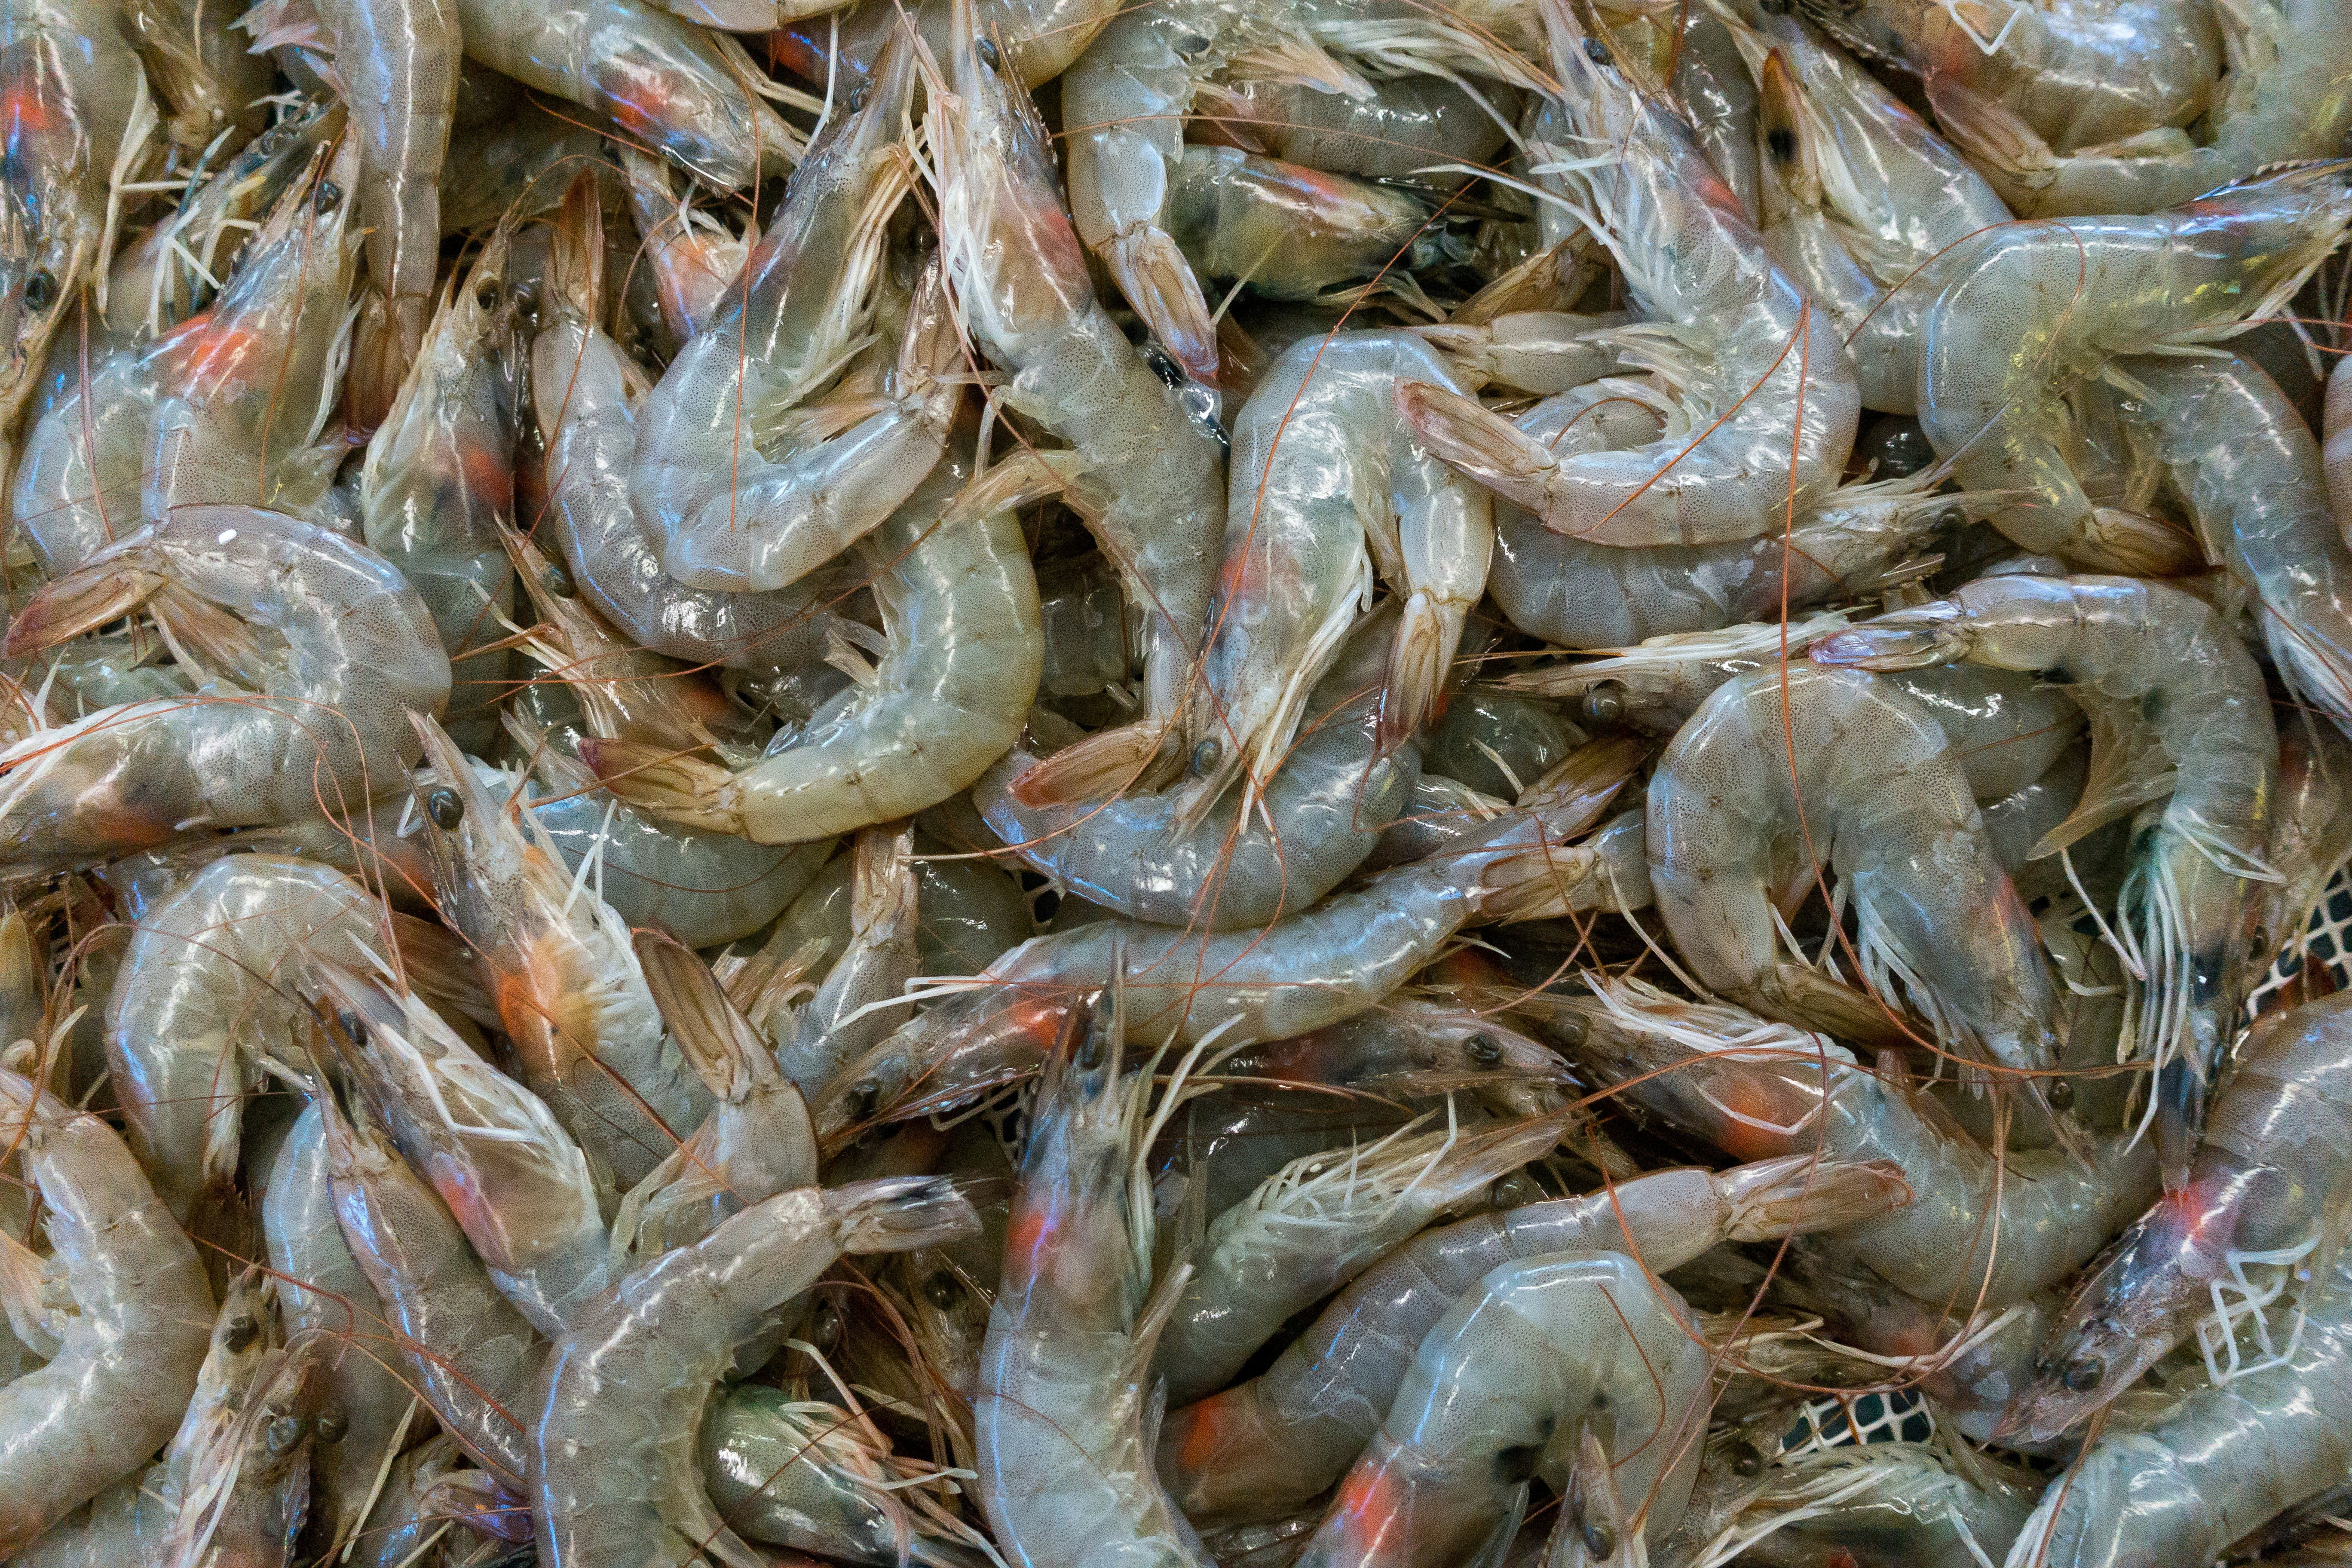
厄瓜多尔白虾出口1月同比增长23% 2025年强劲势头延续至新年
厄瓜多尔白虾出口在2026年开局继续保持增长势头。数据显示,2026年1月该国虾类出口量达到约12.9万吨,同比增长23%,延续了2025年的强劲表现。行业普遍认为,这一增长主要来自中国市场需求回升,同时美国和欧洲市场也保持稳定采购节奏。从单一市场来看,中国仍是厄瓜多尔虾类最大的出口目的地。2026年1月对中国出口约6.91万吨,同比增长约33%,占当月总出口量的一半以上。中国市场的持续需求成为支撑厄瓜多尔虾出口增长的关键因素。美国市场需求出现一定波动。1月份厄瓜多尔对美国出口约2.15万吨,同比下降约6%。尽管出口量略有回落,但美国仍是厄瓜多尔虾类第二大市场,占总出口量的比例保持在约17%左右。贸易数据显示,美国进口商在年初阶段采购较为谨慎。欧洲市场继续保持稳定吸纳能力。1月份厄瓜多尔对西班牙出口约0.66万吨,同比下降约11%;对法国出口约0.32万吨,同比小幅增长;对意大利出口约0.27万吨,同比也出现增长。欧洲市场整体需求相对稳定,在厄瓜多尔出口结构中仍占据重要位置。亚洲其他市场同样出现明显增长。1月份厄瓜多尔对越南出口约0.23万吨,同比增幅超过50%;对日本出口约0.21万吨,同比增长约40%;韩国市场出口约0.15万吨,同比也有所增加。这些市场在转口加工和区域消费需求推动下,采购规模持续扩大。拉美地区需求亦有提升。1月份厄瓜多尔对墨西哥出口约0.11万吨,同比增长超过130%。行业数据显示,墨西哥市场采购量明显扩大,成为增长较快的区域市场之一。从出口结构看,中国市场的恢复仍是厄瓜多尔虾产业最核心的驱动力。2025年厄瓜多尔虾出口规模已经创下历史新高,2026年开年继续延续这一增长轨迹。随着主要消费市场采购逐步恢复,厄瓜多尔虾类出口仍保持较高活跃度。
新闻图片5408
2026年澳洲牛肉对华配额或将提前触顶
根据外媒发布数据显示,2月份澳大利亚对华牛肉出口量为27,018吨,略高于预期的2.7万吨下限,却远未达到许多人预测的“真正大的数字”。市场原本普遍预期,由于中国自2024年1月1日起实施的55%关税(在澳大利亚达到2026年20.5万吨配额后生效),以及出口商和进口商争相在关税触发前抢货的预期效应,2月份的出口量应该会出现爆炸式增长。然而,实际数据仅为预期的低端,尽管相较于去年同期增长了26%,但仍显得谨慎。这种谨慎的背后,部分原因在于澳大利亚肉类和畜牧业协会(MLA)的内部数据。MLA透露,2月对华贸易量反映了昆士兰州许多工厂尚未完全恢复正常生产的情况。由于牛肉需要约20天的运输时间才能上市,2月份的出货量主要反映了去年11月和12月谈判达成的交易——在一切“受到影响”之前的库存。MLA的联系员表示,“3月将是中国牛肉出口量出现真正变化的月份,肯定会更大,但具体会有多大,谁也说不准。”另一位消息人士则指出,部分加工商因对配额和关税的走向感到紧张,甚至决定提前停止交易,转向其他市场。这种担忧促使他们在配额触发前就开始“抢占先机”,将肉转移到其他地区寻找合作关系。尽管如此,2月份的整体出口数据仍然亮眼。数据显示,上月出口总量达到130,084吨,创下有记录以来2月份的最高水平,比去年同期高出约11%,也超过了去年2月份的12,500吨。这主要得益于美国市场的强劲需求。数据显示,2026年2月美国进口了39,951吨澳大利亚牛肉,比去年高出近5,000吨或14%,成为澳洲牛肉的最大买家。尽管美国牛肉生产体系在赤字运行,但对澳洲牛肉的需求持续高涨。日本市场的表现同样可观,随着黄金周假期的临近,2月份的贸易量达到20,026吨,比1月份高出逾25%。韩国也维持了稳定的增长,进口了18,510吨,同比增长约4%。然而,并非所有市场都呈现增长趋势。印度尼西亚是唯一表现不佳的市场,进口量从去年2月的5000多吨骤降至上月的1,427吨,下降了72%。这种巨大的变化主要是由于印尼决定大幅限制澳大利亚牛肉的进口许可,同时大幅扩大了巴西产品的进口许可。中东地区的市场也面临潜在风险。虽然上个月进入中东地区的吨位约为3,100吨,比去年同期增长约20%,但伊朗的周末事件可能会在接下来的一段时间内影响贸易准入。此外,欧盟和英国的表现相对平淡,英国购买了1,671吨,比上月增加了40%,是去年2月的两倍多,而欧盟仅进口了597吨,仅比去年多20吨。一些市场分析人士认为,随着配额管理措施的进一步触发,未来几个月的市场动态将更加激烈。虽然3月被普遍认为是关键转折点,但目前的数据显示,尽管面临关税和配额的不确定性,澳大利亚牛肉出口在全球市场依然保持着强劲的韧性。
新闻图片5409
乌拉圭3厂申请再停工一个月 牛价暴涨冲击屠宰业
据乌拉圭媒体报道,隶属于Minerva Foods的Frigorífico Carrasco(3厂)已申请将停工保险再延长一个月,该厂员工已连续四个月处于停工状态,目前仍无明确复产时间。乌拉圭肉类行业工会联合会(Foica)主席马丁·卡多索对此表示不满,认为企业在“借停工保险压缩成本”。他回顾称,2018年该厂曾长期停工,当时复工条件之一就是降薪。在当前全国屠宰量并未明显下滑的情况下,工会质疑企业以“经营困难”为由延长停工安排的合理性。数据显示,部分企业屠宰量仍在增长。例如,Marfrig 2024—2025年间屠宰量累计增长18%,科洛尼亚工厂2025年屠宰量同比增长6%。工会计划推动召开由工业部、畜牧业部门和劳动部门参与的会议,讨论行业整体发展方向。MBRF接连停产,两家核心工厂暂时关闭与此同时,Marfrig(MBRF)自2月下旬起暂停科洛尼亚2厂运营一个月,并自3月1日起对圣何塞Inaler(55厂)实施带薪休假停产。此前,2厂已因员工集体休假安排停产。截至目前,MBRF在乌拉圭原有四家工厂中,仅Tacuarembó(12厂)与La Caballada(394厂)维持运作,该集团约占乌拉圭全国牛屠宰量近30%。企业指出,停产核心原因在于活牛采购成本大幅上涨及育肥牛供应阶段性短缺。当前活牛价格远高于屠宰盈亏平衡水平,单头屠宰亏损持续扩大,迫使企业采取阶段性停产措施。乌拉圭牛价持续刷新纪录,成本压力快速上移截至2月28日当周,乌拉圭育肥公牛胴体均价达每公斤5.68美元,周环比上涨9美分;育肥母牛5.41美元,上涨8美分;育肥小母牛5.52美元,上涨10美分,出口级优质公牛参考价升至5.75美元/公斤,持续刷新历史高位。补栏牛市场同步走强,养殖端惜售与补栏意愿并存。牛价上涨意味着屠宰端原料成本迅速抬升,而出口价格传导存在滞后,利润空间被明显压缩。在牛源紧张与高价并存的情况下,企业选择阶段性停产以控制亏损,成为当前劳资矛盾升温的经济根源。整体来看,在高牛价与牛源阶段性紧张叠加影响下,乌拉圭屠宰行业进入谨慎调整期。两大巴西资本背景企业合计占据约50%的屠宰份额,核心工厂停产对全国供应影响显著。若高成本与产能收缩持续,出口节奏可能阶段性放缓,国际市场供应趋紧,价格中枢面临上移压力。
新闻图片5416
供需宽松叠加节后退潮 香蕉产地价格下跌
2026年2月23日至2月27日,新华-中国香蕉产地价格指数和新华-中国(海南)皇帝蕉产地价格指数环比下跌,新华-香蕉销地批发价格指数环比上涨,新华-进口香蕉价格指数环比持平。2月23日到2月27日,海南产区统货均价约为1.35元/斤,较前一期(2月16日到2月20日)下跌0.18元/斤,跌幅11.96%;云南产区统货均价约为1.07元/斤;广西产区统货均价约为1.30元/斤,较前一期(2月16日到2月20日)下跌0.30元/斤,跌幅21.43%。回顾2025 年,新华-中国香蕉产地价格指数呈“升-降-升-降-反弹”波动:2-4月,海南冬春蕉、广西早春蕉、云南山地蕉错峰供应,叠加春节后需求回暖及产区寒潮致供给偏紧,价格快速攀升;4-6月,三大产区集中出货叠加雨季损耗,供过于求,价格回落;7-9月,云南晚熟蕉成主力,夏季消费旺季及台风减产支撑价格二次冲高;9-10月,广西秋蕉上市叠加秋季水果分流,价格探底,中秋国庆两节后受多重因素影响,整体延续弱稳运行,大幅波动较小;11-12月,海南秋冬蕉上市及双节备货需求释放,价格反弹。从采集点来看,本期(2月23日到2月27日)澄迈县产地皇帝蕉一等品成交价均价为1.60元/斤,较前一期(2月16日到2月20日)下跌15.79%;皇帝蕉二等品成交均价为1.50元/斤,较前一期(2月16日到2月20日)下跌16.67%。乐东黎族自治县产地皇帝蕉一等品成交价均价为1.60元/斤,较前一期(2月16日到2月20日)下跌15.79%;皇帝蕉二等品成交均价为1.50元/斤,较前一期(2月16日到2月20日)下跌16.67%。预判春节后受备货需求消退、客商谨慎采购影响,短期或出现小幅回调,后续随海南蕉货源补充与品质分化加剧,将回归“稳中有升、优质优价”的结构性格局。
新闻图片5415
越南榴莲“淡季不淡” 价格持续保持高位
今年1月份,正值越南榴莲淡季,但是出口额同比增长了275%,达到1.17亿美元。时间到了3月初,越南湄公河三角洲和东南部各省的淡季榴莲价格依然居高不下。Ri6榴莲A级价格在10-15万越南盾/公斤(约26.3-39.4元/公斤),金枕榴莲价格则高达16-17万盾/公斤(约42.1-44.7元/公斤)。由于局部地区歉收导致淡季榴莲供应减少,进一步推高了价格。越南海关总署的初步数据显示,中国仍然是越南的主要市场,出口额达1.089亿美元,占越南出口总额近93%。尽管受季节性因素影响,中国出口额较上月下降45%,但与去年同期相比仍增长近505%。对美国的出口额达到355万美元,增长约529%,韩国增长近498%,香港增长340%。针对今年前两个月果蔬行业的强劲增长,越南果蔬协会秘书长邓福阮先生表示,榴莲出口的良好势头是主要驱动力。他指出,农民和企业在满足中国市场对碱性嫩黄和重金属镉残留的要求方面积累了更多经验,两国主管部门之间的检验流程也更加紧密顺畅。与上一年相比,获得出口许可的种植区和包装厂数量也翻了一番。从市场角度来看,目前正值淡季,榴莲产量不高,但消费需求依然强劲。在泰国榴莲从5月下旬开始收获之前,越南几乎垄断了淡季榴莲市场。因此,预计未来几个月榴莲价格将保持高位。