美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.8533
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9445
阿联酋迪拉姆兑人民币(AEDCNY) 1.8212
阿根廷比索兑人民币(ARSCNY) 0.0044
玻利维亚诺兑人民币(BOBCNY) 0.5697
巴西雷亚尔兑人民币(BRLCNY) 1.3291
加拿大元兑人民币(CADCNY) 4.771
瑞士法郎兑人民币(CHFCNY) 8.1367
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.8533
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9445
捷克克朗兑人民币(CZKCNY) 0.309
丹麦克朗兑人民币(DKKCNY) 1.0036
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0707
日元兑人民币(JPYCNY) 0.0426
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0149
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.8533
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9445
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8284
墨西哥比索兑人民币(MXNCNY) 0.3588
马来西亚林吉特兑人民币(MYRCNY) 1.6434
挪威克朗兑人民币(NOKCNY) 0.7141
新西兰元兑人民币(NZDCNY) 3.7908
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.8533
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9445
巴拿马巴波亚兑人民币(PABCNY) 6.689
秘鲁新索尔兑人民币(PENCNY) 1.9436
菲律宾比索兑人民币(PHPCNY) 0.1053
瑞典克朗兑人民币(SEKCNY) 0.6744
新加坡元兑人民币(SGDCNY) 5.2356
泰铢兑人民币(THBCNY) 0.1988
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.8533
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9445
土耳其里拉兑人民币(TRYCNY) 0.135
新台币兑人民币(TWDCNY) 0.2057
乌拉圭比索兑人民币(UYUCNY) 0.1665
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4072
新闻图片1084
厄瓜多尔虾业增速放缓 年增5-10%寻求市场平衡
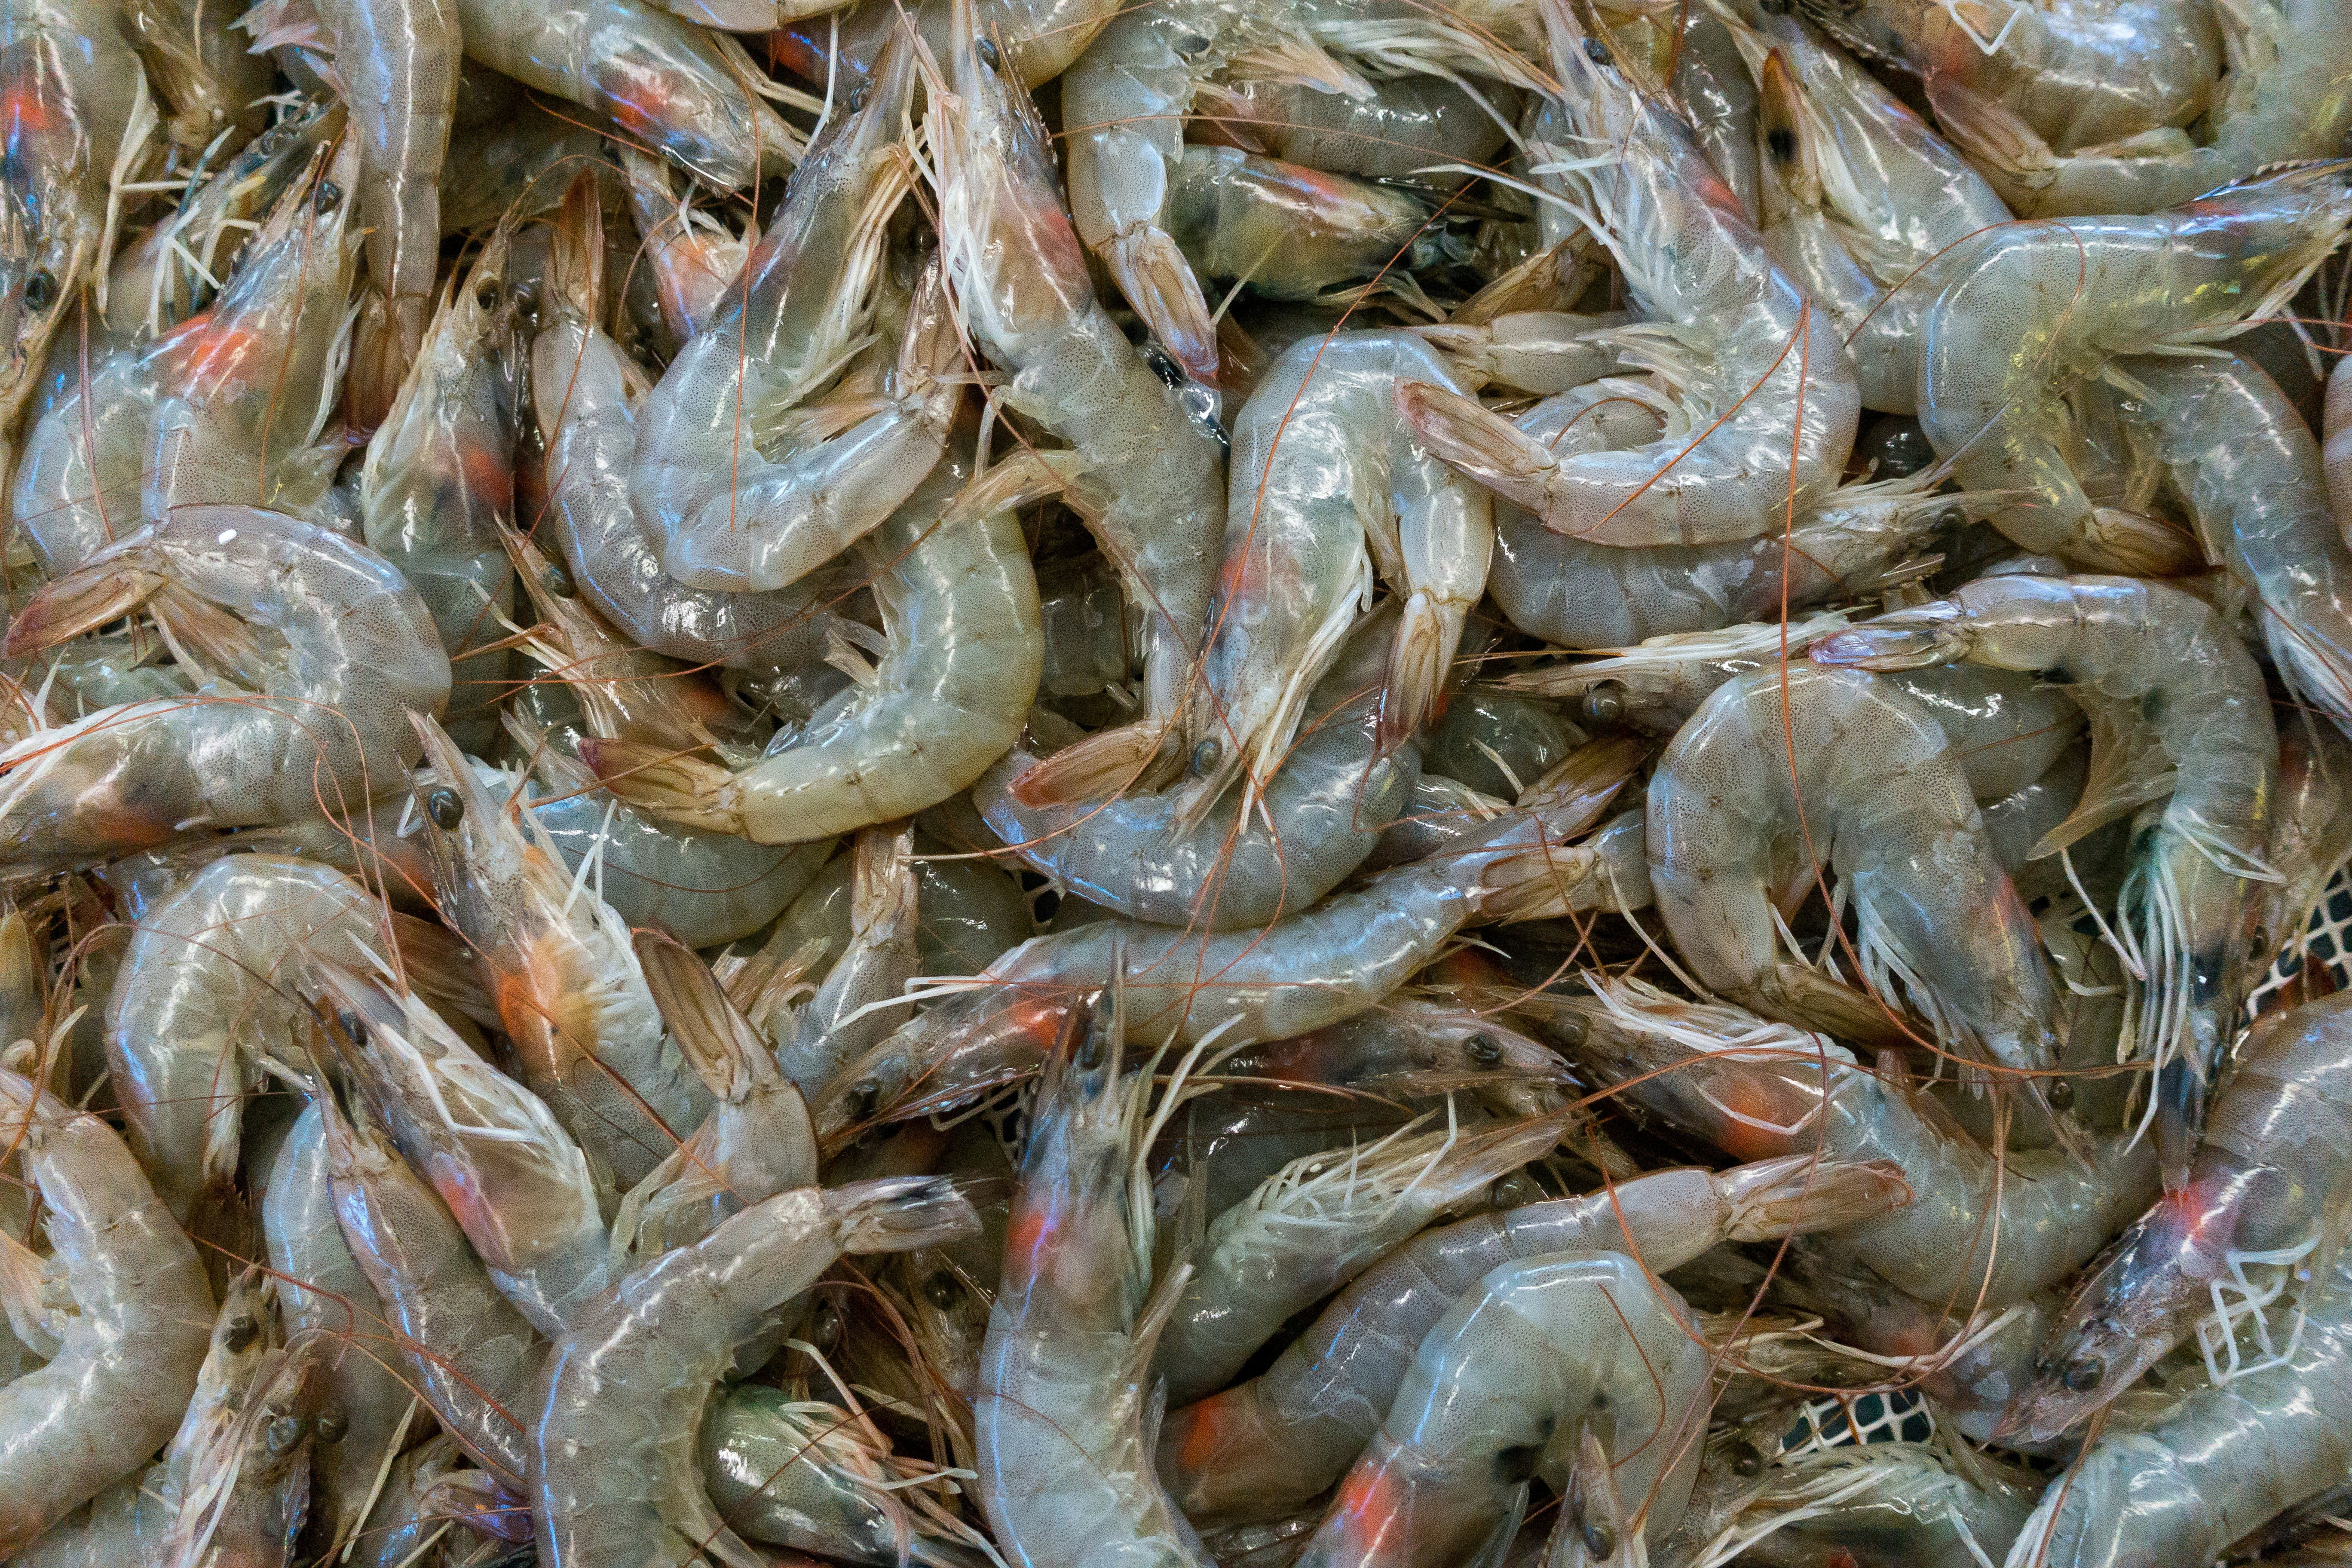
2025 年 3 月 16 日在美国波士顿举行的北美水产品博览会上,厄瓜多尔国家水产养殖商会(CNA)执行主席何塞·安东尼奥·坎波萨诺(Jose Antonio Camposano)在接受 UCN 采访时表示,厄瓜多尔的对虾出口增长将趋于稳定,年增速预计在 5-10% 之间,不再维持过去 15% 以上的高速扩张。过去几年,厄瓜多尔虾业的迅猛增长主要得益于对华出口的大幅提升。然而,市场的消化能力有限,过量供应导致库存积压,最终影响了价格和行业稳定。坎波萨诺指出,2024 年厄瓜多尔的对虾产量几乎没有增长,但出口量仍保持稳定,这在全球经济低迷的背景下已是不错的表现。虽然行业增长有所放缓,但厄瓜多尔仍然具备随时扩大产能的能力。坎波萨诺强调,目前行业的基础设施、投资以及可持续养殖模式均已到位,疾病防控和质量管理体系也在不断优化。如果市场需求回升,厄瓜多尔完全可以迅速响应,满足全球消费者的需求。为了进一步拓展市场,厄瓜多尔虾企今年计划参加至少 9 场国际贸易展览,其中包括迪拜的 Gulfood 和日本的 Foodex ,希望在全球范围内寻求新的合作机会。坎波萨诺表示,企业正在密切关注市场反馈,以决定是维持当前产量,还是适时恢复更快的增长。与此同时,厄瓜多尔虾业还面临美国贸易政策的不确定性。随着美国政府推动制造业回流,可能会对进口水产品施加额外关税或其他贸易壁垒。坎波萨诺认为,美国市场对进口对虾的依赖度极高,近 97% 的消费量来自进口,因此加征关税可能会对美国自身的供应链和价格稳定产生影响。尽管如此,行业仍然保持谨慎态度,密切关注政策走向,以便及时调整应对策略。在全球市场波动加剧的背景下,厄瓜多尔虾业正寻求更可持续的增长模式,不再盲目追求高增长,而是更加注重市场的稳定和行业的长期发展。
新闻图片1082
美国关税不确定性致加拿大雪蟹捕捞季推迟 配额与价格谈判悬而未决
消息人士称,2025年加拿大纽芬兰和拉布拉多省(NL)雪蟹捕捞将推迟进行,配额尚未确定,而且加工商和渔民尚未达成收购价格协议。波士顿展会上,Ocean Choice International (OCI) CEO Martin Sullivan告诉UCN:“NL配额最早将在3月21日公布。除了配额,当地加工商与渔民还未达成价格协议,也没有一个具体定价公式。主要因为美国可能在4月2日宣布对加拿大商品征税。” 目前,代表NL省雪蟹加工商的海产生产商协会(ASP)与代表渔民的渔业食品联合工会(FFAW)均表示,2025产季价格谈判陷入暂停,直到波士顿展会结束后恢复谈判。去年,NL省雪蟹配额为 57,578吨。美国农产品批发价格门户网站Urner Barry表示,本周雪蟹产品没有达成大规模交易,平均批发价格难以确定,可能要到下周或本周晚些时候才会发布新信息。如果FFAW和ASP不能就最终价格达成一致,NL省定价委员会将参与调解。Sullivan称,等具体配额公布、船头价格敲定、产季开始,3月份所剩时间已经不多了。在加拿大新斯科舍省布雷顿角,雪蟹产季刚刚开始,两个捕捞区(23/24区)总配额为7,000吨,仅占加拿大总产量的较小部分。另外,圣劳伦斯湾南部雪蟹产季预计也将在4月份启动,具体启动日尚未公布。今年 圣劳伦斯湾配额为18,334吨,比去年减少28%。
新闻图片1081
挪威冷冻鳕鱼对华出口逆势增长30% 配额削减未阻强劲需求
挪威海产品委员会(NSC)2 月的数据显示,尽管2025 年巴伦支海鳕鱼配额削减 25%,但冷冻鳕鱼出口价值同比增长 30%。在此期间,挪威出口 4912 吨冷冻鳕鱼,价值 4.07 亿挪威克朗(约 3750 万美元),供应量降 8%,价值却增长 9300 万挪威克朗。其中,中国市场贡献 7600 万挪威克朗的增长。虽去年 2 月对远东出口低迷,但今年 2 月出口仍逆势上扬。分析师埃温德·布雷坎(Eivind Braekkan)表示:“尽管美国对中国进口商品加征关税,但2月份对中国的出口仍出现如此强劲的增长,这似乎令人惊讶。然而,个别月份的出口量出现大幅波动是常见的现象。” 同时,过去两个月对英国出口也激增,2 月销量增长 9%,出口价值增长 46%,达 1.5 亿挪威克朗,占挪威总销售额近 40%。分析认为,英国通胀下降和工资增长改善,提振了对冷冻鳕鱼的需求。与冷冻鳕鱼形成鲜明对比,新鲜鳕鱼出口量大幅下降符合预期。2 月新鲜鳕鱼出口量降 35%,总上岸量降 30%,仅销售 4815 吨。野生新鲜鳕鱼出口量降 48%,价值降 27%。新鲜鳕鱼贸易越来越依赖养殖鳕鱼,2 月养殖鳕鱼占出口价值 26%,达 1.02 亿挪威克朗,同比增长 69%。优质 “skrei” 鳕鱼的销售也受到影响,2 月出口量大幅下降 51%,仅 933 吨 这一系列数据表明,挪威鳕鱼市场在配额变化、市场需求波动等因素影响下,呈现出复杂的发展态势。
新闻图片1080
中国三文鱼进口激增 挪威市场格局生变
在全球三文鱼市场格局发生变化之际,中国对挪威三文鱼的进口量呈现出显著增长。尽管波兰、法国等传统进口大国保持观望态度,丹麦也在减少采购量,但中国却逆势而上。根据挪威海产品局的最新出口数据,今年迄今为止,中国已累计进口了11,739吨新鲜空运鲑鱼。这一数字不仅凸显了中国市场对挪威三文鱼的旺盛需求,也反映出全球三文鱼贸易格局正在发生深刻变化。最新数据显示,中国已成为挪威第六大鲑鱼进口国。这一成就不仅彰显了中国市场的巨大潜力,也预示着中挪两国在海鲜贸易领域的合作前景无限广阔。随着中国经济的持续增长和消费升级,挪威鲑鱼在中国市场的份额有望进一步攀升。在空运鲑鱼的领域,中国消费者所支付的费用远超欧洲进口商。这一差异主要归因于欧洲进口商采用卡车运输鲑鱼,这种运输方式成本更低。具体来看,截至2025年,挪威最大的鲑鱼买家波兰的采购价格仅为每公斤90.47挪威克朗(在挪威边境交货),而中国的交易价格却高达每公斤112.79挪威克朗。这一悬殊的价格差异无疑让中国的鲑鱼爱好者承受了更高的成本。在中国,对大号鲑鱼的偏爱正推动着价格的显著上涨。这些体型较大的鲑鱼因其品质和口感而备受青睐,其售价远高于那些被归类为工业用途的标准尺寸鲑鱼(3至6公斤)。波兰的加工厂通常专注于加工这些工业用鱼,但随着市场对大号鲑鱼需求的增长,这一趋势正在重塑全球海鲜贸易的价格结构。调整出口数据以反映购买鱼的价值后,一个显著的真相浮出水面:中国在挪威鲑鱼市场上扮演着举足轻重的角色。实际上,在全球范围内,仅有波兰和荷兰——后者以其航空货运专长著称——的购买量(以价值计)超过了中国。在2025年,波兰并未扩大其对挪威鲑鱼的采购规模。尽管挪威鲑鱼以其卓越的品质和口感在全球享有盛誉,但波兰市场对此似乎并未表现出预期的热情。这一现象引发了业界的关注,也让人们开始探讨波兰消费者对于海产品需求的变化趋势。中国在全球采购领域取得了显著成就。今年,中国的采购量同比增长了惊人的73%,这一数字充分展示了中国市场的强大活力和消费潜力。在全球经济复苏的大背景下,中国采购量的大幅增长不仅为国内经济发展注入了新动力,也为全球贸易的繁荣做出了积极贡献。这一亮眼成绩的背后,是中国不断扩大开放、深化国际合作的坚定决心和不懈努力。随着中国进口的迅猛增长,挪威鱼类出口商即将迎来一个前所未有的机遇。不久的将来,中国有望成为挪威海产品的最大买家。这一转变不仅将为挪威出口商带来巨大的市场潜力,也将推动两国在贸易领域的进一步合作。
新闻图片1079
国际牛肉市场持续过热 美国关税政策或致价格飙升
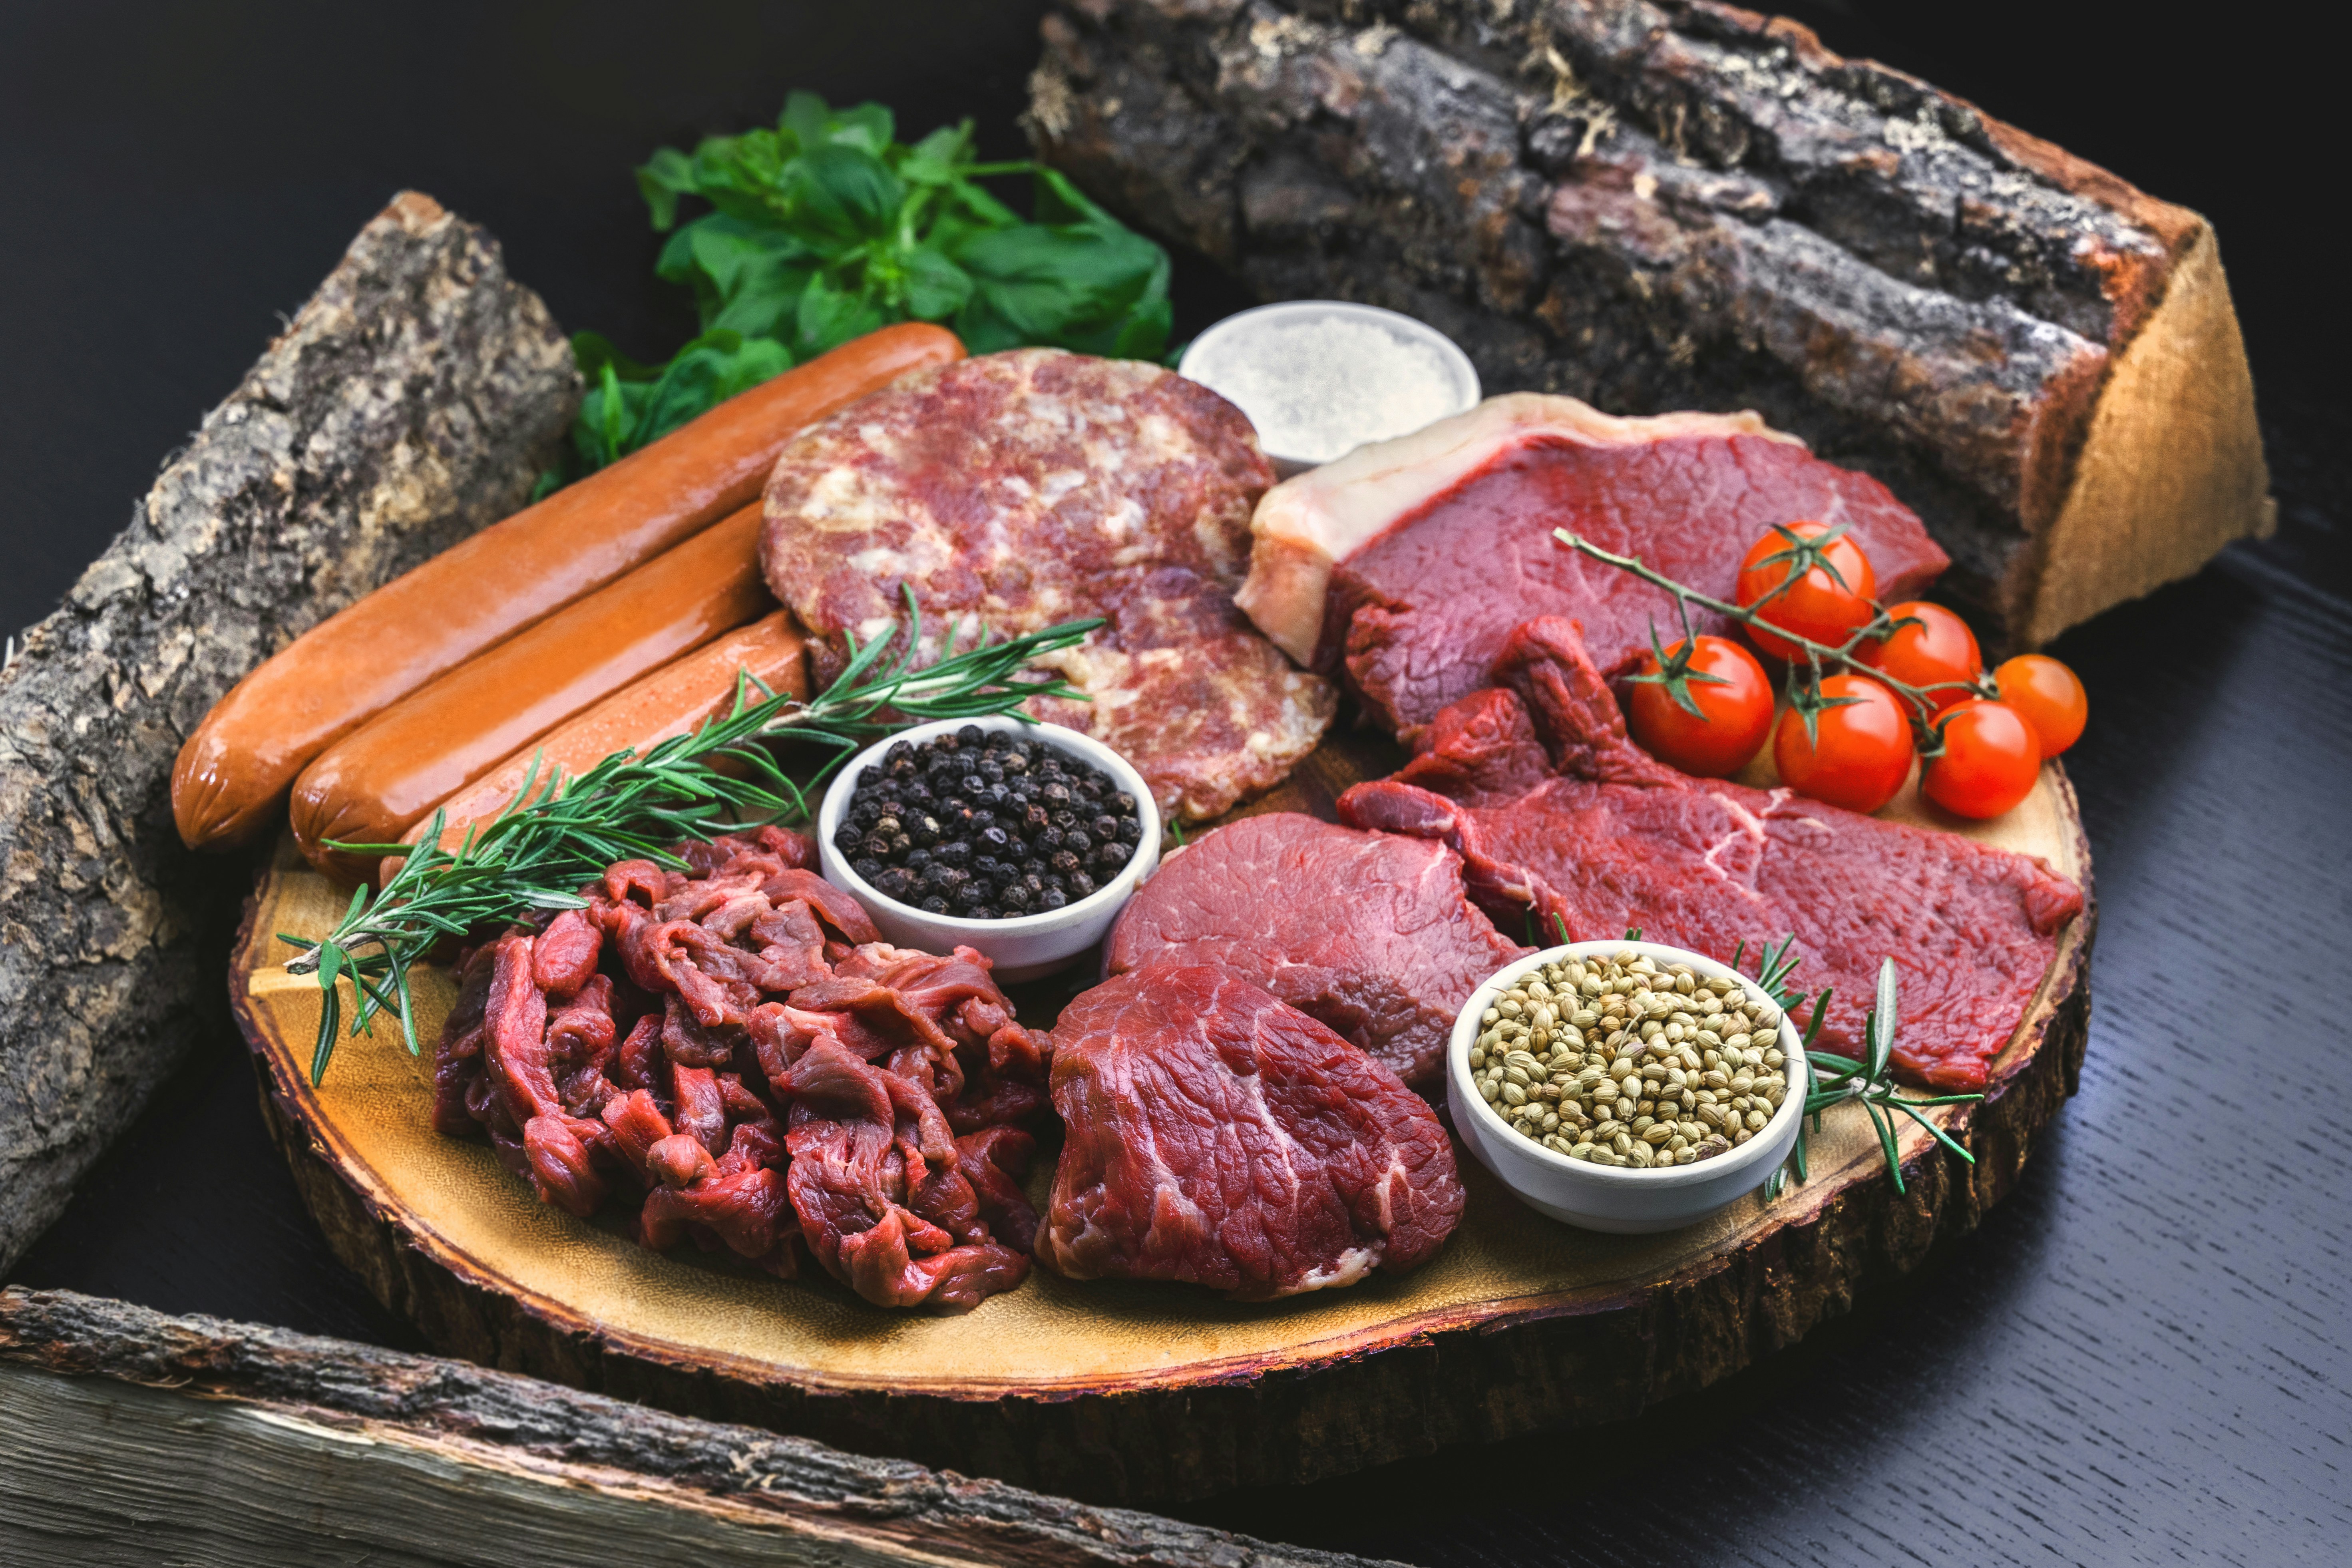
从本周开始,美国进口商在采购时开始表现得更加谨慎。市场如同一团火,需求非常旺盛,但当前采购的货物将在4月2日之后抵达目的地,而届时进入美国的食品类产品将面临何种关税尚不得而知。尽管特朗普总统在几周前的一条隐晦推文中呼吁美国生产商准备在国内大量销售——这可能涉及通过提高关税来减少国际竞争——并表示这将“非常有趣”,但当前形势似乎并不乐观。特朗普目前额外征收的关税税率为25%。如果将该税率与配额外牛肉已支付的26.4%关税相加,总关税将超过50%,这无疑会对美国市场的贸易流动产生重大影响。然而,一切仍是未知数,任何事情都可能发生,甚至可能在4月2日当天实施这一关税,次日又取消。所有这些不确定性导致商业活动陷入停滞。如果这一关税政策生效,由于它将适用于所有美国市场供应商,这将导致美国国内肉类价格大幅上涨,推高通胀水平,并将价格推至异常高位,尤其是在当前国内产量低迷、价格本已高企的背景下。尽管如此,国际牛肉市场依然坚挺且呈上升趋势,价格较一年前上涨约15%,并且由于对中国、欧盟和美国的出口价格上涨,进一步推高了其他买家的价格参考水平。这一趋势也反映在活跃的活牛市场上。自2月初以来,乌拉圭符合出口标准公牛的胴体价格每公斤上涨了40美分,达到2022年以来的最高水平。在这个动荡且充满不确定性的世界中,这绝非小事。
新闻图片1077
17家美国肉企暂停输华 390家牛肉厂资质超期影响供应链
截至2025年3月18日,中国海关总署更新的《进口食品境外生产企业注册名单》显示,注册状态为“有效”的企业由1067家增长至1924家,857家肉企成功续期。据锦亿鹏鸿统计, 原定于2月19日到期的2家猪肉企业、71家禽肉企业及2家其他肉类企业已成功续期至2030年2月18日 ,但同期到期的4家牛肉企业仍显示为“超期”状态。这一结果与美方通报的中方未回应续期请求直接相关,美国农业部曾公开表示中国对2月到期的4家牛肉厂、2家猪肉厂等资质续期未予回复。在3月16日资质到期的企业中,359家猪肉企业、140家禽肉企业及359家其他肉类企业已成功续期至2030年3月16日,但仍有390家牛肉企业因未完成续期程序处于“超期”状态。值得注意的是,此次更新后:7家牛肉企业(注册编号:19879、208045、426、44904、630、960、969)、5家猪肉企业(注册编号:19879、20845、244I、426、44904)、5家其他肉类企业(注册编号:19879、20845、244I、426、44904 )因资质超期被标记为“暂停输华”。预警:4月20日即将超期企业:根据名单显示, 5家牛肉企业、8家猪肉企业、40家禽肉企业及8家其他肉类企业的资质将于2025年4月20日到期 。根据《进口食品境外生产企业注册管理规定》(海关总署第248号令),企业需在有效期届满前3-6个月提交续期申请,若未及时完成续期,将面临贸易中断风险,甚至可能被列入暂停名单。
新闻图片1053
澳洲龙虾强势回归中国市场 对华出口复苏势头迅猛
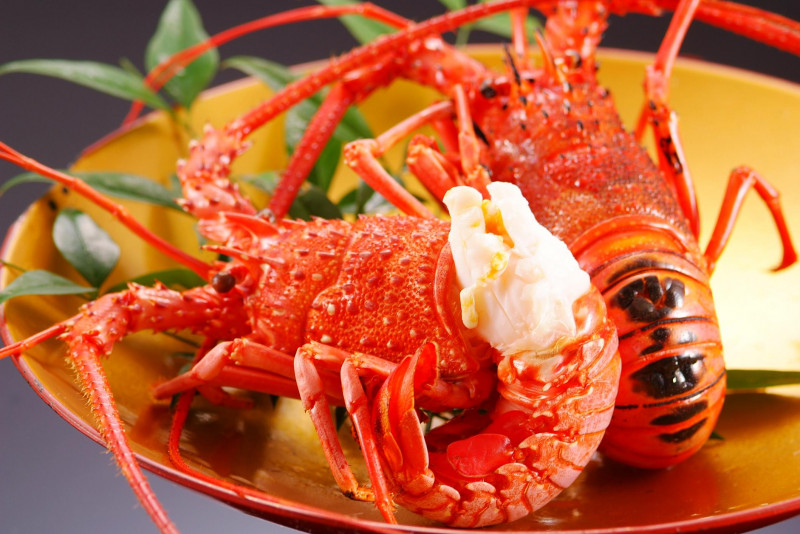
自2024年12月中国解除对澳大利亚海产品的贸易限制以来,南澳洲的南方岩龙虾(Southern Rock Lobster)出口迅速恢复。据澳大利亚海关数据显示,2025年1月,南澳洲对中国出口龙虾近400吨,出口额高达3350万澳元(约合2110万美元)。这一成绩标志着南澳洲龙虾行业在短短一个月内已恢复至2019年全年出口峰值60%的水平,显示出中国市场对澳洲龙虾的强劲需求。受贸易壁垒影响,澳大利亚海产品出口商在过去几年面临巨大挑战。自2020年起,中国对澳大利亚海产品实施严格进口限制,导致南澳洲龙虾产业遭受重创。然而,2024年12月,中国取消相关限制,澳洲龙虾得以重新进入这一全球最大市场。澳大利亚统计局的数据显示,南澳洲龙虾出口的强劲反弹不仅恢复了行业信心,也推动了当地渔业经济的增长。南澳贸易部长乔·萨卡奇斯(Joe Szakacs)表示:“在恢复贸易的短短一个多月里,我们的龙虾出口额已达到2019年峰值的60%,这一速度令人振奋。”在贸易禁令期间,南澳政府推出了47.5万澳元的海鲜出口增长计划(Seafood Export Growth Program),帮助企业开拓新市场并加强与中国买家的联系。该计划自2024年7月启动以来,已显著促进行业转型,使出口商能够迅速适应市场变化。近期,该计划还组织了11位来自中国和香港的海鲜进口商,考察南澳的主要海鲜生产基地,包括石灰岩海岸(Limestone Coast)、林肯港(Port Lincoln)和科芬湾(Coffin Bay),为进一步拓展市场奠定了基础。不仅是龙虾,南澳洲的金枪鱼出口同样迎来爆发式增长。数据显示,截至2025年1月的一年内,南澳对华金枪鱼出口增长752%,出口额达930万澳元,展现出中国市场对澳洲优质海鲜的高度认可。更广泛来看,澳大利亚对中国的整体出口额在2025年1月达到42.1亿澳元,同比增长18.5%,进一步巩固了中国作为南澳最大贸易伙伴的地位。随着市场重新开放,南澳洲约250名持牌南方岩龙虾捕捞者成为主要受益者。这一市场回暖不仅为渔民带来直接经济收益,也促进了渔业供应链的整体复苏。此外,澳大利亚葡萄酒行业也在中国市场逐步恢复。据数据显示,2024年澳大利亚对华葡萄酒出口达7.79亿澳元,其中2025年1月单月出口额达1800万澳元,展现出两国贸易往来的积极趋势。南澳龙虾和金枪鱼出口的强劲复苏,为整个澳大利亚水产行业带来了信心。随着中国市场需求的持续回升,以及政府支持政策的进一步推进,南澳的海鲜出口预计将在未来几个月继续增长。行业专家认为,为确保市场可持续发展,南澳洲水产企业需要在稳定供应、提升品质、加强品牌推广等方面持续努力,以确保长期竞争力。目前来看,南澳龙虾行业的快速反弹无疑是中澳贸易回暖的重要信号,也为全球海鲜市场带来了积极影响。
新闻图片1052
俄罗斯狭鳕鱼糜逆袭:日本增 46%、中国涨 51%
据全俄渔业协会(VARPE)数据显示,俄罗斯狭鳕鱼糜在中国、日本和韩国等关键亚洲市场中表现亮眼,持续从美国和热带地区供应商手中抢占份额。在价格方面,俄罗斯生产商试图将 A 级鱼糜的亚洲到岸价推至每公斤 3 美元左右,俄罗斯渔业公司(RFC)首席执行官萨维利・卡尔普欣表示虽未完全实现,但已接近目标。他指出,美国和热带地区鱼糜的价格压力,使得这一目标在 A 季难以达成。2024 年 11 月计划对中国大客户到岸价为每公斤 2.90 美元,小客户 3 美元,实际 A 季价格略低。而美国狭鳕鱼糜生产商与日本进口商正讨论 A 季价格平均上涨 10%-15%,低等级涨幅小于 A 级。俄罗斯狭鳕鱼糜在不同亚洲市场呈现不同态势。在日本,2024 年俄罗斯鱼糜销量同比增长 46% 达 18,071 吨,但受进口配额限制,可能已达上限。其胜利是以美国及印度、越南热带鱼糜为代价,不过泰国销量有所增长。在中国,2024 年按 0303494 协调制度编码进口的俄罗斯冷冻狭鳕肉同比增长 51% 至 25,273 吨,主要抢占美国及印度、印度尼西亚鱼糜份额,越南略有增长。在初级鱼糜市场,俄罗斯凭借质量与服务优势获胜,但在次级鱼糜市场,因中国国内产品无需关税,竞争激烈,俄罗斯已将目标转向其他市场。俄罗斯国内市场也展现出强劲增长。目前约 2 万吨原料规模,且狭鳕消费量处于 20 年来最高水平。新船和工厂提升了产品质量,零售商开发新产品,推动了狭鳕鱼糜消费。对于韩国市场,卡尔普欣表示因 10% 的进口关税,RFC 需提供显著折扣,韩国市场虽销量不错,但不会成为主要增长驱动力,不太可能占销售额 15%-20% 以上。总体而言,俄罗斯狭鳕鱼糜在亚洲市场既有份额增长的机遇,也面临价格、竞争和关税等方面的挑战,未来市场表现值得持续关注。