美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
阿联酋迪拉姆兑人民币(AEDCNY) 1.8182
阿根廷比索兑人民币(ARSCNY) 0.0044
玻利维亚诺兑人民币(BOBCNY) 0.5665
巴西雷亚尔兑人民币(BRLCNY) 1.3212
加拿大元兑人民币(CADCNY) 4.7642
瑞士法郎兑人民币(CHFCNY) 8.0906
智利比索兑人民币(CLPCNY) 0.0067
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
捷克克朗兑人民币(CZKCNY) 0.3085
丹麦克朗兑人民币(DKKCNY) 1.0025
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0704
日元兑人民币(JPYCNY) 0.0425
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0149
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8264
墨西哥比索兑人民币(MXNCNY) 0.3582
马来西亚林吉特兑人民币(MYRCNY) 1.6423
挪威克朗兑人民币(NOKCNY) 0.7161
新西兰元兑人民币(NZDCNY) 3.7994
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
巴拿马巴波亚兑人民币(PABCNY) 6.6756
秘鲁新索尔兑人民币(PENCNY) 1.9402
菲律宾比索兑人民币(PHPCNY) 0.1053
瑞典克朗兑人民币(SEKCNY) 0.6732
新加坡元兑人民币(SGDCNY) 5.2219
泰铢兑人民币(THBCNY) 0.1982
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
土耳其里拉兑人民币(TRYCNY) 0.1347
新台币兑人民币(TWDCNY) 0.205
乌拉圭比索兑人民币(UYUCNY) 0.1665
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4043
新闻图片2137
美国扇贝市场量增价跌 主力规格价格全面下滑
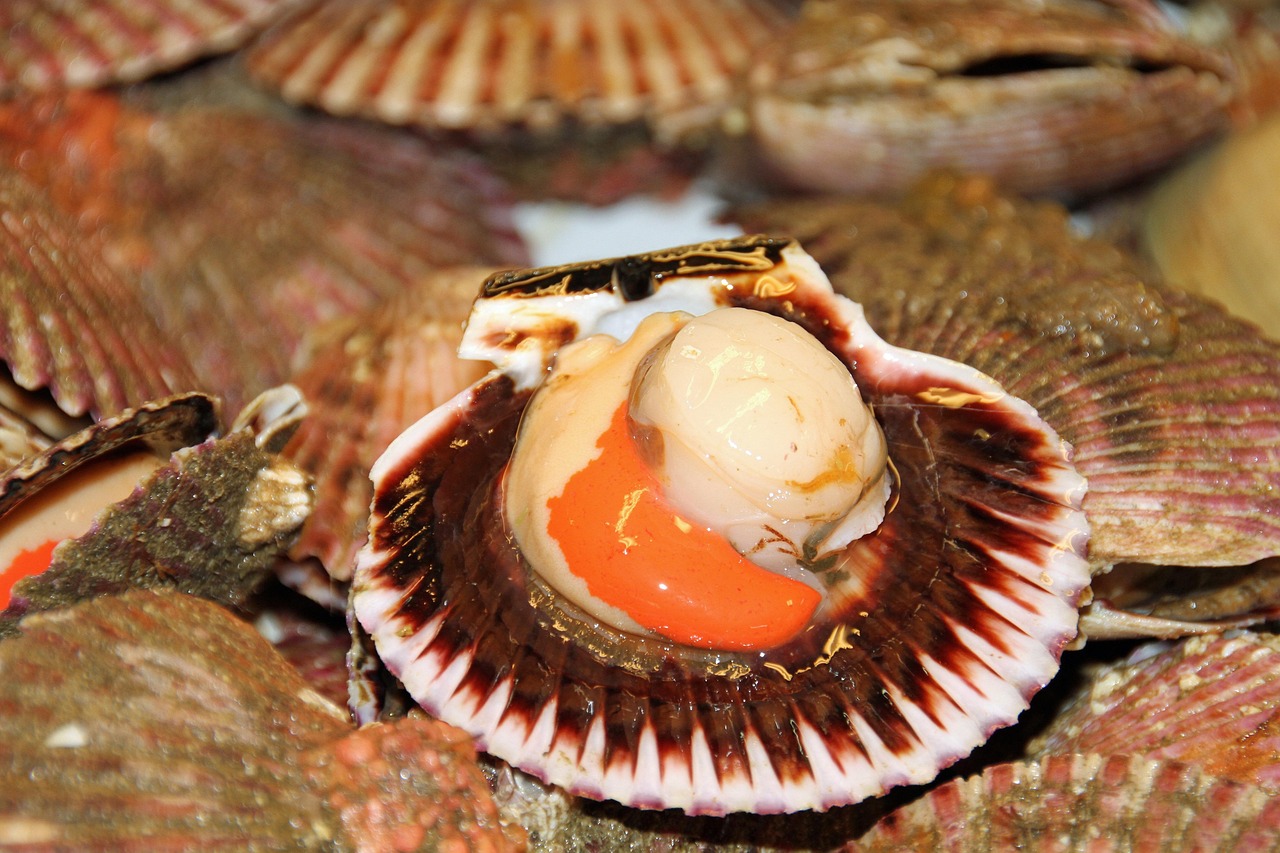
2025年第21周(5月19-25日),美国扇贝市场呈现"量价背离"的显著特征。据马萨诸塞州新贝德福德海鲜拍卖市场(BASE)最新数据,本周扇贝成交量突破50万磅大关,达到503,572磅(约228吨),创下860万美元的交易额,双双刷新本产季纪录。然而市场繁荣背后,价格下行压力持续加剧,全规格扇贝均价已跌至17.09美元/磅的产季新低。市场监测显示,各规格扇贝价格呈现普降态势。其中作为高端产品代表的U10规格(占比2%)周均价25.76美元,较前周下跌4.1%;U12规格(占比23%)的均价23.51美元/磅,周降3.1%;市场主力10-20规格(占比65%)跌幅更为显著,周降幅达11.2%,现报15.03美元/磅;小规格20-30(占比8%)均价14.10美元/磅,周降5.2%。美国国家海洋与大气管理局(NOAA)数据显示,本产季启动至今,受限准入船队累计捕捞量仅180万磅,完成年度配额1,700万磅的10.55%,较去年同期280万磅的捕捞量相去甚远。从业内结构看,82%的捕获来自开放水域,封闭区II和纽约湾贡献了剩余18%的产量。这种区域分布差异也间接影响了产品品质的稳定性 作为占据全美81%扇贝交易量的核心平台,BASE市场动态具有行业风向标意义。数据显示,该市场上季累计交易1,240万磅扇贝,实现2.138亿美元交易额。当前新贝德福德港仍保持全美最大扇贝卸货港地位,但弗吉尼亚等地的竞争正在加剧。市场观察人士表示,随着捕捞季深入,供需关系的再平衡将成为影响下半年价格走势的关键。
新闻图片2135
2025年俄罗斯海产品产量近200万吨 狭鳕鱼捕捞量超110万吨领跑
远东盆地占全国运输量的 77% 以上,不同地区的运输为年初的良好业绩做出了贡献。莫斯科—— 2025年迄今,俄罗斯渔船队已捕获199万吨水生生物资源,这标志着俄罗斯各海域在新的一年里取得了强劲的开局。俄罗斯联邦渔业局发布的这些数据凸显了俄罗斯在狭鳕、鳕鱼和鲱鱼等关键物种方面持续占据主导地位,并在多个战略渔区取得了显著增长。根据联邦渔业局(又称联邦渔业和海洋局)的官方监测系统, 截至 5 月 27 日,总捕捞量为 1,991.7 万吨,与去年同期相比,捕捞速度强劲,且多个流域的捕捞量均有小幅增长。远东盆地引领潮流 远东流域 仍然 是俄罗斯渔业的重镇,产量达 154.47万吨,占全国总产量的77%以上。仅狭鳕鱼就贡献了110.91万吨,进一步巩固了其作为俄罗斯最有价值经济鱼类的地位。紧随其后的是鳕鱼和太平洋鲱鱼,产量分别为5.83万吨和24.6万吨。该地区的鳕鱼捕捞量与2024年相比增加了2.7万吨。北部和波罗的海水域呈现温和增长 北部流域 的 捕捞量达到 13.78万吨,其中 鳕鱼(8.38万吨) 和 黑线鳕(2.37万吨) 产量均有所增长,其中黑线鳕比去年同期增加了1.8万吨。与此同时, 包括波罗的海在内的 西部流域的捕捞量为 4.14万吨,主要以 鲱鱼(2.59万吨) 和 波罗的海鲱鱼(1.22万吨) 为主。南部盆地蓬勃发展 亚速海 -黑海流域的 捕鱼量较 2024 年大幅 增长 35.4%,达到 1.93 万吨,这主要得益于 凤尾鱼捕捞量 的激增,凤尾鱼捕捞量增加了 3.4 万吨,达到 1.26 万吨。更内陆的 伏尔加河-里海流域 产量为 4.2万吨,其中鲱鱼产量再次位居榜首,达 2.15万吨,比去年增加了1.3万吨。传统淡水鱼类产量增加了7.8万吨。扩大全球影响力 除国内水域外,俄罗斯船队 在 外国专属经济区(EEZ)、公海和常规国际捕鱼区共捕捞了 19.72万吨,同比 增长11.5% ( 即2.03万吨)。这体现了俄罗斯为提升在全球海产品供应链中的地位并降低区域波动风险而做出的战略努力。保持势头 作为全球最大的海产品生产国之一,俄罗斯今年迄今的强劲表现展现了其渔业的韧性和多元化。多个品种和地区的产量持续增长也表明船队作业、鱼类资源管理以及有利的生物条件均有所改善。这些数据可以作为早期指标,预示今年俄罗斯渔业可能迎来丰收年,特别是如果目前的趋势在国内水域和国际区域持续下去的话。
新闻图片2111
秘鲁鱿鱼捕捞限额上调至29万吨 渔期延至8月底
近日,秘鲁生产部(PRODUCE)通过第00180-2025-PRODUCE号决议,正式批准调整2025年第一阶段巨型鱿鱼(Dosidicus gigas)的最大允许捕捞总量(LMCTP),从原本的19万吨提高至29万吨,捕捞期延长至2025年8月31日。这项调整基于秘鲁海洋研究所(IMARPE)提供的评估报告。IMARPE的技术报告显示,目前巨型鱿鱼的资源储量充足,建议通过调整捕捞限额,以便更好地实现可持续利用。“这是一次基于技术评估的决策,能帮助我们更加负责任地开发这一对国家战略意义重大的渔业资源,为渔业行业带来稳定,并为沿海地区创造更多经济机会。我们正在守护一个持续增长的渔业经济。”渔业与水产养殖副部长赫苏斯·巴里恩托斯(Jesús Barrientos)表示。新的捕捞限额符合科学预测,有助于确保合理利用资源。IMARPE报告指出,虽然巨型鱿鱼的生物量仍处于恢复阶段,但考虑到当前海洋条件,相关部门将持续跟踪管理情况,以确保渔业活动在不破坏生态平衡的前提下进行。此次规定还将渔期延长至2025年8月底,为捕捞作业提供更多时间,也有助于渔民和加工企业更好地安排生产计划。巨型鱿鱼是秘鲁最重要的水产资源之一,不仅捕捞量大,还在促进就业、推动出口附加值产品等方面发挥着重要作用。对这一资源进行科学规范的管理,将有助于巩固秘鲁作为全球主要鱿鱼生产国的领先地位。
新闻图片2116
南非牛油果输华新产季开启 首批2柜到港直面秘鲁竞争
标志着南非牛油果输华新产季正式开启,也是南非牛油果对华出口的第一个完整产季。首批南非牛油果共计 2 柜,由南非 ZZ2 生产, Core Fruit 出口, Mission Produce Inc 在中国的合作伙伴牛油果先生负责分销。国际果蔬报道记者采访了牛油果先生中国副总经理史女士,据介绍由于现在秘鲁牛油果已经进入了大量到货阶段,目前公司在前期先试进了 3 柜南非牛油果,投入市场看一下客户反馈。去年 10 月南非牛油果才首次输华,仍然需要时间去测试市场的接受度情况。海关总署数据显示, 2024 年秘鲁牛油果进口量占了中国牛油果进口总量的 77%,大量抵达中国市场的时间可以从 3 月持续到 9 月。而南非牛油果的出口季节为 3 月至 11 月,其中 5 月至 8 月正好与秘鲁的到货时间重叠。史女士表示,与秘鲁牛油果相比,南非牛油果在价格上缺乏竞争力。而且秘鲁牛油果的品质在不断提升,再加上钱凯港的开通,海运时效也会更有保障。现在南非供应商已经可以根据中国市场需求定制装货规格和包装,但是仍需要在价格和品质上形成优势,或者供应期与秘鲁到货高峰错开,才能在中国市场上与秘鲁牛油果展开竞争。在谈到国内牛油果消费市场现状时,史女士认为最近几年中国牛油果市场的消费习惯有了很大的改变。随着越来越多消费者对牛油果的认知度和接受度增加,中国市场对牛油尤其是对熟果的需求也随之增加。现在牛油果的食用场景正变得广泛,新兴茶饮、餐饮市场开发出的牛油果搭配也更加多元化, 餐饮和零售市场占比大约在 3:7。史女士表示,国内牛油果的价格主要受到国际市场价格、发货量以及中国市场供需关系的影响,但整体变化幅度在合理范围内,全年度的价格相对稳定。
新闻图片2106
挪威三文鱼对华出口激增188% 市场份额创新高
4月对华出口同比增长188%,中国跃升为挪威三文鱼全球第三大市场——在经济增速放缓的背景下,挪威三文鱼为何逆势爆发?本篇文章原载于挪威行业媒体 IntraFish,由 挪威海产局中国区总监 毕思明 撰写,结合最新出口数据,全面解析挪威三文鱼亮眼表现背后的原因。毕思明 挪威海产局中国区总监 5月初,当全球海产行业齐聚巴塞罗那时,挪威4月的海产品出口数据也陆续出炉。三文鱼再次成为焦点: 挪威对华出口三文鱼达到8,224吨,同比激增188%,使中国一跃成为挪威三文鱼出口的第三大市场。那么,中国市场究竟发生了什么?经济增速放缓、消费市场疲软的预期为何未成真?三文鱼市场反而逆势上扬——以下是增长背后的关键原因。三文鱼品类强势增长 过去一年,中国的三文鱼品类增长强劲。2024年第四季度,该品类增长近30%。进入2025年,这一势头仍在延续,其中挪威传统优势产品—— 冰鲜三文鱼整鱼的增速尤为显著,今年前四个月增长达38%。价格只是部分原因 增长早已开始 价格固然是市场的关键因素,今年挪威三文鱼价格确实有所下降。目前对华出口均价已降至每公斤100克朗以下,同比降幅达25%。4月冰鲜三文鱼整鱼的平均出口价格为86.13克朗。然而,早在今年2月全球价格下跌的四个月之前,中国三文鱼市场销量就已开始以约30%的速度增长,且全球其他市场并未因降价出现类似增长,说明 这波增长不仅仅是价格驱动,需求是真实存在的。市场份额创历史新高 相比其他亚洲市场,挪威三文鱼在中国的市场份额一直相对较低。各产地和品牌之间竞争激烈,进口商和批发商在采购时除关注质量外,价格仍是核心考量。过去四年,挪威三文鱼在华整体市场份额在38%-43%间波动,冰鲜三文鱼整鱼份额为46%-49%,月度份额偶尔突破50%大关——直到今年。今年3月,挪威三文鱼整体市占率升至62%,并且在 4月继续攀升至67%,创下过去10多年来的最高纪录。在这背后,近期挪威三文鱼 有竞争力价格 是份额增长的重要推手,同时中国市场偏爱的大规格三文鱼供应也十分充足。尽管中国市场对挪威原产地有强烈偏好,但愿意为此支付的溢价也是有限的。如今,他们能以合理价格买到最优品质的三文鱼。新兴渠道驱动增长 在中国,三文鱼的销售渠道并不能简单分为传统商超、电商、餐饮。小红书、抖音等平台的直播和社交销售已成为主流渠道,甚至加工厂也通过直播工厂实况促销。数百名个人主播通过直播或社群团购销售。近年来,中国三文鱼加工厂迅速增加,目前约有15-20家,更多工厂在建。其产品主要供应现代零售及线上平台,显示该渠道需求已超当前产能。预计这些工厂将推动新销售模式的创新。另一种新兴渠道是“三文鱼刺身小店”:商家将三文鱼切片制成刺身或寿司,在居民区以外卖形式销售。顾客可堂食,但大部分订单通过配送平台完成,运费非常低。这类店铺就像“街头刺身档口”,消费者下单时甚至无需区分它是餐厅、商店还是加工点。三文鱼正走进更多城市、更多消费者 中国地域辽阔,超过100座城市人口超百万,而城市群体正在快速壮大。牛津经济研究院预测,2020至2030年中国将新增1.45亿中产人口。过去一年,三文鱼在低线城市的普及程度显著提升。以往这类产品主要集中在一线城市和省会城市,如今已经深入渗透到更广阔的市场。无论是在日料餐厅、零售商的线下门店和线上商城,还是通过新兴的电商渠道,现在连中国小城市的消费者也能轻松享受到送货上门的三文鱼。