美元兑人民币(USDCNY) 6.6711
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8503
澳大利亚元兑人民币(AUDCNY) 4.6795
英镑兑人民币(GBPCNY) 8.9286
阿联酋迪拉姆兑人民币(AEDCNY) 1.8162
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5554
巴西雷亚尔兑人民币(BRLCNY) 1.2382
加拿大元兑人民币(CADCNY) 4.771
瑞士法郎兑人民币(CHFCNY) 8.0841
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.6711
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8503
澳大利亚元兑人民币(AUDCNY) 4.6795
英镑兑人民币(GBPCNY) 8.9286
捷克克朗兑人民币(CZKCNY) 0.3068
丹麦克朗兑人民币(DKKCNY) 0.9973
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.07
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0147
美元兑人民币(USDCNY) 6.6711
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8503
澳大利亚元兑人民币(AUDCNY) 4.6795
英镑兑人民币(GBPCNY) 8.9286
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8255
墨西哥比索兑人民币(MXNCNY) 0.3551
马来西亚林吉特兑人民币(MYRCNY) 1.6499
挪威克朗兑人民币(NOKCNY) 0.7224
新西兰元兑人民币(NZDCNY) 3.7439
美元兑人民币(USDCNY) 6.6711
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8503
澳大利亚元兑人民币(AUDCNY) 4.6795
英镑兑人民币(GBPCNY) 8.9286
巴拿马巴波亚兑人民币(PABCNY) 6.6711
秘鲁新索尔兑人民币(PENCNY) 1.9272
菲律宾比索兑人民币(PHPCNY) 0.1047
瑞典克朗兑人民币(SEKCNY) 0.6775
新加坡元兑人民币(SGDCNY) 5.2192
泰铢兑人民币(THBCNY) 0.1978
美元兑人民币(USDCNY) 6.6711
欧元兑人民币(EURCNY) 7.446
港元兑人民币(HKDCNY) 0.8503
澳大利亚元兑人民币(AUDCNY) 4.6795
英镑兑人民币(GBPCNY) 8.9286
土耳其里拉兑人民币(TRYCNY) 0.134
新台币兑人民币(TWDCNY) 0.2045
乌拉圭比索兑人民币(UYUCNY) 0.1659
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4014
新闻图片4168
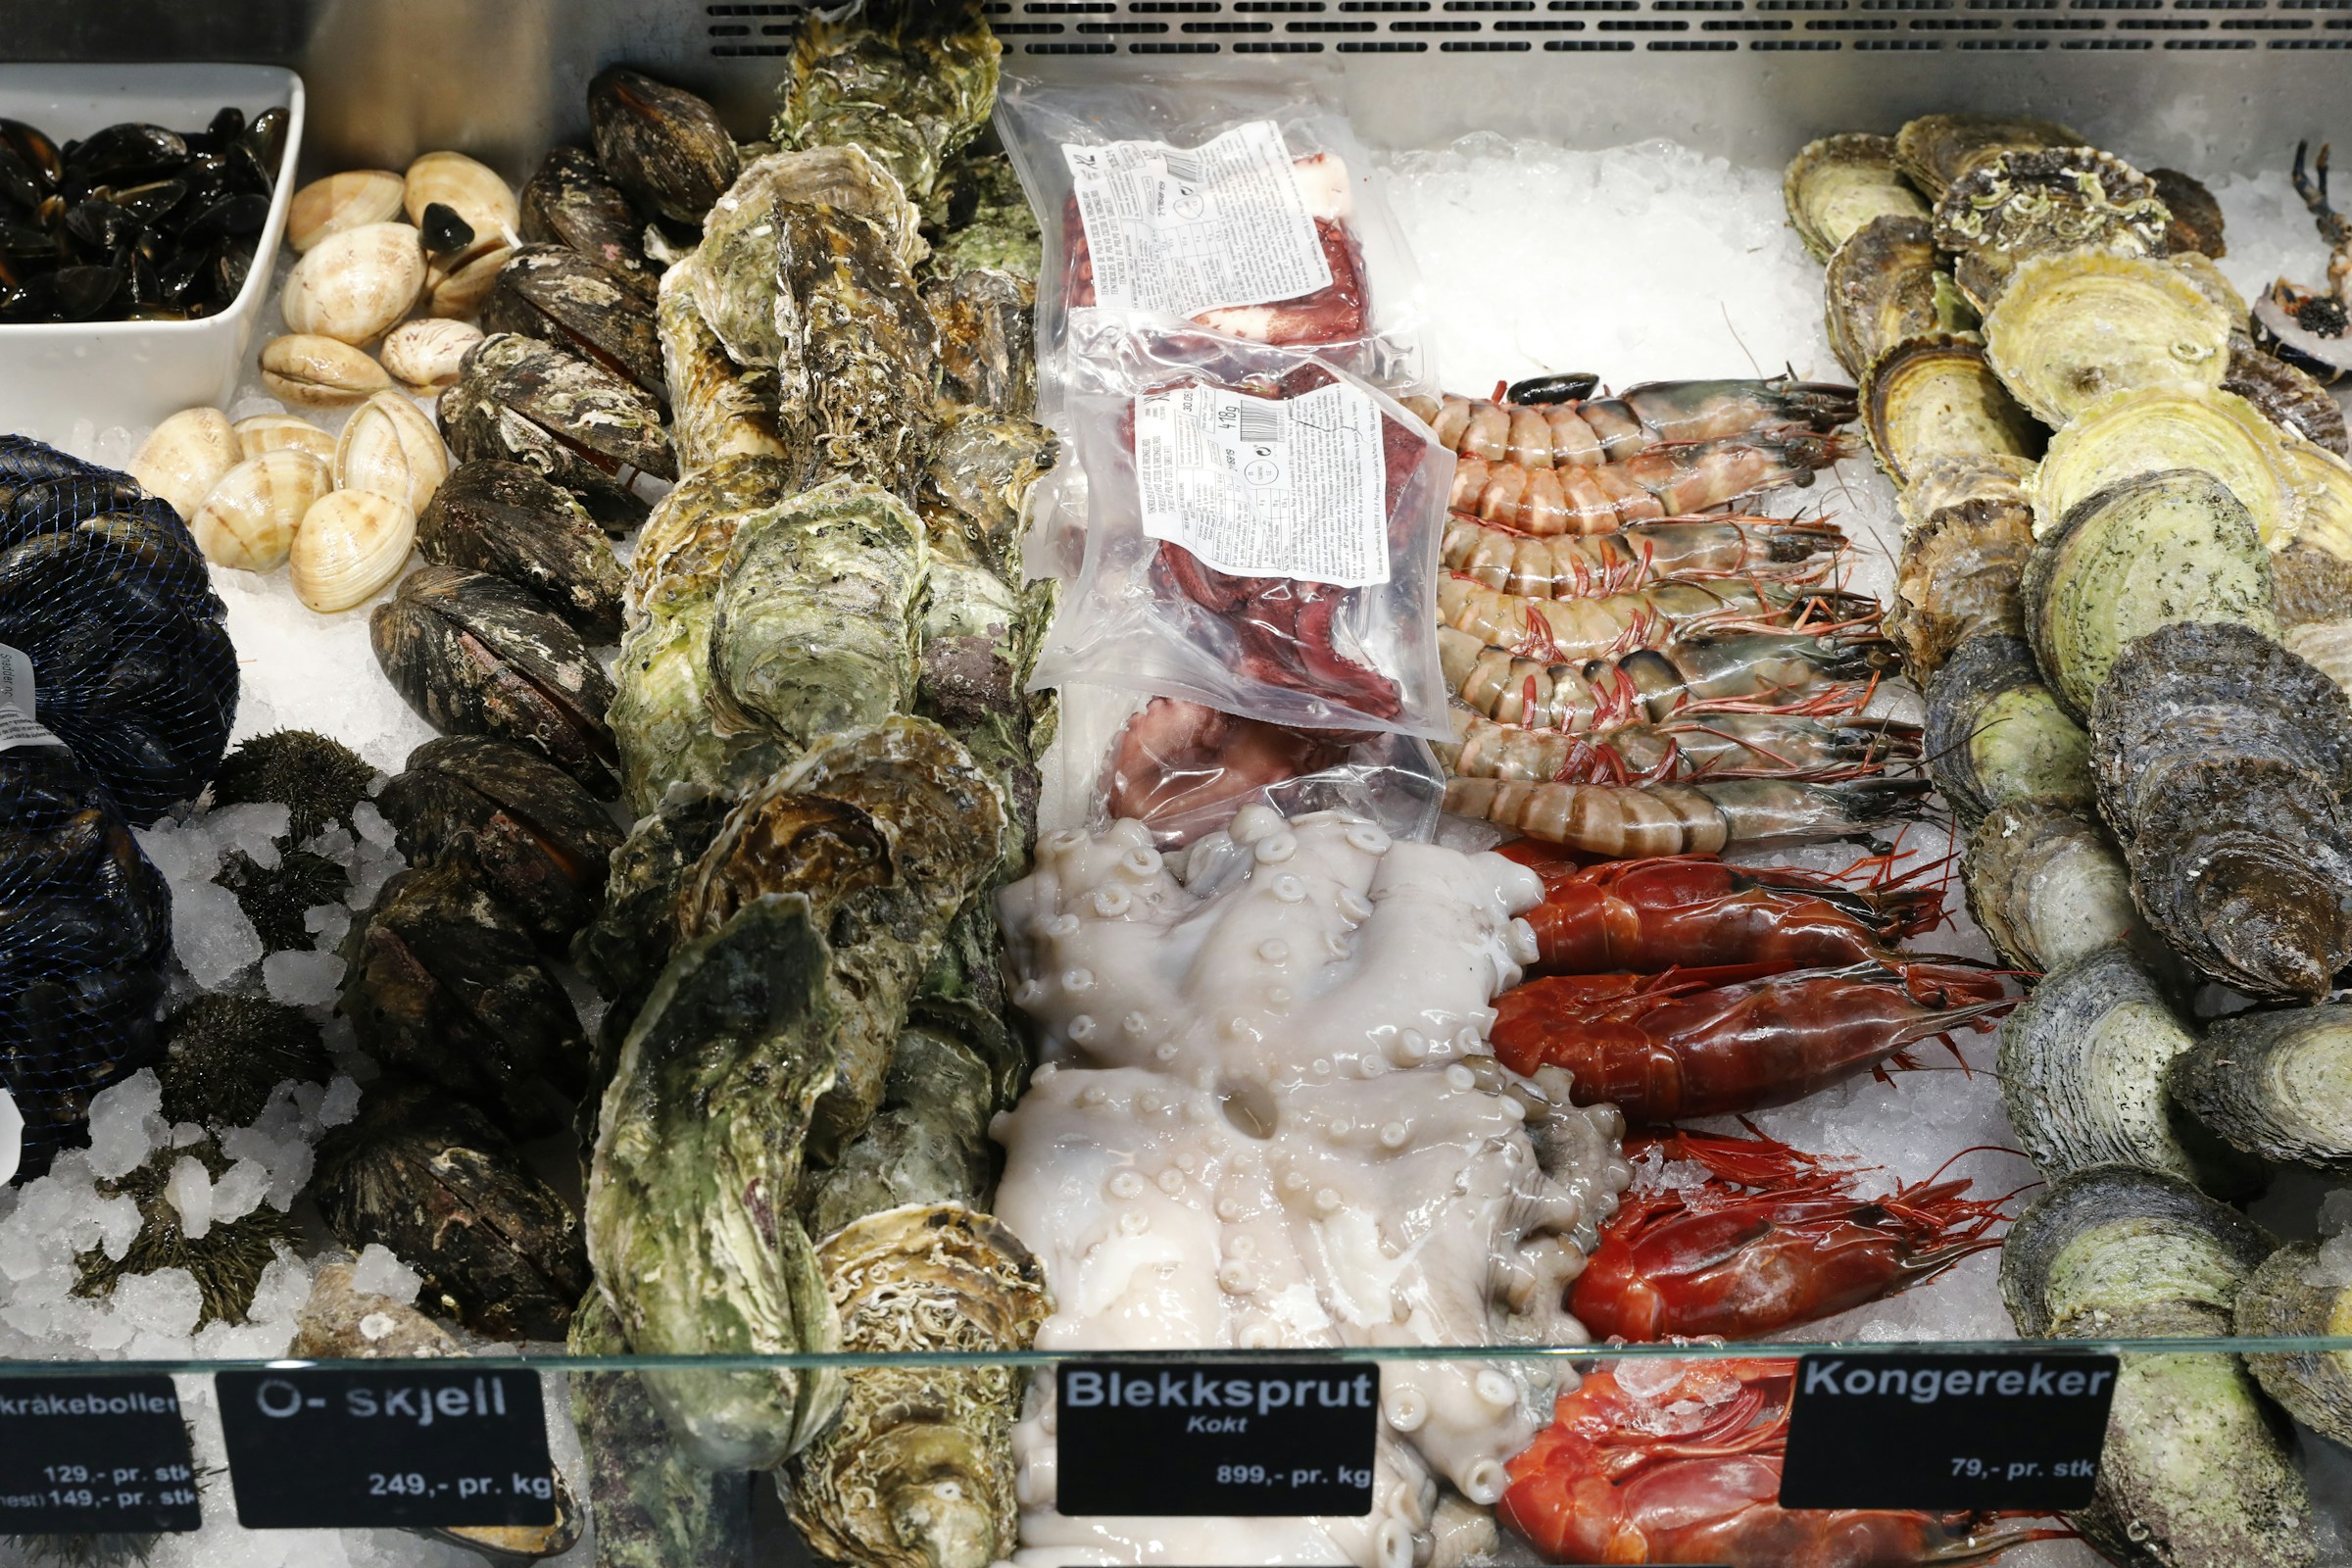
智利海产对韩、俄出口激增超20% 对中国出口反降8.7%
2025年10月,智利海产品出口额在经历数月连续增长后出现小幅回调,单月出口总额7.88亿美元,同比微降2.5%。但1-10月累计出口额达74.2亿美元,同比增长4.6%,展现出产业在复杂全球环境下的韧性。养殖鲑鳟类产品持续支撑基本盘,野生物种及区域市场表现分化明显。智利海产品结构性优势显著,水产养殖的旗舰产品——鲑鱼(Salmon,主要为大西洋鲑 Salmo salar)和鳟鱼(Trout,主要为虹鳟 Oncorhynchus mykiss)前10个月共创收53.5亿美元,同比增长3.1%,占总出口额的72%,成为绝对主力。野生捕捞物种表现分化:智利竹荚鱼(Chilean jack mackerel, Trachurus murphyi)出口额大幅增长21.5%至4.41亿美元;贻贝(Mussel,主要为智利贻贝 Mytilus chilensis)稳定增长5.5%至2.84亿美元;墨鱼(Cuttlefish)表现尤为抢眼,出口额飙升77.4%至2.58亿美元;而鱼油(Fish oil)成为主要品类中唯一下滑品种,出口额下降19.1%至2.38亿美元。从出口市场看,美国作为第一大买家地位稳固,1-10月进口额24.4亿美元,微增1.2%;日本作为第二大市场表现强劲,进口额10.5亿美元,增长10.2%;巴西作为第三大市场进口额7.32亿美元,下降7.7%。亚洲市场分化显著:对韩国出口增长23%,对俄罗斯出口激增51.6%;而中国作为重要市场持续低迷,进口额下降8.7%至6.01亿美元。欧洲市场中,对西班牙出口表现良好,增长12.9%。尽管10月单月数据出现2.5%的小幅回调,但前10个月累计4.6%的增长表明智利海产品产业在全球经济复杂环境下仍具韧性。养殖鲑鳟类的稳定输出与竹荚鱼、墨鱼等野生物种的亮点表现,共同支撑了整体出口的基本面。多元化的市场布局(美日稳健、韩俄高增长)部分抵消了中国市场的下滑压力,显示出智利海产品在全球贸易格局中的适应性。
新闻图片4169
越南龙虾对华出口暴增数倍 前三季度斩获17 365吨成最大赢家 澳大利亚复苏至5 529吨
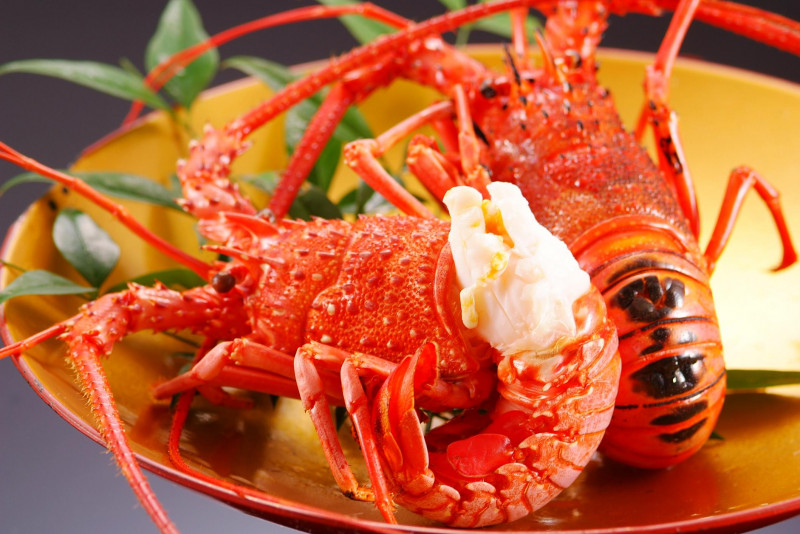
2025年前三季度,中国龙虾(Lobster,包含美洲螯龙虾Homarus americanus及多种岩龙虾 Spiny lobster, Panulirusspp.)进口市场在总量持续扩张的背景下,经历了深刻的供应链重构。进口总量达49,888公吨,同比增长13%;进口总额近16亿美元,增幅22%,显示单价显著提升,实现连续第四年增长。地缘政治因素取代纯市场因素,成为主导贸易流向的关键力量。加拿大波龙(Homarus americanus)对华出口遭遇重挫。前三季度,中国进口加拿大波龙13,677吨,价值3.278亿美元,同比分别暴跌39%和38%。加拿大龙虾理事会指出,其产品面临高达32%的综合进口关税(含报复性关税),在中国市场完全失去价格竞争力。美国龙虾(Lobster美洲螯龙虾Homarus americanus)处境同样艰难,对华出口量4,838吨,价值1.219亿美元,同比分别下降10%和19%。尽管美国龙虾综合关税税率降至17%,但仍不足以扭转竞争劣势,且亚太地区竞争日益激烈。越南和澳大利亚成为此轮市场重构的最大受益者。越南主要出口养殖的岩龙虾(Spiny lobster,如锦绣龙虾 Panulirus ornatus、波纹龙虾Panulirus homarus),对中国出口量暴增至17,365吨,价值5.563亿美元,同比出现数倍增长。澳大利亚在2024年底摆脱对华出口禁令后,其野生澳洲岩龙虾(Southern rock lobster, Panulirus cygnus)出口快速恢复,前三季度达5,529吨,价值2.959亿美元。两国产品享受零关税或低关税优势,直接抢占加美市场份额。中国龙虾进口总额增幅(22%)高于进口量增幅(13%),显示进口单价显著提升。供应链重构持续深化,地缘政治因素(如关税政策)取代传统市场因素(如价格和质量),成为主导贸易流向的核心。加拿大和美国出口商被迫更多依赖国内市场,但无法完全替代中国市场的规模和频率,而越南和澳大利亚凭借关税优势持续扩大份额。
新闻图片4127
澳洲核果:主产区进入采收高峰 果品表现优异
据澳大利亚夏果协会(Summerfruit Australia)消息,协会董事会对本季充满期待,核果(桃、油桃、李、杏等)果品品质与果径表现均呈现良好态势。“种植者对丰收前景充满信心,”协会主席 Dean Morpeth 表示。“今夏我们将重拾澳大利亚国民水果的桂冠,不仅外观诱人,风味更胜往昔。” 协会副主席 Frank Frappa 补充道:“虽然 Swan Hill 产区启动较去年有所推迟,但这反而让产季回归正常周期。” 目前各主产区已逐步进入采收高峰,预计未来数周内水果将登陆超市货架。澳大利亚夏果种植遍布各州,涵盖维多利亚、昆士兰、新南威尔士、南澳大利亚、西澳大利亚及塔斯马尼亚。“昆士兰产区的早熟果已进入采收高峰,”昆州理事 Tony Dugdell 评论道。“树上优质大果的表现为后续产区树立了良好标杆。我们的桃子和油桃已上市,李子和杏也将紧随其后。” 新州理事 Scott Dunk 补充说:“经历充沛的冬春降水后,我们的种植园已为优质核果产季奠定基础。虽然成熟期较去年推迟10~14天,但长势喜人——转眼间这些美味就会装满您的果篮!” 西澳与南澳两大产区同样表现不俗。西澳理事 Anthony Caccetta 表示:“得益于寒冷冬季与充足降水,坐果情况理想,果树生机勃勃。” 南澳理事兼协会财务主管 Tim Grieger 对此认同:“尽管春季偏干,但果树健康,坐果良好,果径较去年更有提升。”