美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4349
港元兑人民币(HKDCNY) 0.8516
澳大利亚元兑人民币(AUDCNY) 4.697
英镑兑人民币(GBPCNY) 8.881
阿联酋迪拉姆兑人民币(AEDCNY) 1.8192
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5569
巴西雷亚尔兑人民币(BRLCNY) 1.247
加拿大元兑人民币(CADCNY) 4.7619
瑞士法郎兑人民币(CHFCNY) 8.058
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4349
港元兑人民币(HKDCNY) 0.8516
澳大利亚元兑人民币(AUDCNY) 4.697
英镑兑人民币(GBPCNY) 8.881
捷克克朗兑人民币(CZKCNY) 0.3049
丹麦克朗兑人民币(DKKCNY) 0.9951
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0701
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0146
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4349
港元兑人民币(HKDCNY) 0.8516
澳大利亚元兑人民币(AUDCNY) 4.697
英镑兑人民币(GBPCNY) 8.881
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8268
墨西哥比索兑人民币(MXNCNY) 0.3588
马来西亚林吉特兑人民币(MYRCNY) 1.6396
挪威克朗兑人民币(NOKCNY) 0.7174
新西兰元兑人民币(NZDCNY) 3.7538
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4349
港元兑人民币(HKDCNY) 0.8516
澳大利亚元兑人民币(AUDCNY) 4.697
英镑兑人民币(GBPCNY) 8.881
巴拿马巴波亚兑人民币(PABCNY) 6.68
秘鲁新索尔兑人民币(PENCNY) 1.9361
菲律宾比索兑人民币(PHPCNY) 0.104
瑞典克朗兑人民币(SEKCNY) 0.6714
新加坡元兑人民币(SGDCNY) 5.2138
泰铢兑人民币(THBCNY) 0.1979
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4349
港元兑人民币(HKDCNY) 0.8516
澳大利亚元兑人民币(AUDCNY) 4.697
英镑兑人民币(GBPCNY) 8.881
土耳其里拉兑人民币(TRYCNY) 0.1344
新台币兑人民币(TWDCNY) 0.2059
乌拉圭比索兑人民币(UYUCNY) 0.1663
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.402
新闻图片4696
阿根廷牛肉出口量下降但收入激增 1—11月出口额同比增长近28%
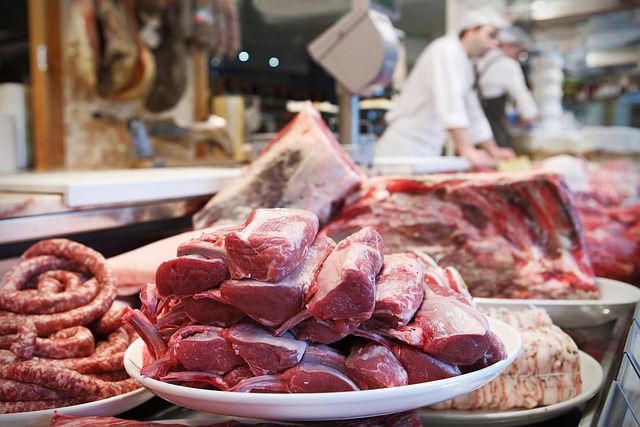
据阿根廷出口生产者协会(APEA)援引行业数据报道,2025年前11个月阿根廷牛肉出口在数量上仍低于去年同期,但出口收入大幅增长,呈现“量降价升”的明显趋势。数据显示,2025年1月至11月,阿根廷累计出口冷鲜和冷冻牛肉约65.48万吨,同比减少7.9%;但出口额达到约35.31亿美元,同比大增27.7%。仅在今年11月,牛肉出口量约6.45万吨,出口额约3.656亿美元。与10月相比,出口量下降5.4%,出口额则减少7.9%。但与2024年11月相比,出口量下降4.9%,出口额却增长36.6%,显示价格在过去一年显著回升。11月份牛肉平均出口价格为每吨5670美元,较10月下跌2.7%,但比2024年11月的3949美元上涨43.6%。自2022年5月以来,主要出口市场的价格长期走弱,但从2025年第二季度中期开始出现部分回升,目前价格仍比2022年4月的峰值低约630美元。中国继续稳居阿根廷牛肉最重要的海外市场。2025年11月,出口至中国的商品包括1.76万吨带骨牛肉及碎骨,价值3730万美元;以及2.84万吨去骨牛肉,价值1.492亿美元。中国当月占阿根廷牛肉出口量的71.4%,前11个月累计占比为70.1%。11月对中国出口的去骨牛肉均价约为每吨5250美元,仍明显低于2022年5月峰值5900美元。牛副产品及相关制品同样保持稳定需求。2025年11月,相关出口量为9800吨,出口额2380万美元,平均出口价略高于每吨2430美元,其中牛舌价格最高,超过每吨4430美元。1月至11月,牛副产品累计出口11.2万吨,出口额约2.299亿美元。过去12个月(2024年12月至2025年11月),阿根廷冷鲜及冷冻牛肉出口总量达到71.38万吨,出口额约37.95亿美元。
新闻图片4697
阿根廷2025年牛肉出口创下历史纪录 在出口量下降的情况下仍实现35.31亿美元进账
据阿根廷出口生产者协会(APEA)发布的数据,2025年前11个月阿根廷牛肉出口收入达到35.31亿美元,创下该期间有记录以来的最高水平。这一数字比2024年同期的28.84亿美元增长27.7%,也超过了此前纪录保持者2022年的32.89亿美元。值得注意的是,这一历史性增长发生在出口量减少的背景下。1—11月阿根廷出口牛肉总量为65.48万吨,同比下降7.9%。出口量减少但收入增长,反映出2025年国际牛肉价格明显回升,成为推动出口业绩创新高的关键因素。11月单月出口6.45万吨,同比下降4.9%,比10月也减少5.4%;但出口额达3.656亿美元,同比激增36.6%。11月牛肉平均出口单价为每吨5670美元,比去年同期上涨43.6%,尽管仍低于2022年4月的历史高位,但自2025年第二季度以来价格回升趋势明显,扭转了自2022年5月持续下跌的局面。在过去12个月(2024年12月至2025年11月),阿根廷牛肉出口累计达71.38万吨,收入约37.95亿美元。然而,出口创纪录的同时,阿根廷本地屠宰业却面临明显压力。随着牛只供应紧张、原料价格大幅上涨,许多 frigoríficos(屠宰企业)提前放假、降低屠宰量,盈利空间受到严重挤压。根据行业数据,6月至11月期间活牛价格累计上涨51.6%,剔除通胀后实际涨幅达35.1%,为近15年来最高。行业人士指出,由于阿根廷牛群规模偏紧,2026年预计仍将面临原料不足、成本高企的困境。尽管国际市场对阿根廷有利——全球主要牛肉出口国预计在2026年出现供应下降,美国农业部(USDA)预测阿根廷出口量可能增长6.6%、突破80万吨——但在国内成本压力不缓解的情况下,屠宰业盈利前景依旧艰难。与此同时,阿根廷全国牛群总量依然未能恢复到2007—2009年损失的大规模水平,目前只恢复了其中的5%至7%,继续限制供应端增幅。
新闻图片4698
巴西反垄断机构盯上美国肉类加工企业 或与美司法部展开联动调查
据巴西媒体报道,巴西反垄断监管机构——经济防卫行政委员会(Cade)正准备审查美国肉类加工行业是否存在可能影响巴西市场的反竞争行为。Cade 的技术部门预计将向美国司法部(DOJ)提出正式询问,以了解美国方面正在调查哪些企业及哪些涉嫌操纵市场的行为。这项行动源于巴西参议员 Izalci Lucas 提交的一封正式信函,他要求 Cade 调查“美国境外企业可能实施的、并对巴西经济产生影响的反竞争行为”。信中特别关注大型跨国肉类集团在美国的经营方式,以及其全球业务可能对巴西肉类市场造成的结构性影响。据 Valor 取得的官方文件显示,美国总统唐纳德·特朗普曾要求司法部调查由外国资本控制的美国肉类加工企业,包括是否存在串通、价格固定、操纵市场价格等违法行为。特朗普当时指称,美国肉价高企与加工厂“人为推高价格”有关。然而,美国肉类协会(North American Meat Institute)否认了这些指控,称美国加工厂过去一年多一直在亏损运营,市场交易完全透明。协会强调,虽然零售肉价上涨,但由于活牛价格创新高,美国肉类加工商正面临严重成本压力,预计这种局面将在2026年继续。参议员 Lucas 在信中指出,巴西企业在全球肉类供应链中的地位意味着,美国市场任何反竞争行为都可能影响巴西。例如,JBS 是美国最大肉类生产商,Marfrig(现为 MBRF)旗下的 National Beef 是美国第四大生产商,并拥有全行业最高的利润率之一。Cade 下一步将依据美国司法部提供的信息决定是否展开正式调查。
新闻图片4707
巴新金枪鱼产能扩张加速
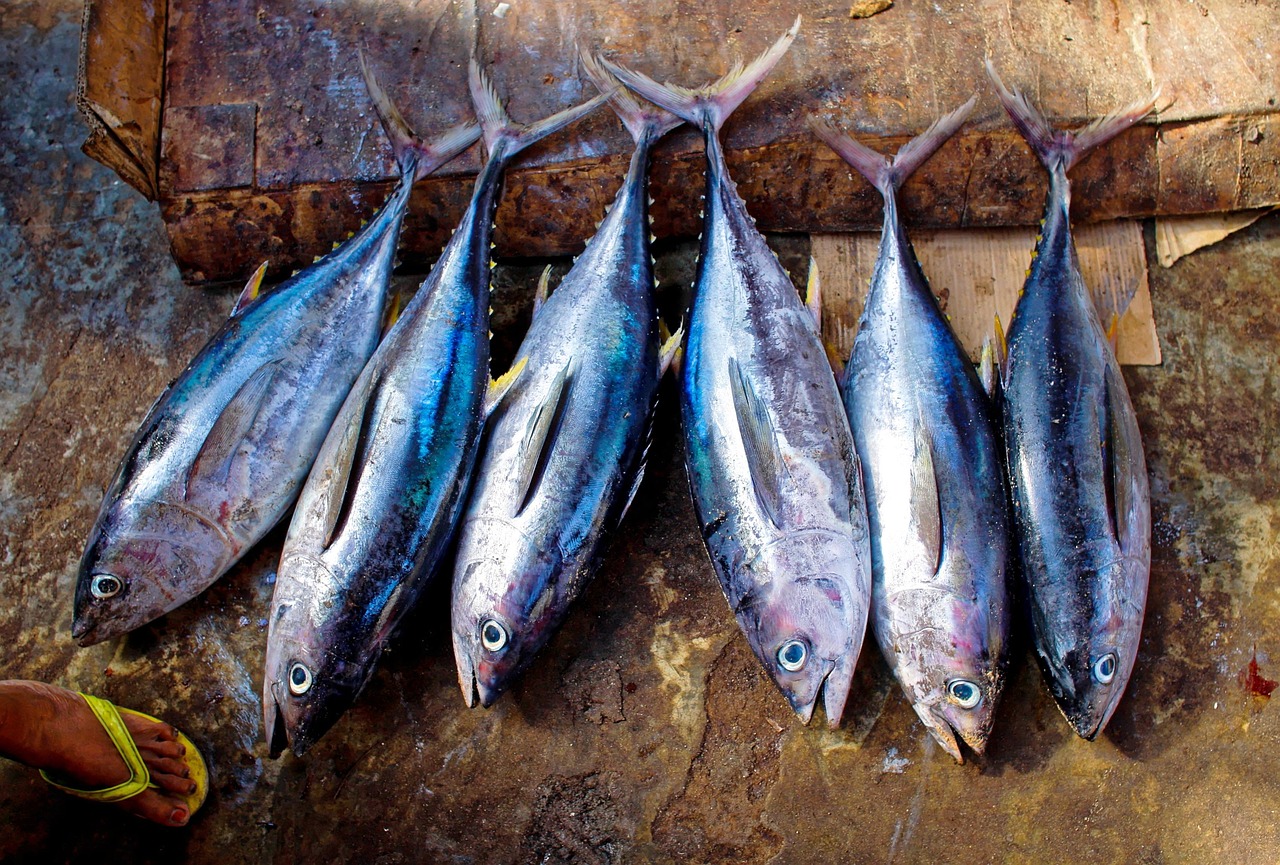
巴布亚新几内亚(PNG)金枪鱼产业在船队规模扩大和本地加工能力提升的推动下,出口规模持续放大。巴新渔业行业协会(FIA)首席运营官马塞洛·伊达尔戈表示,过去两年进入巴新海域作业的渔船数量明显增加,带动捕捞量和对外供应同步上行。联合国粮农组织数据显示,2024年巴新金枪鱼捕捞量约占全球总量的18%,在全球金枪鱼核心产区——中西太平洋渔区中,巴新已成为关键一极。捕捞端的增长在2024年尤为突出。巴新全年金枪鱼捕捞量同比大增58%,达到26.8万吨;2025年前11个月捕捞量为24.9万吨,全年水平预计仍高于上一年。经历2024年黄鳍金枪鱼异常高产后,2025年物种结构回归常态,鲣鱼占比约60%。目前在巴新专属经济区内作业的渔船已超过50艘,主要活动集中在本国水域,而非更广泛的瑙鲁协定(PNA)海域。外资船队成为扩张的重要力量。台湾富源渔业集团持续向巴新MSC认证渔业增派围网船,韩国东远产业计划在2026年前部署多艘金枪鱼船只,台湾国雄渔业旗下船队也已加入。所有船舶航迹通过FIA与Global Fishing Watch的联合系统进行监控,同时配合多项ESG项目,强化合规与可追溯性。加工端是巴新政策着力的另一核心。政府通过船日制度、返利机制以及登陆比例要求(外籍船35%、本国船25%)推动原料在地加工。2024年本地金枪鱼加工量突破11.9万吨,五家罐头厂合计约950吨/日的产能已满负荷运转。年内,拉埃的Majestic Tuna工厂复产,日产能提升至220吨;菲律宾Frabelle集团完成扩建,产能提高约30%。此外,RD集团与巴新政府计划在马当建设日产300吨的新厂,进一步抬升本地加工上限。放眼区域层面,中西太平洋渔业委员会(WCPFC)数据显示,2024年该区域金枪鱼捕捞量创历史新高,占全球总量的一半以上,鲣鱼刷新纪录,而黄鳍和大眼金枪鱼价值下滑明显。尽管资源端强劲,价格回落导致整体产值下降,但围网渔业凭借高产量和较低燃油成本维持相对稳健。对巴新而言,持续扩张的船队、满负荷运转的加工体系以及对可持续和治理体系的强化,正在重塑其在全球金枪鱼供应链中的地位。
新闻图片4703
秘鲁大赤鱿渔业监管强化获显著进展 卫星监控覆盖扩47% 秘鲁加强对其鱿鱼渔业的管控
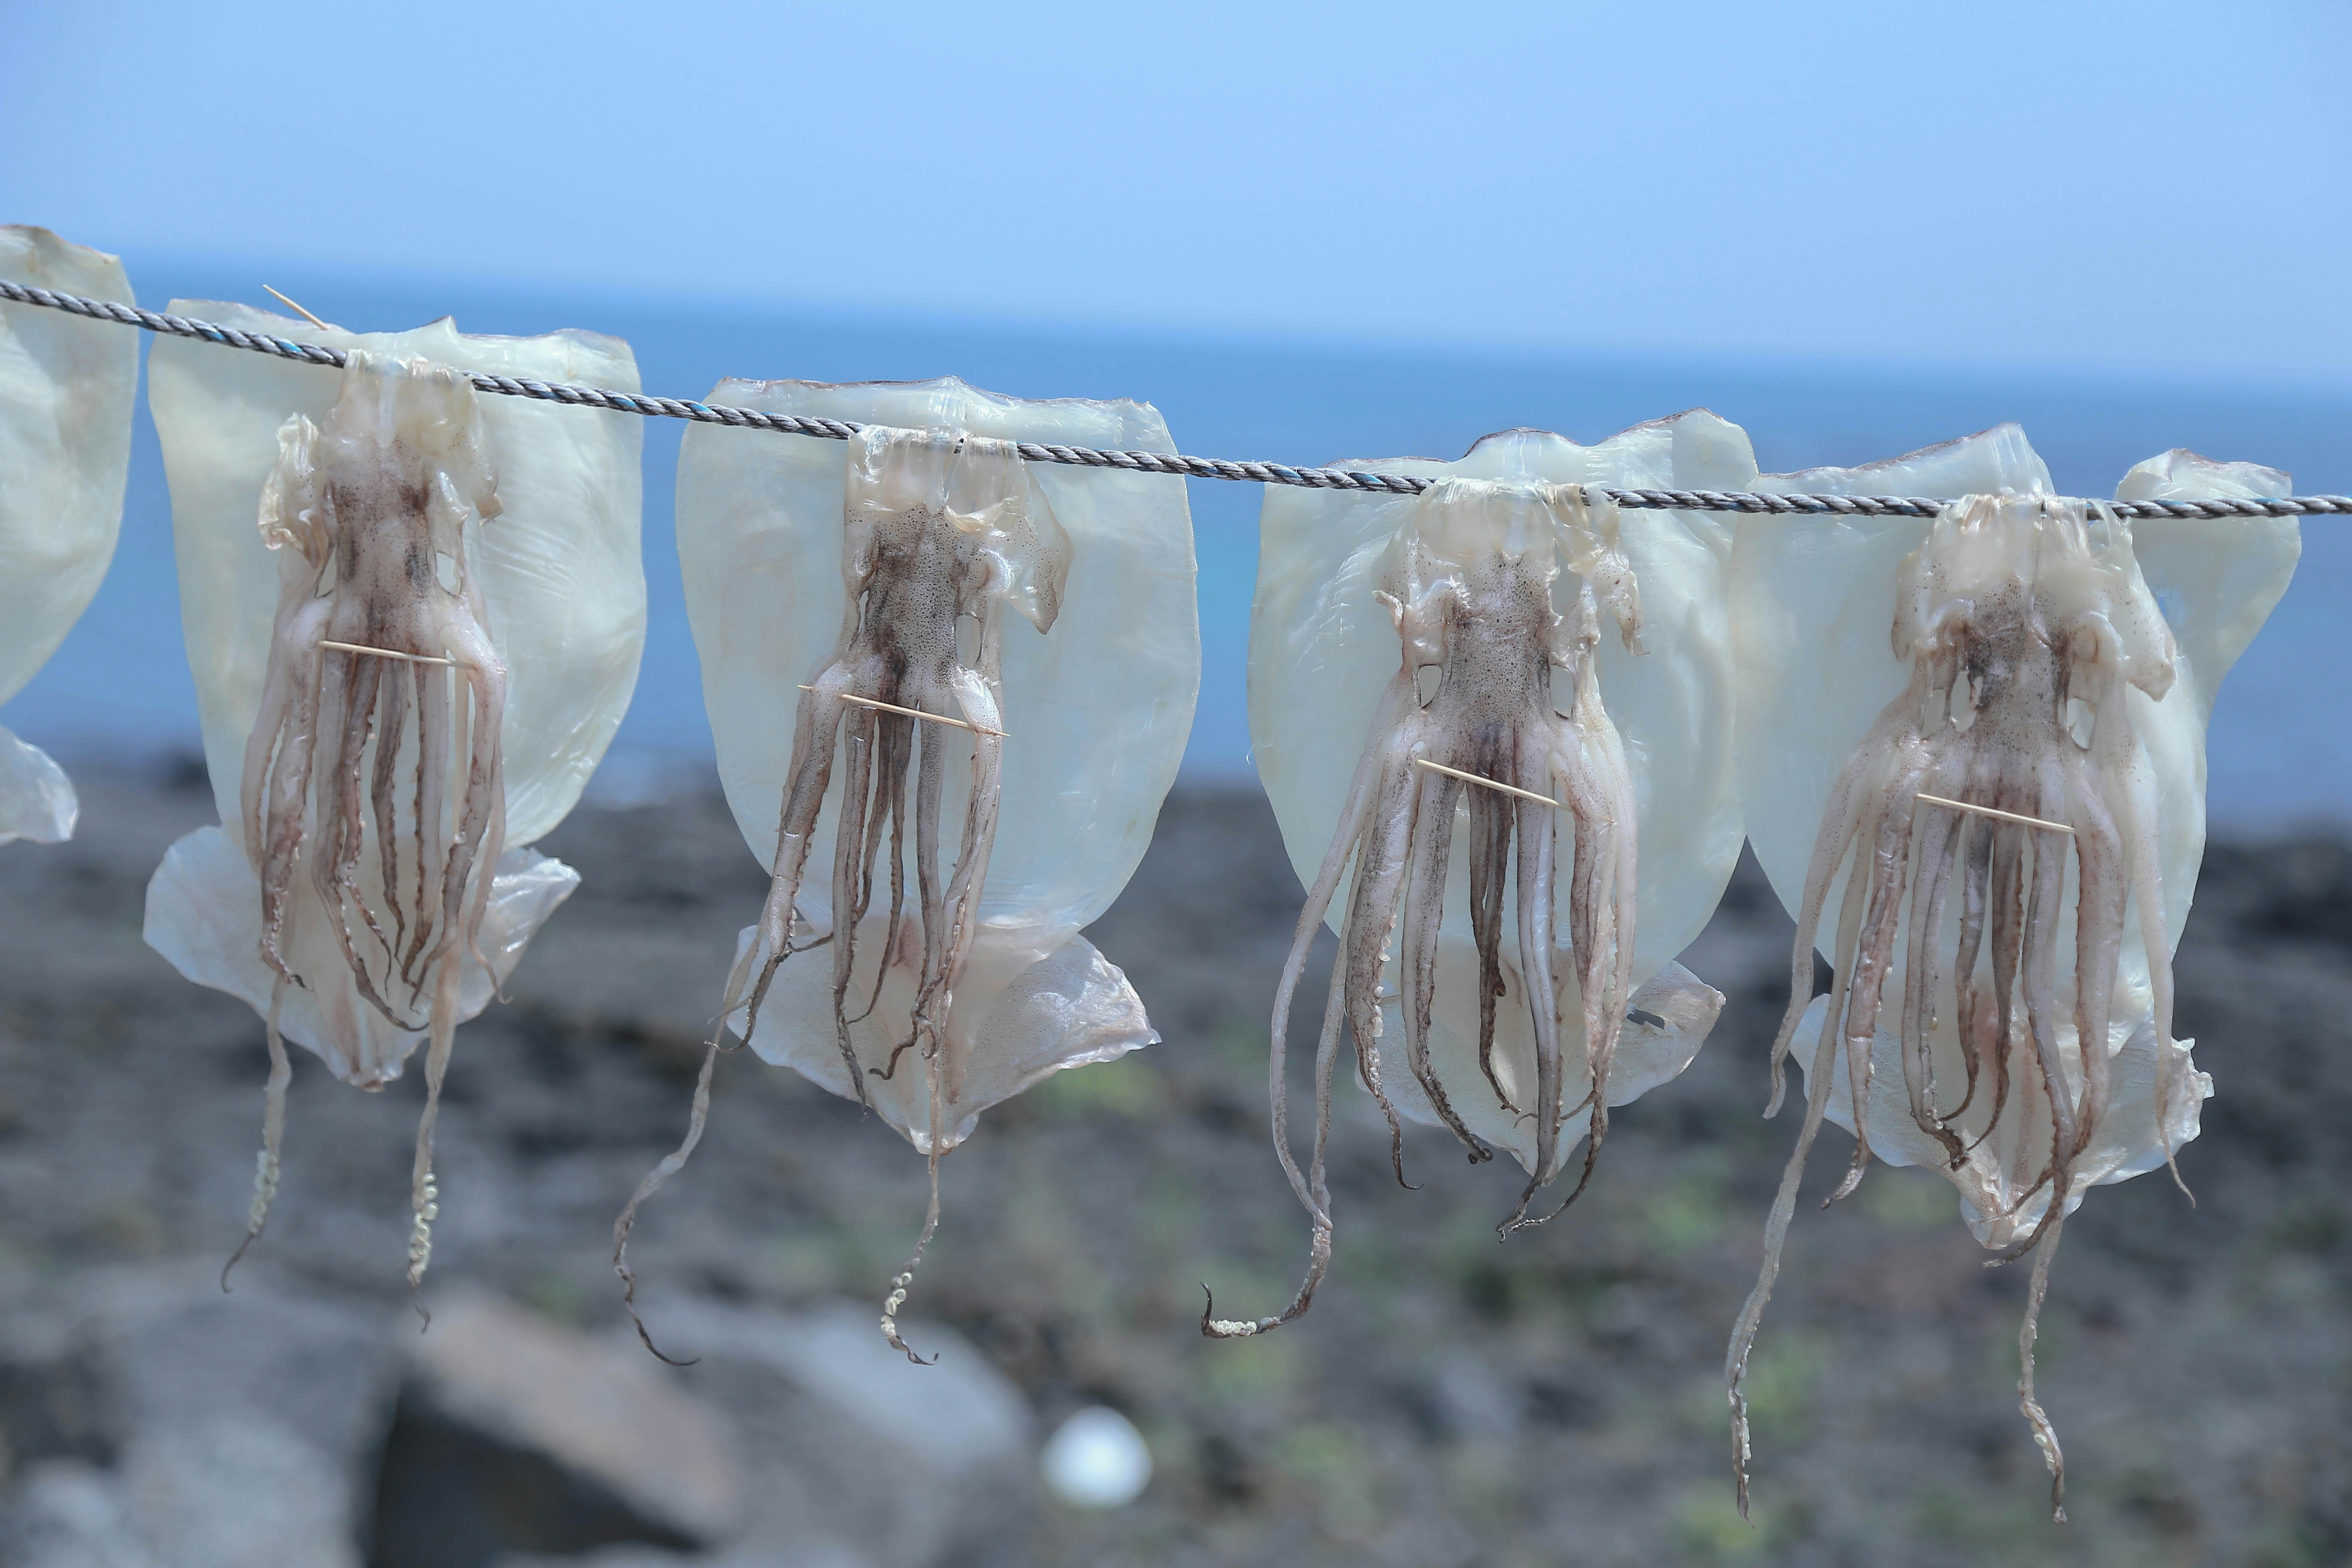
在经历长期“野蛮生长”后,全球最重要的头足类渔业之一——秘鲁美洲大赤鱿产业,正试图扭转形象。2025年,随着上岸量飙升至近50万吨,该国同步推出了一系列强力监管组合拳:强制卫星监控、修法严管、扩大渔船跟踪。产量与管理力度齐飞,标志着该产业进入一个关键的转型期。然而,高企的捕捞压力与国际治理难题,仍是横亘在可持续发展道路上的巨大挑战。2025年,秘鲁美洲大赤鱿(jumbo flying squid, Dosidicus gigas)渔业呈现产量与监管双双跃升的态势。全年上岸量逼近50万吨大关,较2024年的18.83万吨实现巨幅增长,凸显了其作为国家重要经济资源的地位。与此同步,长期因非正规作业和监管缺失而饱受诟病的该产业,启动了系统性整改。核心举措包括强制要求进入秘鲁水域的外国渔船接入本国卫星监控系统,以遏制非法捕捞;同时,国内完成了近15年来首次渔业管理法规大修,旨在从规则层面强化秩序。全国手工渔业协会指出,新规明确了对庞大手工渔船队的准入与监管要求,标志着治理思路的根本转变。在具体监管手段上,技术应用取得显著进展。2025年,秘鲁境内配备卫星跟踪装置的手工渔船数量激增约47%,覆盖船舶达到近2350艘。其中,超过550艘已在南太平洋区域渔业管理组织注册,约1200艘装备了紧急无线电信标,提升了海上安全水平。这些措施增强了渔船的“可见度”与可控性。然而,根本性的管理挑战依然顽固。行业承认,对整体捕捞努力量的控制仍非常有限,从捕捞到消费端的完整可追溯链条尚未建立,对非法作业渔船及其支持设施(如船厂)的执法效能低下。尽管强制卫星监控已减少外国船队活动,但区域公海边界上的捕捞压力仍未缓解,国际合作瓶颈突出。在具体监管手段上,技术应用取得显著进展。2025年,秘鲁境内配备卫星跟踪装置的手工渔船数量激增约47%,覆盖船舶达到近2350艘。其中,超过550艘已在南太平洋区域渔业管理组织注册,约1200艘装备了紧急无线电信标,提升了海上安全水平。这些措施增强了渔船的“可见度”与可控性。然而,根本性的管理挑战依然顽固。行业承认,对整体捕捞努力量的控制仍非常有限,从捕捞到消费端的完整可追溯链条尚未建立,对非法作业渔船及其支持设施(如船厂)的执法效能低下。尽管强制卫星监控已减少外国船队活动,但区域公海边界上的捕捞压力仍未缓解,国际合作瓶颈突出。
新闻图片4705
完成与俄谈判后 挪威再与欧盟、英国达成一揽子渔业准入协议 涵盖多鱼种与水域
2026年北大西洋渔业资源“蛋糕”的划分方案逐步清晰。继与俄罗斯达成协议后,挪威马不停蹄,于近日先后与欧盟、英国敲定了新一年的双边渔业配额交换与共享安排。从价值高昂的北极鳕鱼到作为饲料关键的蓝鳕,再到庞大的鲱鱼资源,一系列数字背后,是各方为平衡自身渔业利益、保障渔民生计及稳定供应链所进行的复杂博弈。尤为值得注意的是,两种传统“配角”鱼类——长鳍鳕与单鳍鳕,其配额被特别提及,预示着它们在国际市场中的角色正在悄然升级。挪威与欧盟达成的2026年配额协议,核心是一笔经典的资源交换。欧盟通过此次协议,获得了在挪威海域捕捞9,196吨北极鳕鱼(Arctic cod, Gadus morhua)的宝贵权限,这占其依据长期协定所享鳕鱼总配额的4.14%。作为回报,挪威主要取得了在欧盟水域捕捞蓝鳕(blue whiting,Micromesistius poutassou)的权利,同时分得一部分欧盟在格陵兰水域的冷水虾、庸鲽及红鲈鱼配额。此外,双方同意对位于挪威、丹麦和瑞典之间的斯卡格拉克海峡的共享渔业资源实施共同管理。这一揽子安排,旨在满足欧盟对高端白肉鱼的需求,同时保障挪威饲料鱼(蓝鳕)的供应来源,并通过合作管理维护关键海域资源的可持续性。挪威与英国的年度渔业协议延续了互惠基调,但侧重点有所不同。协议确认,双方渔民将继续享有在北海指定区域(各3万吨)内捕捞底层鱼类的对等权利。然而,本次谈判的重头戏集中在鲱鱼资源上。根据协议,挪威获得了在英国水域捕捞2万吨北海鲱鱼的权限,英国则获得了在挪威水域捕捞2万吨挪威春季产卵鲱鱼的权限。通过与其他相关协议配额叠加,挪威渔民2026年在英国水域的北海鲱鱼总配额最终将达到26,078吨。这一安排旨在平衡双方对重要鲱鱼种群的利用,保障各自加工产业的原料供应。除了主体协议,挪英之间还达成了一项旨在保障挪威在更广阔海域作业的有限配额交换。通过此项交换,挪威渔民获得了在北海以外英国海域及东北大西洋捕捞400吨格陵兰庸鲽、250吨长鳍鳕(ling, Molva molva)和250吨单鳍鳕(tusk, Brosme brosme)的配额。协议特别指出,长鳍鳕和单鳍鳕在巴西等挪威重要的咸鱼出口市场,正日益成为北极鳕鱼的可行替代品。这一细节揭示了市场的新动态:在传统高价鳕鱼资源受限或成本高企的背景下,产业链正在积极开发和提升其他优质白肉鱼种的价值,以丰富产品线并应对市场波动,这可能会重塑未来部分贸易格局。
新闻图片4640
挪威、英国、冰岛和法罗群岛达成鲭鱼配额协议 总数近30万吨 降幅超40%
近期,挪威、英国、冰岛和法罗群岛就2026年东北大西洋鲭鱼捕捞配额达成了四方协议,总数为299,010吨,比2025年的576,958吨大幅下降42%。然而,这一最新配额仍然比国际海洋考察理事会(ICES)建议的配额高出许多。10月底,ICES发布2026年捕捞配额建议,在2025年576,958吨的基础上大幅下调70%,仅剩下174,357吨,刷新历史新低。四国达成的鲭鱼配额协议显然违背了欧盟委员会海洋与渔业总司的论调,后者强调捕捞渔业必须要根据科学建议进行管理,因为一些物种(如鲭鱼、蓝鳕)已出现了过度捕捞迹象。在最新四方协议内容中,各国之间的配额分配也进行了调整。挪威渔船继续在英国专属经济区保有加较大的配额,冰岛和法罗群岛仍然可以分享一部分挪威水域的配额,该协议将持续至2028年。挪威渔业部长Marianne Naess表示:“我非常高兴我们达成了一项新的长期协议,以管理和分配鲭鱼资源。这项协议将有助于限制鲭鱼捕捞,从而随着时间推移降低捕捞压力。尤其令人欣慰的是冰岛如今加入了鲭鱼协议,冰岛是挪威重要的渔业伙伴。” 2026年,挪威鲭鱼配额设定在78,939吨。Naess称,挪威仍有可能达成一项与欧盟和格陵兰在内的补充协议,各方将在2026年年初继续进行磋商。另外,苏格兰政府也对新协议表示支持。苏格兰农业事务大臣Mairi Gougeon表示:“这项由英国、挪威、法罗群岛和冰岛达成的四方协议包含了一揽子更加有效管理东北大西洋鲭鱼的措施,缓解了压力风险,为重要的渔业产业和沿海社区经济提供了急需的稳定性。” Gougeon称,保护渔业产业也是政府的关键优先事项这一,这也是为何政府没有采纳科学家建议的70%削减方案。“这一结果在生态恢复与社会经济现实之间取得了平衡,即避免了对渔业产业造成太大伤害,又降低了资源压力,为长期资源恢复创造了条件。” Gougeon还指出,该协议被视为一种“过渡性”安排,以便未来与欧盟和格陵兰达成更全面的六方协议保留空间。苏格兰政府将继续推动更广泛的配额磋商机制,基于扎实证据寻求协议,确保苏格兰渔业的长期可持续发展。苏格兰远洋渔民协会(SPFA)主席Richard Williamson表示:“四方协议达成后,捕捞压力比此前的三方协议(英国、挪威和法罗群岛)进一步下降了9%。冰岛的加入让我们更接近达成一项全面协议,我们敦促欧盟和格陵兰尽快加入。经过近四年的谈判,现在是所有各方共同努力、确保鲭鱼资源长期可持续性的时刻了。尤其是欧盟,需要像其他各方一样认真承担自身责任。” 四方协议遭一些谴责声音 另一方面,欧洲鱼类加工商和贸易商协会(AIPCE.CEP)对新协议表示强烈批评,称如此大幅削减供应将导致价格飙升,使这种传统上价格亲民、健康的海产品变得让许多欧洲家庭负担不起。而另一些代表着三分之一苏格兰船队的设得兰渔民协会主席Simon Collins则认为,“英国已放弃了鲭鱼捕捞业中相当一部分份额,我们都希望达成一项包括欧盟和格陵兰在内的六方协议,但不能以进一步牺牲苏格兰渔民利益为代价。”