美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8524
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9366
阿联酋迪拉姆兑人民币(AEDCNY) 1.8202
阿根廷比索兑人民币(ARSCNY) 0.0044
玻利维亚诺兑人民币(BOBCNY) 0.5693
巴西雷亚尔兑人民币(BRLCNY) 1.3212
加拿大元兑人民币(CADCNY) 4.7733
瑞士法郎兑人民币(CHFCNY) 8.1037
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8524
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9366
捷克克朗兑人民币(CZKCNY) 0.3085
丹麦克朗兑人民币(DKKCNY) 1.003
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0704
日元兑人民币(JPYCNY) 0.0426
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0149
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8524
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9366
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8276
墨西哥比索兑人民币(MXNCNY) 0.3582
马来西亚林吉特兑人民币(MYRCNY) 1.6423
挪威克朗兑人民币(NOKCNY) 0.7161
新西兰元兑人民币(NZDCNY) 3.7965
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8524
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9366
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.9406
菲律宾比索兑人民币(PHPCNY) 0.1053
瑞典克朗兑人民币(SEKCNY) 0.6737
新加坡元兑人民币(SGDCNY) 5.2301
泰铢兑人民币(THBCNY) 0.1982
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8524
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9366
土耳其里拉兑人民币(TRYCNY) 0.1347
新台币兑人民币(TWDCNY) 0.205
乌拉圭比索兑人民币(UYUCNY) 0.1665
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4047
新闻图片843
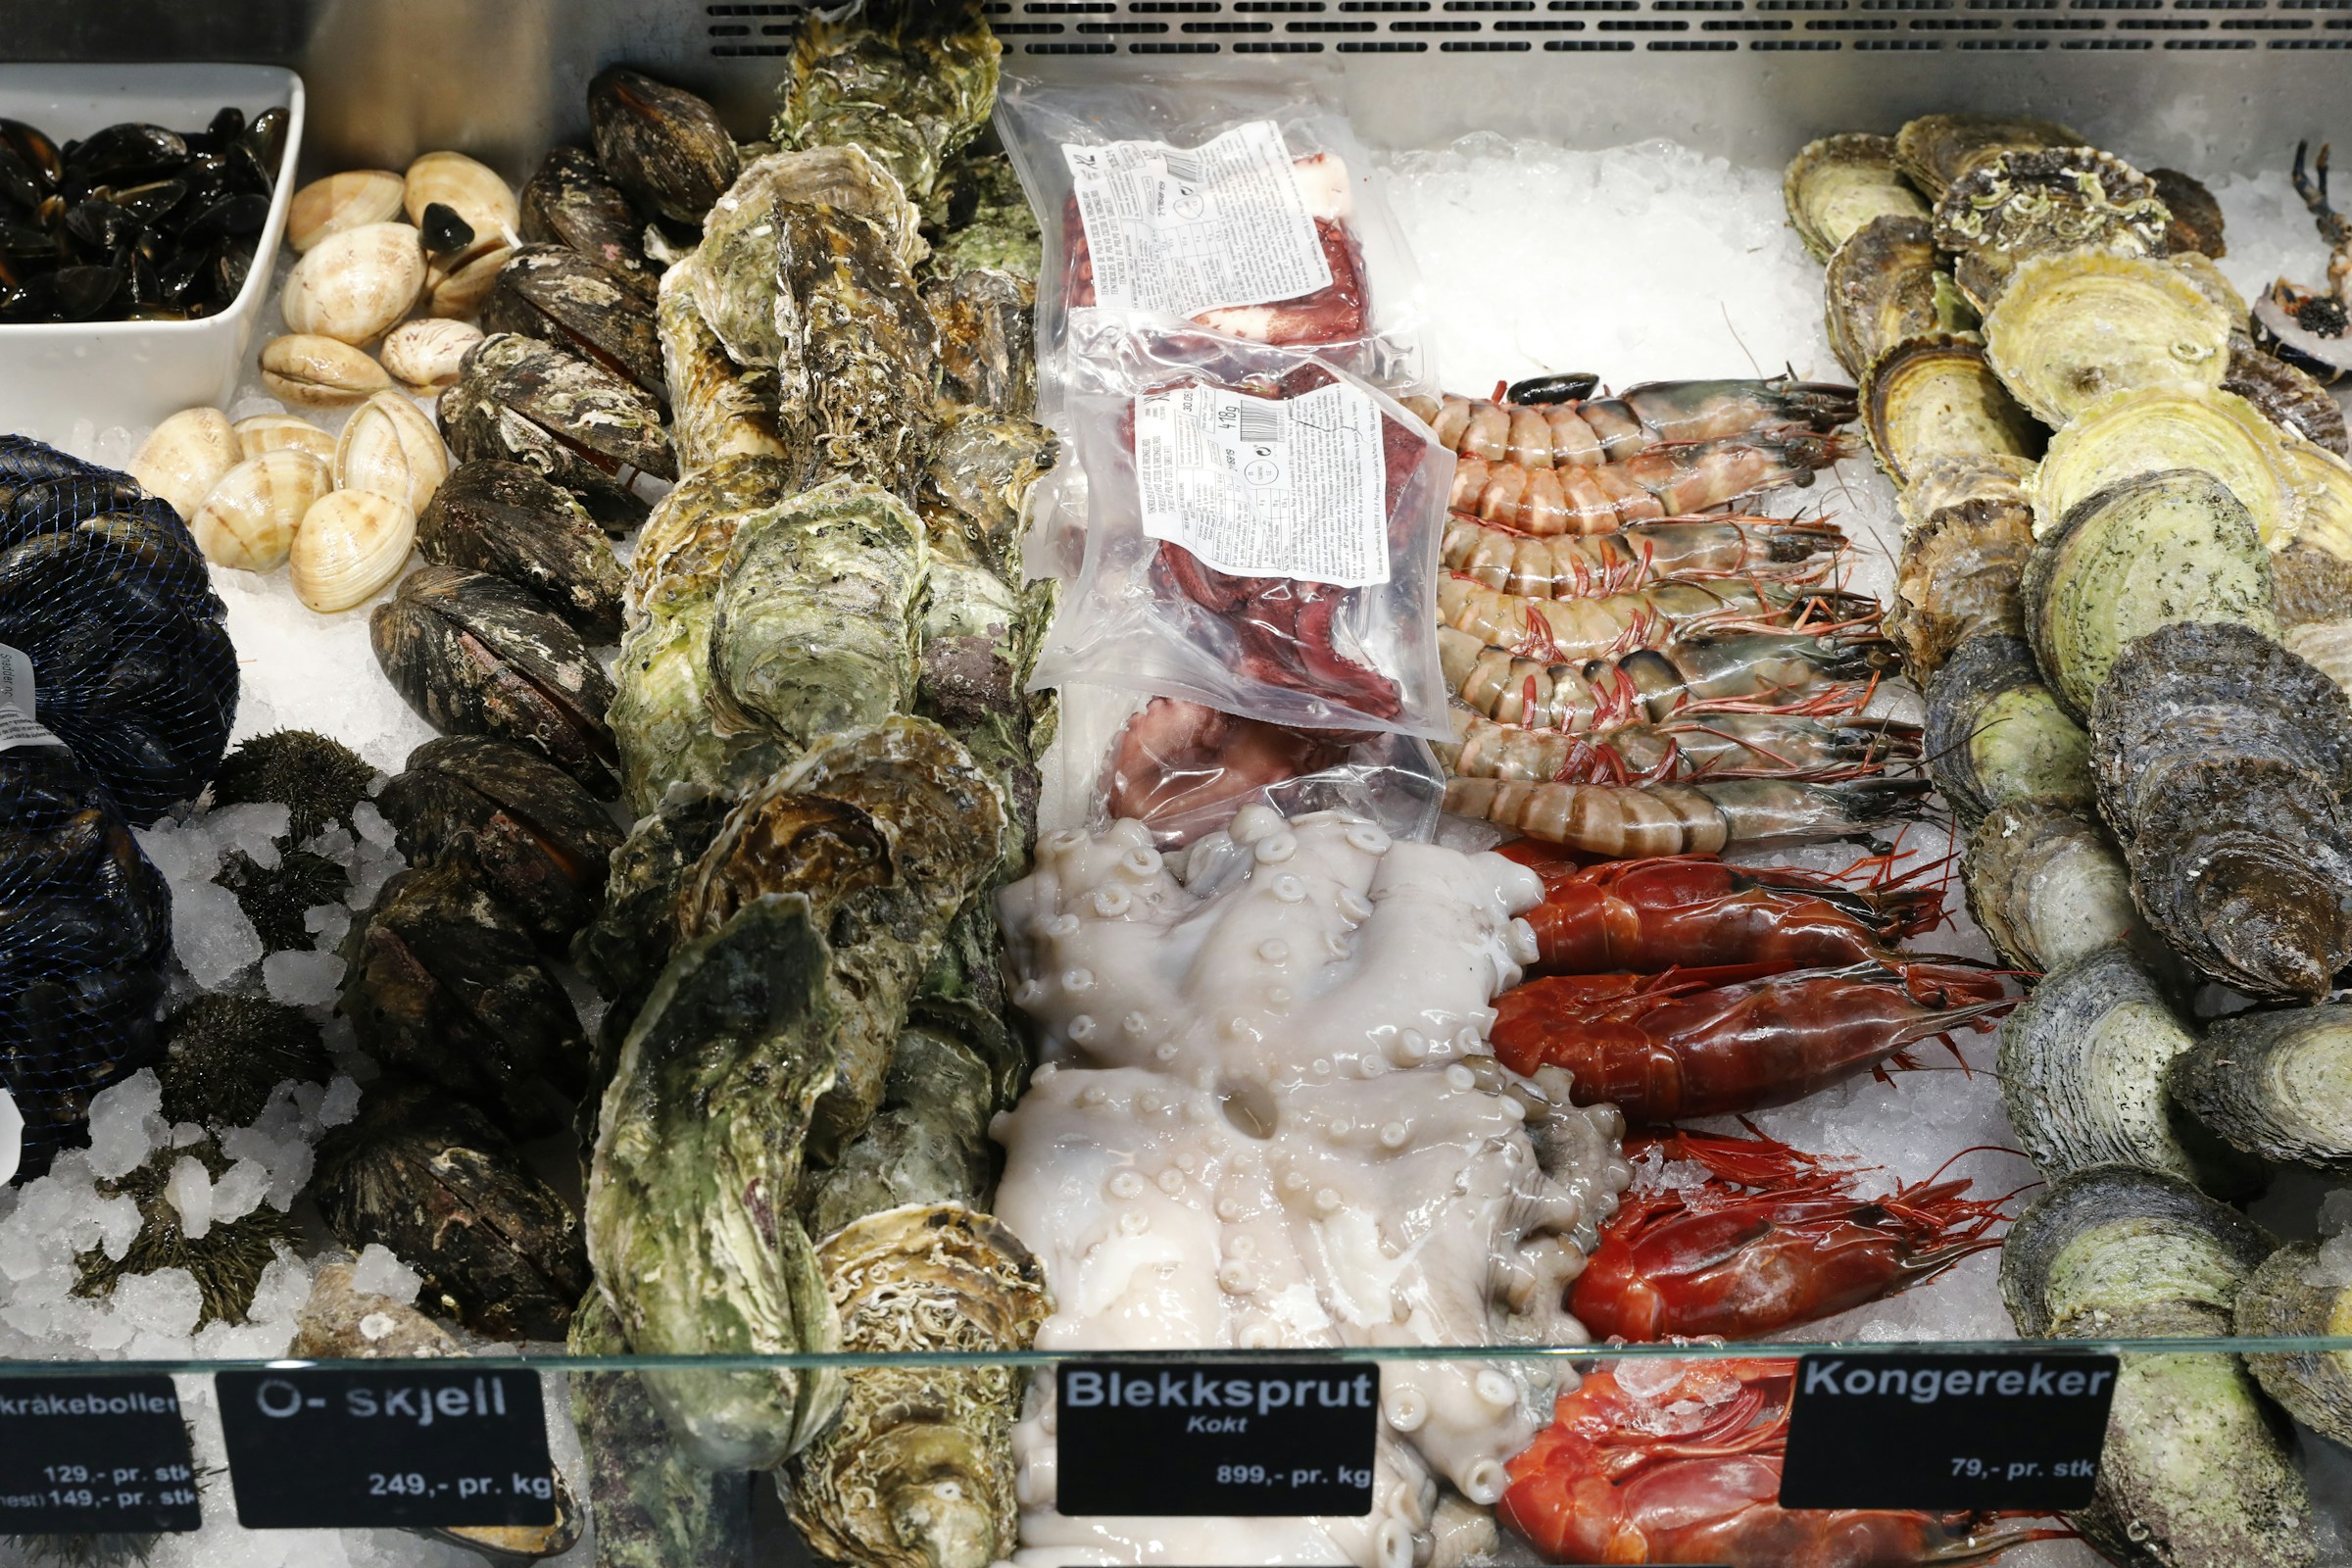
2024年中国牡蛎进口量显著下降 法国受冲击 非洲螃蟹出口激增
2024年中国牡蛎进口量显著下降,这对中国的主要牡蛎供应国——法国造成了严重打击。官方海关数据显示,中国去年进口了1,570吨牡蛎,低于2023年的2,090吨和2022年的2,130吨。法国的牡蛎出口量从2023年的1,240吨下降至去年的909吨。法国牡蛎因其高质量在亚洲市场备受青睐,甚至在疫情期间也保持了良好的销售表现。然而,当前中国消费者购买力的下降直接影响了海鲜进口的整体表现。去年,中国第二大牡蛎供应国新西兰的进口量基本保持稳定,为145吨,与前一年大致持平。而第三大供应国爱尔兰则大幅增加了对中国的牡蛎出口,从2023年的124吨增至155吨。在其他海鲜品类方面,中国的螃蟹进口量逐年增长,尤其是来自非洲的供应量显著增加,特别是坦桑尼亚和肯尼亚。2024年,中国螃蟹进口总量达到133,293吨,高于2023年的118,717吨。其中,坦桑尼亚的供应量从848吨增至1,345吨,肯尼亚的出口量从274吨增至401吨。此外,马达加斯加和莫桑比克的供应量也超过了1,600吨。这一趋势反映出中国海鲜进口市场的结构性变化。尽管高端海鲜如法国牡蛎的需求有所下降,但中低端海鲜如螃蟹的进口量却在稳步增长。这一变化可能与中国消费者在经济压力下对价格更为敏感有关,同时也表明非洲国家在中国海鲜市场中的地位正在逐步提升。
新闻图片858
海关发布防止匈牙利小反刍兽疫传入我国的公告
近日,匈牙利向世界动物卫生组织(WOAH)报告该国佐洛州(Zala)1家农场发生小反刍兽疫。为防止疫情传入,保护我国畜牧业安全和生物安全,根据《中华人民共和国海关法》、《中华人民共和国生物安全法》、《中华人民共和国进出境动植物检疫法》及其实施条例等有关法律法规的规定,现公告如下:一、禁止直接或间接从匈牙利输入绵羊、山羊及其相关产品(源于绵羊、山羊未经加工或者虽经加工但仍有可能传播疫病的产品)。二、禁止寄递或携带来自匈牙利的绵羊、山羊及其相关产品入境。一经发现一律作退回或销毁处理。三、来自匈牙利的进境航空器、铁路列车等运输工具上卸下的动植物性废弃物、泔水等,一律在海关的监督下作除害处理,不得擅自抛弃。四、对边防检查等部门截获的非法入境的来自匈牙利的绵羊、山羊及其相关产品,一律在海关的监督下作销毁处理。五、凡违反上述规定者,由海关依照《中华人民共和国海关法》、《中华人民共和国生物安全法》、《中华人民共和国进出境动植物检疫法》及其实施条例有关规定处理。六、各级海关、各级农业农村部门要分别按照《中华人民共和国海关法》《中华人民共和国生物安全法》《中华人民共和国进出境动植物检疫法》《中华人民共和国动物防疫法》等有关规定,密切配合,做好检疫、防疫和监督工作。本公告自发布之日起实施。特此公告。海关总署 农业农村部2025年2月21日
新闻图片857
防止波斯尼亚和黑塞哥维那高致病性禽流感、马达加斯加新城疫传入我国的公告
近日,世界动物卫生组织(WOAH)发布信息,波斯尼亚和黑塞哥维那发生高致病性禽流感疫情,马达加斯加发生新城疫疫情。为防止疫情传入,保护我国畜牧业安全和生物安全,根据《中华人民共和国海关法》、《中华人民共和国生物安全法》、《中华人民共和国进出境动植物检疫法》及其实施条例等有关法律法规的规定,现公告如下: 一、禁止直接或间接从波斯尼亚和黑塞哥维那、马达加斯加输入禽及相关产品(源于禽未经加工或者虽经加工但仍有可能传播疫病的产品)。 二、禁止寄递或携带来自波斯尼亚和黑塞哥维那、马达加斯加的禽及相关产品入境。一经发现一律作退回或销毁处理。 三、来自波斯尼亚和黑塞哥维那、马达加斯加的进境船舶、航空器等运输工具上卸下的动植物性废弃物、泔水等,一律在海关的监督下作除害处理,不得擅自抛弃。 四、对边防检查等部门截获的非法入境的来自波斯尼亚和黑塞哥维那、马达加斯加的禽及相关产品,一律在海关的监督下作销毁处理。 五、凡违反上述规定者,由海关依照《中华人民共和国海关法》、《中华人民共和国生物安全法》、《中华人民共和国进出境动植物检疫法》及其实施条例有关规定处理。 六、各级海关、各级农业农村部门要分别按照《中华人民共和国海关法》《中华人民共和国生物安全法》《中华人民共和国进出境动植物检疫法》《中华人民共和国动物防疫法》等有关规定,密切配合,做好检疫、防疫和监督工作。 本公告自发布之日起实施。 特此公告。 海关总署 农业农村部 2025年2月21日
新闻图片847
中国冷冻水果出口大涨4成 进口首次下降
2024年,我国冷冻水果出口实现了量额双增,但均价有所下滑。海关统计数据显示,出口量达到16.6万吨,相较于2023年增长了39.5%;出口额为2.6亿美元,同比增长27.5%。然而平均单价为1574美元/吨,下降了8.6%。从出口品种来看,未列名冷冻水果及坚果出口量为77499吨,出口额12708万美元,均价1640美元/吨,数量同比增长23.2%,金额同比增长18.1%,均价同比下降4.1%;冷冻草莓出口量65301吨,出口额8932万美元,均价1368美元/吨,数量同比大幅增长46.8%,金额同比增长24.4%,均价却下降15.2%;冷冻木莓、黑莓等出口量23270吨,出口额4498万美元,均价1933美元/吨,数量同比增长高达99.4%,金额同比增长75.4%,均价下降12.0%。在出口市场分布上,我国冷冻水果远销全球91个国家和地区。俄罗斯成为最大的出口目的地,出口量占总量的19.3%,出口额占总额的18.2%,且出口数量增幅近1倍。对俄罗斯出口量为31979吨,出口额4745万美元,数量同比增长99.2%,金额同比增长100.5%。日本、韩国、泰国等也是重要的出口市场。日本出口量为16604吨,出口额3554万美元,但金额同比下降4.5%;韩国出口量20487吨,出口额3097万美元,数量和金额同比分别增长32.0%和17.0%;泰国出口量17847吨,出口额2506万美元,数量同比增长22.7%,金额同比增长10.4%。从出口省市来看,山东占据主导地位,出口量占总量的57.2%,出口额占总额的53.6%,出口量达94994吨,出口额14020万美元,数量和金额同比分别增长48.2%和34.3%。进口方面,2024年我国冷冻水果进口出现了近些年以来的首次下降。进口量为17.2万吨,较2023年减少14%;进口额9.6亿美元,减少18.8%;平均单价5593美元/吨,下降5.6%。进口品种中,未列名冷冻水果及坚果进口量132351吨,进口额89740万美元,均价6780美元/吨,数量同比下降15.3%,金额同比下降19.1%,均价同比下降4.4%;冷冻草莓进口量36895吨,进口额5468万美元,均价1482美元/吨,数量同比下降9.9%,金额同比下降14.4%,均价同比下降5.0%;冷冻木莓、黑莓等进口量2384吨,进口额778万美元,均价3263美元/吨,数量同比增长9.0%,金额同比下降7.7%,均价同比下降15.3%。在进口来源地方面,我国从全球22个国家和地区进口冷冻水果。其中泰国占据绝对主导,进口量占总量55.9%,进口额占总额67.6%。2024年从泰国进口量95872吨,进口额64844万美元,数量同比下降11.5%,金额同比下降16.1%。马来西亚、埃及等也是重要的进口来源地。马来西亚进口量18899吨,进口额20631万美元,数量和金额同比分别下降24.0%和24.5%;埃及进口量33273吨,进口额4707万美元,数量同比下降5.8%,金额同比下降11.1%。从进口省市来看,浙江省进口量和进口额均位居首位。进口量占总量的27.4%,进口额占总额的32%,进口量为47095吨,进口额30720万美元,数量和金额同比分别增长9.5%和8.5%。
新闻图片844
南非牛油果输华迎来首个完整产季 绿皮品种有望首次进入中国市场
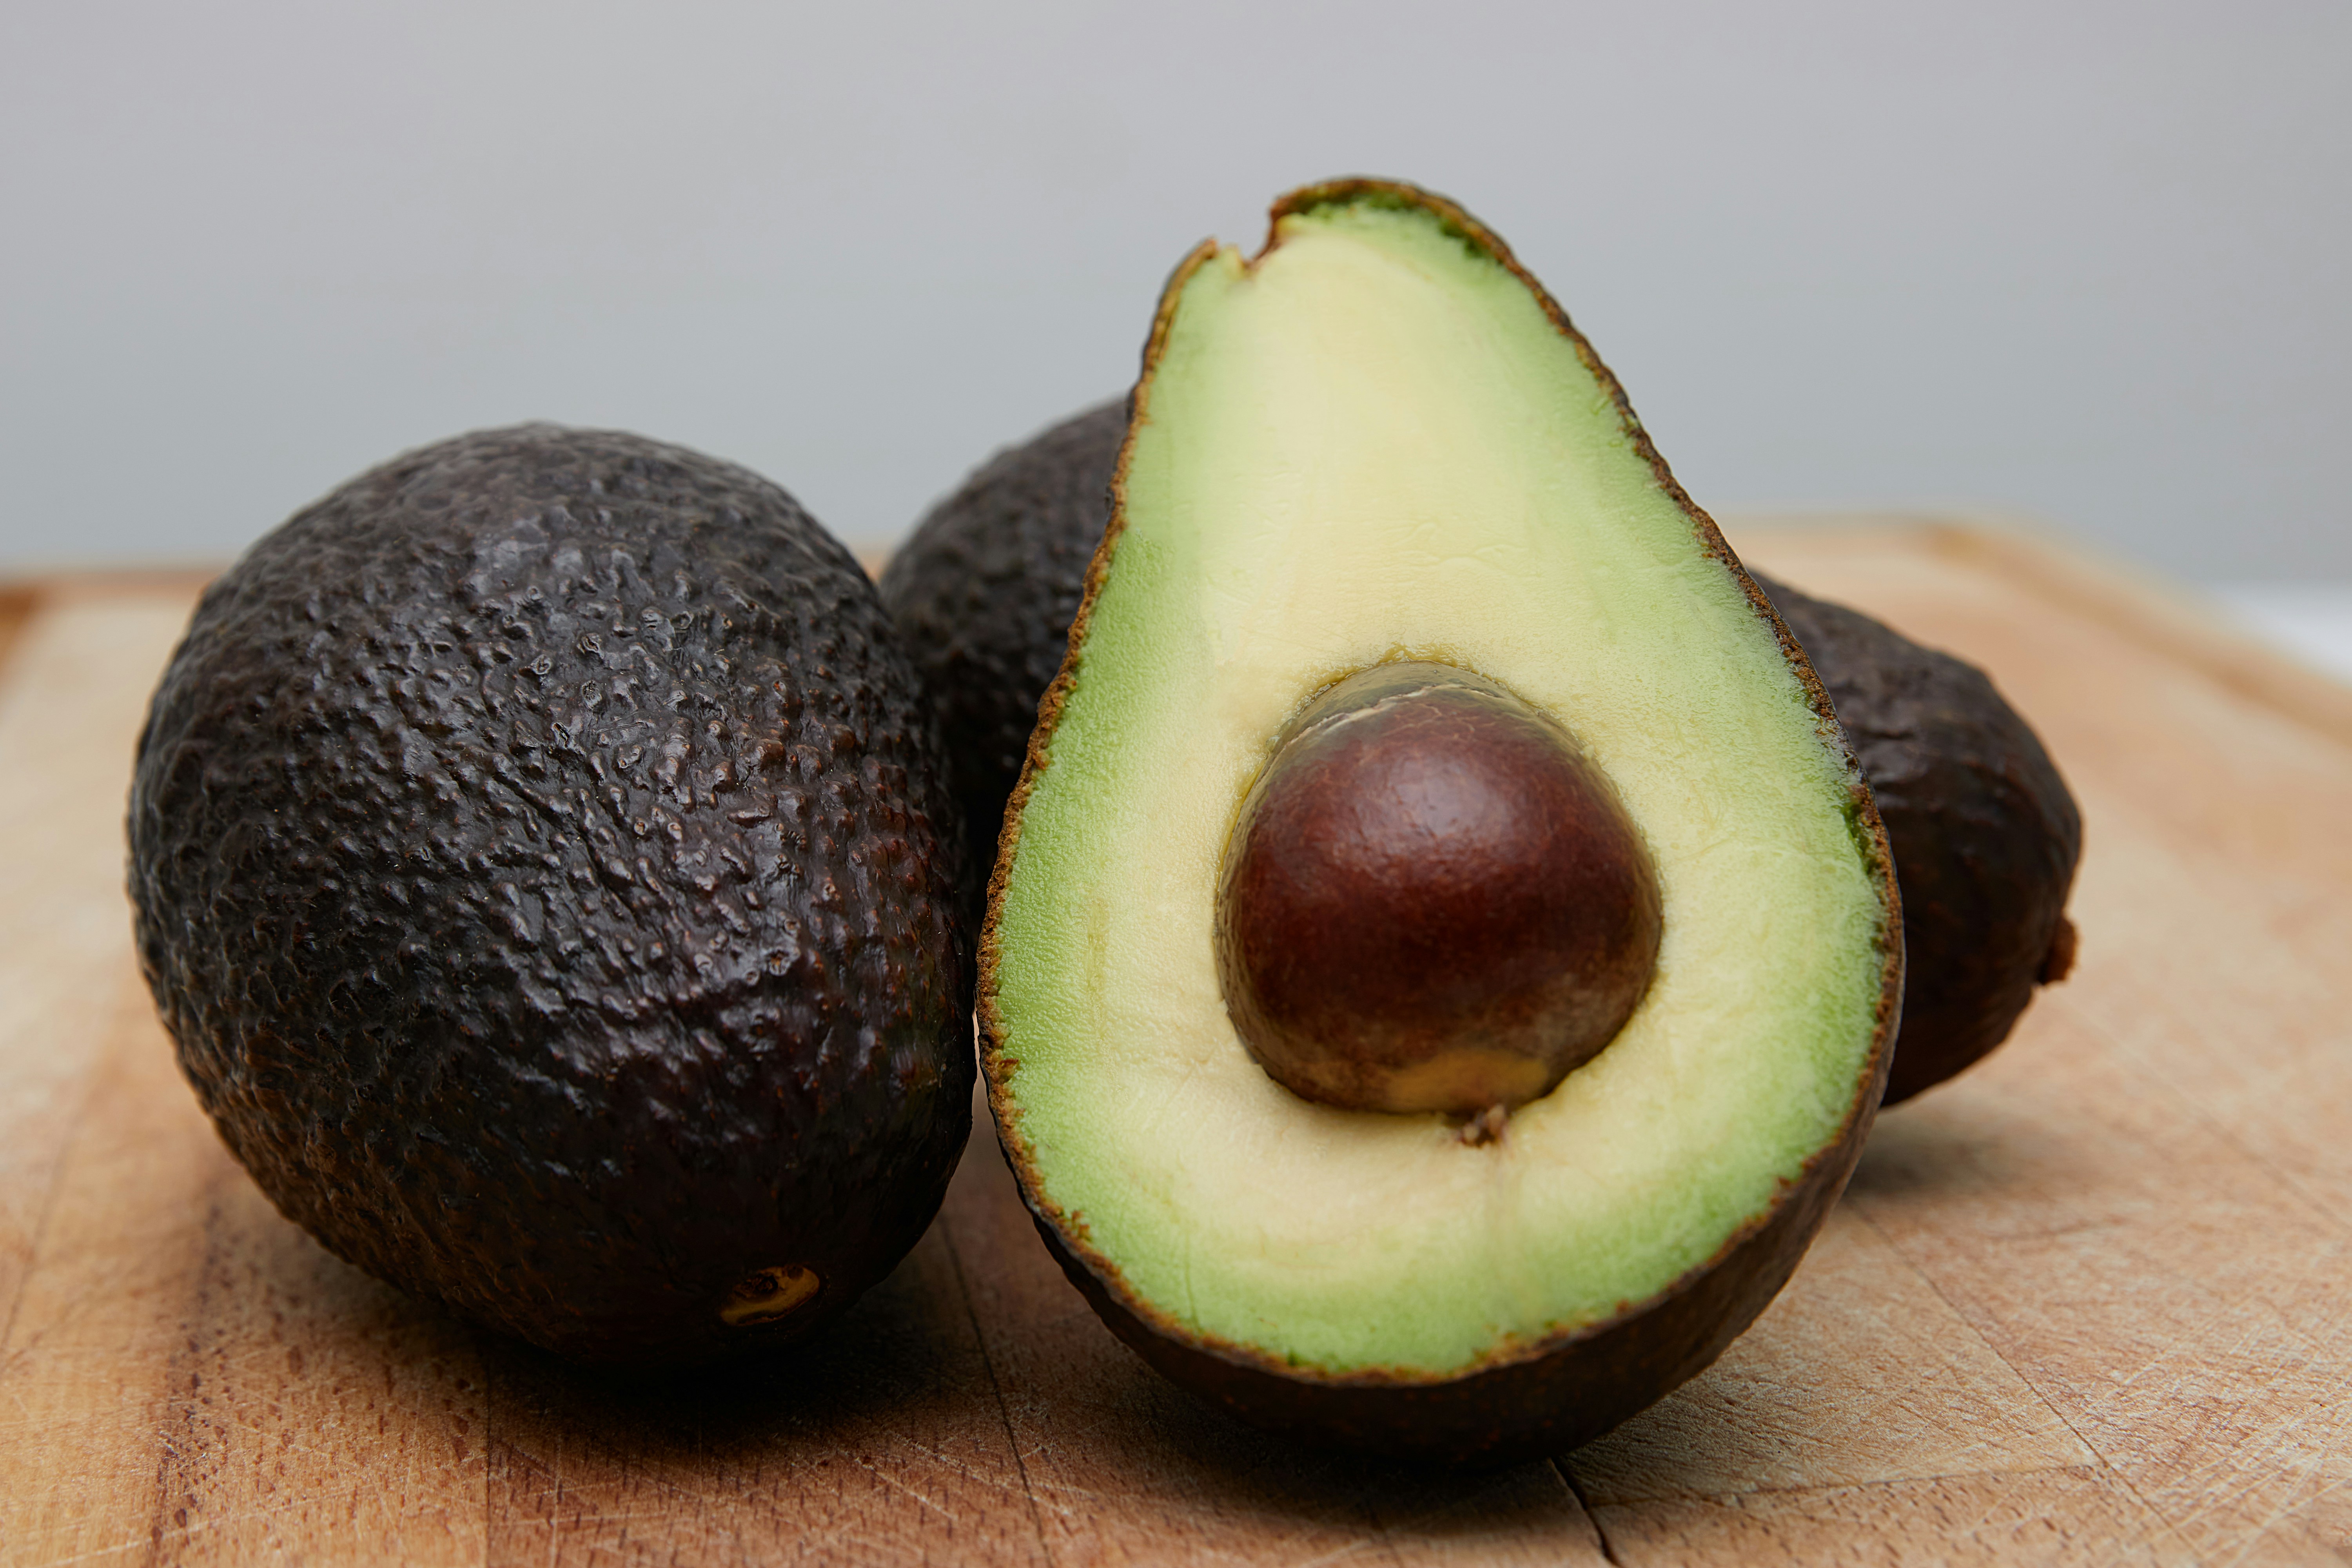
2024年10月,首柜南非牛油果正式在中国市场上市,今年迎来了南非牛油果对华出口的第一个完整产季。2月20日,南非牛油果行业与中国进口牛油果行业代表共同举办线上研讨会,复盘南非牛油果在华表现,探讨中国牛油果市场的现状与机遇。南非亚热带水果种植者协会(Subtrop)首席执行官Derek Donkin,首先向大家介绍了南非牛油果行业概况:目前南非牛油果的总种植面积为20,800公顷,并且以每年800公顷左右的速度增加。牛油果年产量在16万吨左右,年出口量约8万吨。2024年的出口量与2018年的历史最高纪录相当,预计未来几年将继续攀升。南非出口的牛油果有97%都发往英国、欧洲和俄罗斯,中国作为刚刚开拓的新兴市场,对南非牛油果行业十分重要。南非牛油果主产区集中在林波波(Limpopo)、姆普马兰加(Mpumulanga)和夸祖鲁-纳塔尔(KwaZulu-Natal)三省,其牛油果种植面积分别占总种植面积的56%、20%和18%。南非牛油果产季从每年2月持续到12月,出口季节为3月至11月。值得一提的是,以Hass为代表的牛油果品种成熟后表皮为粽褐色,而南非的绿皮牛油果(Greenskins)成熟后表皮仍然保持鲜亮的绿色。而且绿皮牛油果比Hass果皮更薄,个头更大,口感也有所区别,味道比Hass更甜,可以为消费者提供更多选择。此前南非的绿皮牛油果一直出口到欧洲,现在也可以供应到中国市场。近5年中国牛油果进口量呈波动增加趋势,进口量在2023年达到65,558吨的历史高点,2024年数字回落至48,984吨。在刚刚过去的2024年,中国进口牛油果的前五大来源国分别是:秘鲁、智利、肯尼亚、新西兰、墨西哥。第一大供应国秘鲁依旧占据超过71%的市场份额,肯尼亚、坦桑尼亚、南非等非洲国家开始崭露头角。目前中国市场的牛油果价格受货量、供求关系影响明显。在供应量少时,价格会相对较高,到货高峰时期价格较低。由于南非牛油果的供应期与秘鲁相似,到货高峰期竞争激烈。尤其是南非牛油果刚刚进入中国市场,尚需一定时间建立品牌声誉。
新闻图片842
阿根廷1月对华牛肉出口减少7,000吨 后续难言乐观
2025年1月,阿根廷牛肉出口量呈现显著下降趋势。数据显示,当月牛肉出口总量(以胴体当量计)为5.5万吨,同比(2024年1月)下降29%,环比(2024年12月)下降19%。这一数据创下近三年来的最低水平,仅略高于2021年5月阿根廷政府对牛肉出口实施限制政策后的历史低位。作为阿根廷牛肉的最大出口目的地,中国市场需求的下降是导致整体出口量下滑的主要因素。2025年1月,阿根廷对华牛肉出口量环比减少7,000吨(降幅28%),同比减少1.8万吨(降幅50%)。对欧盟的出口同样出现下滑,尽管幅度相对较小,同比减少1,000吨。与此同时,部分市场表现相对积极,以色列、美国和墨西哥等国的采购量有所增加,部分抵消了主要市场的下滑影响。尽管出口量下降,但1月份的出口价格有明显改善,特别是与去年同期相比。主要目的地的平均离岸价格比2024年1月高出21%,这是过去20个月来的首次同比增长。这一增长在主要市场尤为明显,如中国(冷冻去骨牛肉+27%,冰鲜牛肉+37%)、欧盟(冰鲜肉+14%,冷冻肉+39%)、以色列(两类均为+37-40%)、智利(+14%)和美国(冰鲜肉+67%,冷冻肉+23%)。阿根廷牛肉出口量自2024年9月的8.9万吨持续下降至2025年1月的5.5万吨,反映出行业竞争力的显著削弱。国内活牛价格连续上涨、汇率滞后、出口关税等多重因素制约了出口发展,这些因素导致许多出口加工厂降低生产水平,进一步加剧了出口量的下滑。2025年初,阿根廷牛肉出口行业面临严峻挑战,出口量下降与竞争力减弱成为主要问题。然而,出口价格的反弹为行业复苏提供了潜在动力。未来,行业需通过结构性改革、政策支持及市场策略调整,逐步恢复在国际市场中的稳定地位与竞争力。