美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4627
港元兑人民币(HKDCNY) 0.8537
澳大利亚元兑人民币(AUDCNY) 4.5998
英镑兑人民币(GBPCNY) 8.9445
阿联酋迪拉姆兑人民币(AEDCNY) 1.8218
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5527
巴西雷亚尔兑人民币(BRLCNY) 1.214
加拿大元兑人民币(CADCNY) 4.7506
瑞士法郎兑人民币(CHFCNY) 8.1633
智利比索兑人民币(CLPCNY) 0.0069
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4627
港元兑人民币(HKDCNY) 0.8537
澳大利亚元兑人民币(AUDCNY) 4.5998
英镑兑人民币(GBPCNY) 8.9445
捷克克朗兑人民币(CZKCNY) 0.3073
丹麦克朗兑人民币(DKKCNY) 1
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0706
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.0049
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0148
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4627
港元兑人民币(HKDCNY) 0.8537
澳大利亚元兑人民币(AUDCNY) 4.5998
英镑兑人民币(GBPCNY) 8.9445
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8288
墨西哥比索兑人民币(MXNCNY) 0.3572
马来西亚林吉特兑人民币(MYRCNY) 1.6565
挪威克朗兑人民币(NOKCNY) 0.7123
新西兰元兑人民币(NZDCNY) 3.701
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4627
港元兑人民币(HKDCNY) 0.8537
澳大利亚元兑人民币(AUDCNY) 4.5998
英镑兑人民币(GBPCNY) 8.9445
巴拿马巴波亚兑人民币(PABCNY) 6.689
秘鲁新索尔兑人民币(PENCNY) 1.9463
菲律宾比索兑人民币(PHPCNY) 0.1059
瑞典克朗兑人民币(SEKCNY) 0.6777
新加坡元兑人民币(SGDCNY) 5.2247
泰铢兑人民币(THBCNY) 0.1996
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4627
港元兑人民币(HKDCNY) 0.8537
澳大利亚元兑人民币(AUDCNY) 4.5998
英镑兑人民币(GBPCNY) 8.9445
土耳其里拉兑人民币(TRYCNY) 0.1336
新台币兑人民币(TWDCNY) 0.2017
乌拉圭比索兑人民币(UYUCNY) 0.1661
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4058
新闻图片2583
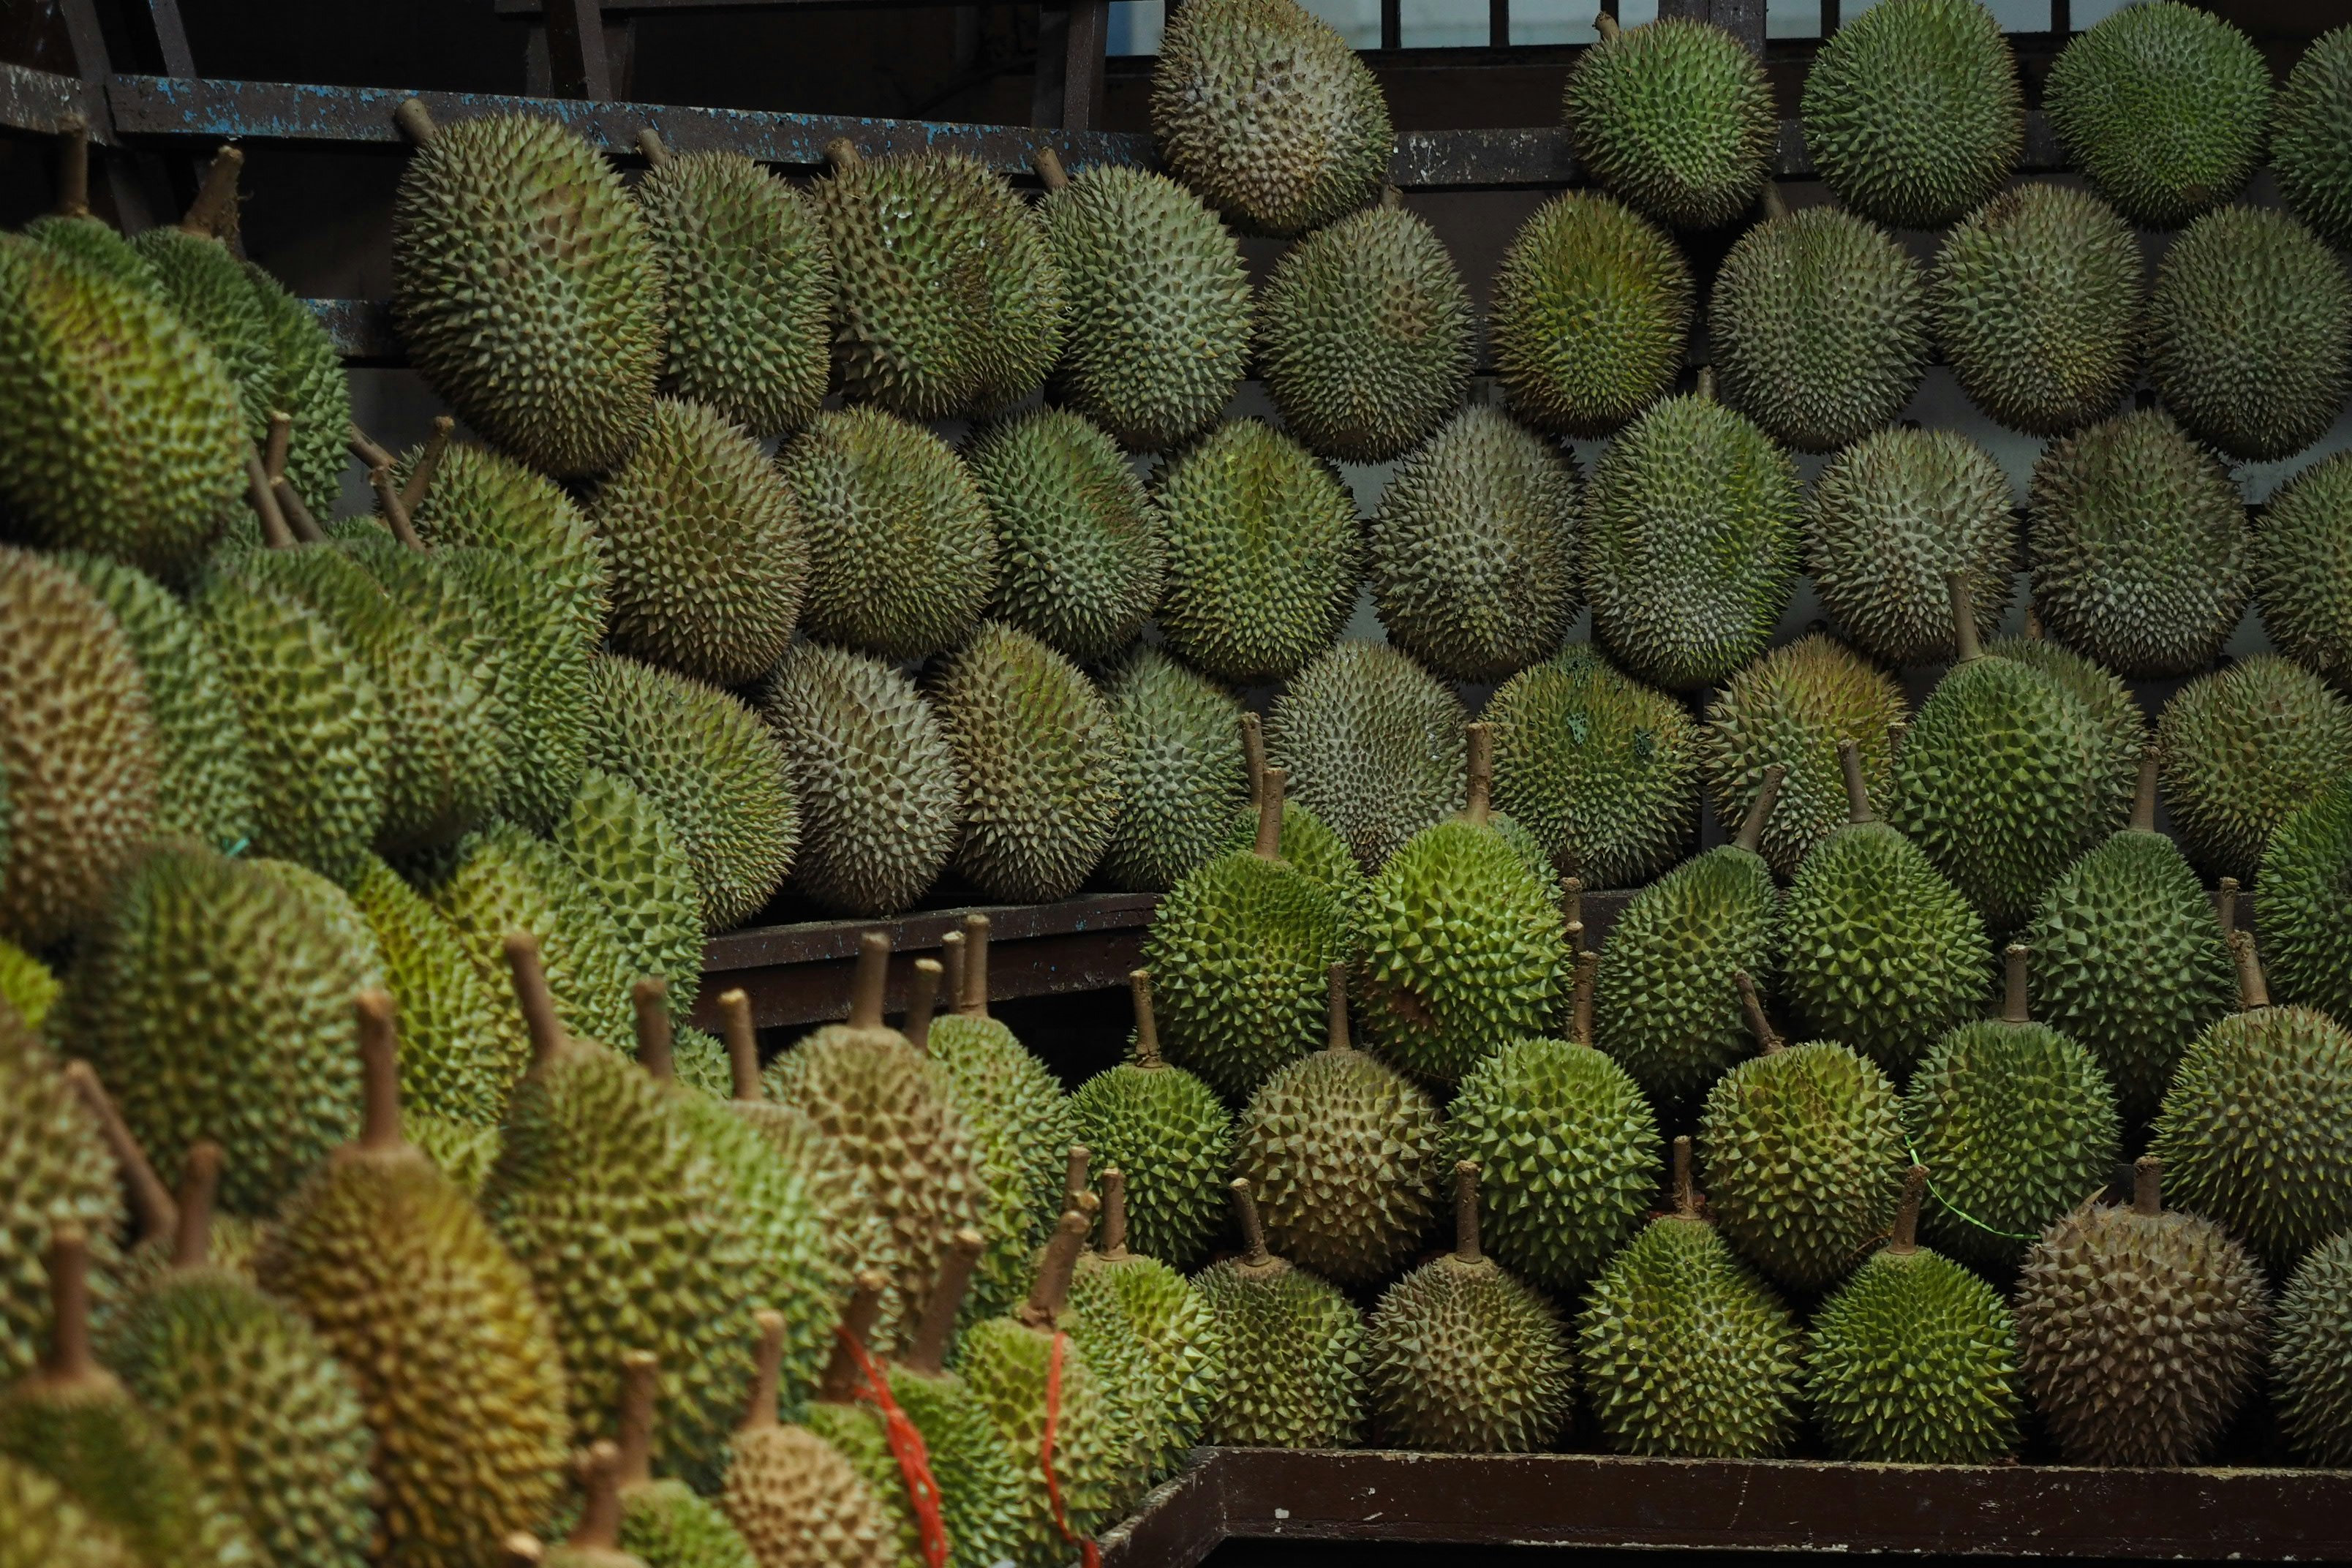
马来西亚榴莲高端品种多元化 新晋黑马“MS88”表现突出
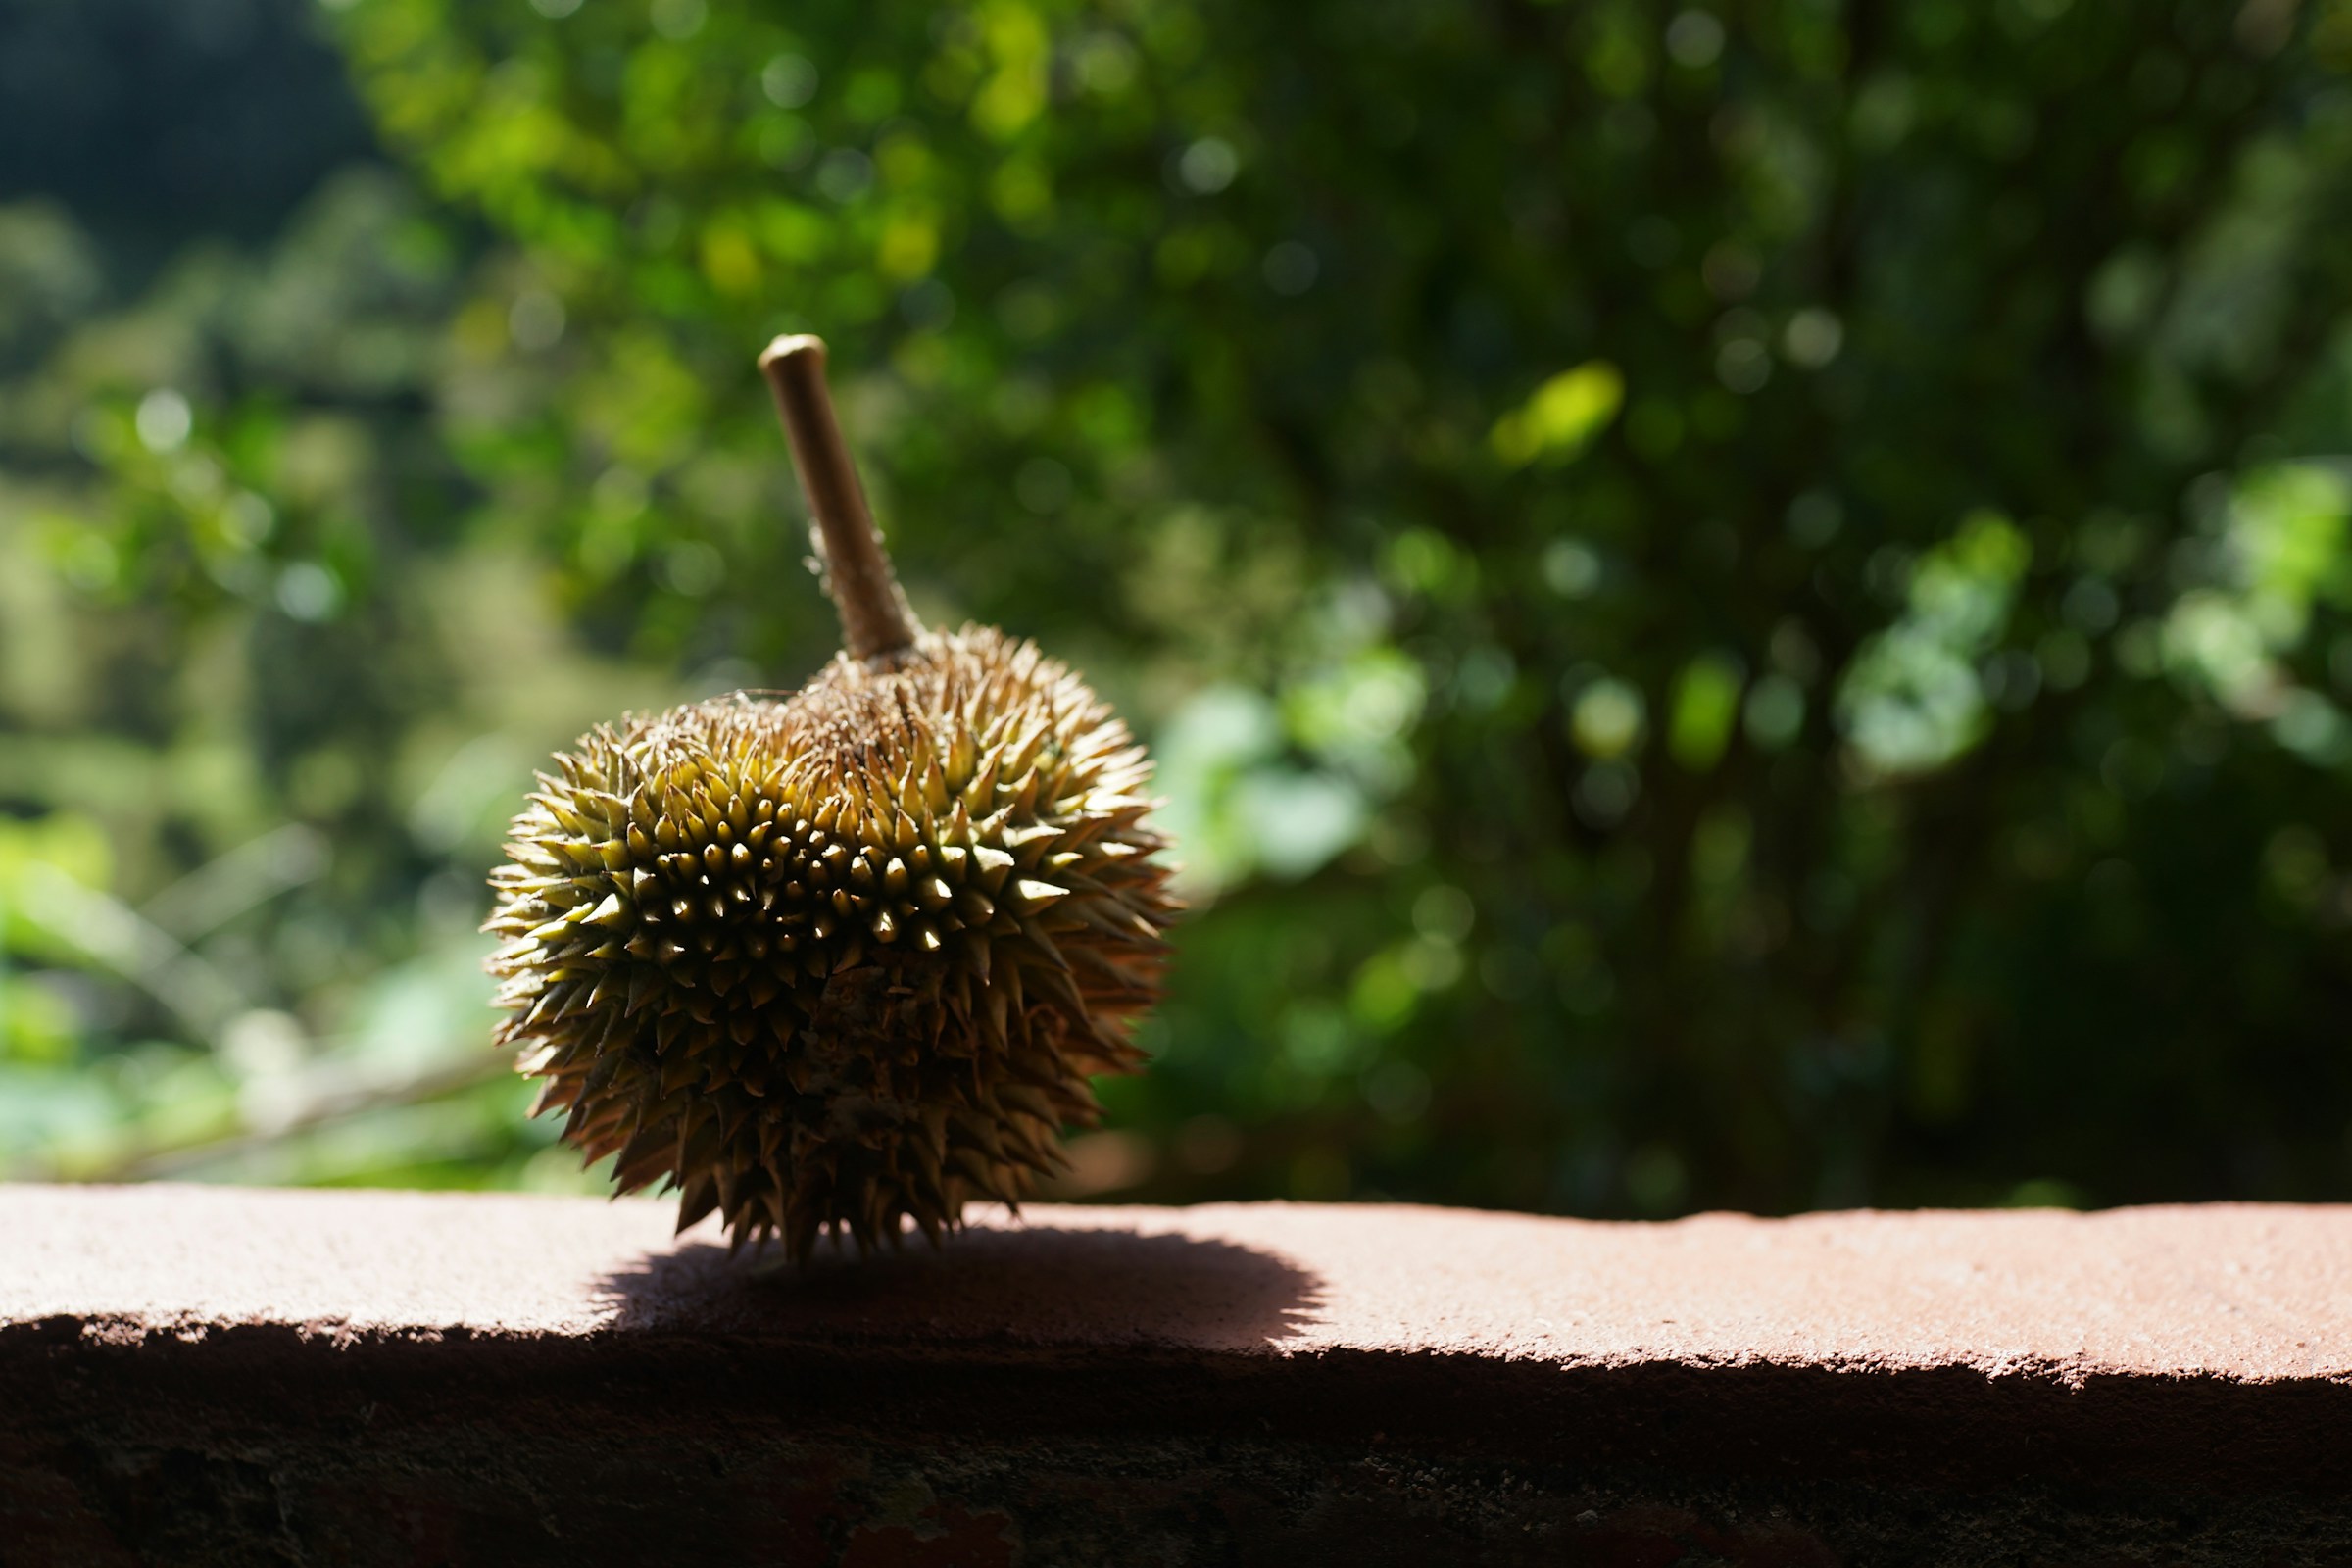
马来西亚已注册的榴莲品种超过200个,近年来,小众品种也逐渐受到关注。据马来西亚《星报》(The Star)报道,该国正计划推广猫山王榴莲之外的更多高端榴莲品种,以开拓新市场,满足全球榴莲爱好者日益多元化的口味需求。马来西亚农业部(Department of Agriculture)总干事 Datuk Nor Sam Alwi 表示,政府正着力推动黑刺(Black Thorn)、红虾(Red Prawn)和 Hajah Hasmah 等高端品种走向国际市场。“我们正在评估这些品种,以确保其口感、质地、保鲜期及长途运输适应性符合出口标准,”Nor Sam 表示。“中国市场作为全球最大榴莲消费国,愿意为这些高端品种支付高价。” 为支持这一计划,马来西亚农业部正加速本土榴莲品种的注册登记,并加强农业评估。同时,该国也在强化农场管理,确保符合进口国的检疫标准,包括病虫害防控、溯源体系及出口认证。大马联邦农业销售局(FAMA)总干事 Abdul Rashid Bahri 指出,IOI 和 D9 等高端品种也在接受评估,以确保符合中国等市场的植物检疫及质量标准。此外,马来西亚还计划拓展英国、加拿大、阿联酋、澳大利亚和荷兰等新市场。报道称,榴莲的商业化品种之丰富远超大多数水果。马来西亚已注册的榴莲品种超过200个,其中猫山王长期占据主导地位,并作为国家知识产权受到商标保护(据马新社报道,该商标去年已续期十年)。然而,近年来,如松鼠王(Tupai King)等新品种开始冲击市场,而 Hor Lor、Mas Hijau(绿金)和 D24(苏丹)等小众品种也逐渐受到关注。松鼠王榴莲 马来西亚农业研究与发展研究所(MARDI)指出,榴莲爱好者正对不同风味表现出更大兴趣,地方特色品种及传统甘榜榴莲都越来越受欢迎。为此,该机构正研发适合国内外市场的新杂交品种,其中 MDUR88(D10与D24杂交)的表现突出。“MDUR88果肉金黄、质地绵密,风味可媲美猫山王,”MARDI 表示。该品种已更名为 MARDI Super 88(MS88),并由农业与食品安全部推广出口。“我们相信,MDUR 88等自主杂交品种具备国际市场竞争力的品质。” 近年来,马来西亚榴莲产量持续增长,预计今年将达57万吨(2020年为39万吨),种植面积也从2019年的七万公顷增至去年的9.2万公顷。随着产业规模扩大,马来西亚榴莲出口正迈向多元化。2023年,该国共出口54,374吨榴莲,总价值15.1亿林吉特(约3.57亿美元),其中近半数(45.7%)销往中国。去年,马来西亚获准向中国出口鲜榴莲(此前仅限冷冻榴莲),被视为重大突破。马来西亚出口商 Top Fruits 首席执行官陈书义表示,公司正逐步将重心转向 D198(金凤凰)、Golden Phoenix 和 IOI 等高端品种。“但我们需要找到合适、产量可观、可供出口的品种,”他说。榴莲学院顾问 Lim Chin Khee 认为,马来西亚应发挥高端市场优势:“我们瞄准的是高端市场,因此价格更高是合理的。专注高端是正确的战略。”
新闻图片2578
国产榴莲批量上市 进口榴莲品质下滑致价格暴跌超三成
目前, 三亚市首批“树上熟”榴莲已采摘,7月中下旬后会有更多榴莲进入成熟期, 今年第三季度三亚榴莲产量较往年将出现一定的增长。三亚今年“新奇特优”水果保有种植面积超过3万亩,榴莲、榴莲蜜、燕窝果收获面积突破8000亩。“ 我们种植的品种以金枕为主,其他的还有猫山王、黑刺。今年挂果的有4000余亩,6月底三亚榴莲陆续上市,7月中下旬会有更多榴莲成熟。”海南省优旗投资有限公司副总经理郎海波说,今年是三亚榴莲规模挂果、批量上市第三年,由于三亚等地的榴莲果树目前仍处初产期,在保证果树健康生长前提下,技术员严格控制产量。与进口榴莲提前采摘、在运输过程中逐渐成熟不同,三亚等地的榴莲可做到“树上熟”,风味更佳。与此同时,根据海关总署数据, 今年前五个月新鲜榴莲进口额同比下降32.5%,至19.3亿美元。按数量计算,进口量同比下降32.9%,至39.09万吨。受冲击最严重的是越南,海关数据显示, 越南对华出口的榴莲在价值和数量上均同比下降近62%。今年前五个月,越南对华出口总额为2.54亿美元。同期, 泰国对华榴莲出口额同比下降24%,至16.7亿美元,但出口量降幅略小。总体来看,泰国仍保持中国最大榴莲进口来源国的地位,其次是越南和其他东南亚国家。随着中国对越来越多的国家开放榴莲进口许可,更严格的农药和卫生问题防范措施也在同步实施,这导致榴莲进口开始放缓,出口商们可能需要一些时间来适应新规则。今年以来,尽管榴莲价格在大幅下跌,但相信许多消费者也注意到,榴莲没那么好吃了。这是因为 泰国、越南等主产国今年降水较多,导致榴莲品质参差不齐。近些年,许多“贵族水果”的口味都在走“下坡路”,比如车厘子、阳光玫瑰等,这终究是品质和供求问题,许多水果商为了利益急功求进。现在,中国对进口食品的安全标准要求更高,也是对中国消费者负责,并努力营造一个更良性的水果市场。
新闻图片2581
多地红心火龙果扎堆上市 通货价低至0.6元/斤
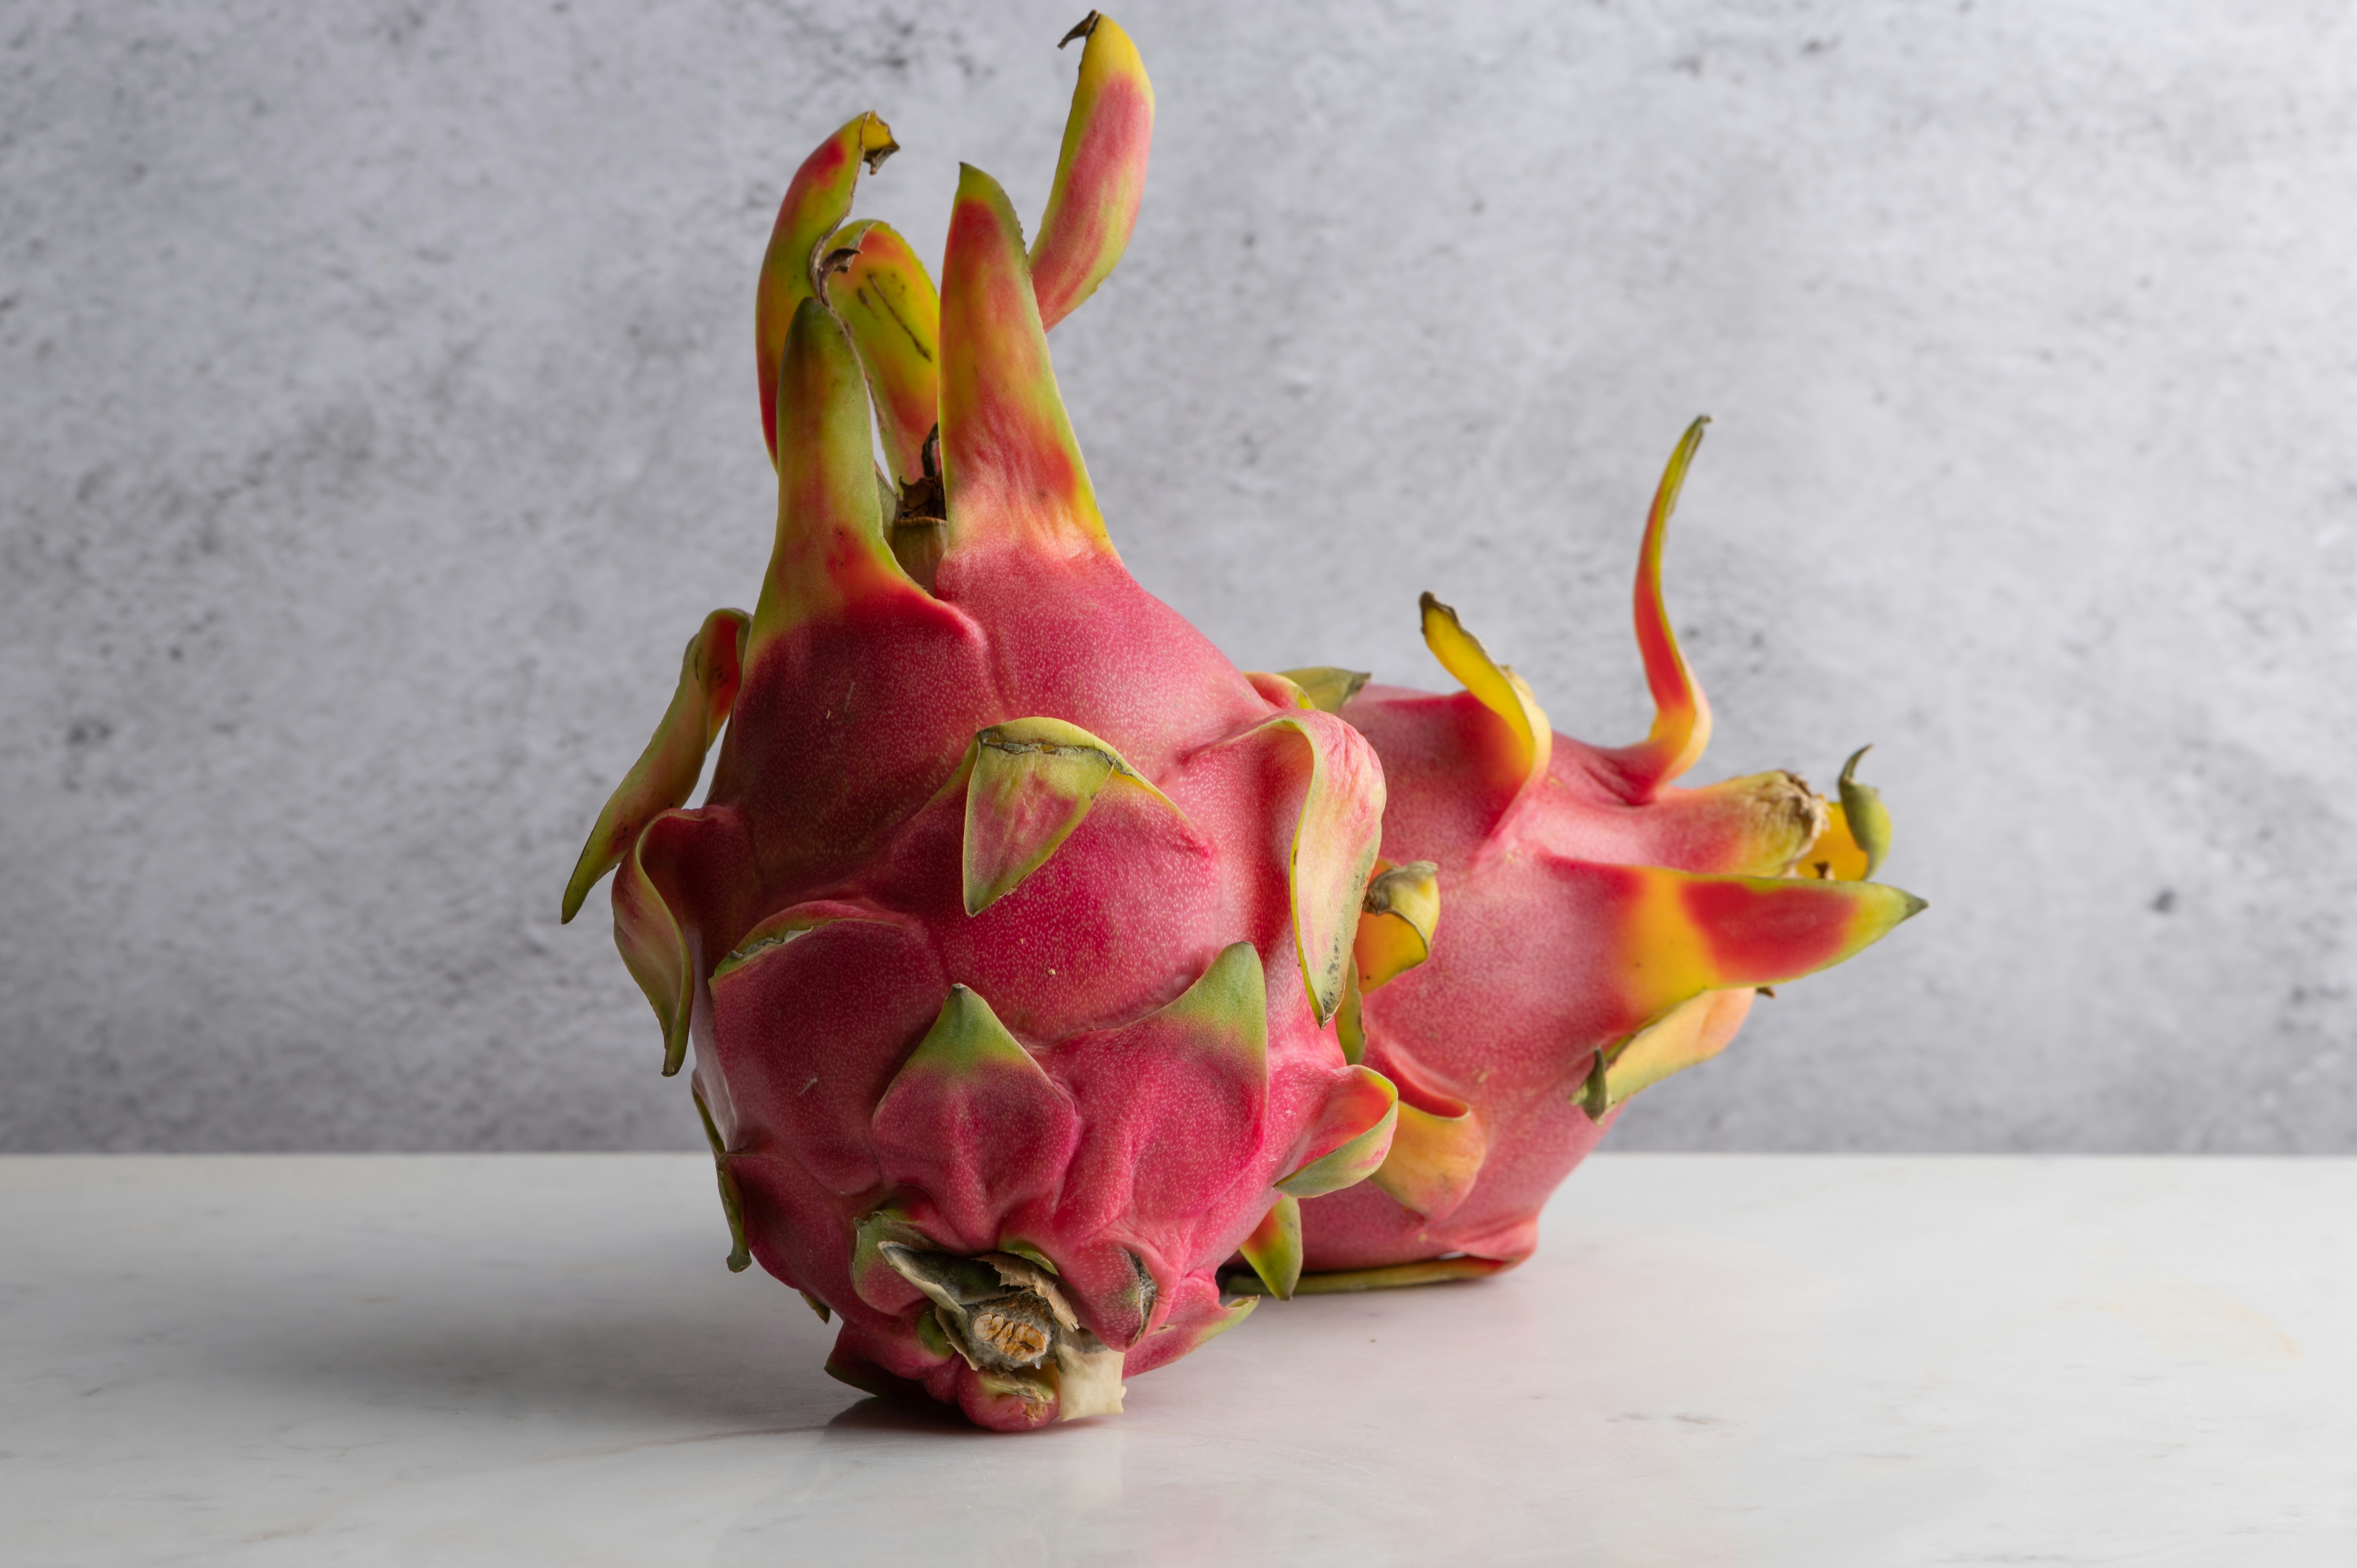
进入7月,新一季的红心火龙果大量上市。相关平台数据显示,火龙果的供应热度和采购热度均在6月初就进入持续上升状态,目前已进入高峰阶段, 由于上市时期集中,产量大,价格也持续处于下行状态。来自广东湛江地区的产地代办张老板介绍,目前当地的红心火龙果已经全面上市,价格低,走货量也大:“ 遂溪的红心火龙果通货价格在每斤0.6元左右,最好60起的精品货能卖到1.3元每斤, 这种基本是大基地的,包工包料,采购商比较省心。” 除此之外,还有个头小或者花皮的,主要给工厂供应,可以制作一些深加工产品:“这种的产地批发价格在每斤0.3元。” 火龙果原产于美洲热带雨林地区,刚引进我国时,作为一种新奇水果,种植区域有限,产量不高,市场价格能达到15元/斤左右。随着市场对其认知度提高,需求逐渐增加,种植户看到了商机,开始扩大种植规模,同时种植技术也在不断改进,产量逐步提升。经过多年的发展, 我国火龙果种植规模和技术均居世界第一,目前种植面积早已突破100万亩,产量超过160万吨。产量激增,市场竞争的加剧,行情也随之下降,据不少种植户反映, 这两年火龙果都处于价格低迷状态。面对激烈的竞争,广东湛江产地代办张老板认为,稳定的销售渠道是重点:“红心火龙果产地价比较低廉,但是很多种植户和货主找不到合适的销售渠道,再加上各种水果集中上市,冷柜车难找,打包工人工费高,对于采购商来说会进一步抬高成本,也会压低产地价格。所以要维持发货,能有稳定的销售渠道就很重要了。”
新闻图片2572
鱿鱼两大产区捕捞季结束 价格横盘震荡成主旋律
2025年第26周(6月20日至6月27日),浙江舟山国际农产品贸易中心监测数据显示,全球鱿鱼市场延续第25周的震荡盘整走势,主要品种价格窄幅波动,成交量略有回升。随着秘鲁、阿根廷两大专属经济区(EEZ)陆续进入禁捕与休渔阶段,市场供应结构和价格预期均面临重构。【东南太平洋(秘鲁鱿鱼)】 价格盘整,部分规格小幅回暖 第26周,浙农中心东南太平洋鱿鱼结算均价为 18,814元/吨,较上周小幅上调。尾鳍和片子价格上涨较明显,分别上涨 1,848元/吨 和 724元/吨;而大头、小头、尾尖等品类则下调 100-700元/吨 不等。成交量达 5,928吨,其中特小原条和小原条合计占比超 70%,维持主流交易地位。从综合报价看,特小原条上涨 1,000元/吨,而片子、大头、鱿鱼颈、小原条等规格略有下调,涨跌交错反映出市场对价格走势判断分歧。秘鲁产量与政策动态: 2025年6月30日起,秘鲁政府已正式停止专属经济区内的巨型鱿鱼捕捞作业,仅允许已有出航许可的船只回港卸货。此前一周,多地海岸线出现大量鱿鱼搁浅现象,最低售价跌至 0.50索尔/公斤(约合1元人民币/公斤),远低于冷冻工厂报价(2.60–3.00索尔/公斤),加剧短期市场供需矛盾。【西南大西洋(阿根廷鱿鱼)】 捕捞季创28年新高,报价进入回调通道 第26周,浙农中心西南大西洋鱿鱼(线外)成交量为 611吨,主要集中在 200–600g中大规格产品,结算均价为 35,372元/吨,较前一周小幅下滑。尽管如此,综合报价中部分规格出现小幅上扬,表现出价格分化趋势。阿根廷产量再创新高: 官方数据显示,截至6月11日,鱿钓船队总捕捞量已达 184,712吨,为自1998年以来最高纪录,尚不包括港口待卸货船只。拖网船队捕捞量为 25,499吨。前五个月出口达 13.52万吨,其中 65%销往中国市场,出口收入同比增长 20.8% 至 3.74亿美元。西南大西洋线外的中国船队将于 7月1日 起进入自主休渔期,市场或将面临阶段性供给收缩。【其他海域与市场反馈】 西北太平洋、印度洋:第26周无交易记录,报价维稳。进口报价:威海市场秘鲁赤道鱿鱼与阿根廷鱿鱼价格整体呈下跌趋势,进口报价回调进一步压缩国产鱿鱼的议价空间。进关数据:舟山口岸远洋自捕鱿鱼进关量环比上升,但仍处相对低位,库存仍可支撑短期供应。【市场观察】 当前市场处于“供强需弱”的结构性震荡阶段。一方面,东南太平洋与西南大西洋的捕捞季均已进入尾声,自捕产量和库存压力持续释放;另一方面,下游加工厂受淡季影响采购意愿减弱,价格博弈拉锯加剧。在价格缺乏强驱动力的背景下, 鱿鱼价格短期将延续“高位震荡横盘”状态。需密切关注全球主要产区的捕捞政策、进口节奏与下游加工启动节奏,及时调整库存与报价策略。
新闻图片2568
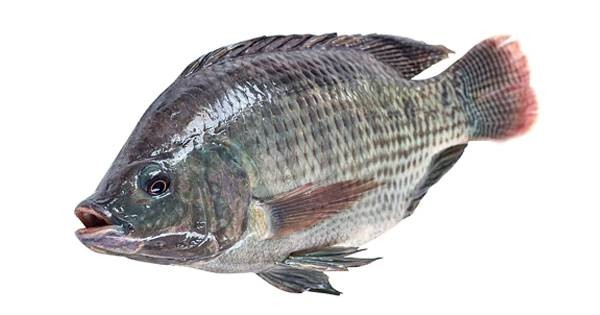
美国对中国水产品加征高额关税 罗非鱼出口受重创
2025年4月,美国对中国水产品加征的关税政策全面生效,导致中国输美海鲜成本激增,市场竞争力急剧下降。据美国国家海洋和大气管理局(NOAA)数据,2025年4月美国从中国进口的海鲜总额为8670万美元,但征收的关税高达3210万美元,税率飙升至37%,较2024年同期的16%翻倍有余。其中,中国罗非鱼出口受冲击最为严重,2340万美元的进口额被征收1050万美元关税,税率高达44%。特朗普政府4月2日签署行政令,宣布对全球海产品进口加征关税,其中中国成为最大“受影响者”。新关税措施于4月5日生效,中国出口美国的受影响商品包括罗非鱼、梭子蟹、虾类等主要水产品。近年来,受美中贸易摩擦、301关税及美国国内监管收紧等因素影响,中国对美水产品出口量已大幅减少。此次关税升级或彻底改变中国水产品在美国市场的格局。美国曾是中国水产品的主要出口市场之一,但如今,高昂的关税成本使得中国供应商难以维持价格竞争力。除中国外,亚洲其他主要水产出口国也受到严重影响。越南虾类出口面临46%的高关税,泰国36%,印度26%。相较之下,厄瓜多尔和智利的水产品仅被征收10%的关税,其竞争优势显著提升,未来可能进一步抢占市场份额。另外,尽管2025年4月5.859亿美元虾类进口仅征460万美元(0.79%)关税,但Kontali首席分析师Ragnar Nystoyl警告:若7月9日前未达成延期协议,70%进口虾类将面临关税上调,平均税率将一夜突破25%。按去年进口值计算,此举将导致进口商增加15亿美元成本。目前美国虾类进口量已因抢购潮同比增长10%。美国是全球首位的水产品消费国,进口水产品占总供应量的65%以上。高关税将直接推高进口成本,最终由美国消费者买单。美国水产业协会(NFI)警告,这一政策可能威胁美国160万水产业相关岗位,加剧市场不稳定性。
新闻图片2576
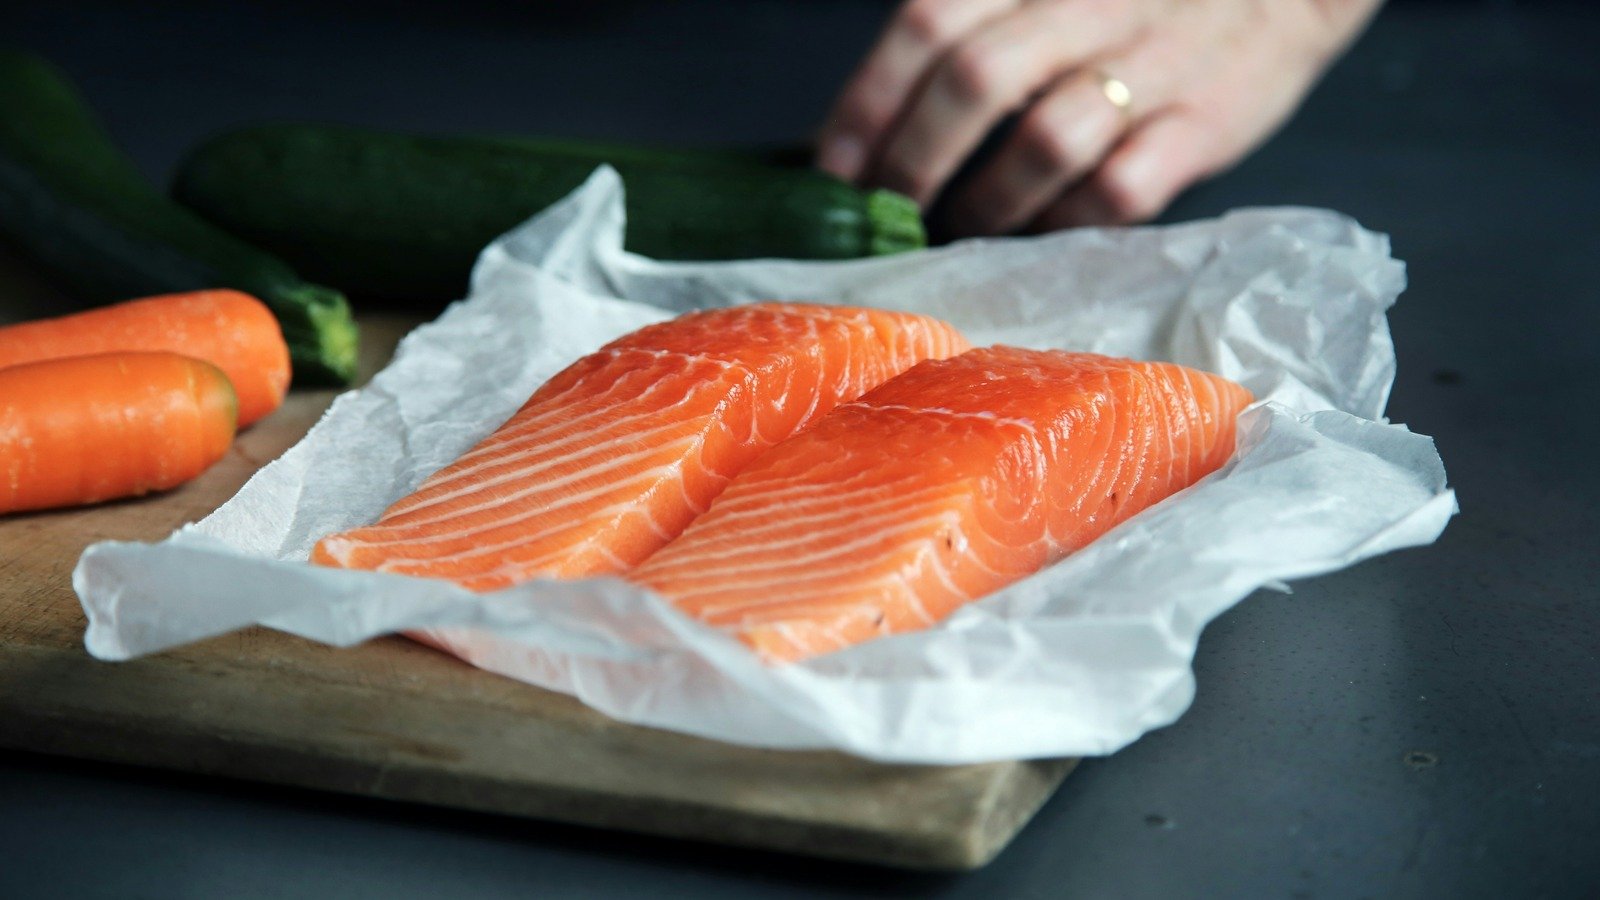
中国三文鱼市场企稳 苏格兰三文鱼周涨幅超20%
在经历前一周的剧烈下跌后,第27周中国主要批发市场的三文鱼价格呈现企稳态势。北京、广州和上海三大城市的三文鱼批发价格出现小幅调整,显示出市场正在逐步消化前期波动。在广州市场,6-7公斤规格的挪威冰鲜去脏三文鱼周一报价环比下跌7%,至78元/公斤,而5-6公斤规格则微涨3%,呈现"大规格跌、小规格涨"的特点。智利产三文鱼表现相对平稳,5-6公斤规格价格持平,6-7公斤规格在广州市场小幅上扬。上海市场的6-7公斤挪威三文鱼环比微涨1元至77元/公斤,但较两周前仍低20元/公斤,显示市场仍处于调整阶段。值得注意的是,苏格兰三文鱼价格出现大幅反弹。随着进口商恢复从Bakkafrost苏格兰子公司的采购,6-8公斤规格的苏格兰三文鱼在北京、广州和上海三大市场的周涨幅达到20%-25%,成为本周最大亮点。而Bakkafrost旗下的法罗群岛三文鱼依然保持高端定位,在一线城市的批发价格维持在100元/公斤以上,继续领跑市场价格。一位上海经销商表示:"经历上周的暴跌后,市场情绪已趋于稳定。现在业内普遍采取更为谨慎的经营策略,通过减少单次采购量、加快周转速度来应对价格波动。" 市场分析人士指出,当前三文鱼价格的企稳是多空因素博弈的结果。一方面,挪威等主产国增产带来的供应压力仍在;另一方面,中秋、国庆等传统消费旺季临近,市场需求有望回升。未来几周的价格走势将取决于供需双方的进一步变化。