美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4571
港元兑人民币(HKDCNY) 0.853
澳大利亚元兑人民币(AUDCNY) 4.5935
英镑兑人民币(GBPCNY) 8.9366
阿联酋迪拉姆兑人民币(AEDCNY) 1.8205
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5522
巴西雷亚尔兑人民币(BRLCNY) 1.214
加拿大元兑人民币(CADCNY) 4.7416
瑞士法郎兑人民币(CHFCNY) 8.15
智利比索兑人民币(CLPCNY) 0.0069
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4571
港元兑人民币(HKDCNY) 0.853
澳大利亚元兑人民币(AUDCNY) 4.5935
英镑兑人民币(GBPCNY) 8.9366
捷克克朗兑人民币(CZKCNY) 0.3073
丹麦克朗兑人民币(DKKCNY) 1.0006
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0706
日元兑人民币(JPYCNY) 0.0422
韩元兑人民币(KRWCNY) 0.0049
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0148
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4571
港元兑人民币(HKDCNY) 0.853
澳大利亚元兑人民币(AUDCNY) 4.5935
英镑兑人民币(GBPCNY) 8.9366
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8281
墨西哥比索兑人民币(MXNCNY) 0.3572
马来西亚林吉特兑人民币(MYRCNY) 1.6565
挪威克朗兑人民币(NOKCNY) 0.7128
新西兰元兑人民币(NZDCNY) 3.701
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4571
港元兑人民币(HKDCNY) 0.853
澳大利亚元兑人民币(AUDCNY) 4.5935
英镑兑人民币(GBPCNY) 8.9366
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.9467
菲律宾比索兑人民币(PHPCNY) 0.1059
瑞典克朗兑人民币(SEKCNY) 0.6777
新加坡元兑人民币(SGDCNY) 5.2165
泰铢兑人民币(THBCNY) 0.1996
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4571
港元兑人民币(HKDCNY) 0.853
澳大利亚元兑人民币(AUDCNY) 4.5935
英镑兑人民币(GBPCNY) 8.9366
土耳其里拉兑人民币(TRYCNY) 0.1336
新台币兑人民币(TWDCNY) 0.2017
乌拉圭比索兑人民币(UYUCNY) 0.166
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4057
新闻图片3415
成都猕猴桃大量上市 超6成出省和出口
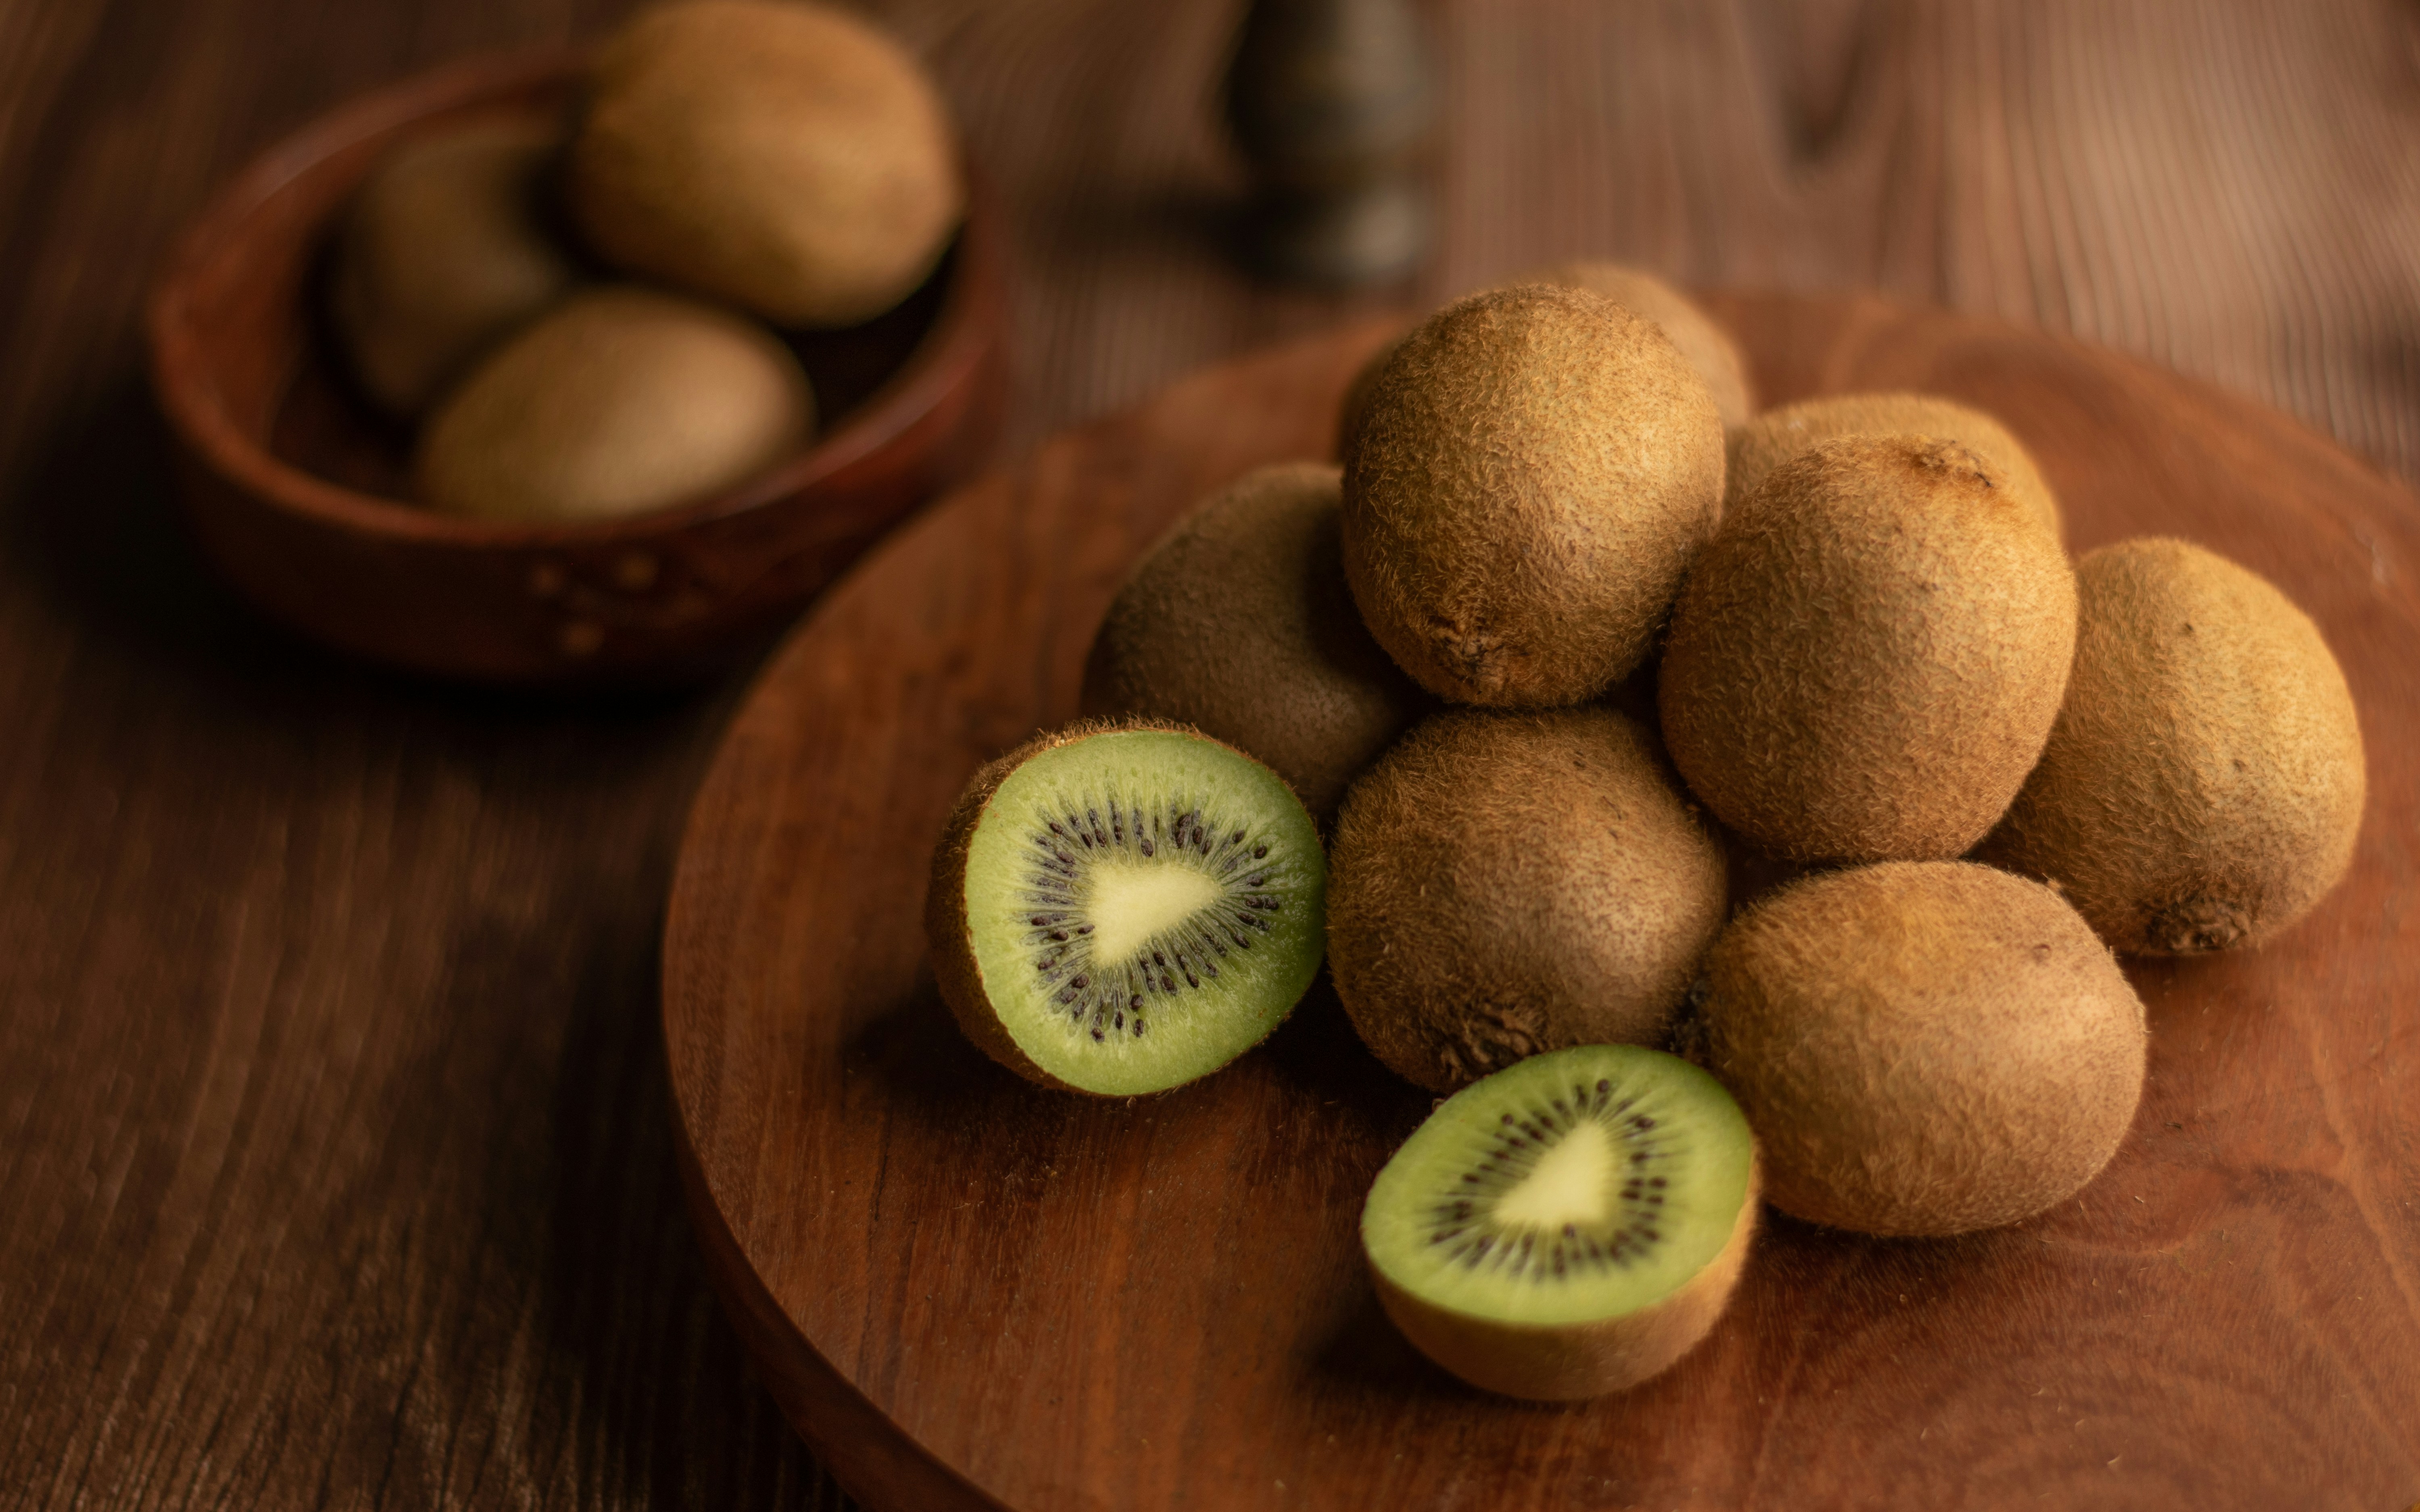
8月中下旬以来,成都本地猕猴桃开始陆续上架,价格与进口猕猴桃形成鲜明对比。8月下旬,水果店的新西兰进口猕猴桃500克盒装零售价20元(折合每斤20元),本地猕猴桃15元/斤,价格便宜25%。9月初大量上市后,价格出现下降。据介绍,成都猕猴桃种植面积达28万亩,主要分布在蒲江、都江堰和邛崃三地。其中都江堰种植面积10.3万亩,占全市总量的37%。尽管前段时间天气多变,但通过科学管护,今年总产量预计达35万吨,同比增长7%。彭州雨润市场负责人透露,8月以来猕猴桃销量超700吨,进货量较前两月环比增长20%以上。“红阳”“东红”等成都特色品种果肉细嫩、香气浓郁,深受市场青睐。8月下旬本地猕猴桃批发价约10元/斤,比进口果低30%左右,批发商进货积极性很高。9月批量上市后,零售价降至10元/斤左右。成都猕猴桃种植已形成从育苗、种植到销售的完整产业链,28万亩的种植规模摊薄了单位成本。据了解,成都猕猴桃以中高端市场为主。四川是全国第二大猕猴桃产区,成都作为核心产区,红肉、黄肉品种占全省总量的60%。成都约35%的猕猴桃在本地销售,其余约65%除销往北京、上海、深圳等国内各大城市外,部分还会出口,主要是东南亚(如越南、泰国、马来西亚)及中亚国家。成都猕猴桃等甜度和耐储性特别适合长途运输——“东红”品种在1℃条件下可储藏4-5个月,货架期达15天以上。2024年,都江堰产猕猴桃出口近1000吨,出口额400多万美元。2025年2月,都江堰40吨猕猴桃首次自营出口至阿联酋。今年截至目前,都江堰猕猴桃已获得800多吨海外订单。
新闻图片3419
美国粉鲑批发价上涨 红鲑现货供应依旧紧张
2025年第36周(9月1日至7日),美国冷冻去头去内脏(H&G)粉鲑批发价格继续走高,背景是阿拉斯加粉鲑捕捞量不及预期。尽管累计捕捞已突破1.073亿尾,但与今年季前预估的1.383亿尾相比,仍存在缺口,目前仅完成预估产量的78%。根据阿拉斯加海产品市场协会(ASMI)的周度渔获更新,截至8月30日,阿拉斯加粉鲑捕捞量较2023年同期减少27%。2023年是粉鲑大回游之年,渔获基数较大,因此今年的产量显得更为不足。ASMI指出,今年各类三文鱼的累计捕捞量仅达到季前预测的83%,粉鲑虽是捕捞主体,但同样低于预测水平。在品种构成方面,除红鲑外,其余鱼种整体均未达到原定捕捞目标。银鲑渔汛虽比去年同期增长73%,但总量仍仅完成预测的68%,在各类三文鱼中比例最低。整体而言,本季除粉鲑和红鲑外,其他种类的捕捞表现均较为疲弱。红鲑市场方面,冷冻H&G红鲑的批发价格在第36周保持稳定,但现货市场供应极为有限。多方消息显示,美国国内零售商甚至大型连锁商超在采购红鲑时均遇到困难,不仅是获取货源不易,部分企业甚至难以直接联系到卖方。来自行业的信息指出,加工商手中仍持有较大库存的冷冻红鲑产品。由于季前签订的合同价格较低,而现阶段市场价格已高于此前水平,加工商在销售策略上更为谨慎,使得市场上流通的现货量有限。虽然库存存在,但释放速度较慢,导致市场呈现“货源紧缺”的局面。此外,贸易数据显示,美国粉鲑出口量的主要目的地依然是中国。往年中国市场还会进口部分俄罗斯粉鲑,但据多方渠道反馈,2025年俄罗斯的粉鲑捕捞更多留在国内市场,减少了外销份额。这一现象使得阿拉斯加粉鲑在对华出口市场上面临的竞争压力有所减轻。总体来看,当前阿拉斯加粉鲑捕捞量虽已过亿尾,但低于季前预期,带动美国批发市场价格持续走高。红鲑则在价格稳定的同时出现现货稀缺现象。银鲑虽然产量较去年增加,但仍未达到预测目标。随着渔季进入收尾阶段,各类三文鱼的捕捞量与市场供应情况仍在被持续关注。
新闻图片3420
泰国金枪鱼价格僵持不下 厄瓜多尔市场继续走强
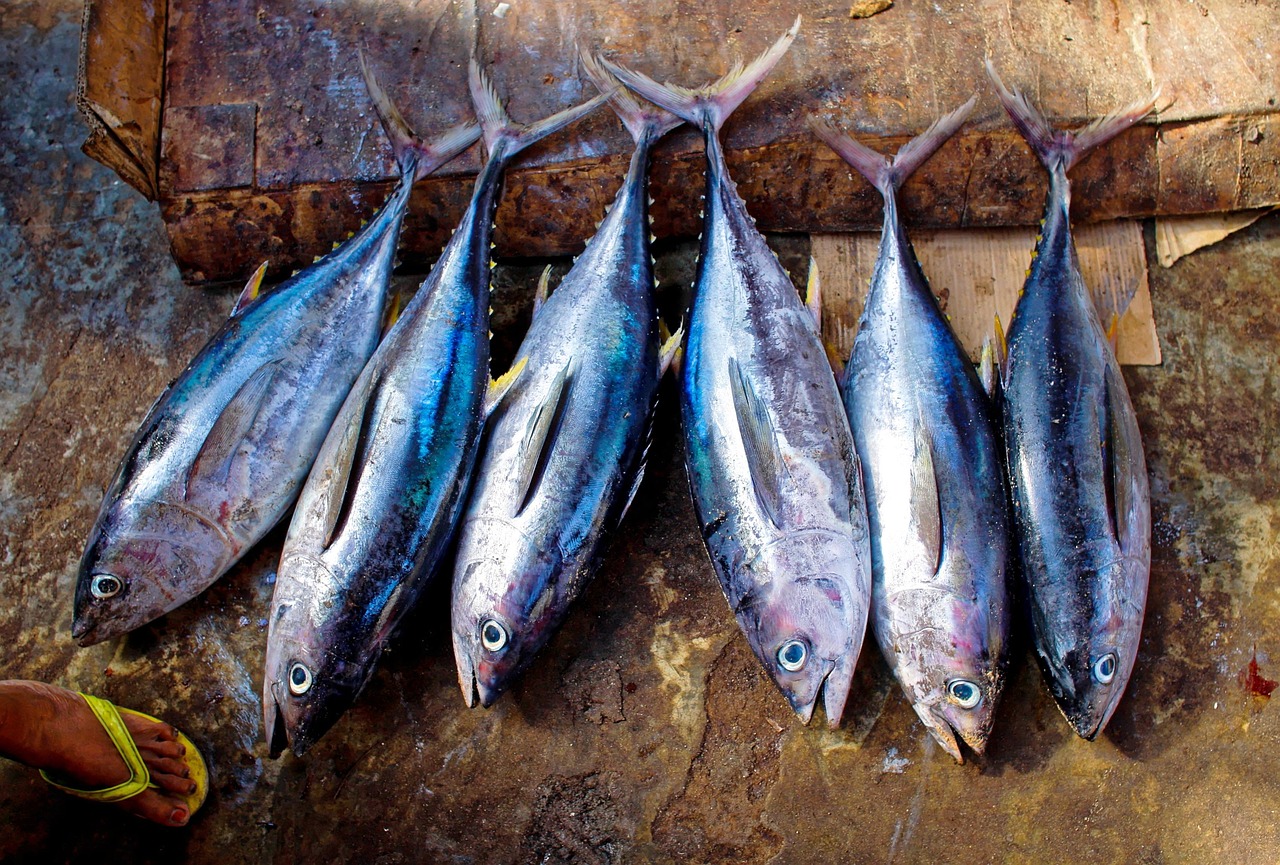
进入9月,全球金枪鱼原料市场依旧处于微妙的博弈状态。泰国曼谷的鲣鱼价格维持在稳定区间,但大宗成交迟迟未见,而厄瓜多尔曼塔市场则继续坚挺。随着捕捞环境、关税政策与区域管理会议的多重影响,9月行情充满不确定性。曼谷:价格僵局难破,大型罐头厂观望 据行业消息人士透露,第36周(9月1日至7日)泰国曼谷的金枪鱼(鲣鱼)原料价格依旧稳定,小型罐头厂采购价约为 1,600美元/吨(CFR Bangkok)。然而,大型加工厂依然按兵不动,未有大单成交。交易员希望以1,650美元/吨开启9月谈判,但主要买家不愿跟进,导致市场陷入僵持。分析人士指出,由于近期西中太平洋捕捞情况略有改善,部分厂商希望进一步观望,等待更明确信号再决定采购节奏。曼塔:FAD休渔推升报价,黄鳍成交活跃 与泰国的观望不同,厄瓜多尔曼塔市场继续维持强势。部分鲣鱼成交价达到 1,700美元/吨(离岸价),已触及高位区间。与此同时,黄鳍金枪鱼在当地成交价约 1,950美元/吨,成为市场主力。据悉,东太平洋当前鲣鱼供应紧张,而黄鳍比例显著上升。为了缓解原料短缺,一些额外货源从塞内加尔达喀尔运抵厄瓜多尔,但整体供应仍偏紧。业内人士认为,在72天FAD休渔期影响下,厄瓜多尔9月的价格仍有继续坚挺的空间。印度洋与欧洲:价格小幅回调 在欧洲市场,西班牙进口的黄鳍金枪鱼价格略有走软,一些来自印度洋的交易价约为 2,000欧元/吨,鲣鱼则维持在 1,600欧元/吨。印度洋渔场近期捕捞状况略有改善,使得买方压价意愿增强,部分鲣鱼成交接近 1,300欧元/吨,略低于此前的 1,330欧元/吨。大规格黄鳍价格在 1,800欧元/吨 左右,但由于欧洲市场普遍承压,未来或有下行空间。大西洋渔场依旧产量稳定,毛里塔尼亚和佛得角附近捕捞顺利,主要由西班牙和韩国船队供给。政策与贸易环境:关税压力持续 除捕捞与供需外,美国关税新政仍是压在市场上的重要变量。自8月7日起,美国对泰国的金枪鱼产品征收 19%关税,几乎翻倍;对厄瓜多尔则提升至 15%。尽管幅度低于此前威胁的36%,但仍对出口形成压力。数据显示,2024年泰国向美国出口了 12.1万吨金枪鱼罐头,价值 5.54亿美元,是该国对美出口的主要品类。关税提升后,泰国出口商普遍面临利润压缩。与之相比,印尼和越南达成的关税水平分别为 19%与20%,区域竞争格局依旧激烈。行业展望:静待IATTC决议 本周,美洲热带金枪鱼委员会(IATTC) 年会将作出重要决策,可能影响未来东太平洋的管理措施。行业人士普遍认为,大型买家与供应商将在会议结果明朗后才会大规模签订9月订单。短期来看,泰国市场或继续维持低成交状态,而厄瓜多尔则因供应紧张保持坚挺。整体而言,全球金枪鱼市场正面临供需不均与政策压力的双重挑战。若捕捞产量无法快速恢复,价格仍将保持坚挺,但终端消费需求能否消化持续高位,仍是行业最大的隐忧。
新闻图片3386
新西兰牛羊肉产量下降 价格创历史新高
2025年8月,新西兰牛肉和羊肉的农场收购价(farmgate price)均达到历史新高,并持续上涨。AgriHQ优质去势公牛(prime steers)价格指标已升至每公斤8.85新西兰元。全国数据显示,2024-25年生产季前44周,新西兰宰牛总量同比下降4.7%。其中,去势公牛和淘汰母牛的屠宰量分别下降9.5%和5.6%,小公牛(bobby calf)屠宰量则减少了18%,约9.6万头。冬季牛源紧缺推高了拍卖场价格,AgriHQ拍卖场价格指标比过去四年8月份的平均值高出40%,每公斤活重价格上涨逾1新西兰元。全球供应短缺也体现在新西兰7月份的牛肉出口数据上:出口量为2017年以来最低,但平均出口价格却创下每公斤11.20新西兰元的历史纪录。报告指出,美国持续带动新西兰牛肉的全球需求,而中国需求依然低迷。根据Rabobank的分析,澳大利亚牛肉对中国和韩国的保障关税已被触发,对美国也接近触发。一旦进口量达到预定上限,将实施12%至24%的关税。羊肉方面,AgriHQ价格指标8月首次突破每公斤10新西兰元,比去年同期高出约3新西兰元。7月份羊肉出口平均价格也创新高,达到每公斤14.71新西兰元,主要由欧盟市场推动。虽然南岛冬季屠宰量因饲料和价格激励上升50%,但截至本季第44周,全年总屠宰量为1520万头,较上年同期减少122万头。预计新季新西兰羊肉在供应紧张和海外需求强劲的共同作用下,价格仍将保持高位。
新闻图片3405
吉尔吉斯斯坦设定对华贸易翻倍目标 中吉战略合作迈入新阶段
吉尔吉斯斯坦外交部长库鲁巴耶夫近日在比林奇电台直播节目中透露,当前中吉双边贸易额已达150亿美元,两国计划将这一数字提升至300-400亿美元。这一雄心勃勃的目标标志着中吉战略伙伴关系进入深度发展新阶段。三年外交突破成就战略升级 库鲁巴耶夫部长指出,过去三年来吉尔吉斯斯坦外交领域取得重大进展:"这并非一日之功,每份协议背后都凝聚着各部委、外交官和专家的心血。"在萨德尔·扎帕罗夫总统的亲自指导下,该国不仅与周边国家强化了政治和经贸联系,更与欧亚各国、美国及日本建立了更紧密的合作关系。中吉合作项目取得实质性进展 部长特别强调近期对中国进行的四天访问成果丰硕: - 口岸升级:双方就提升"吐尔尕特"口岸通行效率达成共识 - 交通动脉:巴尔斯卡恩-乌什图尔凡-阿克苏公路建设项目已正式启动,该项目由中国大型企业承建,计划2025-2028年完成,将成为连接两国的第三条战略通道 - 跨区域铁路:中-吉-乌铁路项目举行扩大会谈,这个区域最大基建项目还吸引了阿塞拜疆等国的积极参与 新通道带来新发展机遇 库鲁巴耶夫表示,新交通走廊将产生多重效益:"首先将吸引中国游客赴吉旅游,其次将提升对哈萨克斯坦的过境货运量。这些项目不仅加强区域联通,更将为吉尔吉斯斯坦带来实实在在的经济效益。" 分析人士认为,这些基础设施项目的推进,不仅将重塑中亚地区交通格局,更预示着中国与中亚国家经贸合作正在从传统贸易向全方位互联互通转型。随着300-400亿美元贸易目标的逐步落实,中吉两国战略合作伙伴关系将迎来新的黄金时期。(注:吐尔尕特口岸是中国与吉尔吉斯斯坦间的重要陆路口岸,位于新疆克孜勒苏柯尔克孜自治州境内,海拔高度超过3700米,是古代丝绸之路的重要通道。)
新闻图片3398
日本极洋收购北欧加工商 加速全球水产版图扩张
日本水产巨头极洋株式会社(Kyokuyo Co.)近日宣布,将通过其荷兰子公司 Kyokuyo Europe 收购Engelsviken Canning Denmark(ECD) 90%股权,同时收购其子公司 Engelsviken Norway(EN) 的部分股份,从而全面进入北欧市场。这笔交易的卖方为拥有悠久历史的Engelsviken Canning Norway(ECN)。ECN 成立于1867年,起源于挪威沿海港镇,以海产加工和销售起家。其旗下 Engelsviken 品牌虾类产品在挪威、瑞典、丹麦等北欧国家的超市与餐饮渠道享有极高知名度,已经形成稳定的消费群体。目前,丹麦的 ECD 负责生产与销售业务,而 EN 则专注于进出口及区域内产品分销。极洋方面表示,这一收购将使其直接掌握在北欧市场的重要渠道资源。近年来,极洋加快了全球化布局,尤其是欧洲市场的扩张。仅在过去两年间,极洋通过收购土耳其水产出口商 Kocaman Balikcilik(2024年1月)、联手加拿大 Clear Ocean Seafood 成立扇贝加工出口公司(2024年4月)、收购荷兰加工商 Northseafood Holland(2024年6月),以及在美国西雅图附近投资建厂生产鱼糜制品(2024年底投产,投资额2500万美元),构建了覆盖欧洲、北美的完整加工与销售体系。极洋在新闻稿中指出,随着本次 ECD 与 EN 的加入,公司将在原有的西欧与南欧市场基础上,进一步扩展销售覆盖范围至北欧。尤其是借助 ECD 的分销网络,极洋计划推动旗下荷兰与土耳其子公司生产的三文鱼、鳟鱼加工品及油炸制品进入北欧主流零售与餐饮渠道,从而实现集团在欧洲市场的协同增长。业内分析人士指出,北欧作为传统的水产消费大区,市场规模虽不及西欧,但消费习惯稳定,对虾类、三文鱼等产品需求量大。极洋此举不仅意味着其进一步完善在欧洲的产业链条,更显示其全球化扩张战略已进入“深耕本地、区域协同”的新阶段。极洋方面强调:“通过这笔收购,我们将充分利用 ECD 与 EN 在北欧的渠道优势,与荷兰、土耳其子公司形成联动效应,推动集团加工产品的跨国销售。此次整合将进一步提升极洋欧洲业务的协同效应,加速公司全球水产版图的扩张。” 随着这笔交易的完成,极洋将拥有更广阔的国际市场布局,从日本本土到欧洲、北美,逐步建立起覆盖捕捞、加工、销售的全球水产产业链。业内普遍认为,极洋正凭借稳健的并购与合作策略,向“全球水产供应巨头”目标快速迈进。