美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4571
港元兑人民币(HKDCNY) 0.853
澳大利亚元兑人民币(AUDCNY) 4.5935
英镑兑人民币(GBPCNY) 8.9366
阿联酋迪拉姆兑人民币(AEDCNY) 1.8205
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5522
巴西雷亚尔兑人民币(BRLCNY) 1.214
加拿大元兑人民币(CADCNY) 4.7416
瑞士法郎兑人民币(CHFCNY) 8.15
智利比索兑人民币(CLPCNY) 0.0069
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4571
港元兑人民币(HKDCNY) 0.853
澳大利亚元兑人民币(AUDCNY) 4.5935
英镑兑人民币(GBPCNY) 8.9366
捷克克朗兑人民币(CZKCNY) 0.3073
丹麦克朗兑人民币(DKKCNY) 1.0006
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0706
日元兑人民币(JPYCNY) 0.0422
韩元兑人民币(KRWCNY) 0.0049
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0148
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4571
港元兑人民币(HKDCNY) 0.853
澳大利亚元兑人民币(AUDCNY) 4.5935
英镑兑人民币(GBPCNY) 8.9366
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8281
墨西哥比索兑人民币(MXNCNY) 0.3572
马来西亚林吉特兑人民币(MYRCNY) 1.6565
挪威克朗兑人民币(NOKCNY) 0.7128
新西兰元兑人民币(NZDCNY) 3.701
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4571
港元兑人民币(HKDCNY) 0.853
澳大利亚元兑人民币(AUDCNY) 4.5935
英镑兑人民币(GBPCNY) 8.9366
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.9467
菲律宾比索兑人民币(PHPCNY) 0.1059
瑞典克朗兑人民币(SEKCNY) 0.6777
新加坡元兑人民币(SGDCNY) 5.2165
泰铢兑人民币(THBCNY) 0.1996
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4571
港元兑人民币(HKDCNY) 0.853
澳大利亚元兑人民币(AUDCNY) 4.5935
英镑兑人民币(GBPCNY) 8.9366
土耳其里拉兑人民币(TRYCNY) 0.1336
新台币兑人民币(TWDCNY) 0.2017
乌拉圭比索兑人民币(UYUCNY) 0.166
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4057
新闻图片3515
供应增加与内需不足致养殖端承压 巴西联邦农业税务审计师工会(Anffa Sindical)警告牛结核病扩散风险
根据巴西权威市场机构Scot Consultoria与农业事实数据平台Agrifatto监测,在上周五(12日),巴西主要畜牧市场的活牛价格呈现企稳态势,结束了此前多个交易日连续下跌的局面。Scot Consultoria畜牧分析师费利佩·法布里指出,上周巴西主要畜牧区的育肥牛供应量有所回升,屠宰企业藉此延长了屠宰排期,减缓了采购紧迫性。另一方面,尽管9月传统上是工薪阶层购买力较强的阶段,国内牛肉消费需求却未如预期般回暖。这一供需格局导致活牛价格在当周多数时间内承压下行,但跌势在周五暂止。法布里表示:“在圣保罗地区,‘中国牛’本月初曾接近320雷亚尔/阿罗巴,但目前最高交易价维持在315雷亚尔。”据Scot Consultoria报告,当地普通育肥公牛价格为312雷亚尔/阿罗巴,育肥母牛和小母牛则分别为285雷亚尔和300雷亚尔。Agrifatto数据显示,目前巴西屠宰企业普遍维持约十天的屠宰计划,依托定期合同和自有养殖场的出栏牛源保障操作连续性。这一机制既缓解了现货采购压力,也限制了养殖户的议价能力。法布里预计,未来几天市场活牛供应仍将保持宽松,尤其来自养殖场的出栏牛源继续构成主要支撑。出口方面,尽管美国对巴西牛肉仍维持超过76%的高关税,预计9月整体牛肉出口仍将保持良好态势。该疾病通过直接接触受感染动物及食用未经检疫的肉类、牛奶和乳制品传播,凸显畜群卫生措施的重要性。牛结核病影响巴西全国各地的畜群,同时危及公众健康。该人畜共患病可通过食用未经卫生检疫的肉、奶及乳制品,或直接接触感染动物进行传播,对食品安全构成威胁,给畜牧业造成损失,并进一步强化官方检疫对保障公共卫生的重要性。为此,巴西联邦农业税务审计师工会提醒社会各界必须加强畜群疾病防控行动,并确保消费经检疫食品。牛结核病由牛型分枝杆菌引起,病程呈慢性发展,也可感染水牛。该病导致奶产量下降、动物进行性消瘦、阳性动物淘汰及屠宰场胴体查封,造成重大经济损失,因此必须采取卫生措施控制畜群疫情,从而避免传播给人类。除经食物传播外,也可通过直接接触感染动物造成传染。高风险群体包括兽医、农业工人、肉类加工从业人员以及联邦农业税务审计师。结核病可能导致严重临床症状,这凸显卫生监测与控制的重要性。据巴西农牧业部(Mapa)动物卫生司司长Marcelo de Andrade Mota介绍,结核病影响全国0.16%至9%的畜群。在集约化奶牛生产体系中流行率最高,因种群密度和管理方式有利于病原体传播。巴西联邦农业税务审计师工会联邦警区分会传播总监、Mapa布鲁氏菌病和动物结核病防控处处长Patricia Santana Ferreira指出,《国家布鲁氏菌病和动物结核病防控与根除计划》制定了多项措施,包括跨州运输繁殖用动物和参加聚集活动必须进行强制检测、在官方监督下淘汰阳性反应物、开展流行病学监测和实施强制卫生处理。严格遵守这些措施并结合官方检疫,对防止疾病传播至关重要。该专家强调:"其他预防措施包括引入新动物前需提供布鲁氏菌病和结核病阴性检测报告、定期进行畜群检测,以及避免食用未经官方卫生检疫的肉类、奶类及其衍生产品。" 巴西联邦农业税务审计师工会主席Janus Pablo Macedo强调了联邦农业税务审计师的关键作用,他们不仅是保障公众安全的核心力量,其自身也需要获得疾病防护。该工会同时指出,负责任的消费行为结合生产者对卫生规范的遵守,对保护公众健康、维护农业综合企业竞争力以及保障巴西作为安全食品供应国的国际形象至关重要。
新闻图片3508
泰国Platinum Fruit榴莲准备进军华北、东北市场
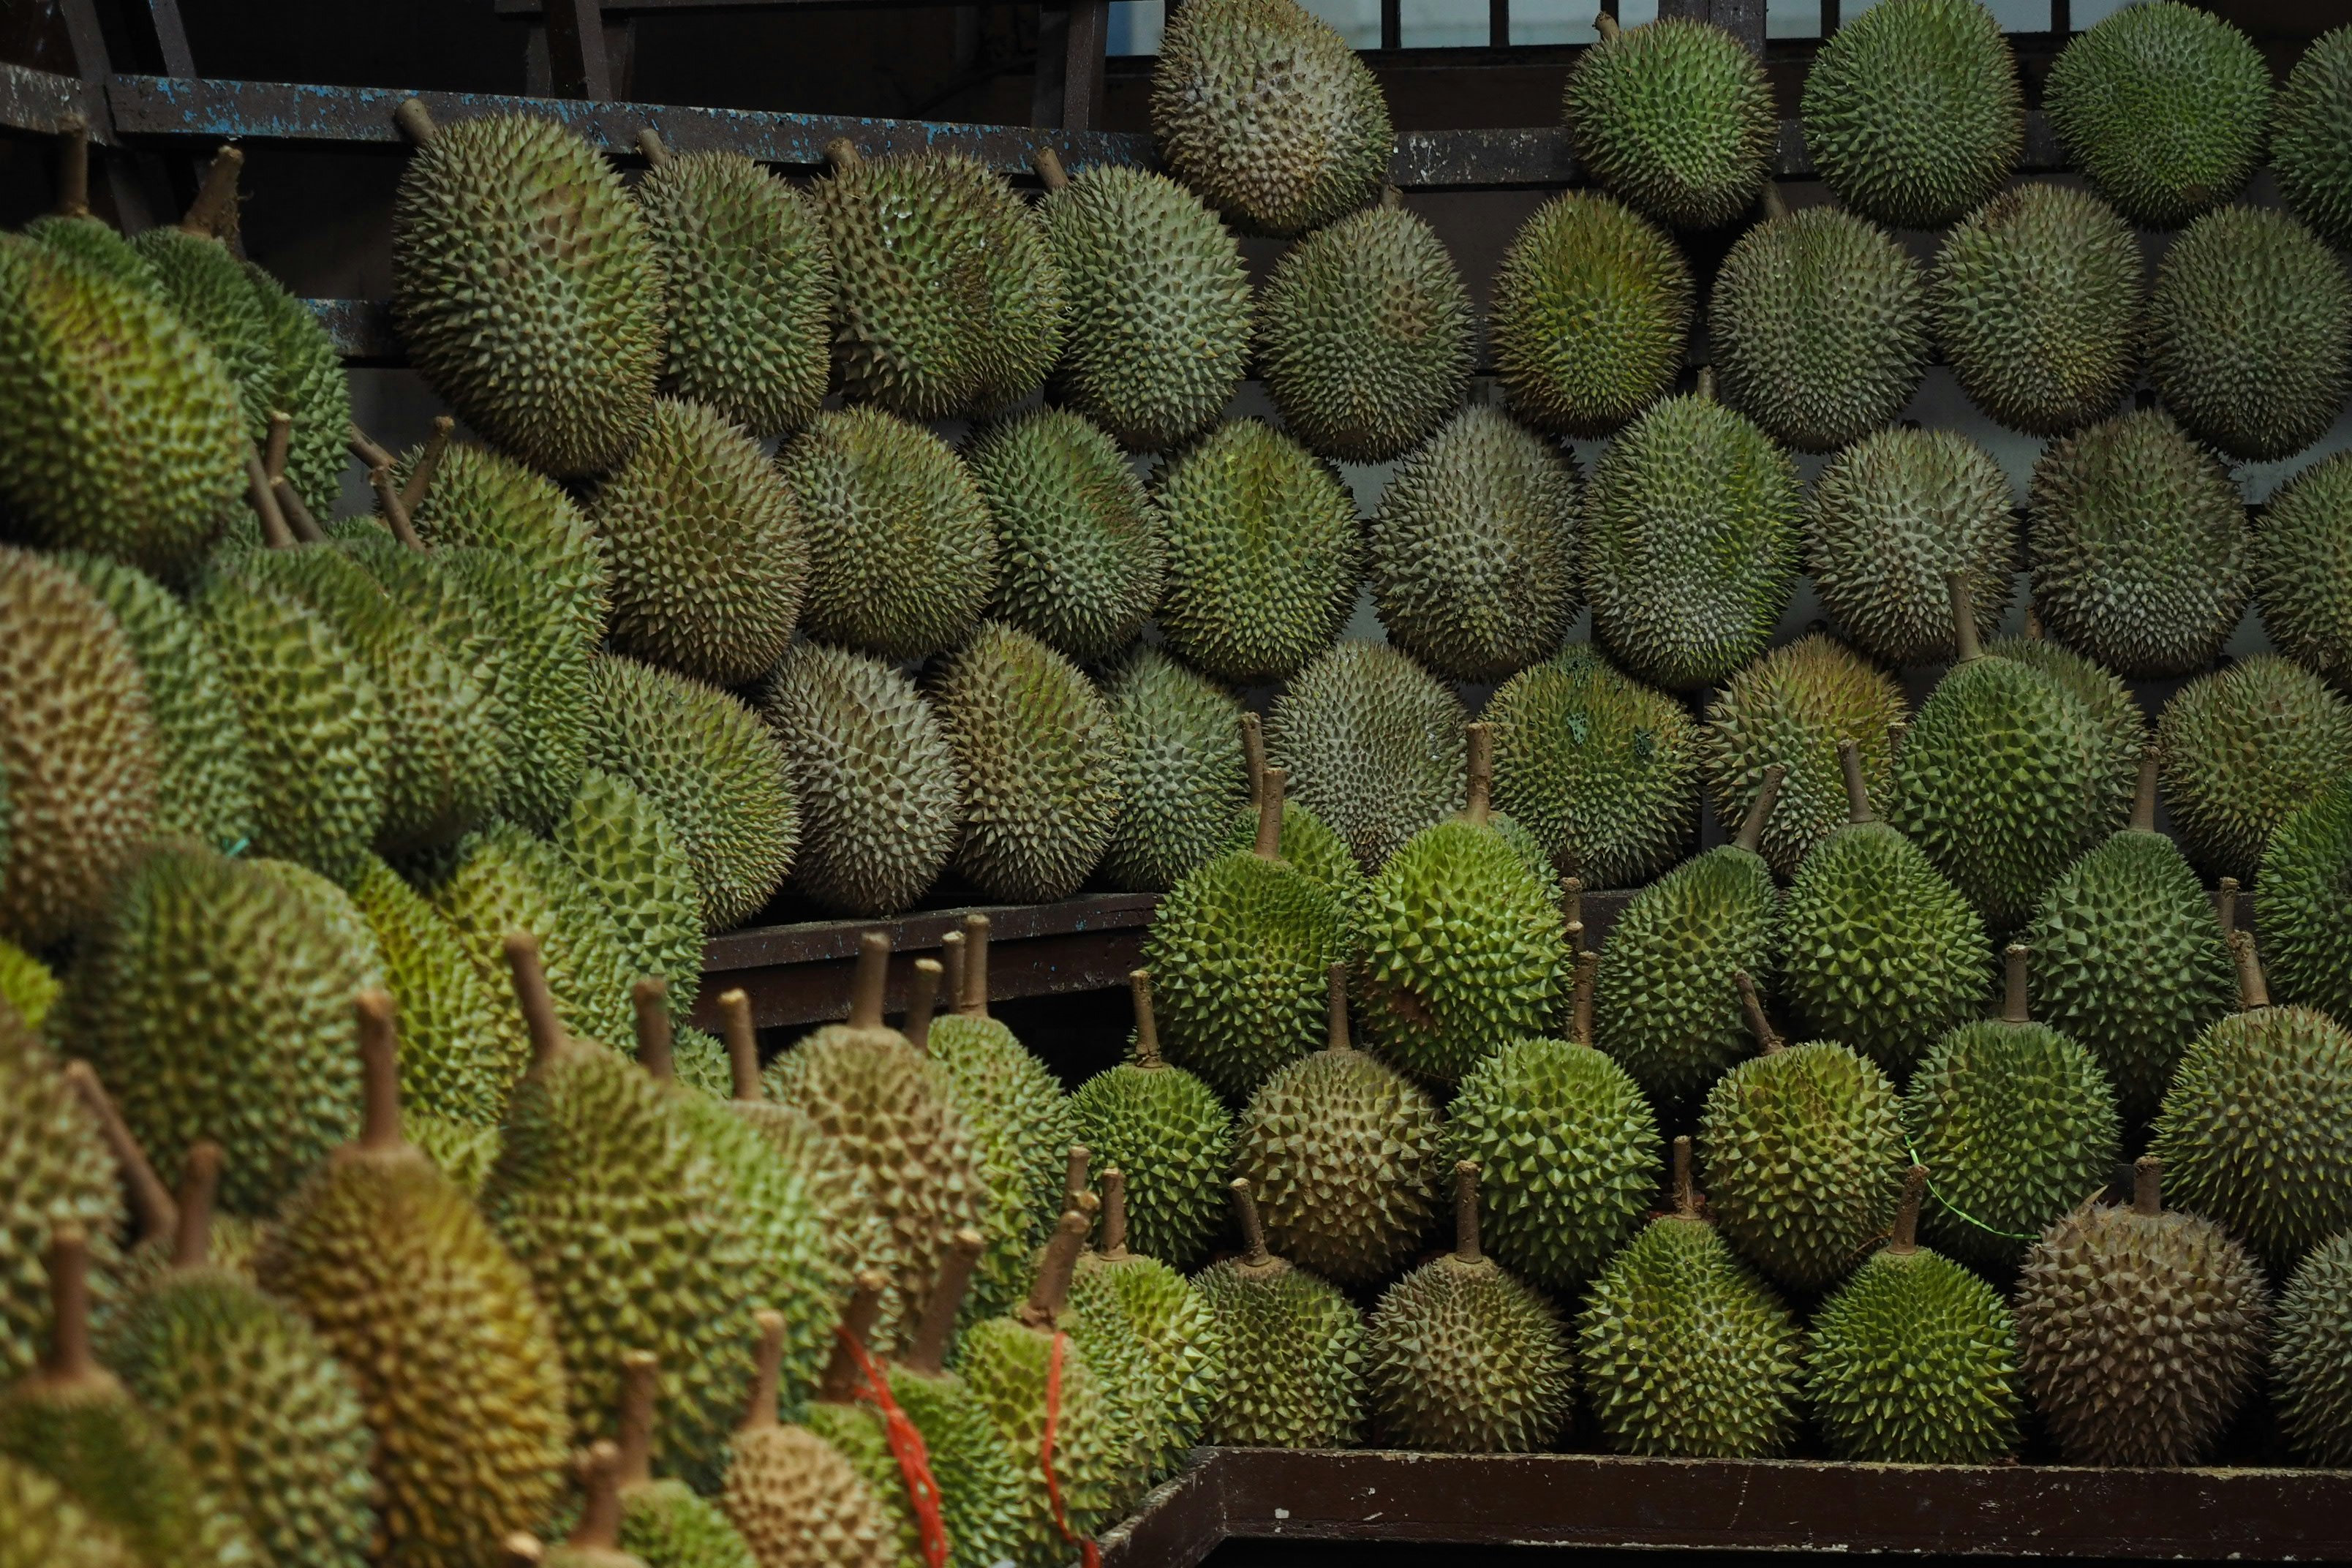
据泰国媒体报道,泰国知名水果出口商Platinum Fruit(PTF)计划洽谈进军中国华北和东北地区的榴莲市场,准备推出即食榴莲糯米饭系列产品。同时公司正准备将其新鲜龙眼出口市场拓展至欧洲,目标客户包括英国和荷兰。Platinum Fruit公司是泰国最大的鲜榴莲出口商之一,出口的水果包括榴莲、龙眼、山竹和椰子等。公司市场以中国为主,涵盖欧洲、亚太及南亚部分国家和地区。PTF在2025亚洲国际果蔬展览会(AFL)上表示,正在与合作伙伴洽谈,在中国北部和东北部的几个省份开拓新市场。中国市场对泰国榴莲的需求预计有巨大的增长潜力,这为泰国榴莲带来了机遇。但是公司必须始终将“质量和安全”作为首要任务,才能打入这些市场。除了新鲜水果外,PTF在展会上还推出了自主研发的即食产品系列“即食榴莲糯米饭”。该产品广受好评,尤其受到欧洲商家的青睐。公司首席执行官Natthakrit Iamsakul介绍说,目前公司的龙眼市场主要是印度尼西亚和中国,但是鲜龙眼在英国、荷兰等欧洲市场正在兴起。过去一些国家可能并不了解鲜龙眼,但当他们品尝之后,就爱上了它的美味。而且鲜龙眼保质期相对较长,有助于降低物流成本。今年进口榴莲一度陷入重金属镉和碱性嫩黄超标困境,Natthakrit曾在6月份的AFL泰国见面会上强调说,PTF公司并未受到上述问题困扰。公司始终将安全与质量放在首位,从产地端培训农户、采样土壤与水质送认证实验室检测、确保农残不超标,到入厂后的残留、虫害与真菌检查,均采用Global GAP标准,以确保出口产品无碱性嫩黄与镉污染。PTF官网信息显示,公司的水果都来自符合GAP和Global GAP标准的果园,并投资建设了冷链运输系统,以控制全程温度,确保水果品质。目前,PTF的出口市场已覆盖亚洲和欧洲的多个国家,包括中国、印度尼西亚、印度、新西兰和英国。
新闻图片3510
全球鲭鱼供应告急 挪威配额锐减推高价格 600克以上大规格鱼受美国市场追捧 出口量暴增83%
挪威海产品出口市场呈现两极分化格局。最新数据显示,2025年第36周期间,挪威鲭鱼出口价格在经历8月底大幅上涨后趋于稳定,目前维持在接近每公斤40挪威克朗的高位水平。与此相反,鲱鱼市场出现反弹迹象。整条冷冻鲱鱼的离岸价格环比上涨14.2%,达到近期相对正常水平,出口量也创下近几周新高。据了解,鲭鱼价格走强主要受全球供应紧张和配额减少推动。尽管8月份挪威鲭鱼出口量同比下降30%,但由于单价大幅提升,出口总值反而增长7%。目前挪威渔船总捕捞量已达11.28万吨,接近15.2万吨的年度配额上限。亚洲市场成为主要采购力量。第36周数据显示,日本以每公斤40.85挪威克朗的价格进口2749吨,越南进口2206吨(38.74挪威克朗/公斤),中国进口1099吨(38.92挪威克朗/公斤)。重量超过600克的大规格鲭鱼尤其受到美国市场青睐,今年对该市场出口量激增83%。鲱鱼产业正在经历结构性转变。8月份挪威鲱鱼出口量微增1%,但更多渔获从饲料加工转向人类消费。数据显示,今年已有8万吨鲱鱼用于食用消费,较去年同期的6.6万吨增长33%。这一转变主要源于鱼粉鱼油价格疲软,以及欧元走强提升欧盟市场购买力。腌制鲱鱼产品表现尤为突出,在欧盟新海关协议推动下,出口量几乎较去年8月翻倍。但鲱鱼片价格相对平稳,第36周仅微涨0.1%。分析指出,全球鲭鱼供应紧张态势仍将持续,预计价格将保持高位运行。鲱鱼产业的转型则预示着欧洲市场对优质蛋白需求的持续复苏。
新闻图片3511
美国2026年禁令倒计时 俄罗斯原料黑线鳕将遭封杀 进口商抢购挪威货 价格历史高位
美国批发海产品市场近期出现显著分化,黑线鳕成为市场关注的焦点。第37周期间,单冻和双冻黑线鳕的批发价格再度上涨0.10美元/磅,维持在历史高位水平。供应紧张是推高价格的主要原因。行业消息指出,来自中国和冰岛的传统供应源目前出货量有限,现货市场供应稀少,且短期内难以看到缓解迹象。值得注意的是,俄罗斯原材料通过在中国加工后出口美国的供应链条正面临重大挑战。由于俄罗斯与挪威产黑线鳕的价格差距缩小至每公吨200美元(鳕鱼价差为750美元),这条通道目前仍具竞争力。然而,从2026年1月1日起,美国将实施新规,禁止使用俄罗斯原材料生产的黑线鳕产品进入市场。大型进口商已开始调整采购策略,加速采购进程并增加对挪威产地的依赖。尽管2026年黑线鳕配额预计增加18%至15.3万吨,但由于合规供应链集中度提高,行业预计价格仍将获得支撑。考虑到从原料加工到成品运输的漫长周期,市场对截止期限的到来感到紧迫。与此同时,鳕鱼市场表现相对稳定。挪威产区配额收紧以及俄挪两国可能出现的渔业争端,为市场带来不确定性。有消息称,如果两国在9月26日前未能解决制裁纠纷,俄罗斯可能禁止挪威渔船进入其专属经济区。太平洋鳕鱼价格在第37周保持平稳,此前提供的价格优势正在减弱。卖家维持强硬报价态度,而买家采购趋于谨慎。整体来看,美国底层鱼市场正面临供应基础收窄、政策不确定性增强和替代选择有限的多重挑战,预计未来市场波动性将进一步加剧。
新闻图片3493
俄罗斯海鲜出口量价齐升 对中国蟹类出口激增25%
俄罗斯海产品出口在2025年前八个月实现积极增长。官方数据显示,出口总量达到130万公吨,较去年同期增长5%;出口总值同比增长12%,延续了积极态势。推动增长的主要动力来自高附加值加工产品的出口提升。其中,鱼片出口表现尤为突出,截至8月中旬出口量超过10.4万吨,增速达16%。鱼糜等深加工产品也成为重要贡献因素。截至8月初,俄罗斯海产品出口额已达32亿美元,接近2023年全年水平。不过,不同市场和品类表现存在显著差异。传统亚洲市场出现分化:对韩国冷冻鳕鱼出口下降11%至7.7万吨;对中国鳕鱼出口大幅缩减75%,仅4000吨。但同期对中国蟹类出口增长25%,达到2万吨。价值层面变化更为明显。鳕鱼片出口额下降70%,仅900万美元。但得益于对欧盟出口猛增(6万吨,增长2.5倍),整体鱼片出口仍保持增长。鳕鱼整体对华出口量减价增,出口量下降15%至4.5万吨,但价值上升30%达2.5亿美元。蟹类则呈现量增价减,出口量2万吨(增25%),价值5亿美元(降5%)。日本市场保持稳定增长,前七个月进口俄罗斯海产品7.2万吨(增9%),价值5.21亿美元(增2%)。其中冷冻鳕鱼片和鱼糜增长显著,增幅分别达55%和60%。雪蟹对日出口量下降20%至6000吨,但价值维持在1亿美元。俄罗斯海产品出口仍以冷冻产品为主,占比约四分之三。鳕鱼、鲱鱼和蟹类是主要出口品类。2024年全年出口量为190万公吨,价值49亿美元。
新闻图片3497
进口牛肉期货市场:市场需求持续低迷 件套最高出价5600美元;美国市场呈现双重动态
巴西贸易商在评价本周市场行情时透露:中国市场需求依旧疲软,买家的出价比出口商预期低200-300美元/吨。有出口商表示,中国买家对于牛前八件套的最高出价仅为5600美元/吨(到岸价,以下相同),“需求仍然非常低迷”。在巴西方面,根据可靠厂商消息源提供的市场成交价格出口信息有:最优厂号牛前件套 5800美元/吨,小米龙6700美元/吨,大米龙6400美元/吨,后腱/龟腱6500美元/吨,牛腩4800美元/吨。乌拉圭方面,市场成交参考价有:带骨牛腹肉4000美元/吨,肋排4200-4300美元/吨之间。一位该国家的贸易商坦言:“需求方向不明,买家持续抱怨价格无法操作。” 阿根廷方面,厂商反馈的成交参考价包括:全牛18/23切5400美元/吨,母牛6切5200美元/吨,前腱/后腱混装6000美元/吨。牛后部位中,牛霖6300美元/吨,大米龙6500美元/吨。另据贸易商报告:抢掠牛前90VL以4900美元/吨成交,牛脖骨、胸骨分别以2100美元、1750美元/吨成交。智利经纪商透露,带骨母牛四分体成交价为4700美元/吨。信息平台OIG+X周报显示,中国进口牛肉价格整体趋稳,但部分巴西产品周环比下跌约100美元/吨。“成交量持续萎缩,多数进口商采购意愿不高,市场情绪谨慎。”供应端厂商因库存成本高企且预期国内消费将逐步恢复,报价总体持稳,较前周变化有限,实际可议价空间普遍在200-300美元/吨。乌拉圭出口商指出,美国市场“正尝试从关税冲击中恢复常态需求”。其90CL牛前配额以外FOB参考价在5600-5700美元/吨,95CL则高出200-300美元/吨,较8月中旬市场活跃期上涨200-300美元。美国牛肉市场从业者表示,近期市场行为高度一致但趋势加强:“港口对外非常平静,南美尤其如此。澳大利亚曾短暂活跃但迅速平复,美国本土加工市场异常平静,未见抢购现象。”然而,国内市场表现迥异:“进口牛肉清关后持续走热。某巴西巨头3-5月大量到港的货物仍在流通,给进口商造成‘不必急于采购’的错觉。但随着10月临近,该批库存即将售罄,价格预计将上涨。” 该贸易商警告,美国进口食品价格已出现周度上调:“受本土市场带动,每周可能上涨50-150美元。消费表现强劲,本土产量仍低,自6月起进口持续萎缩。最终可能导致产品短缺,引发恐慌性采购。”他还描述二级市场异常活跃:“进口货柜在抵达终端用户前多次转手,交易模式类似股票买卖。自巴西大批货物在关税上调前到港后,部分小型进口商专注于国内市场持仓,自3-4月以来未从海外采购新货。” 他对未来数月持乐观态度:“市场基本面明确:消费强劲、产量走低、进口收缩。国内市场的坚挺最终将传导至新到港货物。中国因素的影响仍需观察,但我总体保持乐观。”