
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4405
港元兑人民币(HKDCNY) 0.8517
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.8889
阿联酋迪拉姆兑人民币(AEDCNY) 1.8192
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5635
巴西雷亚尔兑人民币(BRLCNY) 1.2318
加拿大元兑人民币(CADCNY) 4.7596
瑞士法郎兑人民币(CHFCNY) 8.058
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4405
港元兑人民币(HKDCNY) 0.8517
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.8889
捷克克朗兑人民币(CZKCNY) 0.3059
丹麦克朗兑人民币(DKKCNY) 0.998
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0701
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0148
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4405
港元兑人民币(HKDCNY) 0.8517
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.8889
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8269
墨西哥比索兑人民币(MXNCNY) 0.3614
马来西亚林吉特兑人民币(MYRCNY) 1.6399
挪威克朗兑人民币(NOKCNY) 0.7171
新西兰元兑人民币(NZDCNY) 3.7893
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4405
港元兑人民币(HKDCNY) 0.8517
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.8889
巴拿马巴波亚兑人民币(PABCNY) 6.68
秘鲁新索尔兑人民币(PENCNY) 1.9372
菲律宾比索兑人民币(PHPCNY) 0.1043
瑞典克朗兑人民币(SEKCNY) 0.6721
新加坡元兑人民币(SGDCNY) 5.2165
泰铢兑人民币(THBCNY) 0.1981
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4405
港元兑人民币(HKDCNY) 0.8517
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.8889
土耳其里拉兑人民币(TRYCNY) 0.1345
新台币兑人民币(TWDCNY) 0.205
乌拉圭比索兑人民币(UYUCNY) 0.1665
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.403
新闻图片5841
俄罗斯加快经韩国出口水产 釜山中转再出口升温
俄罗斯正在加快经韩国出口水产品的流程,釜山作为中转港的作用也在继续上升。据俄方行业组织披露,俄罗斯联邦动植物卫生监督局已经启动一项试点项目,重点是优化经韩国转运水产品时电子兽医证书的传输效率。这套系统一方面服务俄罗斯对韩国的直接出口,另一方面也为货物在釜山港短期仓储后再出口至东南亚和欧盟提供便利。全俄渔业协会表示,2025年俄罗斯至少有30%的水产品经釜山再出口至第三方市场。协会预计,电子认证系统投入后,俄罗斯对东南亚的水产品出口还有望提升30%至40%。从韩国市场的最新数据看,俄罗斯水产品出口呈现出“量减价增”的走势。俄方数据显示,2026年第一季度,俄罗斯对韩国水产品出口额达到2.53亿美元,同比增长13%,但出口量同比下滑7%,降至7.1万吨。其中,狭鳕表现分化明显。冻狭鳕出口量同比下降20%至3.5万吨,出口额下降15%至3900万美元;但附加值更高的产品增长更快,狭鳕鱼片出口量同比增长40%至5000吨,出口额增长65%至1400万美元,鱼糜出口量增长5%至3500吨,出口额增长20%至900万美元。其他品种也大致延续了这一特点。冻鳕鱼出口量同比下降15%至2000吨,但出口额反而增长20%至900万美元;鲱鱼出口量同比增长5%至5000吨,出口额增长25%至500万美元。蟹类出口则出现分化。活蟹出口额基本持平,为8000万美元,但出口量同比下降5%至2500吨;冷冻雪蟹出口则明显走强,出口量同比增长20%至2500吨,出口额增长55%至3500万美元。如果把时间拉长到2025年全年,这一趋势同样明显。2025年,俄罗斯对韩国水产品出口额达到9.44亿美元,同比增长5%,但出口量同比下降3%,为27.1万吨。分品种看,2025年冻狭鳕出口量下降15%至11.7万吨,出口额下降5%至1.27亿美元;狭鳕鱼片出口量下降15%至1.6万吨,出口额下降10%至4200万美元;鱼糜则大幅增长,出口量增加40%至1.7万吨,出口额增长70%至4100万美元。鳕鱼出口量下降10%至8000吨,但出口额增长30%至3500万美元;鲱鱼出口量增长5%至1.5万吨,出口额增长25%至1300万美元。活蟹全年出口维持在1.2万吨、3.03亿美元,冷冻雪蟹出口量增长15%至9000吨,出口额增长45%至1.2亿美元。从电子证书试点到釜山中转再出口,再到对韩市场产品结构变化,俄罗斯对韩国水产品贸易的重心,正在从单纯出货转向更高货值产品和更强的区域分拨能力。
新闻图片5833
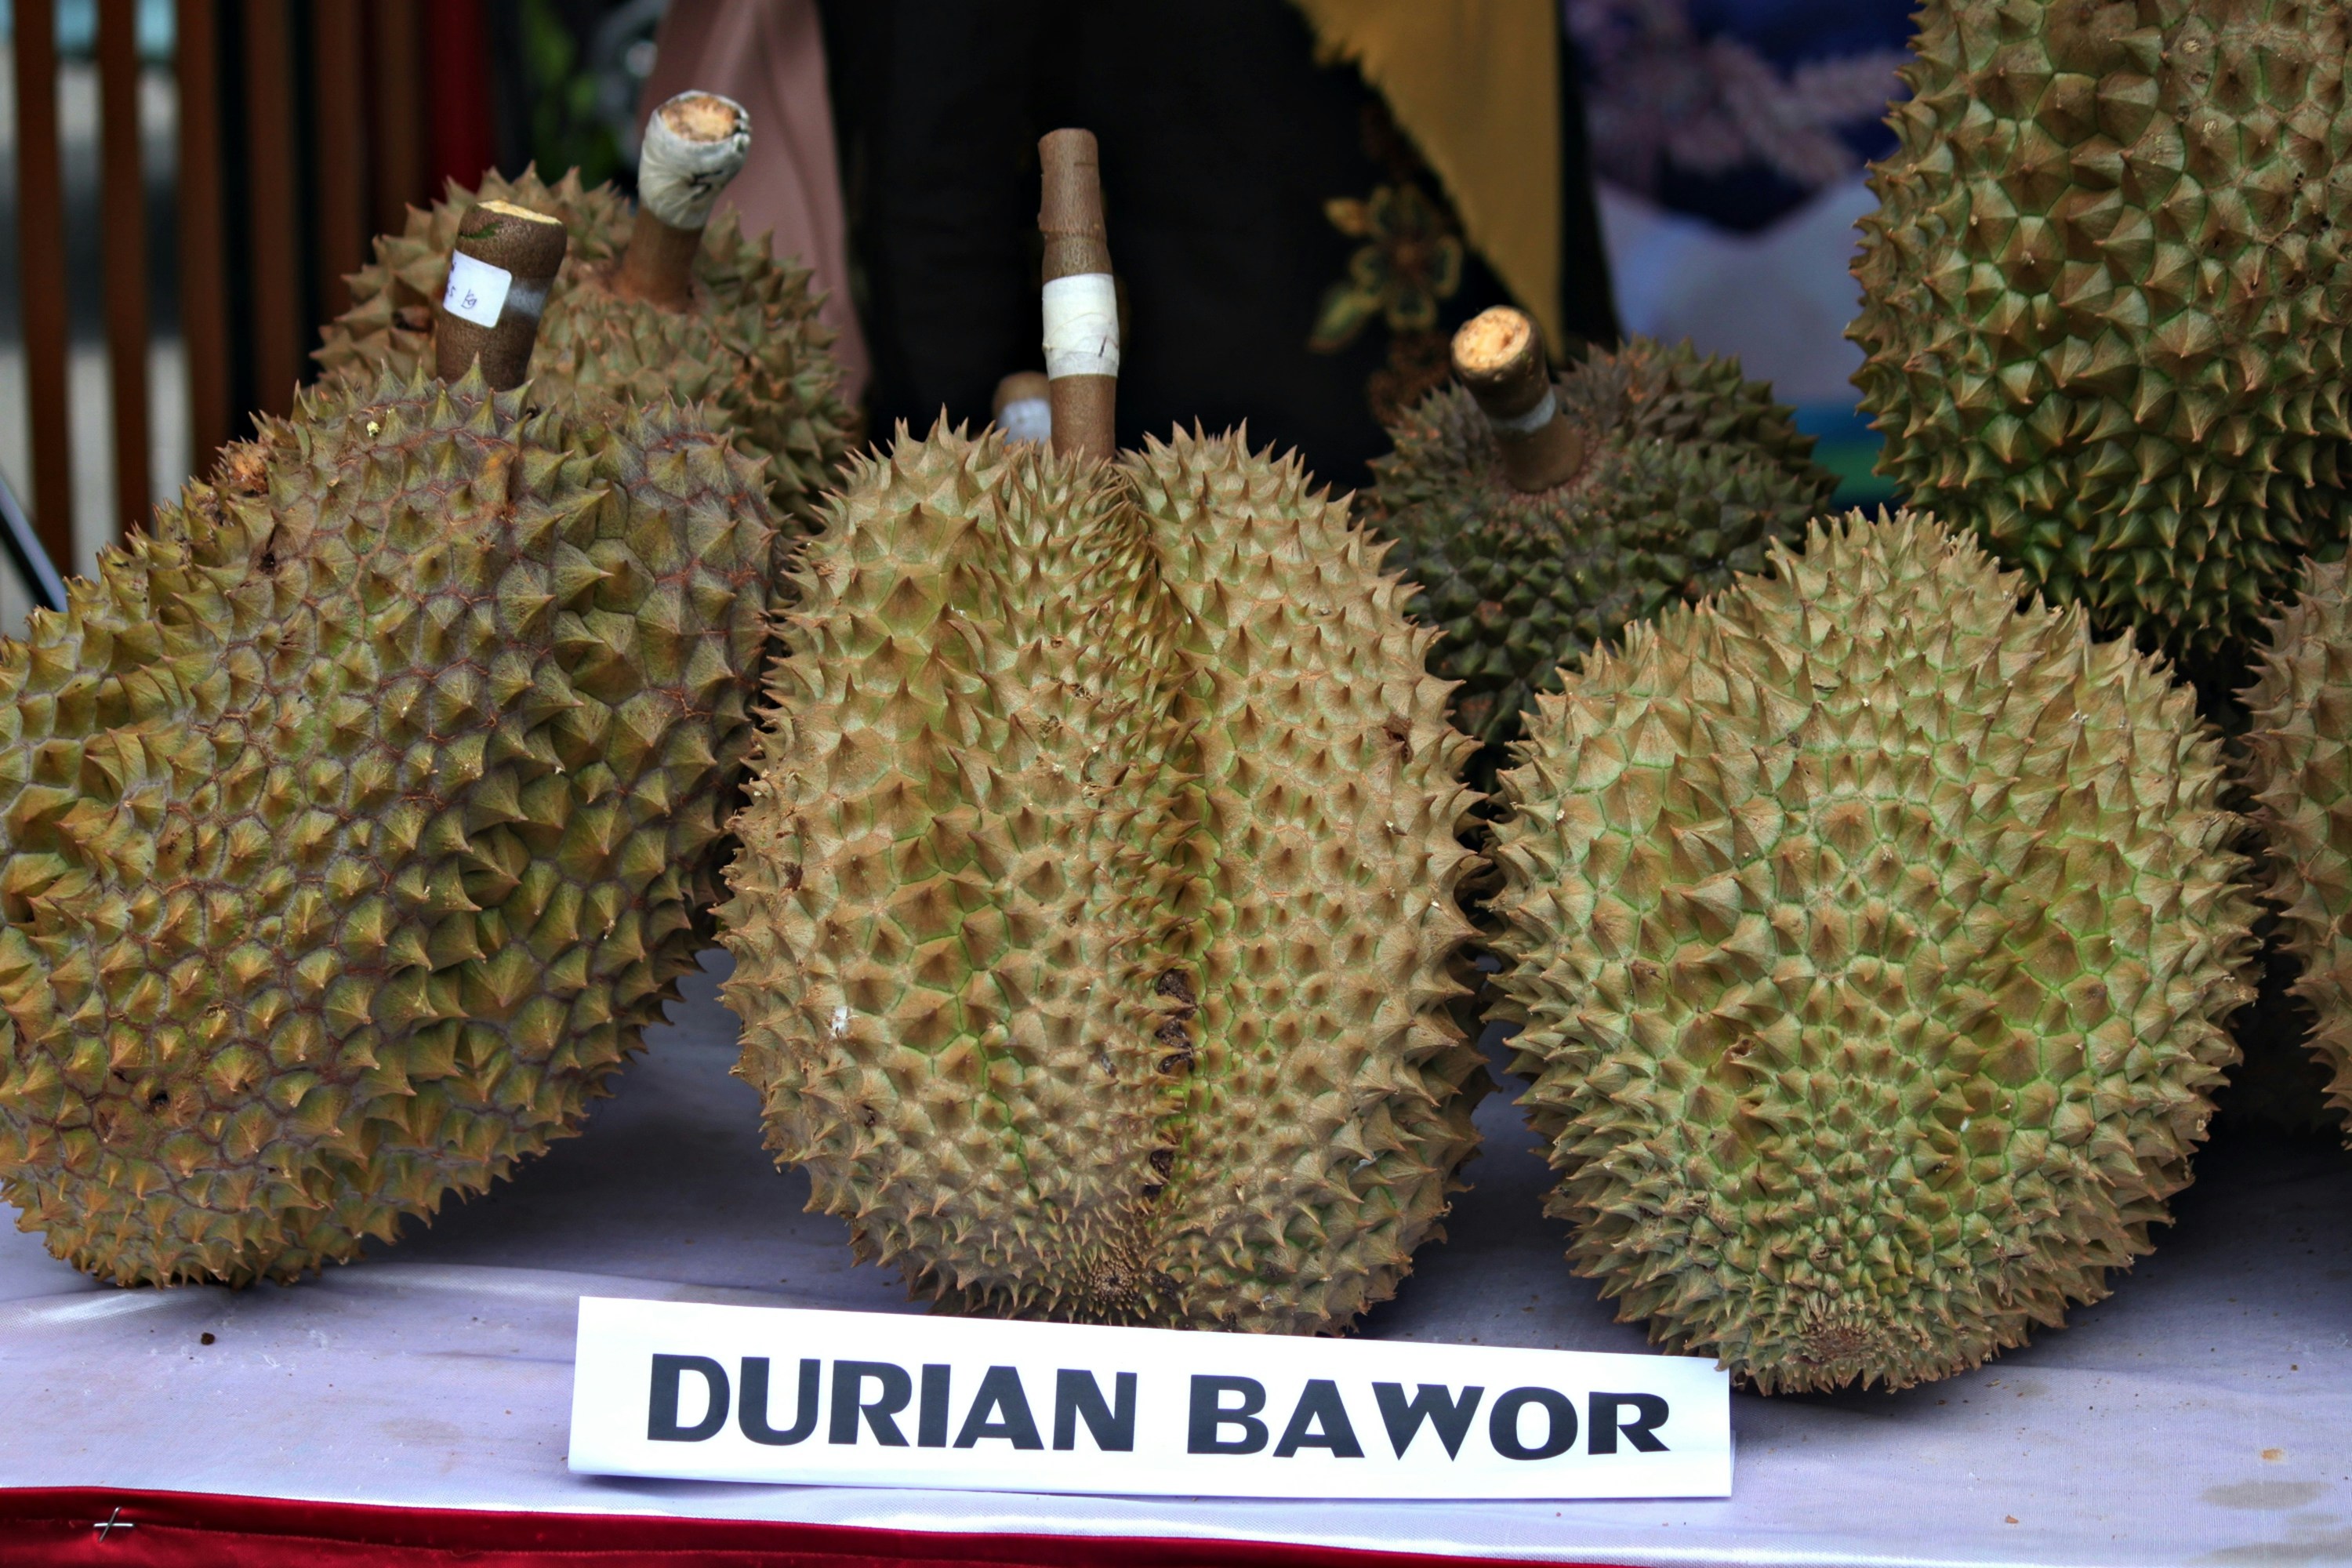
泰国严查未熟榴莲:21家违规企业被禁售 1家屡犯被暂停经营许可
据泰国媒体报道,泰国农业部近期集中展开榴莲产业专项质量检查行动,重点打击未成熟榴莲上市流通行为。此次行动由泰国副总理兼农业与合作社部长皮亚拉特·提亚派拉部署,责成国家农产品与食品标准办公室牵头开展,旨在强化采收季质量管控,维护泰国榴莲在国际市场的整体声誉。据了解,4月6日至19日期间,检查组对泰国尖竹汶府及罗勇府760家榴莲包装厂进行全面检查。结果显示,21家企业存在销售未成熟榴莲的违规行为,已被责令立即对相关产品进行分拣并禁止销售。其中1家企业因再次违规,监管部门已现场作出暂停其许可证处理决定。根据泰国相关规定,所有榴莲包装厂必须严格遵守强制标准TAS 9070-2566。该标准明确要求,在出货前必须对榴莲成熟度进行检测,需配备具备相应资质的质量管控人员,并对全部操作流程进行完整记录。任何违规行为都将面临暂停或吊销经营许可证的处罚。为强化社会监督,相关部门已公布举报渠道。公众可通过热线电话等方式向国家农产品与食品标准办公室提供线索。该办公室表示,将对所有举报线索依法进行严肃核查与处理。此次专项检查是泰国农业部门为维护“泰国榴莲”品牌形象、巩固其在国际高端水果市场地位而采取的常态化监管措施之一,显示了其在生产源头加强质量管控的决心。
新闻图片5834
牛油果价格高位运行 榴莲价格略有下降
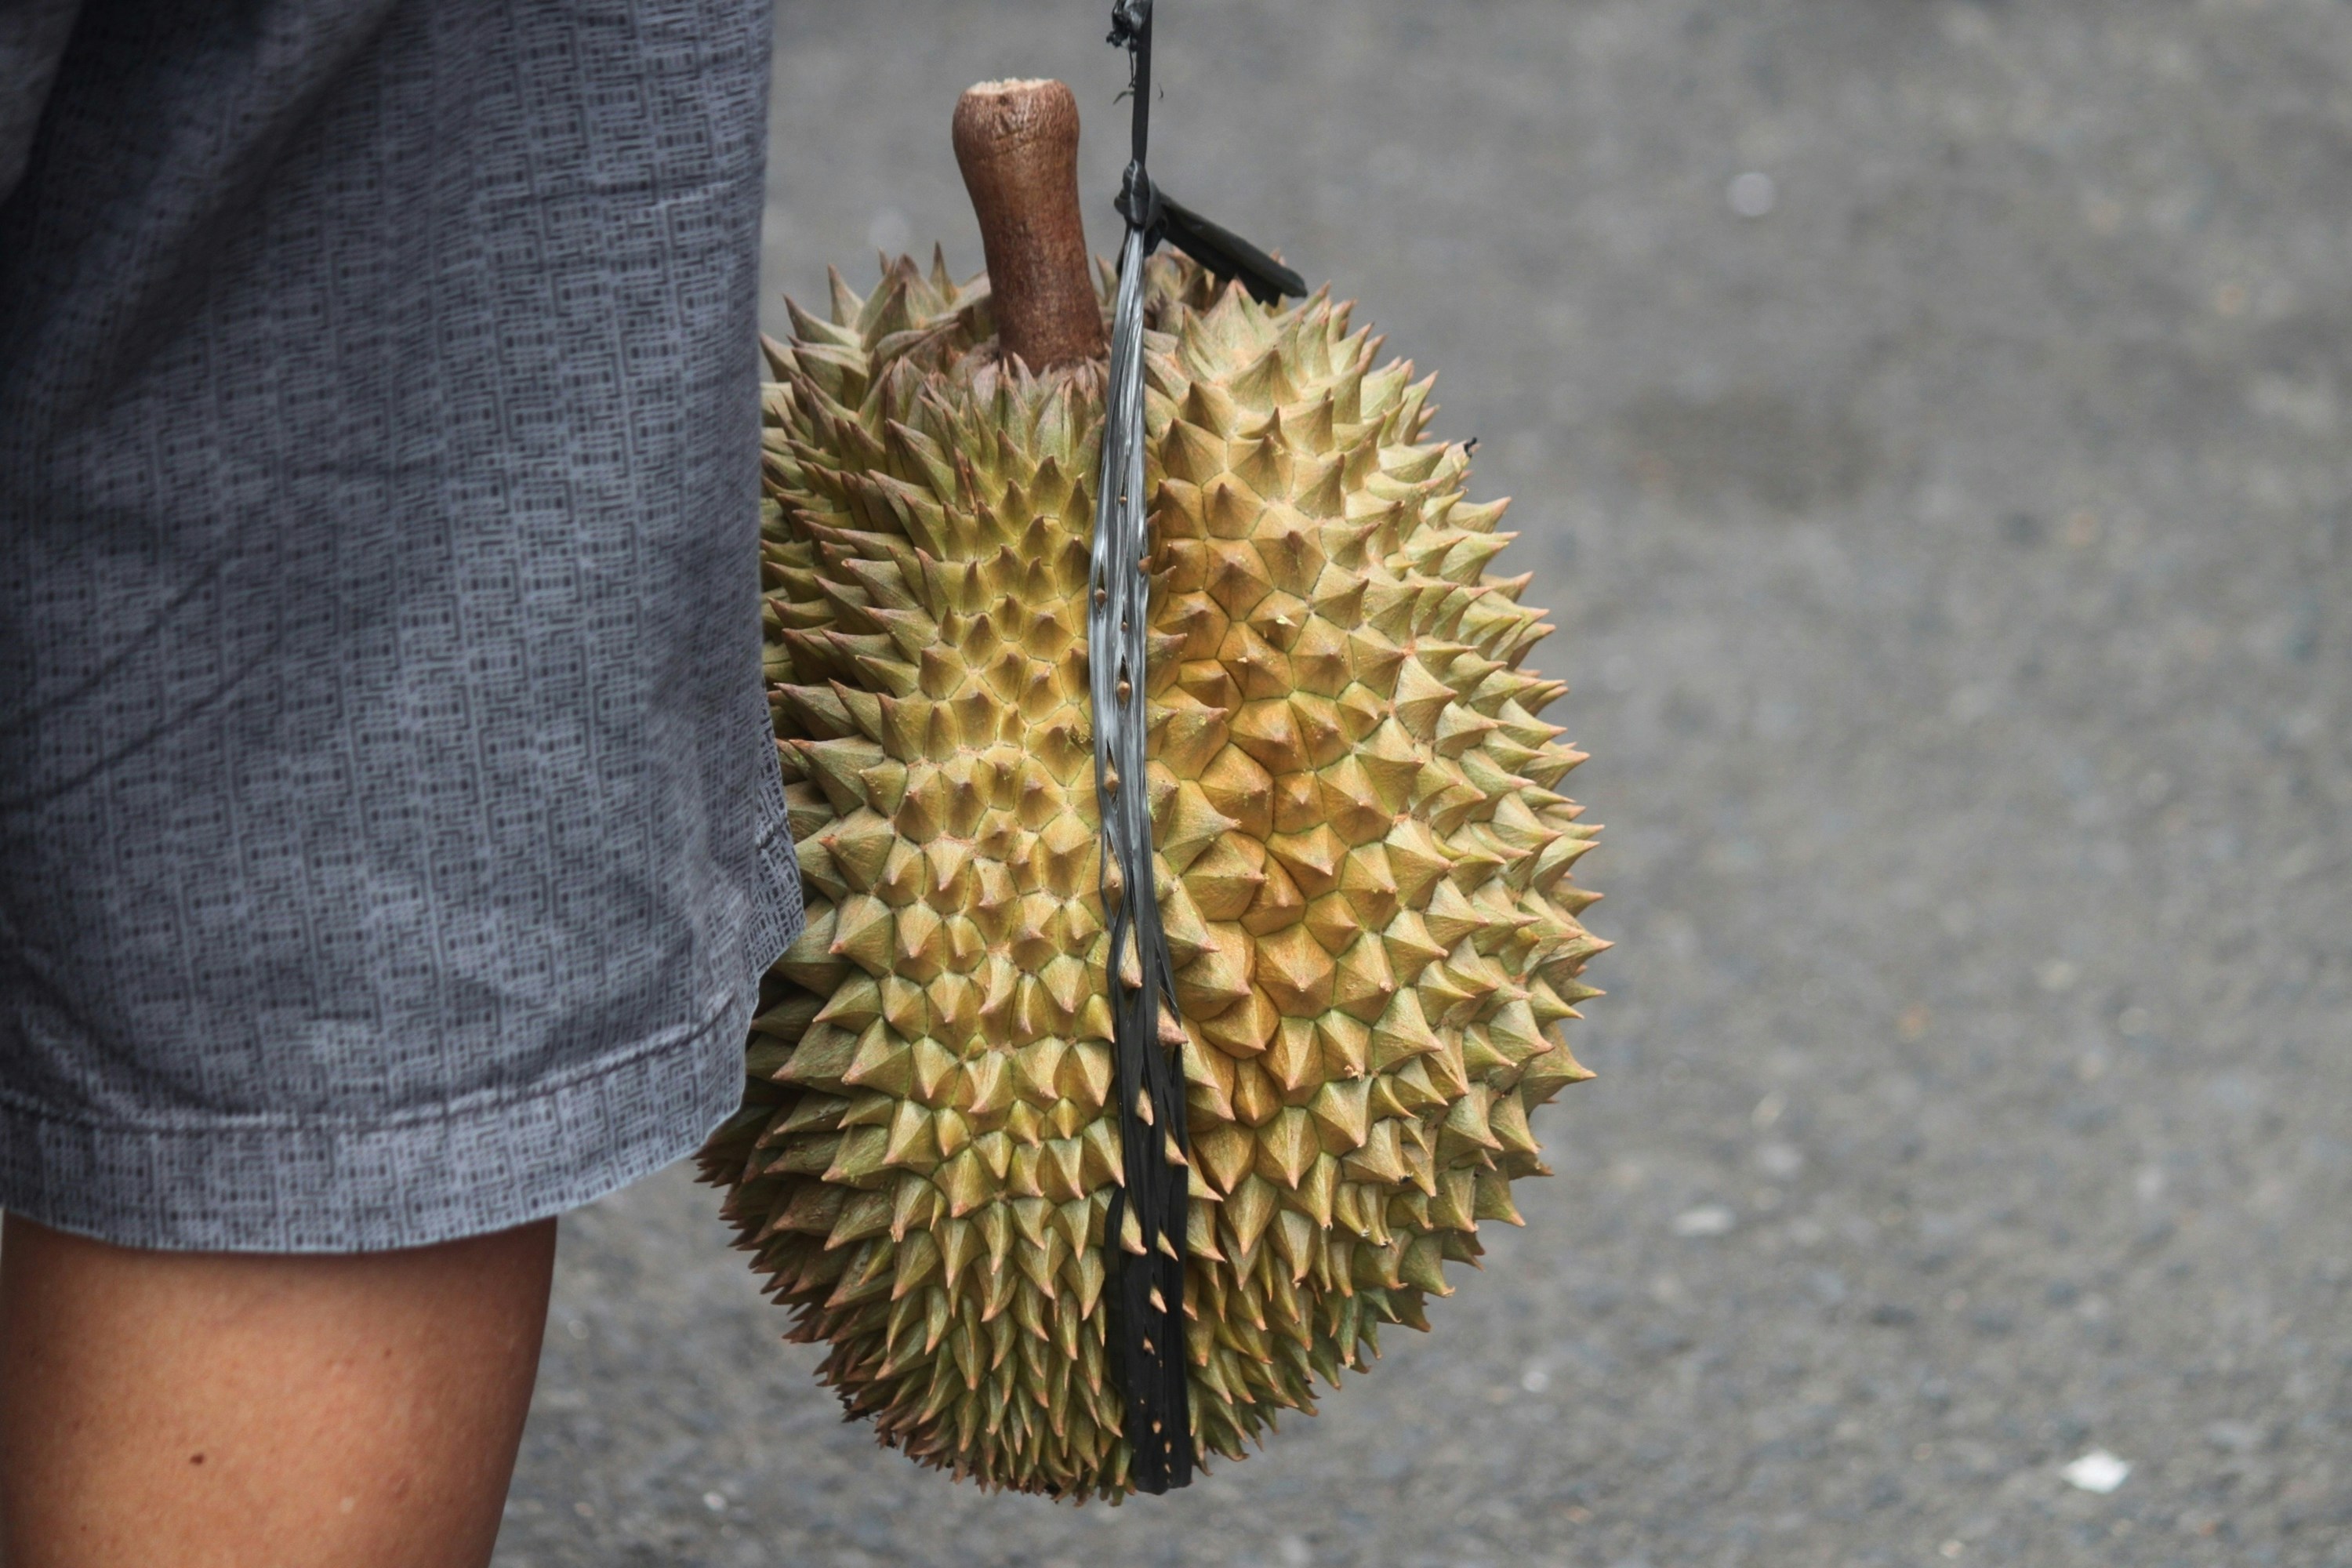
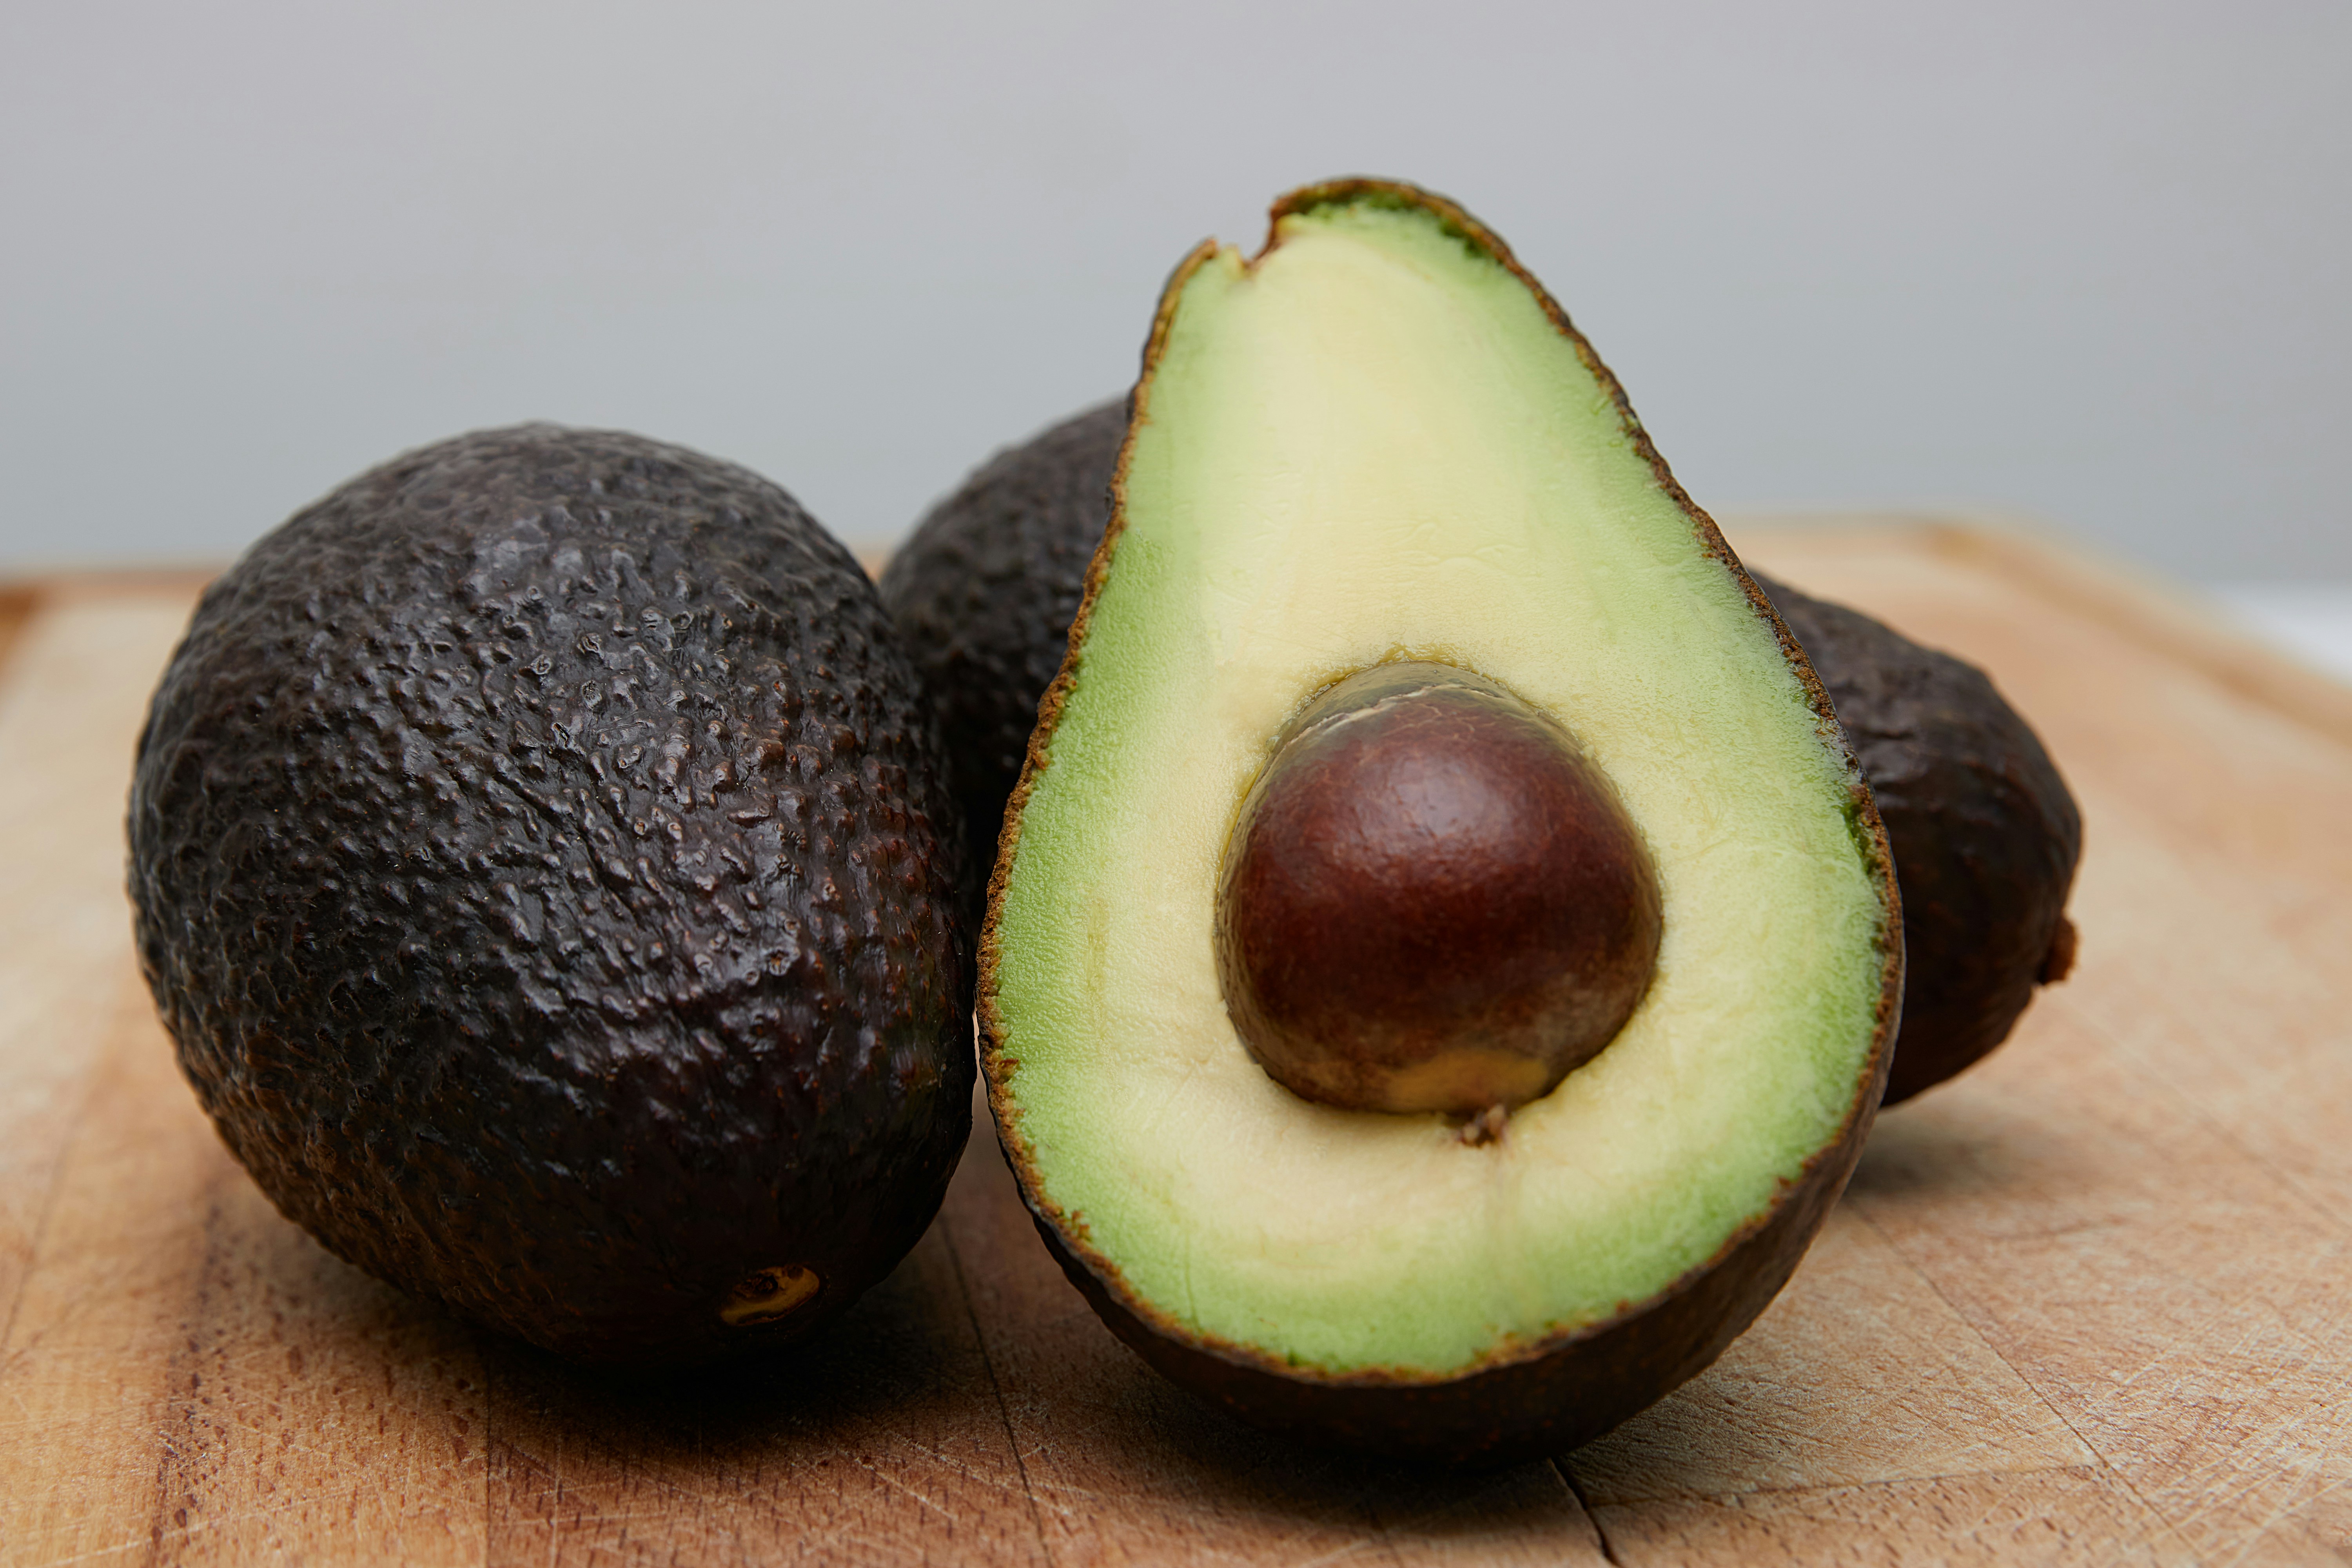
秘鲁牛油果行情持续高位运行,#20、#22、#24规格售价约¥180/件。据商户介绍,行情上涨主要由于到货量偏少。去年同期由于订货贸易商较多,到货量大,同规格售价仅约¥70-80/件;受去年此时行情不理想影响,今年同期订货贸易商数量减少,导致到货量偏少,价格一路上涨。目前到货质量因具体批次而异。左:泰国金枕榴莲;右:秘鲁牛油果进口榴莲是目前市场上受关注的果品之一,整体到货量持续增长。泰国金枕榴莲A6规格因到货增加,价格较上周略有下降,主流价格约¥720-780/件。有商户表示,目前到货质量及走货情况较好,但相比之下,上周走货更为理想。上周因到货量偏少,销售畅旺,通常在早市时已售出大部分。西柚方面,除上周新上市的南非西柚之外,少量埃及西柚也在售,售价约¥160/件,与中国西柚价格接近。有商户谈到,到货的埃及西柚质量未如理想,而同等价位下中国西柚质量更优,因此两者相比,采购商更倾向于中国西柚。左:埃及西柚;右:中国西柚美国橙目前价格约¥500-530/件。商户表示,价格与去年同期接近,但到货整体质量较往年显著下降,主要表现为硬度不足,可能与产地雨水较多有关。中国蓝莓近期价格及走货情况相对稳定。据了解,L25品种已处于产季尾期,到货逐渐减少,目前以F6、L11品种居多。由于蓝莓整体价格较低,更容易被市场接受,销售情况较为理想。左:中国蓝莓;右:泰国椰子泰国椰子价格正逐步上涨,尤其大果规格。有商户谈到,近期产地收果成本和运费成本持续上升,导致整体椰子成本增加。目前大果规格主流售价约¥65-70/件,也有个别品牌因成本压力以更高价格销售。商户说道,中果、小果及椰皇等规格升幅较小,因此部分客商增加了采购这些规格的比例。
新闻图片5836
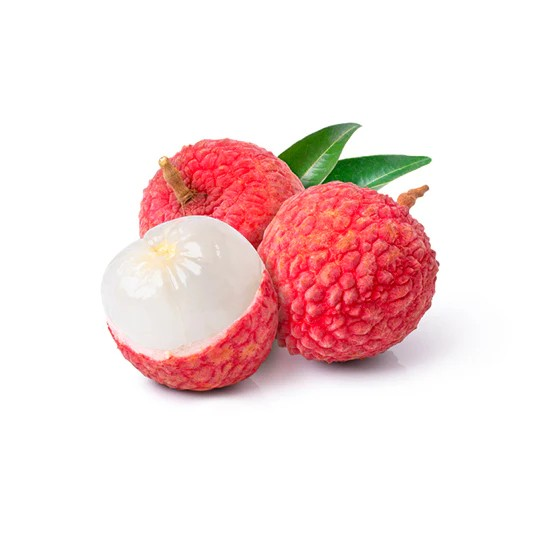
暖冬干旱重创荔枝产业 价格飞涨或将破100元/斤
2026年春夏之交,荔枝市场迎来前所未有的挑战——价格飙升、供应紧张,消费者“荔枝自由”岌岌可危。零售端数据显示,头茬桂花香荔枝价格已达50元/斤,中上品种糯米糍或突破百元大关,市场“小年”预期升温。减产背后,是气候异常与产业周期的双重夹击。2025年冬季至2026年初,主产区暖冬叠加干旱,平均气温高达23.2℃,低温积冷量严重不足,直接导致花芽分化受阻。加之2025年“特大年”果树超负荷挂果,养分透支,为今年减产埋下伏笔。专家指出,暖冬与干旱的叠加影响,远超常规“小年”水平,成为减产核心推手。减产对果农影响呈现两极分化。广西灵山果农谢先生,虽桂味减产至100斤,但单价飙升至30元/斤,收入与去年持平且节省成本。相反,广州增城邹小光农场近乎绝收,前期投入血本无归。广东博罗山前荔枝专业合作社,则通过优化品种结构,以稳产妃子笑为主,搭配优质品种,整体收益仍有保障。此次危机暴露出荔枝产业品种结构单一、抗风险能力弱的根本问题。大量果农依赖桂味、糯米糍等传统高需冷量品种,抗逆性差,一旦遭遇暖冬便近乎绝收。而新选育的耐候品种如仙进奉、岭丰糯,成花率能保持在50%-60%,推广却有限。面对挑战,荔枝产业升级路径已清晰。加快品种多元化布局,推广耐候新品种,减少对传统敏感品种依赖。同时,推动区域多元化,开发云南、四川等新兴产区,构建“多品种、跨区域、全季节”供给体系,提升产业韧性。唯有如此,方能确保“荔枝自由”不再遥不可及。
新闻图片5830
4.26 猪价冲高回落!华东集体领跌 暴涨后迎分化 五一行情要 “刹车”?
连续疯涨后首次集体分化!4 月 26 日猪价结束了此前的全线疯涨,迎来冲高回落:江苏狂跌 0.4 元 / 斤领跌全国,山东、河南、北京、天津、河北跌 0.3 元 / 斤,其余华东、华中、华北多省跟跌,仅华南、西南部分区域逆势上涨。在五一备货进入尾声、屠企主动压价的双重影响下,猪价从普涨进入分化整理阶段,暴涨后的技术性回踩正式开启!今日猪价全景(4 月 26 日)今日行情呈现 “冲高回落、涨跌分化、区域轮动” 的特征,核心数据如下:领跌重灾区江苏狂跌 0.4 元 / 斤,从 5.3-5.6 元 / 斤直接跌至 5.1-5.4 元 / 斤,山东、河南、北京、天津、河北跌 0.3 元 / 斤,华东、华北成为回调主力;跟跌梯队上海、安徽、湖北、山西、吉林、辽宁跌 0.2 元 / 斤,浙江、陕西跌 0.1 元 / 斤;逆势领涨广东、广西、海南集体涨 0.3 元 / 斤,福建、湖南、重庆、贵州涨 0.1 元 / 斤,云南涨 0.2 元 / 斤,华南、西南成为补涨主力;全线企稳江西、黑龙江、四川、甘肃价格维持稳定;价格区间全国猪价回落至4.2-5.5 元 / 斤,多数地区价格仍维持在 5 元 / 斤以上,前期暴涨的成果出现部分回吐,区域分化进一步加剧。冲高回落的核心逻辑1. 五一备货进入尾声,屠企主动压价距离五一假期仅剩 4 天,终端集中备货已基本结束,屠宰企业为消化前期高价库存,开始主动压低收购价,尤其是前期涨幅过快的华东、华北等区域,屠企压价力度明显加大,直接导致多省暴跌。2. 短期涨幅过快,技术性回吐压力集中释放从 4 月 20 日到 25 日,短短 5 天内,多数地区猪价涨幅超 0.5 元 / 斤,四川、吉林等地区甚至暴涨 0.6 元 / 斤,短期涨幅严重透支,本身就存在技术性回吐的需求。今日的集体回调,是暴涨后的正常价格修正,并非趋势性反转。3. 养殖户见好就收,出栏节奏恢复随着猪价连续暴涨,大量前期被套牢的养殖户选择逢高出栏,屠企收猪难度下降,失去了必须提价的动力,市场自然从 “抢猪” 切换为 “按需收猪”,价格进入平衡期。4. 区域供需错配,分化行情加剧华南、西南等前期涨幅相对滞后的区域,屠企为了补库仍有提价动力,因此逆势上涨;而华东、华北等前期涨幅过快、库存压力大的区域,成为屠企压价的重点区域,市场分化进一步加剧。