
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
阿联酋迪拉姆兑人民币(AEDCNY) 1.8198
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5647
巴西雷亚尔兑人民币(BRLCNY) 1.3435
加拿大元兑人民币(CADCNY) 4.7664
瑞士法郎兑人民币(CHFCNY) 8.0841
智利比索兑人民币(CLPCNY) 0.0067
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
捷克克朗兑人民币(CZKCNY) 0.3075
丹麦克朗兑人民币(DKKCNY) 1.0014
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0703
日元兑人民币(JPYCNY) 0.0424
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0147
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8273
墨西哥比索兑人民币(MXNCNY) 0.3578
马来西亚林吉特兑人民币(MYRCNY) 1.6404
挪威克朗兑人民币(NOKCNY) 0.7164
新西兰元兑人民币(NZDCNY) 3.7893
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.9429
菲律宾比索兑人民币(PHPCNY) 0.1047
瑞典克朗兑人民币(SEKCNY) 0.6716
新加坡元兑人民币(SGDCNY) 5.2219
泰铢兑人民币(THBCNY) 0.198
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
土耳其里拉兑人民币(TRYCNY) 0.1346
新台币兑人民币(TWDCNY) 0.2048
乌拉圭比索兑人民币(UYUCNY) 0.1667
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4028
新闻图片5998
泰国榴莲对华出口承压:价格连跌5年 越南等竞争对手快速抢占市场!
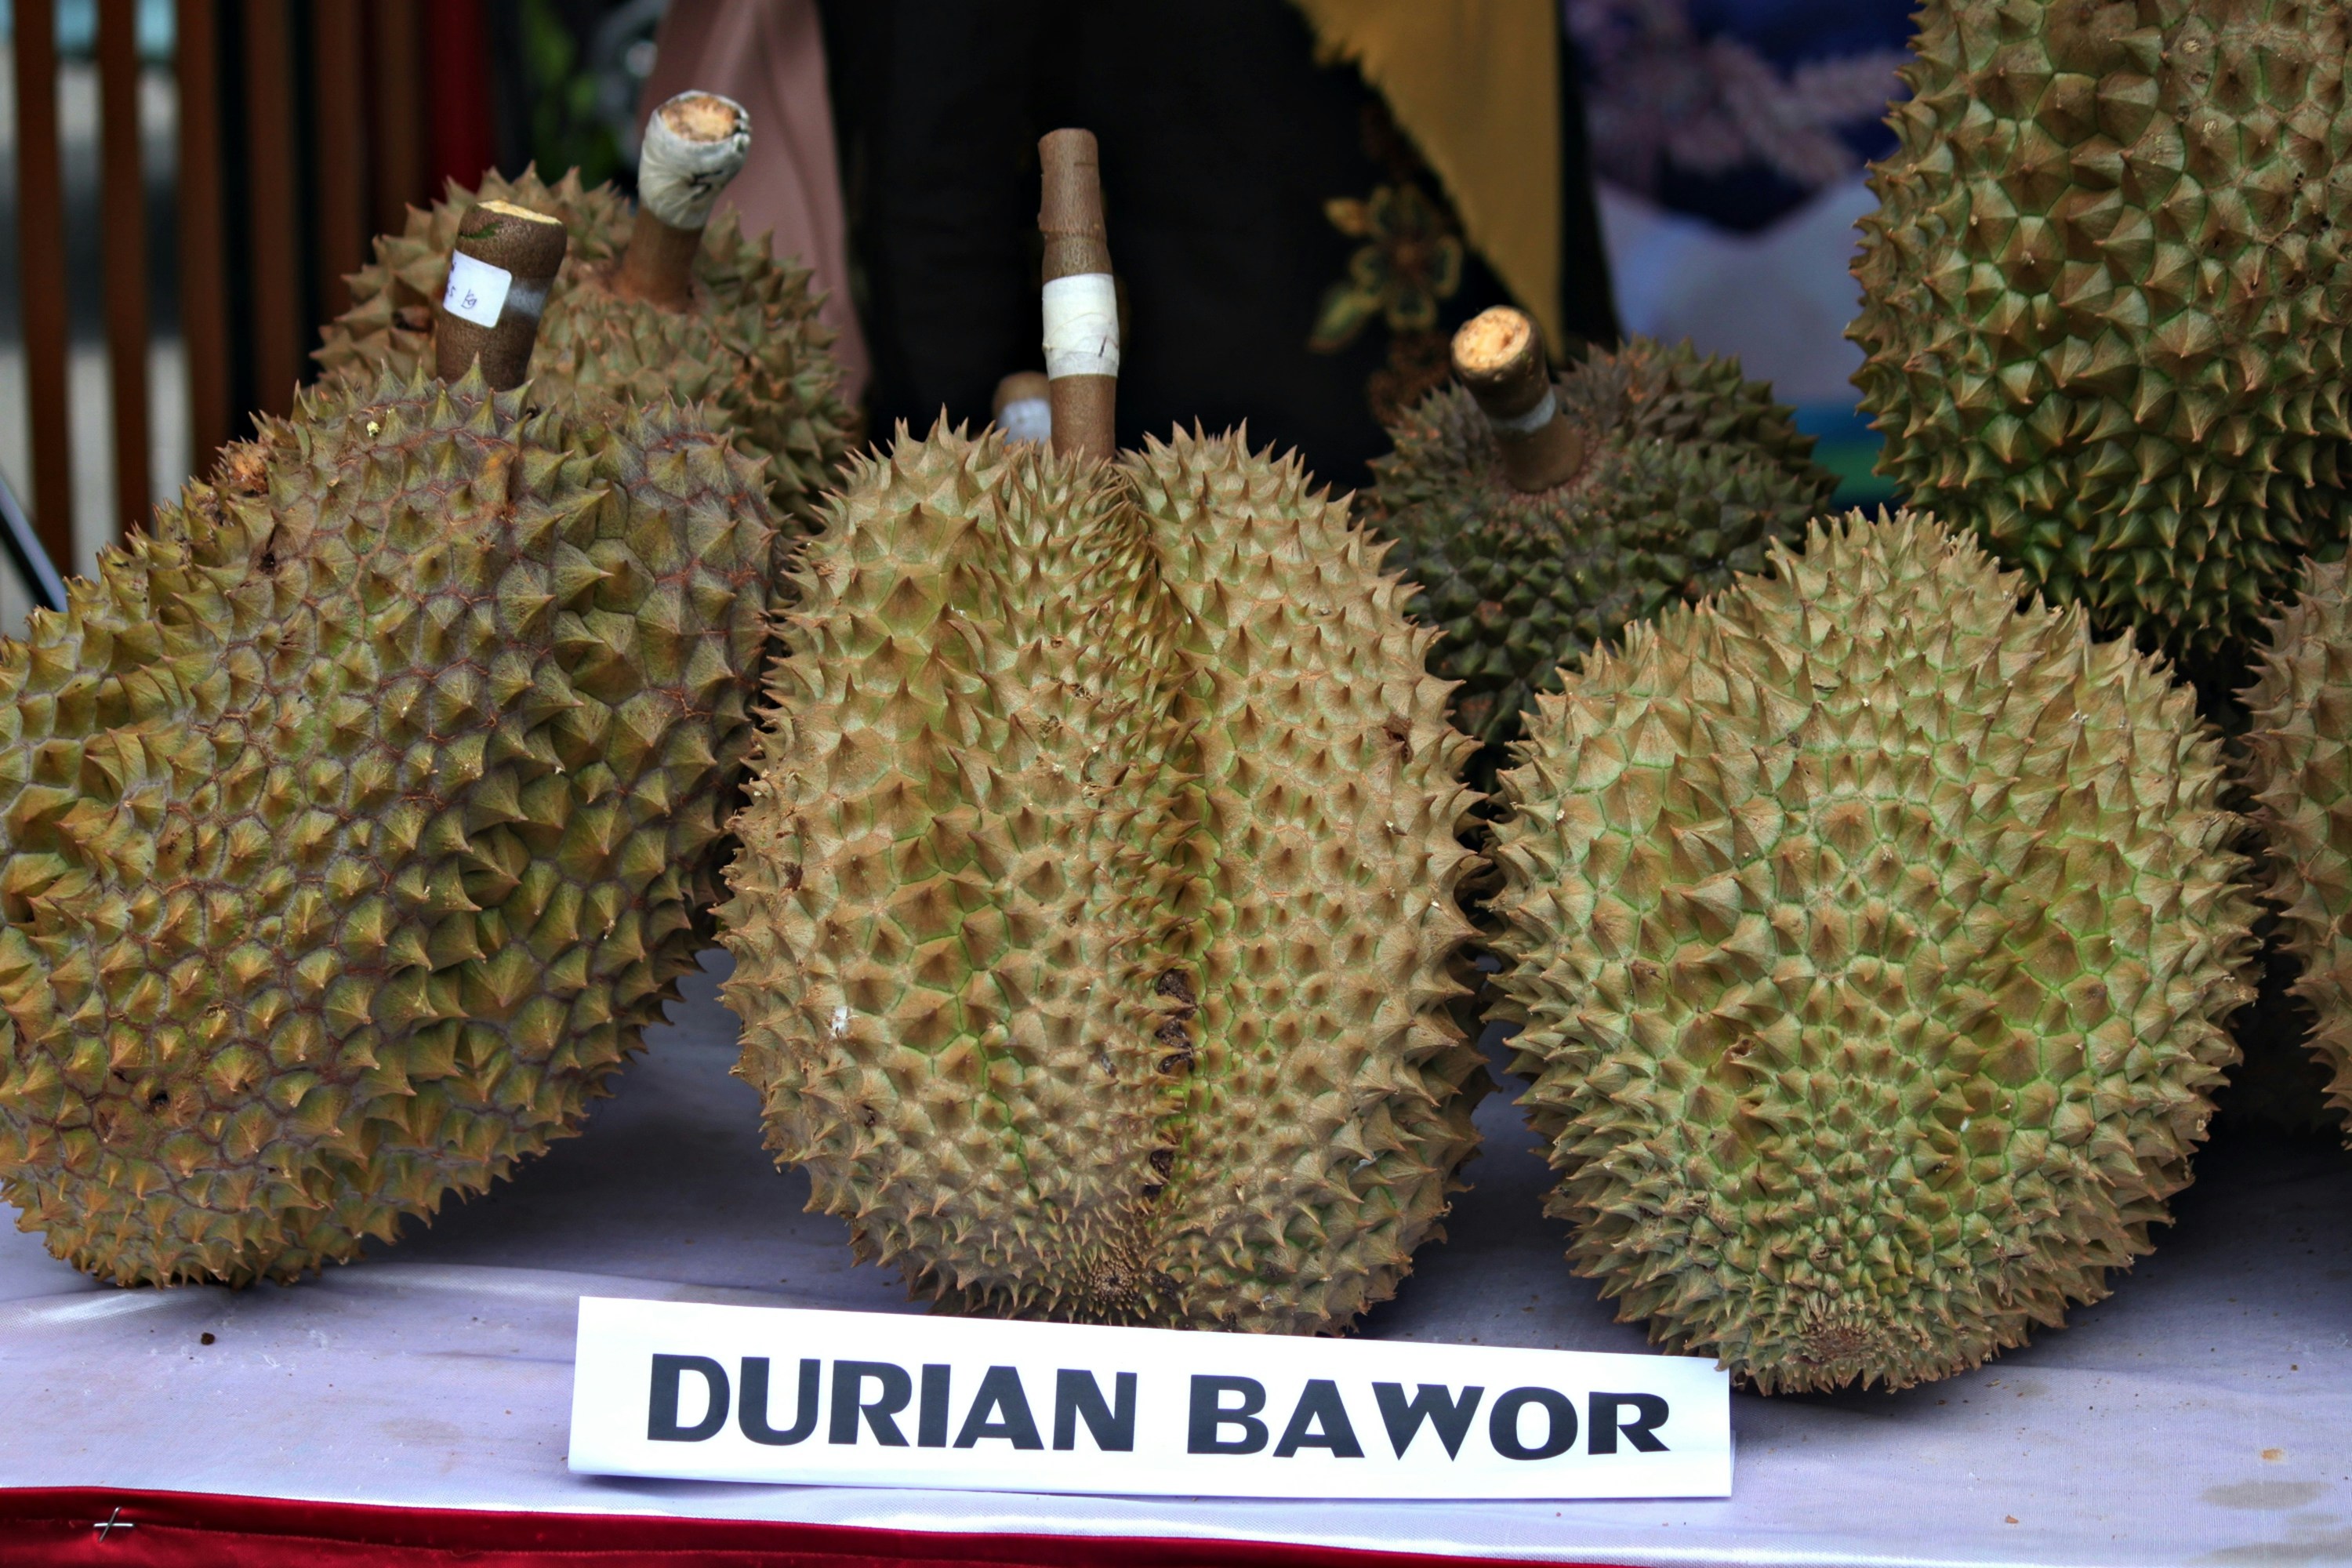
据泰国商业部数据,2026年3月泰国榴莲出口额为27.37亿泰铢,同比增长6.39%,但较2月的47.5亿泰铢明显下降。1月对华出口曾高达66.4亿泰铢,占整体出口90%以上。泰国农业经济办公室指出,榴莲价格下跌和出口压缩主要是由于出口到主要市场(尤其是中国)受到限制,中国更严格的质量控制措施导致分销过程延误。此外,物流成本上升和来自区域竞争对手的竞争也拉低了价格,而种植面积的扩大导致产量增加。随着近几年榴莲市场热度持续走高,泰国越来越多的农民纷纷砍掉原来种植的橡胶、咖啡和其他果树,转而种植榴莲造成,泰国境内榴莲面积不断扩大,预计2026年全国榴莲总种植面积将达到139万莱,增长9.93%。与此同时,越南、马来西亚、老挝、柬埔寨等国家也在加速扩种。2020年至2025年,东南亚榴莲种植面积从约21万公顷增至47.5万公顷,翻了一倍多。价格方面,泰国榴莲已连续5年下滑。2025年均价跌至92.5泰铢/公斤(约20.63元人民币),较2019-2024年平均水平下降16%。2026年预计进一步降至90泰铢/公斤,为近6年最低。3月AB级榴莲报价130泰铢/公斤,低于4月初的180泰铢/公斤。相关部门预计,泰国今年榴莲产量将达到178万吨,同比增长15.71%,这主要得益于有利于榴莲开花结果的气候条件,以及果农良好的果园管理。总体而言,预计榴莲产量将随着种植面积和单位面积单产的增加而增长。自2022年中中国允许越南新鲜榴莲进口以来,越南凭借运输距离短、成本低等优势迅速扩大市场份额,直接挤压泰国榴莲在中国市场的地位。此外,菲律宾、马来西亚、柬埔寨等国也在陆续进入中国市场,未来榴莲出口竞争将更趋激烈,对品质的要求也将进一步提高。
新闻图片6000
智利水果出口商协会:智利樱桃品质下滑系整个产季累积问题
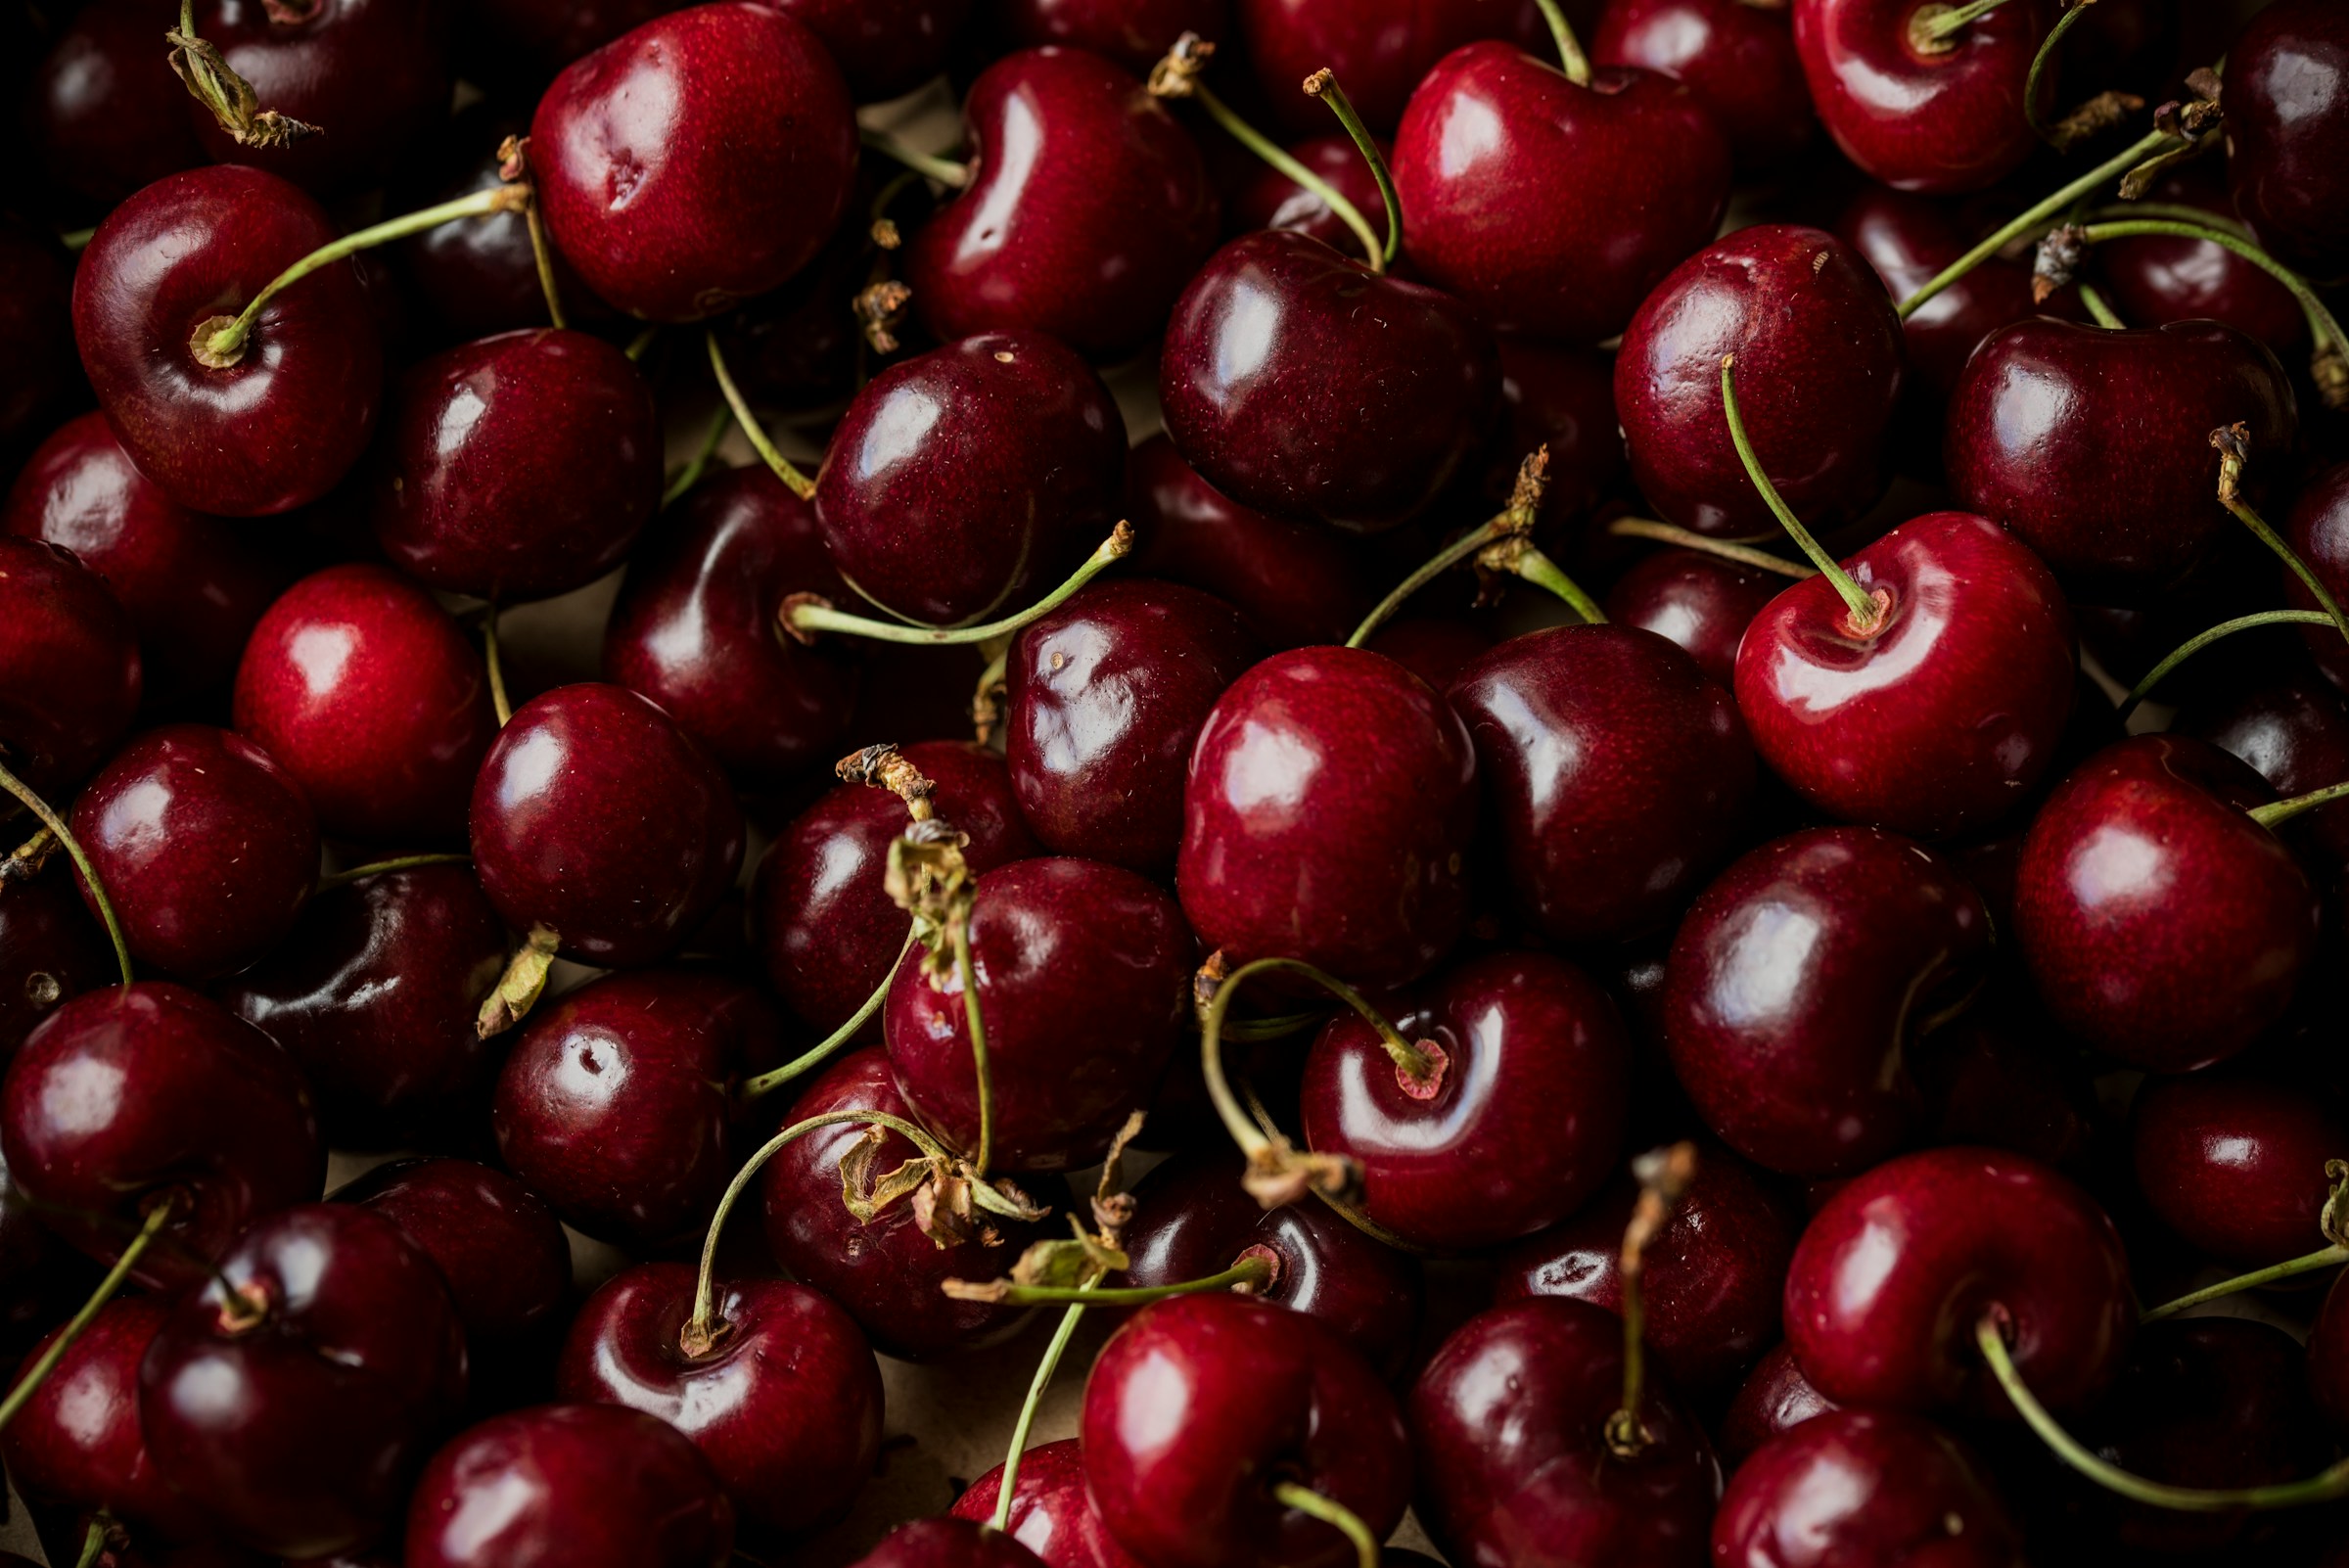
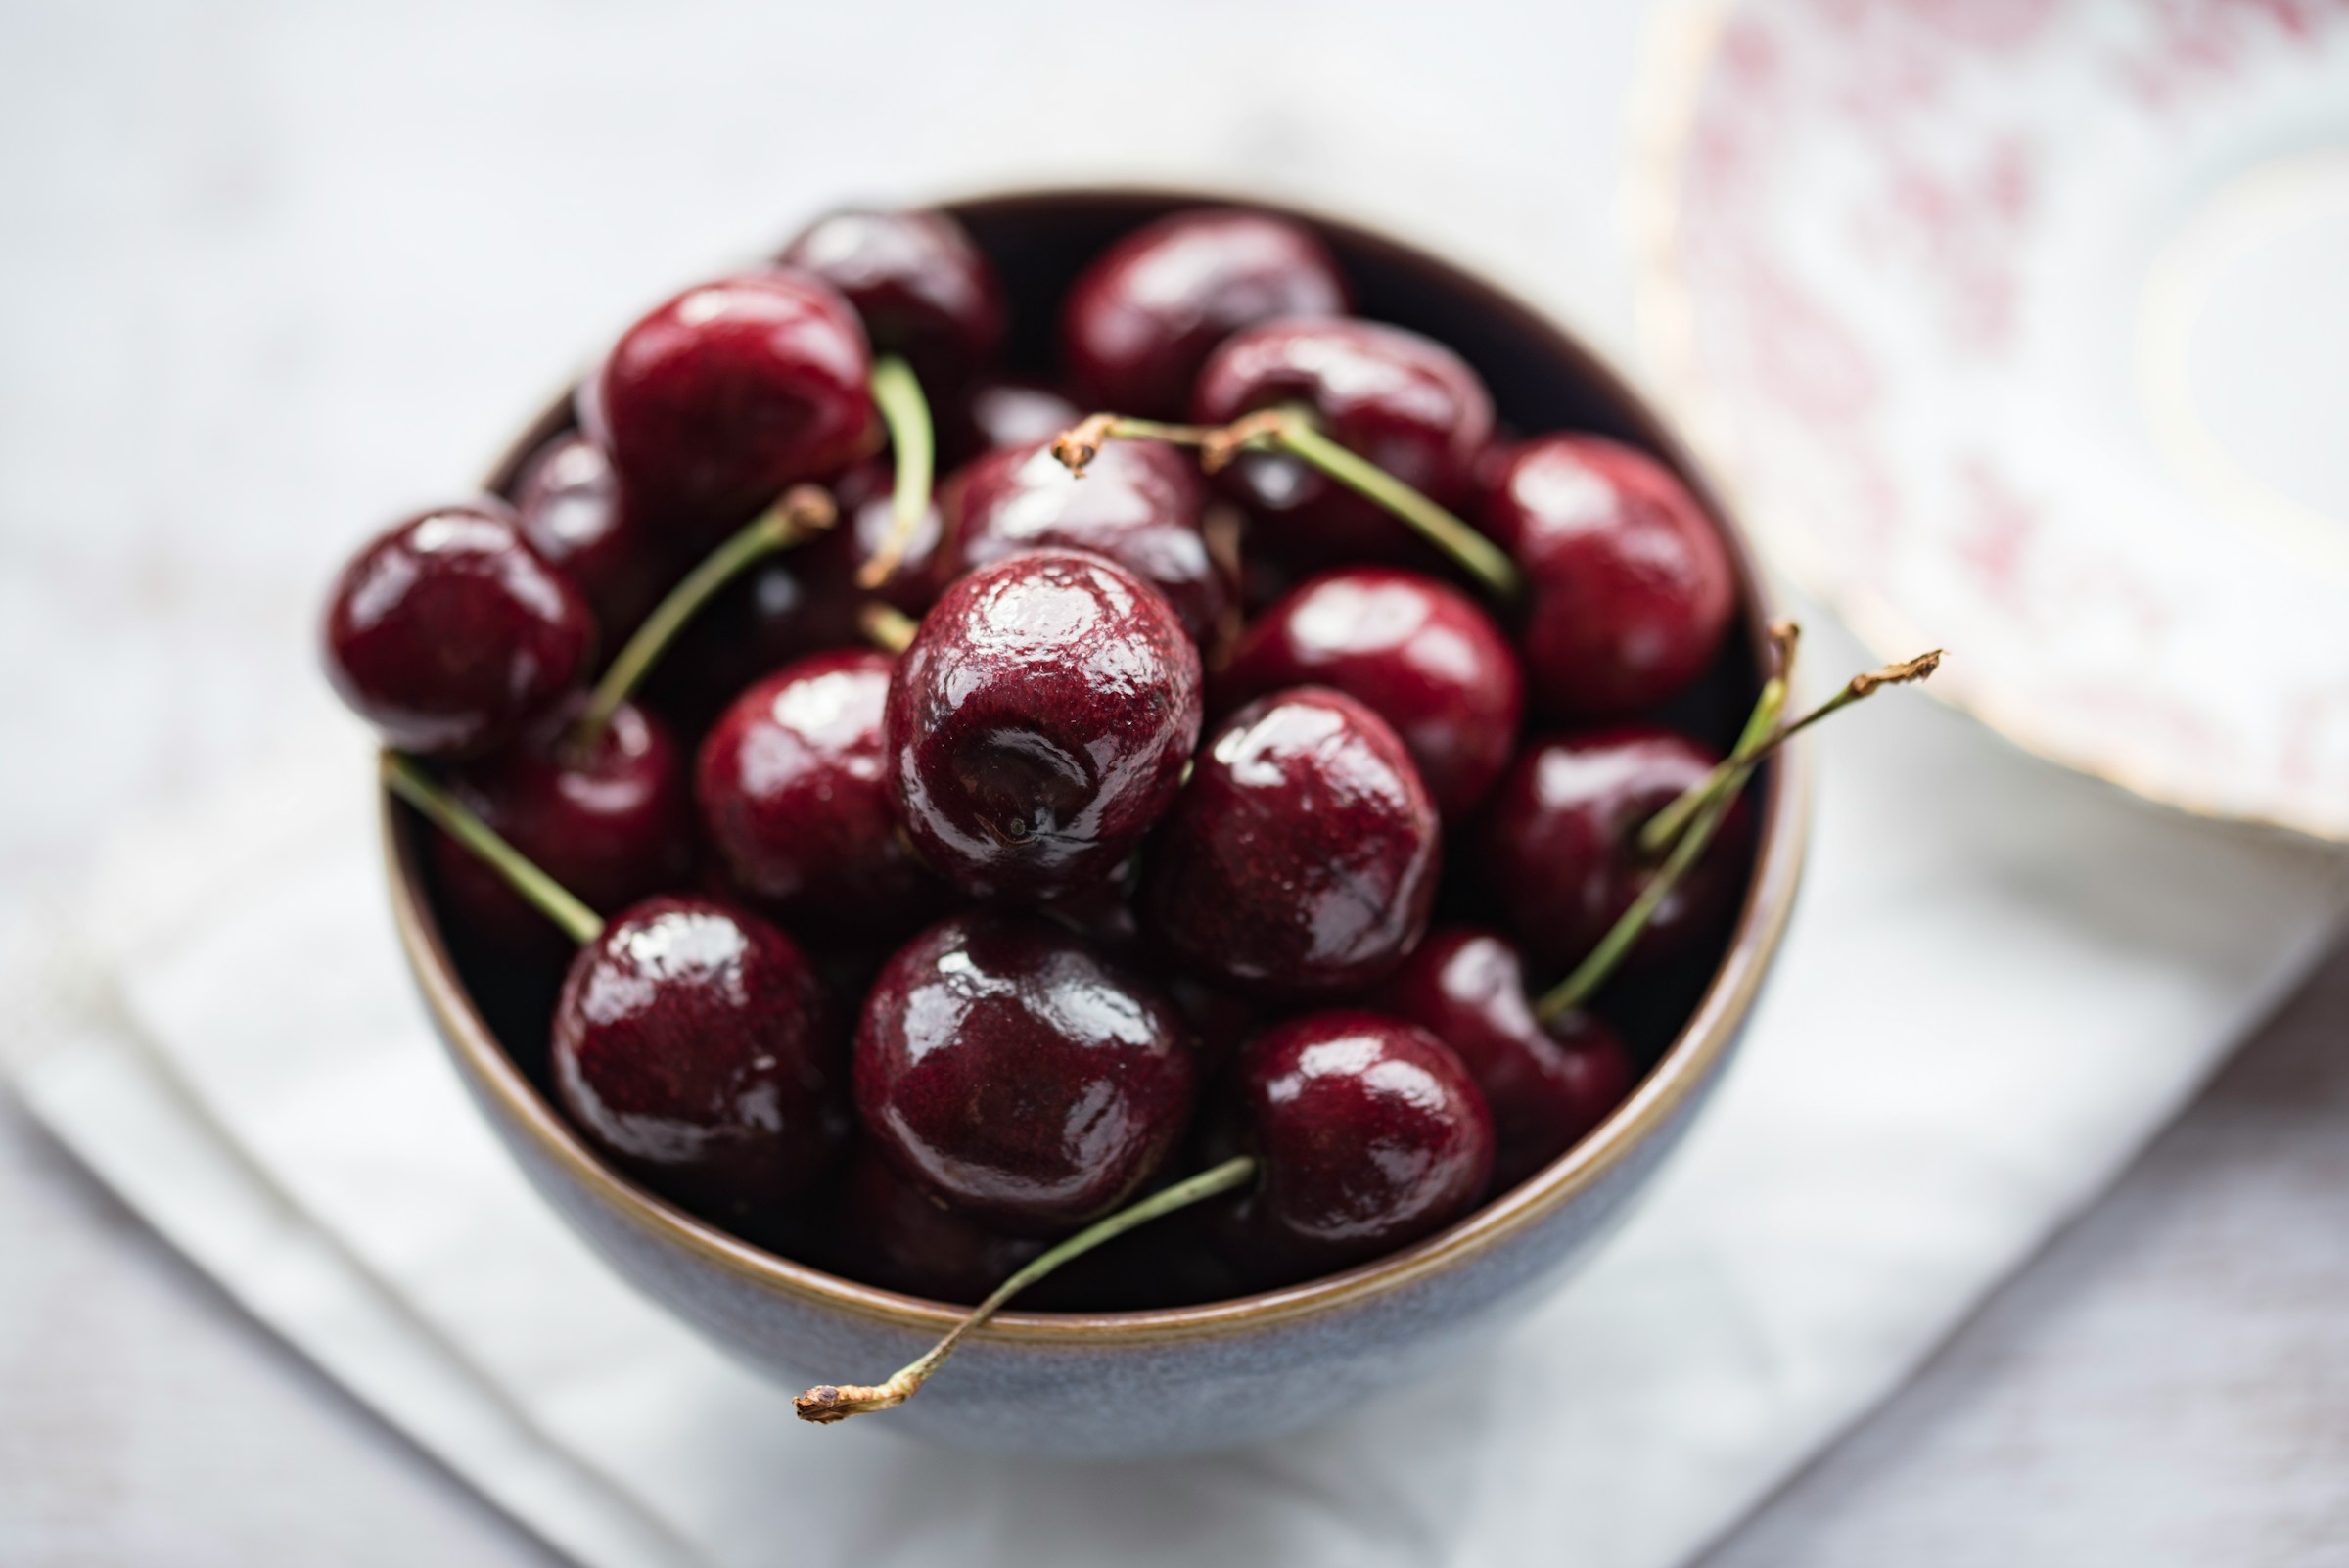
据智利《金融日报》报道,日前,智利水果出口商协会樱桃委员会执行主任克劳迪娅·索莱尔在分析2024-2025产季樱桃出口情况时指出,品质下滑并非源于个别批次的偶发问题,而是“整个产季渐进累积的问题”。该产季智利樱桃出口量创下1.25亿箱历史新高,但价格同比下跌约50%。索莱尔认为,最大的问题在于物流链。数据显示,运往中国从装柜到集装箱返回平均耗时39天,而美国仅需30至33天。索莱尔强调,产地需加强品控,为此正在制定果实硬度、等级、大小和甜度等基本标准。她表示,行业的未来不在数量而在价值,必须维护智利樱桃的国际声誉。樱桃已成为智利最具代表性的出口水果之一。在国际市场需求,特别是中国市场的推动下,智利樱桃出口将显著增长。2025/26季樱桃出口量增长7.2%,达到67万吨。中国堪称其最核心的海外市场。根据公开报道,2018年我国樱桃进口量仅18.63万吨,当时主要依靠空运,运输成本高昂,进一步推高了售价,使其成为名副其实的“贵族水果”。但樱桃价格大跳水成为必然趋势,核心原因在于供给激增与需求分流的双重作用。从供给端来看,南半球樱桃种植规模持续扩大,尤其是智利,2025至2026产季气候条件适宜,产量同比增长近四成,向全球出口1.31亿箱(约65.5万吨),其中九成以上都将销往中国市场,海量货源直接改变了市场供需关系。中国市场庞大的需求也带动了智利樱桃整个行业的发展,种植面积逐步扩大扩大及新果园进入产果期带来的产量提升。但创纪录的出口量也带来负面影响:集中到货导致市场供应过剩,价格急剧下滑。同时行业人士批评称,部分货物品质不稳定,影响了智利樱桃在中国买家心中的形象。
新闻图片6012
泰国榴莲对华出口承压:价格连跌5年 越南等竞争对手快速抢占市场!
据泰国商业部数据,2026年3月泰国榴莲出口额为27.37亿泰铢,同比增长6.39%,但较2月的47.5亿泰铢明显下降。1月对华出口曾高达66.4亿泰铢,占整体出口90%以上。泰国农业经济办公室指出,榴莲价格下跌和出口压缩主要是由于出口到主要市场(尤其是中国)受到限制,中国更严格的质量控制措施导致分销过程延误。此外,物流成本上升和来自区域竞争对手的竞争也拉低了价格,而种植面积的扩大导致产量增加。随着近几年榴莲市场热度持续走高,泰国越来越多的农民纷纷砍掉原来种植的橡胶、咖啡和其他果树,转而种植榴莲造成,泰国境内榴莲面积不断扩大,预计2026年全国榴莲总种植面积将达到139万莱,增长9.93%。与此同时,越南、马来西亚、老挝、柬埔寨等国家也在加速扩种。2020年至2025年,东南亚榴莲种植面积从约21万公顷增至47.5万公顷,翻了一倍多。价格方面,泰国榴莲已连续5年下滑。2025年均价跌至92.5泰铢/公斤(约20.63元人民币),较2019-2024年平均水平下降16%。2026年预计进一步降至90泰铢/公斤,为近6年最低。3月AB级榴莲报价130泰铢/公斤,低于4月初的180泰铢/公斤。相关部门预计,泰国今年榴莲产量将达到178万吨,同比增长15.71%,这主要得益于有利于榴莲开花结果的气候条件,以及果农良好的果园管理。总体而言,预计榴莲产量将随着种植面积和单位面积单产的增加而增长。自2022年中中国允许越南新鲜榴莲进口以来,越南凭借运输距离短、成本低等优势迅速扩大市场份额,直接挤压泰国榴莲在中国市场的地位。此外,菲律宾、马来西亚、柬埔寨等国也在陆续进入中国市场,未来榴莲出口竞争将更趋激烈,对品质的要求也将进一步提高。
新闻图片5984
巴西配额主导西雅中食展话题 抢占配额空间JBS、Minerva包船 部分出口商要求60%预付
在上海SIAL食品展期间,中国今年分配给巴西的110.6万吨牛肉配额成为市场关注的焦点。巴西出口商正争分夺秒,力求在配额耗尽前最大限度地对华发货。据称,由于从未来几周启运的货物很可能在抵达中国时配额已经用尽,部分巴西出口商甚至要求高达60%的预付款才肯发货。市场猜测,大约在6月15日之前发运的货物可能仍能享受配额待遇,但这显然只是一个暂定日期。预计在5月底至6月初期间,最后一批无需缴纳中国今年对超出配额部分征收的55%额外关税(叠加12%的基础最惠国税率,总关税高达67%)的货物将完成发运。此后,超出配额的业务将因高额关税而无法进行。Sudambeef主要参与者、常驻巴西的马塞洛·阿尔巴内尔表示,当前最大的未知数正是巴西还能在现行配额下向中国发货多久。“大家都在猜测,发运的货物最晚何时启运才能赶上今年的配额。普遍认为6月15日是一个节点,但之后就有很多不确定性。”他说。为了抢占配额空间,巴西大型肉类加工企业已展开一场真正的物流竞赛。据一位巴西出口商向透露,JBS和Minerva都包租了整船,专门运送自有的对华牛肉。JBS方面据称有一批约1.2万吨的货物;Minerva的货量稍少,但也相当可观。“仅JBS那批货的价值就轻松超过6000万美元。”该消息人士估计。阿尔巴内尔也观察到:“大公司选择整船包租,这让我们仿佛回到了2000年代,那时俄罗斯也曾包租整船。现在的情况非常相似。”在价格方面,近期牛前件套价格已从每吨5600美元上涨至7000美元后趋于稳定。但阿尔巴内尔认为,近期价格飙升可能已经过去。“加工业的要价水平,中国市场目前并不接受。中国库存很大,这正在影响出口商。”他解释说。然而,市场维持着一种特殊的动态:一些进口商即使在高价下仍在采购,担心一旦巴西配额用尽,下半年就会断货。“与其说是需求真正好转,不如说是投机行为。”他总结道。在这种背景下,阿尔巴内尔看到了乌拉圭和阿根廷的机会。“我认为这两个国家都将迎来中国需求增加的时期,因为巴西的配额即将用完。”他说。对于关于可能将部分在配额制度生效前发出的巴西货物排除在新配额之外的传言,他持怀疑态度:“这几天我们和巴西代表团在一起,他们并不认为这种可能性会发生。”展望未来几个月,阿尔巴内尔预计巴西将在其他目的地更具商业攻击性。“巴西将有两三个月的时间,对埃及、阿拉伯世界或美国等市场给出更具竞争力的价格,因为它将部分失去中国市场。”他说。这也可能传导至巴西活牛市场。“我认为短期内牛价可能下跌。然后,当围绕2027年配额的工作开始(大约在10月或11月)时,价格可能再次得到支撑。”无论如何,他提醒说,巴西仍处于供应偏紧阶段,尽管低周期已经开始逆转。